



Сегментация мирового рынка облачных решений для здравоохранения по типу продукта (управление клиническими данными, аналитика и оценка, хранение данных, управление лечением и другие), по применению (частное, государственное и другие) — отраслевые тенденции и прогноз до 2033 года.
Каков размер и темпы роста глобального облачного рынка здравоохранения
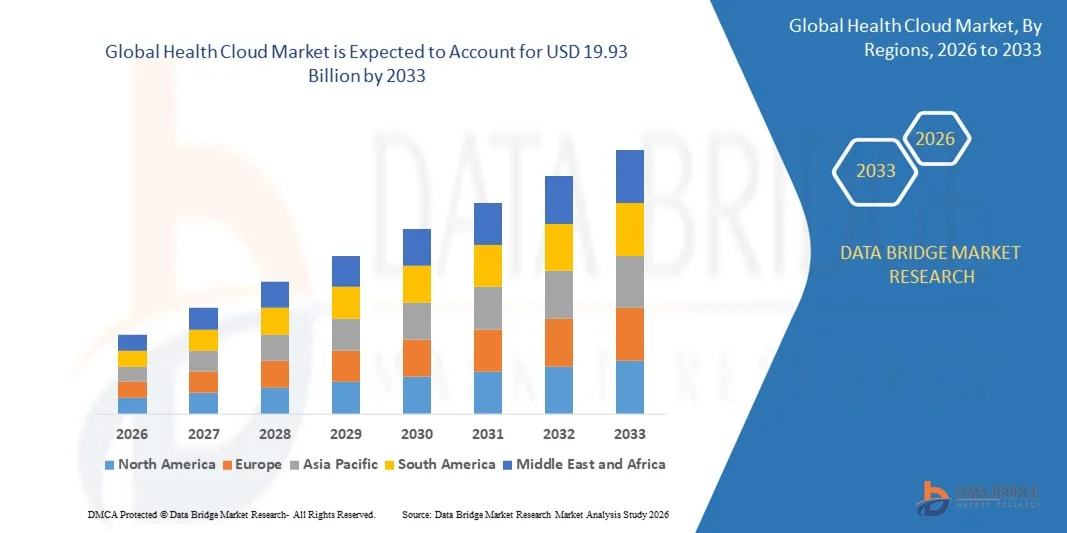
- Согласно анализу Data Bridge Market Research, размер глобального рынка «облака здоровья» был оценен как3,56 млрд долларов в 2025 годуОжидается, что он достигнет19,93 млрд долларов к 2033 году, вCAGR 24.00%в течение прогнозируемого периода
- Растущий спрос на энергоэффективные и высокопроизводительные электронные устройства, растущее применение логических анализаторов в интегральных схемах, персональных компьютерах и устройствах памяти, растущий спрос на обнаружение ошибок в отладке цифровых схем и сложном логическом тестировании, распространение в использовании устройств Интернета вещей, растущий спрос на технологически продвинутый логический анализатор, растущее внедрение цифровых логических анализаторов с расширенными возможностями запуска являются одними из основных, а также жизненно важных факторов, которые будут способствовать росту рынка Health Cloud.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$3,56 млрд.
- Ожидаемая рыночная стоимость (2033):$ 19,93 млрд.
- Прогноз CAGR (2026–2033):24.00%
Каковы основные выводы рынка Health Cloud
- Растущий спрос на планшеты и ПК в развивающихся странах, а также растущее число научно-исследовательских и опытно-конструкторских работ, которые будут способствовать созданию огромных возможностей, которые приведут к росту рынка Health Cloud.
- Отсутствие квалифицированного применения и системы, а также сложности проектирования и проблемы системного взаимодействия, которые, таким образом, будут выступать в качестве фактора ограничения рынка для роста Health Cloud.
- Северная Америка доминировала на рынке облачных услуг в области здравоохранения с долей выручки 43,2% в 2025 году, чему способствовали быстрые темпы роста.цифровая трансформацияширокое распространение электронных медицинских записей (EHR) и присутствие ведущих поставщиков облачных услуг в США и Канаде;
- Ожидается, что Азиатско-Тихоокеанский регион зарегистрирует самый быстрый CAGR в 11,2% с 2026 по 2033 год, что обусловлено расширением инфраструктуры здравоохранения, ростом внедрения телемедицины и увеличением государственных инвестиций в цифровизацию здравоохранения в Китае, Японии, Индии, Южной Корее и Юго-Восточной Азии.
- КлиническийУправление даннымиСегмент доминировал на рынке с долей 34,5% в 2025 году, что обусловлено увеличением оцифровки электронных медицинских записей (EHR), отслеживания истории пациентов, интеграции лабораторных данных и автоматизации клинических рабочих процессов.
Сегментация облачного рынка по охвату и здоровью
|
Атрибуты |
Ключевой анализ рынка Health Cloud |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке «облака здоровья»
Растущий переход к интегрированным, совместимым и безопасным облачным платформам здравоохранения
- Рынок Облака Здоровья стал свидетелем сильного внедрения искусственного интеллекта, совместимогооблачные платформыОн предназначен для оптимизации электронных медицинских записей (EHR), удаленного мониторинга пациентов, телемедицинских услуг и обмена клиническими данными в режиме реального времени.
- Провайдеры внедряют облачные решения в области здравоохранения с помощью передовых инструментов аналитики, прогнозного моделирования и управления здоровьем населения для повышения эффективности принятия клинических решений и операционной эффективности.
- Растущий спрос на безопасное, совместимое с HIPAA хранение данных и бесперебойное взаимодействие между больницами, плательщиками и диагностическими центрами ускоряет облачную миграцию в экосистемах здравоохранения.
- Например, такие компании, как Salesforce, Microsoft, Oracle Corporation и IBM, расширяют облачные решения для здравоохранения на базе ИИ с улучшенными возможностями аналитики, безопасности и взаимодействия с пациентами.
- Расширение интеграции медицинских устройств с поддержкой IoT, носимых технологий и цифровых платформ здравоохранения еще больше укрепляет облачную инфраструктуру здравоохранения.
- Поскольку системы здравоохранения отдают приоритет цифровым преобразованиям и ценностным моделям ухода, платформы Health Cloud по-прежнему будут иметь важное значение для масштабируемого управления данными, персонализированного понимания лечения и улучшения результатов лечения пациентов.
Каковы основные движущие силы облачного рынка здравоохранения
- Растущий спрос на централизованное управление данными пациентов, расширение телемедицины и решения удаленного мониторинга в больницах и сетях здравоохранения
- Например, в 2025 году крупные поставщики технологий, такие как Koninklijke Philips N.V. и Cisco Systems, расширили свои облачные экосистемы здравоохранения для улучшения безопасной связи и автоматизации клинических рабочих процессов.
- Растущее внедрение ИИ-диагностики, аналитики больших данных и инициатив в области точной медицины повышает спрос на масштабируемую инфраструктуру облачных вычислений.
- Достижения в рамках кибербезопасности, обмен данными о здоровье на основе блокчейна и модели развертывания гибридных облаков укрепили доверие и соблюдение нормативных требований в цифровых системах здравоохранения.
- Увеличение цифровизации здравоохранения в США, Европе и Азиатско-Тихоокеанском регионе наряду с государственными стимулами для модернизации электронных медицинских записей ускоряет внедрение облачных технологий.
- Ожидается, что благодаря постоянным инвестициям в инновации в области цифрового здравоохранения, стандартам совместимости и инфраструктуре умных больниц рынок Health Cloud станет свидетелем сильного долгосрочного роста.
Какой фактор влияет на рост рынка «облака здоровья»
- Проблемы конфиденциальности данных, требования к соблюдению нормативных требований и риски кибербезопасности остаются основными барьерами для крупномасштабной облачной миграции в организациях здравоохранения.
- Например, в течение 2024-2025 годов рост числа случаев нарушения данных в здравоохранении усилил контроль за стандартами облачной безопасности и стандартами соответствия на глобальных рынках.
- Высокие затраты на внедрение, связанные с миграцией устаревших больничных ИТ-систем в облачные среды, ограничивают внедрение среди небольших поставщиков медицинских услуг.
- Проблемы взаимодействия между разрозненными системами EHR и фрагментированными ИТ-экосистемами здравоохранения замедляют интеграционные процессы
- Ограниченная цифровая грамотность и устойчивость к изменениям среди медицинских работников могут задержать полномасштабное развертывание облачных платформ
- Для решения этих проблем компании сосредоточены на усовершенствованных технологиях шифрования, моделях безопасности с нулевым доверием, облачных архитектурах, основанных на соблюдении требований, и удобных интерфейсах для укрепления глобального внедрения решений Health Cloud.
Как сегментируется рынок облачных вычислений
Рынок сегментирован на основеТип продукта и применение.
- Тип продукта
Основываясь на типе продукта, рынок облака здоровья сегментирован на управление клиническими данными, аналитику и оценки, хранение данных, управление уходом и другие. Сегмент управления клиническими данными доминировал на рынке с долей 34,5% в 2025 году, что обусловлено увеличением оцифровки электронных медицинских записей (EHR), отслеживания истории пациентов, интеграции лабораторных данных и автоматизации клинических рабочих процессов. Поставщики медицинских услуг полагаются на облачные платформы клинических данных для централизации информации о пациентах, улучшения доступности и обеспечения соблюдения нормативных требований. Растущий спрос на совместимые системы и обмен данными в режиме реального времени между больницами и диагностическими центрами еще больше укрепляет лидерство этого сегмента.
Сегмент аналитики и оценки, как ожидается, будет расти самыми быстрыми темпами с 2026 по 2033 год, чему способствует растущее внедрение диагностики, прогнозной аналитики, инструментов управления здоровьем населения и моделей ухода, основанных на стоимости, которые требуют передовых возможностей интерпретации данных и измерения производительности.
- С помощью приложения
На основе применения облачный рынок здравоохранения подразделяется на частный, публичный и другие. Частный сегмент доминировал на рынке с долей 58,9% в 2025 году, поскольку организации здравоохранения отдают приоритет безопасным, настраиваемым и ориентированным на соответствие облачным средам для защиты конфиденциальных данных пациентов. Развертывание частного облака обеспечивает расширенный контроль над инфраструктурой, более сильные протоколы кибербезопасности и лучшее соблюдение правил защиты данных в здравоохранении. Крупные больницы и сети здравоохранения все чаще используют частные облачные модели для управления сложными ИТ-экосистемами и критическими нагрузками.
Ожидается, что публичный сегмент будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено экономической эффективностью, масштабируемостью и растущим признанием безопасных публичных облачных платформ. Расширение телемедицинских услуг, программ удаленного мониторинга пациентов и цифровых медицинских стартапов ускоряют внедрение гибких и основанных на подписке решений для общественного здравоохранения.
В каком регионе самая большая доля рынка «облака здоровья»
- Северная Америка доминировала на рынке облачных услуг здравоохранения с долей выручки 43,2% в 2025 году, чему способствовали быстрая цифровая трансформация в больницах, широкое внедрение электронных медицинских записей и сильное присутствие ведущих поставщиков облачных услуг в США и Канаде. Высокое использование телемедицинских платформ, диагностика на основе искусственного интеллекта и решения для удаленного мониторинга пациентов продолжают стимулировать спрос на безопасную и масштабируемую облачную инфраструктуру здравоохранения.
- Крупные технологические компании в Северной Америке расширяют облачные платформы здравоохранения с поддержкой ИИ с помощью передовой аналитики, рамок кибербезопасности и решений для взаимодействия, укрепляя лидерство в области цифрового здравоохранения в регионе. Постоянные инвестиции в ценностно-ориентированные модели ухода, модернизацию информационных технологий в области здравоохранения и инфраструктуру умных больниц еще больше поддерживают долгосрочное расширение рынка.
- Сильная нормативно-правовая база, высокие расходы на здравоохранение и концентрация передовых медицинских учреждений укрепляют региональное господство.
Облачный рынок здравоохранения США Insight
США являются крупнейшим участником в Северной Америке, чему способствует широкое внедрение EHR, быстрое расширение телемедицины и растущее внедрение систем поддержки клинических решений на основе ИИ. Растущая интеграция носимых устройств, медицинского оборудования с поддержкой IoT и платформ аналитики больших данных ускоряет спрос на надежные облачные экосистемы здравоохранения. Присутствие крупных поставщиков облачных услуг, медицинских ИТ-компаний и сильных экосистем стартапов еще больше укрепляет рост рынка. Правительственные инициативы, способствующие взаимодействию и цифровым инновациям в области здравоохранения, продолжают стимулировать крупномасштабное развертывание Health Cloud в больницах, плательщиках и исследовательских учреждениях.
Облачный рынок здравоохранения Канады
Канада вносит значительный вклад в региональный рост благодаря увеличению инвестиций в цифровое здравоохранениеинфраструктураНациональные программы модернизации здравоохранения. Расширение услуг удаленного мониторинга пациентов и безопасных платформ обмена медицинской информацией способствует внедрению облачных решений. Поддерживаемые правительством стратегии цифровой трансформации и растущий акцент на моделях ухода, ориентированных на пациента, еще больше расширяют интеграцию Health Cloud в провинциальные системы здравоохранения.
Азиатско-Тихоокеанский рынок облака здоровья
Ожидается, что Азиатско-Тихоокеанский регион зарегистрирует самый быстрый CAGR в 11,2% с 2026 по 2033 год, что обусловлено расширением инфраструктуры здравоохранения, ростом внедрения телемедицины и увеличением государственных инвестиций в цифровизацию здравоохранения в Китае, Японии, Индии, Южной Корее и Юго-Восточной Азии. Быстрый рост медицинского туризма, умных больниц и диагностики на основе искусственного интеллекта ускоряет спрос на масштабируемые и экономически эффективные облачные платформы здравоохранения во всем регионе.
Облачный рынок здравоохранения Китая
Китай является крупнейшим поставщиком услуг в Азиатско-Тихоокеанском регионе, поддерживаемым сильными правительственными инициативами по продвижению цифровых больниц и решений в области здравоохранения, основанных на искусственном интеллекте. Быстрое расширение телемедицинских платформ и большие объемы данных пациентов стимулируют спрос на передовые облачные системы управления медицинскими данными. Внутренние технологические возможности и масштабные реформы здравоохранения еще больше усиливают рост рынка.
Облачный рынок здравоохранения Японии
Япония демонстрирует устойчивый рост благодаря развитой инфраструктуре здравоохранения и активному внедрению цифровых медицинских записей. Расширение интеграции диагностики ИИ, лечения с помощью робототехники и управления здравоохранением пожилых людей стимулирует использование Health Cloud. Постоянные инновации в области безопасного обмена данными и автоматизации больниц усиливают долгосрочное расширение.
Облачный рынок здравоохранения Индии
Индия становится быстрорастущим рынком из-за расширения телемедицинских услуг, цифровых медицинских стартапов и поддерживаемых правительством инициатив в области данных о здоровье. Растущее проникновение смартфонов и программы удаленного доступа к здравоохранению ускоряют внедрение облачных технологий. Растущие частные инвестиции в здравоохранение и усилия по цифровой трансформации способствуют проникновению на рынок.
Облачный рынок здравоохранения Южной Кореи
Южная Корея вносит значительный вклад благодаря передовой ИТ-инфраструктуре и сильной ориентации правительства на интеллектуальные экосистемы здравоохранения. Растущее внедрение диагностики на основе ИИ, подключенных медицинских устройств и цифровых больничных сетей стимулирует спрос на Health Cloud. Технологические инновации и расширение политики в области цифрового здравоохранения продолжают поддерживать устойчивый рост рынка.
Какие компании занимают лидирующие позиции на рынке Health Cloud
Индустрия «облака здоровья» в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Salesforce (США)
- Carestream Health (США)
- CareCloud, Inc. (США)
- ClearDATA (США)
- Siemens Healthcare Private Limited (Германия)
- eClinicalWorks (США)
- IBM (США)
- Koninklijke Philips N.V. (Нидерланды)
- Корпорация Oracle (США)
- Wipro Limited (Индия)
- 3M (США)
- Cisco Systems Inc. (США)
- NTT DATA, Inc. (Япония)
- Общая энергетическая компания (США)
- NXGN Management, LLC (США)
- Microsoft (США)
- VMware, Inc. (США)
- Optum, Inc. (США)
- Infosys Limited (Индия)
- Cognizant (США)
Каковы последние события на глобальном рынке облачных услуг здравоохранения
- В феврале 2022 года IBM завершила приобретение Neudesic, LLC, чтобы расширить свой портфель гибридных многооблачных сервисов и ускорить продвижение своих стратегий гибридного облака и ИИ, тем самым укрепив позиции IBM в корпоративной облачной трансформации и цифровых решениях на основе ИИ.
- В феврале 2022 года Lyniate приобрела активы и возможности SAP SE для повышения технологического и консалтингового опыта, позволяя клиентам внедрять гибридные облачные среды и мигрировать критически важные рабочие нагрузки SAP в облако в регулируемых и нерегулируемых отраслях, в конечном итоге усиливая модернизацию облаков в сложных корпоративных экосистемах.
- В январе 2022 года Francisco Partners заключила соглашение с IBM о приобретении нескольких активов в области данных и аналитики здравоохранения от подразделения IBM Watson Health, включая Health Insights, MarketScan, Clinical Development, Social Program Management, Micromedex и программное обеспечение для визуализации, тем самым расширяя свое присутствие в области аналитики здравоохранения и решений для клинического интеллекта, основанных на данных.
- В январе 2022 года IBM приобрела Envizi для укрепления своего портфеля программных продуктов на базе ИИ и решений для данных, ориентированных на устойчивость, в соответствии с продолжающимися инвестициями IBM в передовые аналитические и интеллектуальные платформы управления предприятиями.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











