


Сегментация мирового рынка решений для контакт-центров в сфере здравоохранения по видам услуг (профессиональные услуги и управляемые услуги), типу развертывания (локальное и облачное), типу предприятия (малые и средние предприятия и крупные предприятия), применению (оптимизация рабочей силы, управление взаимоотношениями с клиентами, интерактивное голосовое управление и другие) — отраслевые тенденции и прогноз до 2033 года.
Каков размер и темпы роста рынка решений Глобального контакт-центра здравоохранения
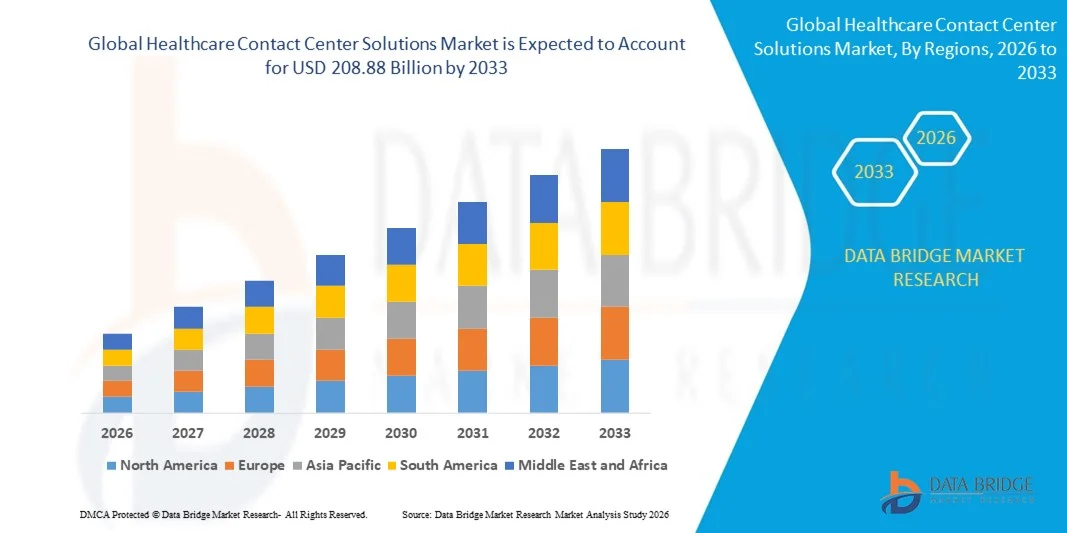
- Согласно анализу рынка Data Bridge Market Research, объем рынка решений для контакт-центров здравоохранения в мире был оценен как54,82 млрд долларов в 2025 годуОжидается, что он достигнет208,88 млрд долларов к 2033 году, вCAGR 18,20%в течение прогнозируемого периода
- Ожидается, что широкое внедрение облачных решений и услуг в контакт-центрах повлияет на рост рынка решений для контакт-центров здравоохранения.
- Кроме того, ожидается, что высокий спрос на быстрые и эффективные решения для клиентов будет способствовать росту рынка решений для контакт-центров здравоохранения.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$ 54,82 млрд.
- Ожидаемая рыночная стоимость (2033):208,88 млрд. долларов США
- Прогноз CAGR (2026–2033):18.20%
Каковы основные выводы рынка решений для контакт-центров здравоохранения
- Быстрый переход от аналоговых к цифровым технологиям и широкое внедрение IVR следующего поколения с расширенным распознаванием речи в секторе здравоохранения также положительно влияют на рост рынка решений для контакт-центров здравоохранения.
- Кроме того, ожидается, что снижение затрат и широкое внедрение инновационных технологических решений для контакт-центров, которые позволят больницам оптимизировать свою операционную эффективность, создадут огромный спрос на решения для контакт-центров здравоохранения, а также поднимут рост рынка решений для контакт-центров здравоохранения.
- Северная Америка доминировала на рынке решений для контакт-центров здравоохранения с долей дохода 41,15% в 2025 году, чему способствовали передовые технологии.здравоохранениеИнфраструктура, широкое внедрение облачных платформ контакт-центров и сильный акцент на управление опытом пациентов в США и Канаде
- Ожидается, что Азиатско-Тихоокеанский регион зарегистрирует самый быстрый CAGR в 6,39% с 2026 по 2033 год, что обусловлено быстрой цифровизацией здравоохранения, расширением больничных сетей, ростом медицинского туризма и растущим внедрением облачных коммуникационных платформ в Китае, Японии, Индии, Южной Корее и Юго-Восточной Азии.
- Сегмент профессиональных услуг доминировал на рынке с долей 58,6% в 2025 году, что обусловлено высоким спросом на консалтинг, системную интеграцию, развертывание, настройку и поддержку соответствия в больницах, клиниках и сетях здравоохранения.
Сегментация рынка решений для контакт-центров и сферы здравоохранения
|
Атрибуты |
Контакт-центр здравоохранения Ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке решений для контакт-центров здравоохранения
Увеличение перехода к облачным решениям с поддержкой ИИ и Omnichannel Healthcare Contact Center
- Рынок решений для контакт-центров в здравоохранении переживает сильный сдвиг в сторонуоблачныйМасштабируемые и программные платформы, которые поддерживают голосовую связь, электронную почту, чат, SMS, видео и порталы пациентов для беспрепятственного взаимодействия с пациентами
- Поставщики решений интегрируют инструменты на базе ИИ, такие как интеллектуальная маршрутизация вызовов, виртуальные агенты, речевая аналитика и обработка естественного языка, чтобы улучшить время отклика, автоматизировать рутинные запросы и улучшить опыт пациентов.
- Растущий спрос на гибкие, удаленные и экономически эффективные операции контакт-центров способствует внедрению в больницах, клиниках, страховых компаниях и платформах телемедицины.
- Например, такие компании, как Genesys, Avaya, Cisco, NICE и RingCentral, расширяют свои предложения в области здравоохранения с помощью автоматизации на основе ИИ, омниканальных возможностей и облачных архитектур.
- Растущая потребность в поддержке пациентов в режиме реального времени, планировании назначений, координации ухода и последующих наблюдениях после лечения ускоряет принятие решений для контакт-центров в области здравоохранения.
- По мере того, как предоставление медицинских услуг становится более ориентированным на пациента и подключенным к цифровым технологиям, решения для контакт-центров по-прежнему будут иметь решающее значение для улучшения доступности, непрерывности ухода и операционной эффективности.
Каковы основные драйверы рынка решений для контакт-центров здравоохранения
- Растущие объемы пациентов, растущий спрос на поддержку здравоохранения 24/7 и растущий акцент на опыте пациентов являются основными факторами для принятия медицинских контакт-центров.
- Например, в 2024–2025 годах ведущие поставщики, такие как Genesys, Talkdesk и 8x8, расширили свои платформы, ориентированные на здравоохранение, с помощью сортировки на основе ИИ, аналитики и готовых к соблюдению облачных развертываний.
- Быстрый рост телемедицины, дистанционного мониторинга пациентов и моделей виртуального ухода увеличивает зависимость от развитой инфраструктуры контакт-центров в Северной Америке, Европе и Азиатско-Тихоокеанском регионе.
- Достижения в области ИИ, облачных вычислений, аналитики данных и интеграции CRM позволяют персонализировать взаимодействия, улучшить разрешение вызовов и операционную масштабируемость
- Повышение внимания к соблюдению нормативных требований, безопасности данных и совместимым с HIPAA платформам связи еще больше способствует росту рынка.
- Ожидается, что благодаря растущей цифровизации здравоохранения, инициативам по модернизации ИТ и инвестициям в технологии привлечения пациентов рынок решений для контакт-центров здравоохранения станет свидетелем сильного долгосрочного роста.
Какой фактор препятствует росту рынка решений для контакт-центров здравоохранения
- Высокие затраты на внедрение и интеграцию, связанные с передовыми технологиямис поддержкой ИИплатформы омниканальных контакт-центров могут ограничить распространение среди небольших медицинских учреждений и клиник;
- Например, в течение 2024–2025 годов рост затрат на облачную инфраструктуру, инвестиции в кибербезопасность и требования к соблюдению требований увеличили общую стоимость владения для нескольких организаций здравоохранения.
- Сложность интеграции решений контакт-центров с существующими электронными медицинскими записями (EHR), больничными информационными системами и устаревшей ИТ-инфраструктурой создает проблемы развертывания.
- Конфиденциальность данных, риски кибербезопасности и строгие правила здравоохранения, связанные с защитой данных пациентов, могут замедлить внедрение, особенно на развивающихся рынках.
- Нехватка квалифицированных специалистов, способных управлять платформами контакт-центров на основе ИИ и аналитики, еще больше сдерживает рост рынка.
- Чтобы решить эти проблемы, поставщики сосредоточены на модульных развертываниях, облачных моделях ценообразования, улучшенных основах безопасности и услугах обучения и поддержки для расширения глобального внедрения решений контакт-центров здравоохранения.
Как сегментируется рынок решений для контакт-центров здравоохранения
Рынок сегментирован на основесервис, тип развертывания, тип предприятия и приложение.
- Услуги
На базе сервиса рынок решений контакт-центров здравоохранения сегментирован на профессиональные услуги и управляемые услуги. Сегмент профессиональных услуг доминировал на рынке с долей 58,6% в 2025 году, что обусловлено высоким спросом на консалтинг, системную интеграцию, развертывание, настройку и поддержку соответствия в больницах, клиниках и сетях здравоохранения. Поставщики медицинских услуг полагаются на профессиональные услуги по интеграции платформ контакт-центров с EHR, CRM-системами и инструментами взаимодействия с пациентами, обеспечивая при этом соответствие нормативным требованиям HIPAA и стандартам конфиденциальности данных. Эти услуги особенно важны во время первоначальной реализации и инициатив по цифровой трансформации.
Ожидается, что сегмент управляемых услуг будет расти самыми быстрыми темпами с 2026 по 2033 год, что будет поддерживаться растущим предпочтением аутсорсинговых операций контакт-центров, непрерывного мониторинга, управления облаками и оптимизации затрат. Усиливающееся давление, направленное на снижение операционной сложности и сосредоточение внимания на основной клинической деятельности, ускоряет внедрение моделей управляемых услуг на крупных предприятиях здравоохранения и в сетях поставщиков услуг.
- По типу развертывания
На основе типа развертывания рынок решений для контакт-центров здравоохранения сегментирован на On-Premises и Cloud-Based. Сегмент On-Premiess занимал доминирующую долю рынка в 54,1% в 2025 году, поскольку крупные больницы и организации здравоохранения продолжают уделять приоритетное внимание контролю данных, безопасности и настройке. Развертывания на местах широко используются учреждениями, управляющими конфиденциальными данными пациентов, сложными рабочими процессами и устаревшими ИТ-системами, где прямое владение инфраструктурой обеспечивает соответствие и надежность.
Ожидается, что сегмент облачных вычислений будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено растущим внедрением телемедицины, моделей удаленного ухода и масштабируемых цифровых платформ взаимодействия. Облачные решения предлагают быстрое развертывание, более низкие первоначальные затраты, аналитику в реальном времени, автоматизацию с поддержкой ИИ и более легкую интеграцию с омниканальными средствами связи. Растущие инвестиции в облачную безопасность, сертификацию соответствия и гибридные архитектуры еще больше ускоряют внедрение облачных технологий в контакт-центрах здравоохранения по всему миру.
- Тип предприятия
По типу предприятия рынок решений контакт-центров здравоохранения сегментирован на малые и средние предприятия (МСП) и крупные предприятия. Сегмент крупных предприятий доминировал на рынке с долей 62,3% в 2025 году, чему способствовали обширные объемы обслуживания пациентов, многопрофильные операции и более высокие инвестиции в передовые технологии контакт-центров. Крупные системы здравоохранения, страховые компании и сети больниц внедряют комплексные решения для планирования назначений, привлечения пациентов, поддержки претензий и координации ухода, что приводит к увеличению расходов на развертывание.
Ожидается, что сегмент МСП зарегистрирует самый быстрый CAGR с 2026 по 2033 год, чему способствует растущая цифровизация клиник, диагностических центров, специализированных больниц и региональных поставщиков медицинских услуг. Доступные облачные платформы, модели ценообразования подписки и автоматизация на основе ИИ позволяют МСП внедрять передовые решения для контакт-центров без значительных капиталовложений, значительно улучшая доступность, удовлетворенность пациентов и операционную эффективность.
- С помощью приложения
На основе применения рынок решений для контакт-центров здравоохранения сегментирован на Оптимизацию рабочей силы, Управление взаимоотношениями с клиентами (CRM), Интерактивный голосовой ответ (IVR) и другие. Сегмент CRM доминировал на рынке с долей 35,7% в 2025 году, чему способствовало повышение внимания к персонализированному взаимодействию с пациентами, централизованному управлению данными и омниканальной коммуникации. Платформы CRM помогают поставщикам медицинских услуг отслеживать взаимодействие с пациентами, управлять поездками по уходу и улучшать отзывчивость услуг по голосовым, чатам, электронной почте и цифровым каналам.
Ожидается, что сегмент оптимизации рабочей силы будет расти самыми быстрыми темпами с 2026 по 2033 год, чему будет способствовать растущая потребность в производительности персонала, мониторинге производительности в режиме реального времени, планировании на основе ИИ и управлении качеством. Увеличение объемов звонков, нехватка персонала и спрос на эффективное использование ресурсов побуждают организации здравоохранения вкладывать значительные средства в инструменты оптимизации персонала в условиях контакт-центров.
В каком регионе находится наибольшая доля рынка решений для контакт-центров здравоохранения
- Северная Америка доминировала на рынке решений для контакт-центров здравоохранения с долей дохода 41,15% в 2025 году, чему способствовали передовая ИТ-инфраструктура здравоохранения, широкое внедрение облачных платформ контакт-центров и сильный акцент на управлении опытом пациентов в США и Канаде.
- Широкое использование омниканальной связи, автоматизации на основе ИИ, оптимизации рабочей силы и интеграции CRM в больницах, плательщиках и поставщиках медицинских услуг продолжает стимулировать рост рынка. Растущее внедрение телемедицины, ценностных моделей ухода и нормативно-правовой фокус на вовлечение пациентов еще больше укрепляют спрос на решения для контакт-центров здравоохранения по всему региону.
- Ведущие поставщики в Северной Америке внедряют виртуальные агенты на основе ИИ, речевую аналитику, прогнозную маршрутизацию и облачные платформы, укрепляя технологическое лидерство региона. Постоянные инвестиции в цифровую трансформацию здравоохранения, аналитику данных и кибербезопасность способствуют долгосрочному расширению рынка.
Контактный центр здравоохранения США Solutions Market Insight
Соединенные Штаты являются крупнейшим поставщиком медицинских услуг в Северной Америке, поддерживаемым крупномасштабными сетями здравоохранения, быстрым внедрением облачных технологий и сильным акцентом на оказание помощи пациентам. Расширение внедрения ИИ-платформ IVR, CRM и инструментов оптимизации персонала в больницах, страховых компаниях и телемедицинских платформах стимулирует спрос. Растущие объемы звонков, связанных с назначениями, претензиями, управлением хроническим уходом и виртуальными консультациями, продолжают ускорять внедрение передовых решений для контакт-центров здравоохранения по всей стране.
Канадский контактный центр здравоохранения Solutions Market Insight
Канада неуклонно способствует региональному росту, чему способствуют инициативы в области цифрового здравоохранения, расширение услуг виртуального ухода и модернизация систем общественного здравоохранения. Больницы и медицинские учреждения все чаще используют облачные платформы контакт-центров для улучшения доступности, сокращения времени ожидания и улучшения коммуникации с пациентами. Правительственные инвестиции в цифровое здравоохранение и растущий акцент на поддержку эффективности услуг продолжают расширять рынок.
Рынок решений Азиатско-Тихоокеанского контакт-центра здравоохранения
Ожидается, что Азиатско-Тихоокеанский регион зарегистрирует самый быстрый CAGR в 6,39% с 2026 по 2033 год, что обусловлено быстрой цифровизацией здравоохранения, расширением больничных сетей, ростом медицинского туризма и растущим внедрением облачных коммуникационных платформ в Китае, Японии, Индии, Южной Корее и Юго-Восточной Азии. Увеличение объема пациентов, растущее использование телемедицины и растущий спрос на многоязычные и многоканальные решения для привлечения пациентов ускоряют рост рынка по всему региону.
Китайский контакт-центр здравоохранения Solutions Market Insight
Китай является крупнейшим вкладчиком в Азиатско-Тихоокеанский регион, поддерживаемый крупномасштабным расширением больниц, цифровыми реформами здравоохранения и сильной государственной поддержкой модернизации ИТ-медицины. Растущий спрос на контакт-центры с искусственным интеллектом, автоматизированную сортировку пациентов и системы управления назначением способствует внедрению в государственных и частных учреждениях здравоохранения.
Японский контактный центр здравоохранения Solutions Market Insight
Япония демонстрирует стабильный рост, обусловленный старением населения, растущим спросом на услуги по поддержке здравоохранения и сильным акцентом на качество обслуживания. Расширенная интеграция CRM, автоматизация и аналитические решения для контакт-центров все чаще используются для управления запросами пациентов, координации хронической помощи и связи, связанной со страхованием.
Контакт-центр здравоохранения Индии Solutions Market Insight
Индия становится быстрорастущим рынком благодаря быстрому расширению больниц, растущим платформам телемедицины и растущим инвестициям в цифровое здравоохранение. Увеличение потребностей в вовлечении пациентов, аутсорсинг здравоохранения и государственные инициативы в области цифрового здравоохранения ускоряют внедрение масштабируемых и экономически эффективных решений для контакт-центров здравоохранения.
Южнокорейский контакт-центр здравоохранения Solutions Market Insight
Южная Корея вносит значительный вклад благодаря сильной оцифровке здравоохранения, передовой телекоммуникационной инфраструктуре и широкому распространению медицинских услуг на основе искусственного интеллекта. Спрос на интеллектуальные контактные центры, поддерживающие планирование встреч, удаленные консультации и поддержку пациентов, продолжает стимулировать устойчивый рост рынка.
Какие компании занимают лидирующие позиции на рынке решений для контакт-центров здравоохранения
Индустрия решений для контакт-центров здравоохранения в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Genesys (США)
- Aspect Software (США)
- Invensis Technologies Pvt. Ltd. (Индия)
- DATAMARK Incorporated (США)
- Озонетель (Индия)
- Virtusa Corp. (США)
- IBM (США)
- 3CLogic (США)
- 8x8, Inc. (США)
- ALE International (Франция)
- Интеллектуальная собственность AT&T (США)
- Avaya Inc. (США)
- Cisco Systems, Inc. (США)
- CenturyLink (США)
- Lumen Technologies (США)
- Plantronics, Inc. (США)
- Mitel Networks Corp. (Канада)
- RingCentral, Inc. (США)
- Сангома (Канада)
- Nextiva (США)
Каковы последние события на мировом рынке решений для контакт-центров здравоохранения
- В апреле 2025 года Amazon Web Services (AWS) объявила о запуске следующего этапа своего акселератора AWS Healthcare Accelerator с новым акцентом на продвижение справедливости в области здравоохранения, пригласив к участию стартапы с операциями в США и приложениями для здравоохранения. Эта инициатива дополняет более широкие усилия AWS, в том числе ее Инициативу по обеспечению справедливости в области здравоохранения в размере 40 миллионов долларов США, направленную на использование облачных технологий для сокращения неравенства в доступе к здравоохранению. Эта разработка укрепляет долгосрочную приверженность AWS масштабируемым инновациям в области цифрового здравоохранения и инклюзивной трансформации здравоохранения.
- В июле 2024 года ориентированный на здравоохранение поставщик услуг по автоматизации обслуживания клиентов Syllable завершил раунд финансирования серии B стоимостью 28 миллионов долларов США во главе с Oak HC / FT для расширения своей платформы взаимодействия с пациентами, основанной на ИИ. Компания, базирующаяся в Сан-Хосе, штат Калифорния, использует искусственный интеллект для обработки запросов пациентов с большим объемом данных с помощью голосовых помощников, которые управляют такими задачами, как планирование встреч и поиск поставщиков перед передачей звонков живым агентам. Это финансирование поддерживает растущее внедрение решений контакт-центров на основе ИИ для повышения операционной эффективности и опыта пациентов в медицинских учреждениях.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











