



Сегментация мирового рынка решений в области финансирования здравоохранения по типу оборудования (диагностическое/визуализационное оборудование, специализированные кровати, хирургические инструменты, дезинфекционное оборудование и ИТ-оборудование), медицинским учреждениям (больницы и системы здравоохранения, амбулаторные центры визуализации, амбулаторные хирургические центры, врачебные практики и амбулаторные клиники, диагностические лаборатории, клиники неотложной помощи, учреждения квалифицированного сестринского ухода, аптеки и другие), услугам (финансирование оборудования и технологий, финансирование оборотного капитала, решения по проектному финансированию и корпоративное кредитование) — тенденции отрасли и прогноз до 2033 года.
Каковы размеры и темпы роста финансовых решений в области здравоохранения
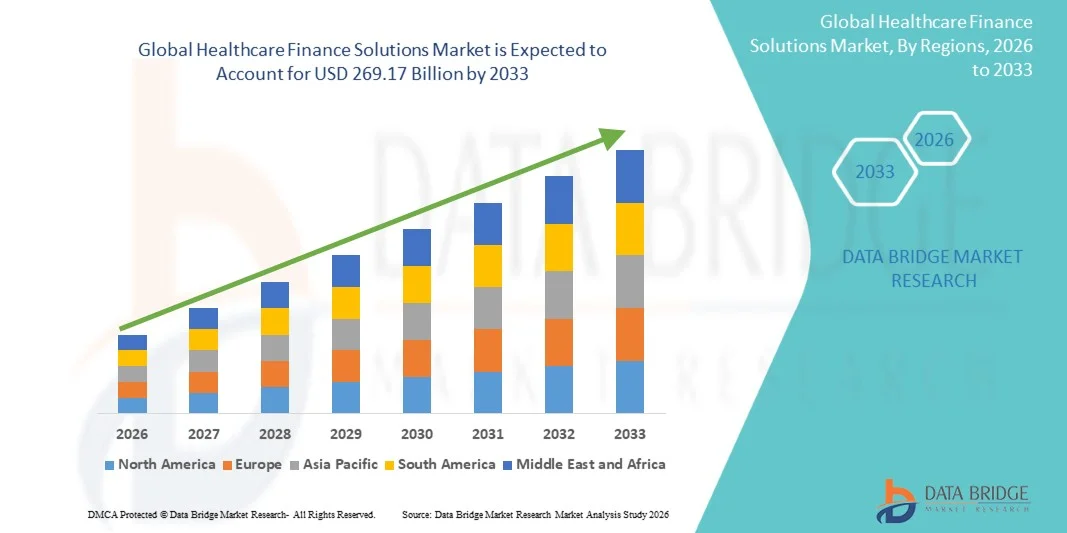
- По данным Data Bridge Market Research Analysis Объем мирового рынка решений в области финансирования здравоохранения оценивается141,19 млрд долларов в 2025 годуОжидается, что он достигнет269,17 млрд долларов к 2033 году, вCAGR 8,40%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущим спросом на эффективное управление финансами в организациях здравоохранения, а также растущей потребностью в оптимизации выставления счетов, обработки претензий и управления циклом доходов в больницах и поставщиках медицинских услуг.
- Кроме того, растущее давление, направленное на сокращение расходов на здравоохранение, повышение операционной эффективности и прозрачности финансовых операций, стимулирует принятие передовых решений в области финансирования здравоохранения. Эти факторы ускоряют внедрение решений для финансирования здравоохранения, тем самым значительно стимулируя рост рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$141,19 млрд.
- Ожидаемая рыночная стоимость (2033):$269,17 млрд.
- Прогноз CAGR (2026–2033):8.40%
Каковы основные выводы финансовых решений здравоохранения
- Решения для финансирования здравоохранения, которые включают программное обеспечение и услуги для управления циклом доходов, выставления счетов за медицинские услуги, обработки претензий, управления платежами и финансовой аналитики, становятся все более важными для поставщиков медицинских услуг и плательщиков для повышения финансовой эффективности, снижения административного бремени и обеспечения точного возмещения в больницах, клиниках и системах здравоохранения.
- Растущий спрос на решения для финансирования здравоохранения в первую очередь обусловлен растущей сложностью систем выставления счетов за здравоохранение, увеличением расходов на здравоохранение и растущей потребностью в автоматизации и цифровой трансформации финансовых операций в организациях здравоохранения.
- Северная Америка доминировала на рынке решений для финансирования здравоохранения с самой большой долей доходов.41,6% в 2025 году, характеризующийся развитой инфраструктурой здравоохранения, ранним внедрением цифровых финансовых платформ и сильным присутствием крупных поставщиков медицинских ИТ-услуг.США.Значительный рост внедрения решений в области финансирования здравоохранения в больницах и страховых компаниях для повышения эффективности цикла доходов и управления соблюдением требований
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке решений для финансирования здравоохранения в течение прогнозируемого периода, чему будет способствовать расширение инфраструктуры здравоохранения, увеличение инвестиций в ИТ-системы здравоохранения, быстрая цифровизация больничных операций и растущий спрос на эффективные решения для финансового управления в странах с развивающейся экономикой.
- Сегмент больниц и систем здравоохранения доминировал на рынке с наибольшей долей доходов в 46,8% в 2025 году, что обусловлено их обширными потребностями в инфраструктуре и высоким спросом на медицинское оборудование и модернизацию технологий.
Сфера охвата и сегментация рынка финансовых решений здравоохранения
|
Атрибуты |
Финансовые решения здравоохранения Ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции в решениях для финансирования здравоохранения
"Цифровая трансформация и автоматизация в финансовых операциях здравоохранения"
- Значительной и ускоряющейся тенденцией на мировом рынке решений для финансирования здравоохранения является растущая цифровая трансформация финансовых рабочих процессов в больницах, клиниках и системах здравоохранения. Организации здравоохранения все чаще внедряют передовые платформы финансового управления для оптимизации выставления счетов, обработки требований, управления циклом доходов и финансовой отчетности, повышения операционной эффективности и снижения административного бремени.
- Например, многие больницы и поставщики медицинских услуг внедряют интегрированные платформы финансирования здравоохранения, которые позволяют автоматизировать процессы управления претензиями и выставления счетов, помогая уменьшить ошибки и ускорить сроки возмещения. Эти решения поддерживают медицинские учреждения в управлении большими объемами финансовых операций при соблюдении сложных нормативных рамок.
- Интеграция аналитики данных и автоматизации в решения для финансирования здравоохранения позволяет поставщикам получить более глубокое представление о финансовых показателях, тенденциях доходов и операционной неэффективности. Медицинские учреждения могут использовать инструменты прогнозной аналитики для прогнозирования потоков доходов, выявления моделей отказа от претензий и оптимизации стратегий возмещения.
- Растущее внедрение облачных платформ финансового управления также повышает доступность и масштабируемость для организаций здравоохранения. Облачное развертывание позволяет осуществлять мониторинг финансовых данных в режиме реального времени, оптимизировать сотрудничество между департаментами и обеспечить безопасное хранение финансовых записей, помогая учреждениям здравоохранения поддерживать прозрачность и оперативный контроль.
- Этот переход к более интегрированным и основанным на данных системам финансового управления меняет то, как поставщики медицинских услуг управляют циклами доходов и административными процессами. Поскольку системы здравоохранения сталкиваются с растущим финансовым давлением, организации отдают приоритет решениям, которые улучшают финансовую видимость и обеспечивают более стратегическое распределение ресурсов.
- Спрос на решения для финансирования здравоохранения, которые поддерживают автоматизированное выставление счетов, оптимизацию цикла доходов и финансовую аналитику, растет в больницах, специализированных клиниках и диагностических центрах, поскольку поставщики медицинских услуг стремятся повысить операционную эффективность и поддерживать финансовую устойчивость.
Финансовые решения здравоохранения Динамика рынка
водитель
"Увеличение расходов на здравоохранение и растущая сложность управления циклом доходов"
- Растущие глобальные расходы на здравоохранение и растущая сложность систем возмещения расходов на здравоохранение являются основными факторами, способствующими растущему принятию решений в области финансирования здравоохранения. Поставщики медицинских услуг сталкиваются с растущими административными нагрузками, связанными с выставлением счетов, страховыми претензиями и соблюдением нормативных требований, поощряя внедрение передовых систем финансового управления.
- Например, медицинские учреждения внедряют комплексные решения по управлению циклом доходов, которые упрощают выставление счетов пациентам, подачу заявлений и выверку платежей, позволяя поставщикам повысить эффективность сбора доходов и уменьшить административные задержки.
- По мере расширения систем здравоохранения и увеличения объемов пациентов управление финансовыми операциями вручную становится неэффективным и подверженным ошибкам. Решения в области финансирования здравоохранения помогают организациям автоматизировать финансовые рабочие процессы, уменьшить отказы в удовлетворении требований и обеспечить более быстрое возмещение от страховых компаний.
- Кроме того, растущее внедрение электронных медицинских записей (EHR) и цифровых платформ здравоохранения увеличивает спрос на интегрированные системы управления финансами, которые могут легко соединять клинические данные с процессами выставления счетов и возмещения расходов.
- Потребность в повышении финансовой прозрачности, эффективном управлении затратами и оптимизации получения доходов побуждает больницы и поставщиков медицинских услуг инвестировать в передовые платформы финансирования здравоохранения, которые поддерживают долгосрочную финансовую стабильность.
Сдержанность/вызов
"Высокие затраты на внедрение и проблемы безопасности данных"
- Высокие затраты на внедрение и техническое обслуживание, связанные с передовыми решениями в области финансирования здравоохранения, представляют собой серьезную проблему для роста рынка, особенно для малых и средних поставщиков медицинских услуг. Развертывание сложных платформ финансового управления часто требует значительных инвестиций в ИТ-инфраструктуру, лицензирование программного обеспечения и обучение сотрудников.
- Например, небольшие медицинские учреждения могут столкнуться с финансовыми ограничениями при внедрении комплексных платформ управления циклом доходов, что ограничивает их способность полностью внедрять передовые технологии финансирования здравоохранения.
- Кроме того, проблемы, связанные с конфиденциальностью данных и безопасностью финансовых данных, остаются серьезной проблемой в экосистеме финансирования здравоохранения. Платформы финансирования здравоохранения хранят конфиденциальную информацию о счетах пациентов, страховые записи и финансовые данные, что делает их потенциальными целями для киберугроз и утечек данных.
- Организации здравоохранения должны обеспечить строгое соблюдение правил защиты данных в области здравоохранения и принять строгие меры кибербезопасности для защиты конфиденциальной финансовой информации и информации о пациентах от несанкционированного доступа.
- Решение этих проблем с помощью экономически эффективных моделей решений, расширенных рамок кибербезопасности и масштабируемых облачных платформ будет иметь важное значение для поддержки более широкого внедрения решений в области финансирования здравоохранения и обеспечения устойчивого роста рынка.
Как сегментируются финансовые решения в области здравоохранения
Рынок сегментирован на основе оборудования, медицинских учреждений и услуг.
• По оборудованию
На основе оборудования рынок решений для финансирования здравоохранения сегментирован на диагностическое / визуальное оборудование, специализированные кровати, хирургические инструменты, оборудование для дезактивации и ИТ-оборудование. Сегмент оборудования для диагностики и визуализации доминировал на рынке с самой большой долей выручки в 38,6% в 2025 году, что обусловлено высокой стоимостью передовых систем визуализации, таких как МРТ, КТ-сканеры и ультразвуковые устройства, которые требуют финансовой поддержки. Поставщики медицинских услуг все больше полагаются на финансовые решения для приобретения современных диагностических технологий без серьезных первоначальных инвестиций. Больницы и диагностические центры предпочитают гибкие структуры финансирования, которые позволяют модернизировать оборудование при сохранении стабильности денежных потоков. Растущая распространенность хронических заболеваний и растущий спрос на раннее выявление заболеваний также стимулируют инвестиции в технологии визуализации. Медицинские учреждения сосредоточены на расширении своих диагностических возможностей для улучшения результатов лечения пациентов и операционной эффективности. Поставщики финансовых услуг поддерживают модели аренды и рассрочки, которые облегчают доступ к дорогостоящему оборудованию. Технологические достижения в области визуализации, включая диагностику на основе ИИ и цифровые радиологические системы, еще больше побуждают поставщиков медицинских услуг инвестировать в новое оборудование. Малые и средние больницы особенно зависят от финансирования оборудования для модернизации своей инфраструктуры. Государственные инициативы по расширению диагностической инфраструктуры также способствуют росту сегмента. Расширение партнерских отношений между финансовыми учреждениями и производителями медицинских изделий еще больше повышает доступность финансирования. Сохраняющийся спрос на точную диагностику обеспечивает устойчивое доминирование этого сегмента на рынке решений для финансирования здравоохранения.
Ожидается, что в сегменте ИТ-оборудования будет наблюдаться самый быстрый рост на 20,9% CAGR с 2026 по 2033 год, чему способствует быстрая цифровая трансформация систем здравоохранения во всем мире. Медицинские организации все чаще инвестируют в ИТ-инфраструктуру, такую как электронные системы медицинских записей (EHR), информационные системы больниц и облачные платформы управления данными. Финансовые решения помогают поставщикам медицинских услуг внедрять передовые цифровые инструменты, не нарушая их капитальные бюджеты. Растущее значение аналитики медицинских данных и взаимодействия ускоряет инвестиции в ИТ-инфраструктуру. Расширение телемедицины и систем удаленного мониторинга пациентов также способствуют росту спроса на финансирование ИТ-оборудования для здравоохранения. Решения кибербезопасности и платформы управления цифровыми записями требуют постоянного обновления, побуждая учреждения здравоохранения полагаться на финансовые механизмы. Правительства и регулирующие органы продвигают цифровые системы здравоохранения для повышения эффективности и безопасности пациентов. Облачные вычисления и управляемые ИИ системы поддержки клинических решений также увеличивают потребность в ИТ-инвестициях. Медицинские учреждения предпочитают лизинговые или подписные модели для поддержания обновленной цифровой инфраструктуры. Финансовые провайдеры внедряют индивидуальные пакеты финансирования для цифровой трансформации здравоохранения. Ожидается, что растущая зависимость от моделей предоставления услуг, основанных на технологиях, значительно ускорит рост финансирования ИТ-оборудования в течение прогнозируемого периода.
• Медицинский центр
На базе медицинского учреждения рынок Healthcare Finance Solutions сегментирован на больницы и системы здравоохранения, амбулаторные центры визуализации, амбулаторные хирургические центры, врачебные практики и амбулаторные клиники, диагностические лаборатории, клиники неотложной помощи, квалифицированные медицинские учреждения, аптеки и другие. Сегмент больниц и систем здравоохранения доминировал на рынке с наибольшей долей доходов в 46,8% в 2025 году, что обусловлено их обширными инфраструктурными требованиями и высоким спросом на медицинское оборудование и модернизацию технологий. Большие больницы требуют значительных финансовых ресурсов для приобретения современного диагностического оборудования, хирургических инструментов и цифровых медицинских платформ. Решения в области финансирования здравоохранения помогают больницам управлять капитальными затратами при сохранении операционной ликвидности. Больницы часто требуют финансирования проектов расширения, модернизации учреждений и модернизации клинических отделений. Увеличение объема пациентов и растущий спрос на специализированные методы лечения также побуждают больницы инвестировать в передовые медицинские технологии. Финансовые учреждения предоставляют индивидуальные модели кредитования для поддержки развития инфраструктуры больниц. Стратегическое сотрудничество между больницами и финансовыми учреждениями улучшает доступ к гибким механизмам финансирования. Государственные инвестиции в здравоохранение и инициативы по модернизации также поддерживают потребности в финансировании в крупных больничных системах. Больницы все больше полагаются на лизинговые модели для модернизации и замены оборудования. Расширение многопрофильных больниц и частных медицинских сетей способствует доминированию сегмента. Постоянные инвестиции в инфраструктуру здравоохранения обеспечивают устойчивое лидерство больниц и систем здравоохранения на рынке решений для финансирования здравоохранения.
Ожидается, что сегмент амбулаторных центров визуализации будет наблюдать самый быстрый CAGR в 19,4% с 2026 по 2033 год, что обусловлено растущим сдвигом в сторону амбулаторных диагностических услуг и экономичных моделей предоставления медицинских услуг. Амбулаторные центры визуализации предлагают специализированные диагностические услуги, такие как МРТ, КТ-сканирование и ультразвуковые процедуры вне больничных условий. Эти объекты требуют финансовых решений для приобретения передового оборудования для обработки изображений и поддержания операционной эффективности. Растущий спрос на раннюю диагностику заболеваний и профилактическое медицинское обслуживание увеличивает посещение пациентами центров визуализации. Поставщики медицинских услуг предпочитают механизмы финансирования, чтобы снизить финансовое бремя покупки дорогостоящих технологий визуализации. Технологические достижения в системах визуализации также побуждают центры регулярно обновлять свое оборудование. Расширение независимых поставщиков диагностических услуг еще больше стимулирует спрос на финансирование. Страховые компании все чаще поддерживают амбулаторную диагностику из-за более низких затрат на лечение по сравнению с больничными учреждениями. Растущая осведомленность о профилактическом скрининге здоровья также повышает спрос на услуги визуализации. Финансовые учреждения предлагают гибкие планы аренды и рассрочки оборудования, адаптированные к амбулаторным учреждениям. Ожидается, что увеличение числа диагностических цепочек и автономных центров визуализации во всем мире значительно ускорит рост этого сегмента.
• Услуги
На основе услуг рынок решений для финансирования здравоохранения сегментирован на финансирование оборудования и технологий, финансирование оборотного капитала, решения для финансирования проектов и корпоративное кредитование. Сегмент финансирования оборудования и технологий доминировал на рынке с наибольшей долей доходов в 41,3% в 2025 году, что обусловлено растущей потребностью поставщиков медицинских услуг в приобретении современных медицинских технологий без крупных первоначальных инвестиций. Медицинские учреждения часто требуют финансовых решений для покупки диагностического оборудования, хирургических устройств и цифровых систем здравоохранения. Финансирование оборудования позволяет больницам и клиникам распределять платежи с течением времени, сохраняя при этом доступ к передовым медицинским технологиям. Растущий спрос на технологически продвинутые медицинские устройства также стимулирует потребность в гибких моделях финансирования. Финансовые учреждения сотрудничают с производителями медицинских изделий, предлагая комплексные пакеты финансирования. Лизинговые модели позволяют поставщикам медицинских услуг периодически обновлять оборудование без финансового напряжения. Небольшие медицинские учреждения в значительной степени полагаются на финансирование для поддержания конкурентоспособности услуг. Растущие инвестиции в инфраструктуру здравоохранения в странах с развивающейся экономикой еще больше повышают спрос на финансирование оборудования. Поставщики финансовых услуг внедряют индивидуальные решения, адаптированные к оперативным потребностям поставщиков медицинских услуг. Технологические достижения в области медицинского оборудования продолжают увеличивать потребности в капитальных затратах. Эти факторы в совокупности обеспечивают постоянное доминирование финансирования оборудования и технологий на рынке решений для финансирования здравоохранения.
Сегмент финансирования оборотных средств, как ожидается, продемонстрирует самый быстрый CAGR в 18,7% с 2026 по 2033 год, что обусловлено растущей потребностью поставщиков медицинских услуг в управлении операционными расходами и поддержании стабильности денежных потоков. Больницы и клиники требуют финансирования оборотного капитала для покрытия ежедневных эксплуатационных расходов, таких как заработная плата персонала, медицинские принадлежности и техническое обслуживание объектов. Сезонные колебания объемов пациентов и задержки с выплатой страховых возмещений создают проблемы для поставщиков медицинских услуг. Финансирование оборотного капитала помогает организациям поддерживать бесперебойное предоставление медицинских услуг во время финансовых разрывов. Растущее число частных больниц и клиник увеличивает спрос на краткосрочные финансовые решения. Финансовые учреждения предлагают индивидуальные кредитные линии и гибкие варианты погашения для поставщиков медицинских услуг. Цифровые финансовые платформы упрощают процессы утверждения и распределения финансирования здравоохранения. Организации здравоохранения все больше полагаются на кредиты оборотного капитала для поддержки расширения и операционной эффективности. Растущие расходы на здравоохранение и эксплуатационные расходы также способствуют росту спроса на решения для оборотного капитала. Стратегическое сотрудничество между финансовыми учреждениями и организациями здравоохранения также улучшает доступность финансирования. Ожидается, что эти факторы будут существенно способствовать быстрому росту финансирования оборотного капитала на рынке решений для финансирования здравоохранения в течение прогнозируемого периода.
В каком регионе самая большая доля финансовых решений в сфере здравоохранения
- Северная Америка доминировала на рынке решений для финансирования здравоохранения с самой большой долей доходов.41,6% в 2025 годуОн характеризуется высокоразвитой инфраструктурой здравоохранения, ранним внедрением цифровых финансовых платформ и сильным присутствием крупных поставщиков медицинских ИТ-услуг по всему региону. Организации здравоохранения в Северной Америке все чаще внедряют передовые решения в области финансирования здравоохранения для оптимизации управления циклом доходов, повышения точности выставления счетов и повышения операционной эффективности в больницах, клиниках и сетях здравоохранения.
- Поставщики медицинских услуг в регионе высоко ценят эффективность, возможности соблюдения нормативных требований и автоматизацию, предлагаемые решениями для финансирования здравоохранения, особенно в таких областях, как медицинское выставление счетов, управление претензиями, обработка платежей и финансовая аналитика. Эти решения позволяют организациям здравоохранения управлять сложными процессами возмещения, уменьшать отказы в удовлетворении требований и поддерживать финансовую прозрачность в системах здравоохранения.
- Это широкое внедрение дополнительно поддерживается высокими расходами на здравоохранение, растущей потребностью в управлении растущими объемами пациентов и растущей сложностью систем возмещения расходов на здравоохранение. Поставщики медицинских услуг и страховые организации отдают приоритет цифровым инструментам управления финансами для повышения финансовой эффективности, оптимизации административных процессов и обеспечения соблюдения нормативных требований, что делает решения в области финансирования здравоохранения важным компонентом современных операций в области здравоохранения.
Финансовые решения здравоохранения США Market Insight
Рынок решений для финансирования здравоохранения США занял самую большую долю доходов2025 год в Северной АмерикеЭто обусловлено быстрым внедрением цифровых систем управления здравоохранением и растущим вниманием к повышению эффективности цикла доходов в организациях здравоохранения. Больницы, группы врачей и сети здравоохранения в США активно внедряют платформы финансирования здравоохранения для более эффективного управления операциями выставления счетов, обработки страховых требований и отслеживания возмещения. Растущая сложность медицинских правил и моделей возмещения дополнительно увеличила потребность в автоматизированных финансовых решениях, которые могут поддерживать управление соблюдением и уменьшать административные нагрузки. Кроме того, сильное присутствие технологических компаний в области здравоохранения, постоянные достижения в ИТ-инфраструктуре здравоохранения и растущая интеграция финансовых систем с платформами электронных медицинских записей (EHR) значительно способствуют расширению рынка решений для финансирования здравоохранения в Соединенных Штатах.
Европейские финансовые решения в области здравоохранения Market Insight
В течение прогнозируемого периода рынок решений для финансирования здравоохранения в Европе будет расширяться с существенным CAGR, главным образом за счет увеличения цифровизации систем здравоохранения и растущей потребности в эффективном финансовом управлении в больницах и учреждениях здравоохранения. Европейские поставщики медицинских услуг все чаще принимают решения в области финансирования здравоохранения для оптимизации административных рабочих процессов, повышения точности выставления счетов и повышения финансовой прозрачности в организациях здравоохранения. Кроме того, правительственные инициативы, способствующие оцифровке здравоохранения, в сочетании с растущим давлением на поставщиков медицинских услуг для управления операционными расходами и повышения финансовой эффективности, поощряют внедрение передовых платформ финансового управления. В регионе наблюдается растущее внедрение систем управления циклом доходов и инструментов финансовой аналитики здравоохранения в больницах, диагностических центрах и страховых компаниях.
Великобритания Healthcare Finance Solutions Market Insight
Ожидается, что рынок решений для финансирования здравоохранения в Великобритании в течение прогнозируемого периода будет расти с заметным CAGR, что обусловлено растущим вниманием к повышению операционной эффективности здравоохранения и управлению растущими расходами на здравоохранение. Поставщики медицинских услуг в Великобритании все чаще внедряют цифровые финансовые решения для оптимизации процессов выставления счетов, улучшения управления претензиями и повышения точности возмещения. Кроме того, продолжающаяся модернизация инфраструктуры здравоохранения и интеграция цифровых технологий в системы здравоохранения стимулируют внедрение платформ финансирования здравоохранения. Ожидается, что присутствие хорошо зарекомендовавших себя учреждений здравоохранения наряду с правительственными инициативами, поддерживающими цифровизацию здравоохранения и финансовую прозрачность, будет способствовать дальнейшему принятию решений в области финансирования здравоохранения в больницах и организациях здравоохранения в стране.
Германия Healthcare Finance Solutions Market Insight
Ожидается, что в течение прогнозируемого периода рынок решений для финансирования здравоохранения в Германии будет расширяться на значительном CAGR, чему будет способствовать растущий спрос на эффективные системы управления финансами в учреждениях здравоохранения и сильный акцент страны на цифровизацию здравоохранения. Поставщики медицинских услуг в Германии все чаще инвестируют в передовые платформы финансирования здравоохранения для оптимизации управления циклом доходов, сокращения административных расходов и улучшения возможностей финансовой отчетности. Хорошо развитая инфраструктура здравоохранения страны в сочетании с растущими инвестициями в ИТ-системы здравоохранения и цифровые технологии здравоохранения поощряет принятие комплексных решений в области финансового управления. Кроме того, необходимость управления сложными структурами возмещения и поддержания нормативного соответствия еще больше стимулирует спрос на решения для финансирования здравоохранения в Германии.
Азиатско-Тихоокеанский рынок финансовых решений в области здравоохранения
Ожидается, что рынок решений для финансирования здравоохранения в Азиатско-Тихоокеанском регионе станетСамый быстрорастущий регион в прогнозный периодЭто обусловлено расширением инфраструктуры здравоохранения, увеличением расходов на здравоохранение и быстрой цифровизацией систем здравоохранения в странах с развивающейся экономикой. В таких странах, как Китай, Япония и Индия, наблюдается растущее внедрение решений в области финансирования здравоохранения, поскольку больницы и поставщики медицинских услуг стремятся улучшить управление финансами, оптимизировать расчетные операции и повысить эффективность цикла доходов. Правительственные инициативы по поддержке внедрения информационных технологий в здравоохранении в сочетании с растущими инвестициями в цифровую инфраструктуру здравоохранения ускоряют внедрение платформ финансирования здравоохранения в регионе. Кроме того, растущий спрос на эффективное административное управление и финансовую прозрачность в организациях здравоохранения способствует расширению рынка в Азиатско-Тихоокеанском регионе.
Японские финансовые решения для здравоохранения Market Insight
Рынок решений для финансирования здравоохранения в Японии набирает обороты благодаря передовой системе здравоохранения страны, растущему внедрению ИТ-технологий в здравоохранении и необходимости эффективного управления растущими расходами на здравоохранение. Поставщики медицинских услуг в Японии все чаще внедряют платформы финансового управления для оптимизации процессов выставления счетов, повышения эффективности обработки претензий и повышения финансовой прозрачности в учреждениях здравоохранения. Сильное внимание страны к инновациям в области здравоохранения и цифровой трансформации побуждает больницы и сети здравоохранения внедрять интегрированные решения в области финансирования здравоохранения. Кроме того, растущий спрос на повышение операционной эффективности и управления затратами в организациях здравоохранения способствует расширению рынка решений для финансирования здравоохранения в Японии.
China Healthcare Finance Solutions Обзор рынка
Китайский рынок решений для финансирования здравоохранения составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстро расширяющейся инфраструктурой здравоохранения страны, увеличением инвестиций в здравоохранение и растущим внедрением цифровых технологий здравоохранения. Больницы и организации здравоохранения в Китае все чаще внедряют решения в области финансирования здравоохранения для управления сложными процессами выставления счетов, оптимизации управления страховыми претензиями и улучшения систем финансовой отчетности. Сильное внимание правительства к модернизации здравоохранения и инициативам в области цифрового здравоохранения побуждает поставщиков медицинских услуг внедрять передовые платформы финансового управления. Кроме того, растущее число больниц, увеличение объема пациентов и растущий спрос на эффективное управление здравоохранением являются ключевыми факторами, стимулирующими рост рынка решений для финансирования здравоохранения в Китае.
Индустрия Healthcare Finance Solutions в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
•Финансовые услуги Siemens(Германия)
•GE HealthCare(США)
•Philips Healthcare(Нидерланды)
•Страйкер(США)
•геологический(США)
Canon Medical Systems Finance (Япония)
Hitachi Capital Healthcare (Япония)
De Lage Landen (DLL) (Нидерланды)
Banc of America Leasing & Capital (США)
Wells Fargo Healthcare Finance (США)
JPMorgan Chase Healthcare Finance (США)
CIT Group Healthcare Finance (США)
TIAA Bank Healthcare Finance (США)
Oak Leasing (Великобритания)
Macquarie Group Healthcare Finance (Австралия)
Mitsubishi HC Capital (Япония)
BNP Paribas Leasing Solutions (Франция)
Société Générale Equipment Finance (Франция)
Truist Healthcare Finance (США)
PNC Healthcare (США)
Каковы последние достижения в области финансовых решений в области здравоохранения
- В мае 2022 года eCapital Corp., специализированный финансовый провайдер, работающий в Северной Америке и Соединенном Королевстве, объявил о приобретении CNH Finance, базирующейся в Коннектикуте фирмы финансовых услуг, ориентированной на сектор здравоохранения. Это приобретение было направлено на укрепление возможностей специализированного финансирования eCapital и расширение его присутствия в кредитовании здравоохранения, что позволило компании предоставлять более широкие финансовые решения для поставщиков медицинских услуг, оборудования и медицинских услуг.
- В июне 2022 года SaveIN, платформа, ориентированная на здравоохранение, объявила о стратегическом партнерстве с MyKare Health, сетью небольших и средних больниц в Индии. Благодаря этому сотрудничеству SaveIN представила безбумажные варианты мгновенного финансирования для стандартизированных и выборных процедур здравоохранения, что позволяет пациентам получить доступ к лечению немедленно, оплачивая гибкие платежи. Это партнерство направлено на повышение доступности медицинских услуг и расширение цифровых решений для финансирования пациентов в сети больниц MyKare Health.
- В июле 2023 года Cigna, глобальная медицинская и страховая компания, объявила о запуске новой платформы Health Savings Account (HSA), предназначенной для повышения вовлеченности потребителей и финансового управления в здравоохранении. Платформа была разработана, чтобы помочь людям лучше планировать и управлять медицинскими расходами за счет экономии, интегрированных финансовых инструментов и повышения прозрачности расходов на здравоохранение. Инициатива подчеркивает растущую роль цифровых финансовых платформ в повышении финансовой грамотности пациентов и доступности медицинских услуг.
- В августе 2023 года Tata Consultancy Services (TCS) заключила стратегическое партнерство с ведущим поставщиком медицинских услуг в Индии для совместной разработки решений для финансирования здравоохранения следующего поколения с использованием передовых технологий, таких как искусственный интеллект и блокчейн. Сотрудничество направлено на повышение прозрачности выставления счетов, управление претензиями и автоматизацию финансовых рабочих процессов в системах здравоохранения, обеспечивая безопасные и эффективные финансовые операции в экосистеме здравоохранения.
- В ноябре 2023 года компания MyHealthcare, занимающаяся цифровыми технологиями в области здравоохранения, объявила о запуске своей вертикали финансирования здравоохранения MyHealthFin, направленной на повышение доступности здравоохранения посредством цифровых финансовых решений. MyHealthFin сотрудничает с несколькими небанковскими финансовыми компаниями (NBFC) для предоставления безбумажных медицинских кредитов и финансирования для госпитализации, диагностики и других медицинских услуг, планируя обслуживать миллионы пациентов в городах уровня 1 и уровня 2.
- В январе 2023 года Fibe (ранее EarlySalary) в партнерстве с Narayana Health, одной из ведущих больничных сетей Индии, представила программу Care Now Pay Later, предлагающую недорогие и недорогие медицинские кредиты для пациентов. Программа позволяет людям немедленно получать доступ к медицинским услугам, оплачивая расходы с помощью гибких вариантов финансирования, поддерживая растущее внедрение цифровых моделей финансирования пациентов в секторе здравоохранения.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











