


Global Hematology Drugs Market Segmentation, By Drugs Class (Anticoagulants, Antiplatelet, Iron Supplements, Anti- thymocyte Globulins, and Others), Route of Administration (Oral, Parenteral, and Others), End-Users (Hospitals, Specialty Clinics, and Others), Distribution Channel (Hospital Pharmacy, Retail Pharmacy, and Others) - Industry Trends and Forecast to 2033
Размер рынка гематологических препаратов
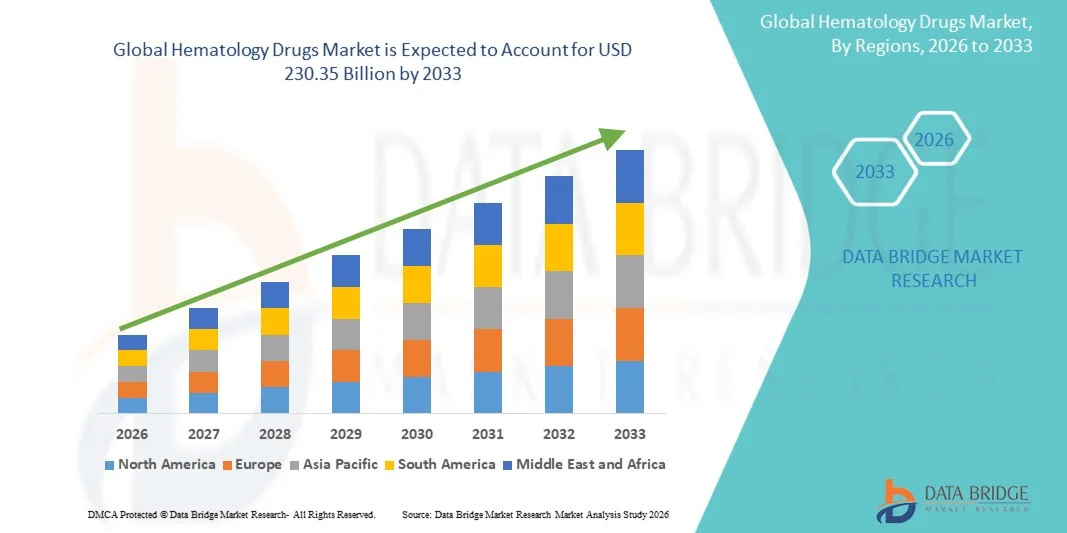
- Согласно анализу Data Bridge Market Research, глобальный размер рынка гематологических препаратов оценивался как119,06 млрд долларов США в 2025 годуОжидается, что он достигнет230,35 млрд долларов к 2033 году, вCAGR 8,60%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью заболеваний, связанных с кровью, таких как анемия, гемофилия, лейкемия и лимфома, а также ростом осведомленности и достижений в подходах к диагностике и лечению, что приводит к увеличению спроса на эффективные гематологические препараты.
- Кроме того, растущие инвестиции в исследования и разработки, внедрение новых методов лечения, включая целевые лекарства и биологические препараты, а также расширение доступа к медицинским услугам ускоряют внедрение решений для гематологических препаратов, тем самым значительно стимулируя рост отрасли.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):$119,06 млрд.
Ожидаемая рыночная стоимость (2033):$230,35 млрд.
Прогноз CAGR (2026–2033):8.60%
Гематология Анализ рынка лекарственных средств
- Гематологические препараты, используемые для лечения заболеваний крови, таких как анемия, лейкемия, лимфома и гемофилия, становятся все более важными в современном здравоохранении из-за их роли в улучшении выживаемости и повышении качества жизни пациентов с помощью целевых и передовых терапевтических подходов.
- Растущий спрос на гематологические препараты в первую очередь подпитывается растущим глобальным бременем заболеваний, связанных с кровью, повышением осведомленности и ранней диагностикой, а также постоянными достижениями в области биологии, генной терапии и точной медицины.
- Северная Америка доминировала на рынке гематологических препаратов с самой большой долей дохода в 43,6% в 2025 году, что обусловлено сильной инфраструктурой здравоохранения, высоким внедрением передовых терапевтических средств и присутствием ведущих фармацевтических компаний, причем США вносят значительный вклад благодаря надежным клиническим исследованиям и одобрениям лекарств.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке гематологических препаратов в течение прогнозируемого периода, зарегистрировав CAGR в 13,8%, чему будет способствовать рост расходов на здравоохранение, улучшение доступа к лечению и увеличение распространенности гематологических расстройств.
- Оральный сегмент доминировал на рынке с долей дохода 55,4% в 2025 году, что обусловлено простотой администрирования, удобством для пациентов и высокими показателями соответствия.
Сегментация рынка лекарственных средств по охвату и гематологии
|
Атрибуты |
Гематология лекарства ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Тенденции рынка гематологических препаратов
"Достижения в целевой терапии и точной медицине"
- Значительной и ускоряющейся тенденцией на мировом рынке гематологических препаратов является растущий акцент на целевых методах лечения и подходах к точной медицине, которые трансформируют ландшафт лечения заболеваний, связанных с кровью. Эти инновации обеспечивают более эффективные и индивидуальные стратегии лечения, улучшая результаты лечения пациентов и уменьшая побочные эффекты.
- Например, разработка целевых биопрепаратов и ингибиторов малых молекул значительно улучшила управление такими состояниями, как лейкемия, лимфома и гемофилия, специально обращаясь к основным механизмам заболевания. Аналогичным образом, достижения в генетическом профилировании позволяют клиницистам адаптировать методы лечения на основе индивидуальных характеристик пациента.
- Интеграция молекулярной диагностики с принятием терапевтических решений повышает точность лечения и позволяет проводить раннее вмешательство, что имеет решающее значение в гематологических условиях. Кроме того, продолжающиеся исследования в области генной терапии и клеточного лечения открывают новые возможности для долгосрочных и потенциально лечебных решений.
- Растущее внедрение персонализированных схем лечения в больницах и специализированных клиниках способствует дальнейшему расширению рынка, поскольку эти подходы предлагают улучшенную эффективность по сравнению с традиционными методами лечения.
- Эта тенденция к более точным, эффективным и ориентированным на пациента решениям лечения меняет клиническую практику и стимулирует постоянные инновации на рынке гематологических препаратов. Следовательно, фармацевтические компании вкладывают значительные средства в исследования и разработки для разработки методов лечения следующего поколения с улучшенными профилями безопасности и эффективности.
- Спрос на передовые и целевые гематологические методы лечения быстро растет как на развитых, так и на развивающихся рынках, поскольку системы здравоохранения все чаще отдают приоритет улучшению ухода за пациентами и долгосрочному лечению заболеваний.
Динамика рынка гематологических препаратов
водитель
«Растущая распространенность гематологических расстройств и растущий спрос на современные методы лечения»
- Растущая частота гематологических расстройств, включая рак крови и нарушения свертываемости крови, является значительным фактором роста рынка гематологических препаратов. Растущая осведомленность, улучшенные диагностические возможности и раннее выявление способствуют повышению показателей лечения во всем мире.
- Например, в последние годы несколько фармацевтических компаний внедрили новые методы лечения и расширили показания для существующих лекарств для удовлетворения неудовлетворенных клинических потребностей в гематологии, тем самым ускоряя рост рынка в течение прогнозируемого периода.
- Поскольку пациенты и медицинские работники ищут более эффективные варианты лечения, передовые методы лечения, такие как моноклональные антитела, иммунотерапия и лечение на основе генов, получают широкое распространение благодаря их улучшенной эффективности и целенаправленным действиям.
- Кроме того, увеличение расходов на здравоохранение и поддерживающие правительственные инициативы облегчают доступ к инновационным методам лечения, особенно в развитых регионах.
- Расширение клинических испытаний и непрерывное развитие трубопроводов также способствуют доступности новых и улучшенных методов лечения различных гематологических состояний.
- Кроме того, растущее внимание к улучшению качества жизни пациентов и снижению бремени болезней способствует принятию долгосрочных и поддерживающих методов лечения, что еще больше стимулирует спрос на рынке.
Сдержанность/вызов
"Высокая стоимость лечения и ограниченная доступность в развивающихся регионах"
- Высокая стоимость, связанная с передовыми гематологическими препаратами, остается серьезной проблемой, особенно для пациентов в странах с низким и средним уровнем дохода. Дорогие схемы лечения и долгосрочные требования к терапии могут ограничить доступ и доступность пациентов.
- Например, бремя расходов на новые биологические препараты и генную терапию может быть значительным, создавая финансовые ограничения как для пациентов, так и для систем здравоохранения, тем самым препятствуя широкому распространению.
- Кроме того, ограниченная инфраструктура здравоохранения и отсутствие доступа к специализированным лечебным центрам в некоторых регионах могут ограничить доступность передовых методов лечения.
- Сложность разработки лекарств, включая строгие нормативные требования и длительные процессы утверждения, еще больше увеличивает затраты и задерживает выход на рынок новых методов лечения.
- Проблемы с ценообразованием и возмещением также создают препятствия, поскольку не все виды лечения полностью покрываются страховыми схемами, особенно на развивающихся рынках.
- Решение этих проблем за счет экономически эффективного производства, расширения инфраструктуры здравоохранения и улучшения механизмов возмещения будет иметь решающее значение для обеспечения более широкого доступа и устойчивого роста на рынке гематологических препаратов.
Сфера рынка гематологических препаратов
Рынок сегментирован на основе класса лекарств, маршрута введения, конечных пользователей и канала распределения.
• Класс наркотиков
На основе класса лекарств рынок гематологических препаратов сегментирован на антикоагулянты, антиагреганты, добавки железа, антитимоцитные глобулины и другие. Сегмент антикоагулянтов доминировал на рынке с долей выручки 38,6% в 2025 году, что обусловлено ростом распространенности тромботических расстройств, сердечно-сосудистых заболеваний и условий свертывания крови. Больницы и специализированные клиники широко назначают антикоагулянты для предотвращения инсультов, тромбоза глубоких вен и легочной эмболии. Сегмент выигрывает от сильных клинических рекомендаций и широкого признания врача. Увеличение гериатрической популяции и сидячий образ жизни способствуют более высокой заболеваемости. Фармацевтические компании постоянно внедряют более безопасные и эффективные антикоагулянтные препараты. Благоприятная политика возмещения на развитых рынках поддерживает доступность. Сегмент также обусловлен увеличением хирургических процедур, требующих антикоагулянтной терапии. Растущая осведомленность о ранней диагностике и профилактической помощи повышает спрос. Сильные распределительные сети обеспечивают доступность лекарств во всех регионах. Постоянный мониторинг и длительная терапия нуждаются в дальнейшей поддержке роста. Сегмент остается основным источником общих доходов рынка.
Ожидается, что сегмент добавок железа будет наблюдать самый быстрый CAGR в 9,7% с 2026 по 2033 год, что обусловлено растущей распространенностью железодефицитной анемии во всем мире. Растущие случаи среди женщин, детей и гериатрических групп населения поддерживают спрос. Правительства и организации здравоохранения продвигают программы по добавлению железа, особенно в развивающихся регионах. Повышение осведомленности о дефиците питательных веществ способствует ранней диагностике и лечению. Фармацевтические компании разрабатывают передовые препараты с улучшенной абсорбцией и меньшим количеством побочных эффектов. Расширение доступа к здравоохранению на развивающихся рынках способствует внедрению. Сегмент выигрывает от внебиржевой доступности и простоты использования. Растущее внимание к профилактическому здравоохранению поддерживает долгосрочный спрос. Растущие инициативы в области материнского здравоохранения также способствуют росту. Технологические достижения в разработке добавок повышают эффективность. Растущие расходы на здравоохранение также способствуют расширению. Ожидается, что сегмент будет неуклонно расти в течение прогнозируемого периода.
• По маршруту администрации
На основе маршрута администрирования рынок сегментирован на устный, парентеральный и другие. Оральный сегмент доминировал на рынке с долей дохода 55,4% в 2025 году, что обусловлено простотой администрирования, удобством для пациентов и высокими показателями соответствия. Пероральные гематологические препараты, включая добавки железа и некоторые антикоагулянты, широко назначаются для длительной терапии. Пациенты предпочитают пероральные препараты из-за неинвазивного характера и простоты использования. Сегмент выигрывает от широкой доступности через розничные аптеки. Фармацевтические компании в значительной степени сосредоточены на пероральных препаратах из-за высокого спроса. Увеличение распространенности хронических заболеваний крови поддерживает долгосрочное использование. Сегмент также обусловлен улучшенными лекарственными препаратами, повышающими абсорбцию и эффективность. Растущая осведомленность о раннем лечении способствует усыновлению. Сильные цепочки поставок обеспечивают доступность в разных регионах. Медицинские работники предпочитают пероральные препараты для амбулаторной помощи. Еще одним преимуществом является экономическая эффективность по сравнению с инъекционными формами. Сегмент продолжает доминировать на рынке.
Ожидается, что в парентеральном сегменте самый быстрый CAGR составит 10,2% с 2026 по 2033 год, что обусловлено растущим спросом на быстрое и эффективное лечение в острых состояниях. Инъекционные гематологические препараты широко используются в больницах для оказания критической помощи и хирургических процедур. Сегмент выигрывает от высокой биодоступности и более быстрого терапевтического действия. Растущее число госпитализаций и экстренных случаев поддерживает спрос. Технологические достижения в инъекционных устройствах повышают безопасность пациентов. Увеличение использования биологических препаратов и специализированных методов лечения способствует росту. Медицинские работники предпочитают парентеральные маршруты для лечения тяжелых заболеваний, требующих немедленного вмешательства. Расширение инфраструктуры здравоохранения на развивающихся рынках стимулирует внедрение. Сегмент также поддерживается ростом распространенности сложных заболеваний крови. Фармацевтические компании сосредоточены на разработке передовых инъекционных методов лечения. Улучшение результатов лечения пациентов парентеральными препаратами стимулирует рост. Ожидается, что сегмент значительно расширится.
• Конечными пользователями
На базе конечных пользователей рынок сегментирован на больницы, специализированные клиники и другие. Сегмент больниц доминировал на рынке с долей выручки 51,2% в 2025 году, что обусловлено высоким притоком пациентов и наличием передовой инфраструктуры здравоохранения. Больницы служат первичными центрами диагностики и лечения гематологических расстройств. Сегмент выигрывает от квалифицированных медицинских работников и доступа к передовым диагностическим инструментам. Увеличение числа хирургических процедур и чрезвычайных случаев поддерживает спрос. Больницы оборудованы для эффективного применения как пероральной, так и инъекционной терапии. Сильные системы закупок и политика возмещения дополнительно поддерживают рост. Государственные инициативы в области здравоохранения расширяют возможности больниц. Сегмент также поддерживается текущими клиническими испытаниями и исследовательской деятельностью. Высокое доверие пациентов к медицинскому обслуживанию способствует доминированию. Интеграция передовых технологий улучшает результаты лечения. Рост расходов на здравоохранение еще больше стимулирует спрос. Сегмент остается крупнейшим вкладчиком.
Ожидается, что в сегменте специализированных клиник самый быстрый CAGR составит 9,9% с 2026 по 2033 год, что обусловлено растущим предпочтением специализированной помощи и амбулаторного лечения. Специализированные клиники специализируются на гематологии и онкологических услугах, предлагая адресные решения лечения. Пациенты предпочитают клиники для индивидуального ухода и более короткого времени ожидания. Сегмент выигрывает от растущей осведомленности о нарушениях крови. Все большее число специализированных медицинских центров поддерживает расширение. Клиники предлагают экономически эффективное лечение по сравнению с больницами. Технологические достижения позволяют расширить возможности диагностики и лечения. Рост спроса на амбулаторную помощь способствует росту. Правительственные инициативы по улучшению доступа к специализированной помощи поддерживают усыновление. Сегмент также обусловлен повышением удобства и доступности для пациентов. Расширение городской инфраструктуры здравоохранения повышает спрос. Ожидается, что сегмент будет неуклонно расти в течение прогнозируемого периода.
• Распределительный канал
На основе канала дистрибуции рынок сегментирован в Больничную аптеку, Розничную аптеку и другие. Сегмент больничных аптек доминировал на рынке с долей выручки 49,5% в 2025 году, чему способствовало прямое администрирование лекарств в больницах. Больничные аптеки обеспечивают правильное хранение, обработку и дозирование гематологических препаратов. Сегмент выигрывает от сильных систем цепочки поставок и массовых закупок. Медицинские работники полагаются на больничные аптеки для точного дозирования и безопасности пациентов. Увеличение числа госпитализаций и лечение хронических заболеваний поддерживают спрос. Страховое покрытие часто связано с распределением лекарств в больницах. Государственные программы здравоохранения еще больше укрепляют сегмент. Расширенная инфраструктура обеспечивает качество и доступность лекарств. Больницы играют ключевую роль в начале лечения. Сегмент поддерживается высоким доверием и надежностью пациентов. Постоянное расширение медицинских учреждений способствует росту. Сегмент остается доминирующим на рынке.
Ожидается, что в сегменте розничных аптек самый быстрый CAGR составит 10,5% с 2026 по 2033 год, что обусловлено растущим спросом на доступные и удобные лекарства. Пациенты предпочитают розничные аптеки для легкого доступа к пероральным лекарствам и добавкам. Растущая распространенность хронических заболеваний, требующих длительного лечения, поддерживает спрос. Розничные аптеки пользуются широким присутствием в городских и сельских районах. Повышение осведомленности о самолечении и профилактической помощи способствует росту. Фармацевтические компании расширяют сети дистрибуции через розничные каналы. Конкурентоспособное ценообразование и доступность непатентованных лекарственных средств способствуют их принятию. Этот сегмент также обусловлен улучшением доступности здравоохранения на развивающихся рынках. Технологические достижения в управлении аптеками повышают эффективность. Растущее предпочтение потребителей удобству способствует расширению. Правительственные правила, поддерживающие розничные продажи лекарств, также способствуют росту. Ожидается, что сегмент значительно вырастет в течение прогнозируемого периода.
Гематологический рынок лекарственных средств Региональный анализ
- Северная Америка доминировала на рынке гематологических препаратов с самой большой долей дохода в 43,6% в 2025 году, чему способствовала сильная инфраструктура здравоохранения, широкое внедрение передовых методов лечения и присутствие ведущих фармацевтических компаний. Регион выигрывает от обширной клинической исследовательской деятельности, быстрых разрешений регулирующих органов и раннего доступа к инновационным вариантам лечения, при этом США вносят значительный вклад через надежные трубопроводы разработки лекарств и расширяют разрешения на новые гематологические методы лечения.
- Системы здравоохранения в регионе подчеркивают раннюю диагностику и расширенные протоколы лечения, что приводит к более широкому принятию целевых методов лечения, иммунотерапии и биологических препаратов для таких состояний, как лейкемия, лимфома и анемия. Наличие специализированных гематологических центров и квалифицированных медицинских работников еще больше повышает доступность лечения и результаты лечения пациентов.
- Этот широко распространенный рост также поддерживается высокими расходами на здравоохранение, благоприятной политикой возмещения и повышением осведомленности о нарушениях крови, установлением передовых гематологических препаратов в качестве предпочтительного варианта лечения в больницах и специализированных клиниках.
Американский рынок гематологических препаратов Insight
Американский рынок гематологических препаратов занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовали сильные возможности исследований и разработок и широкое внедрение инновационных методов лечения. Устоявшаяся экосистема здравоохранения страны в сочетании с присутствием крупных фармацевтических компаний продолжает ускорять разработку и коммерциализацию передовых гематологических препаратов. Кроме того, растущая распространенность гематологических расстройств и растущий спрос на персонализированные подходы к лечению значительно способствуют расширению рынка. Благоприятные структуры возмещения и продолжающиеся клинические испытания еще больше поддерживают рост рынка гематологических препаратов в США.
Европейское исследование рынка гематологических препаратов
По прогнозам, рынок гематологических препаратов в Европе будет расширяться при существенном CAGR в течение прогнозируемого периода, в первую очередь за счет увеличения распространенности заболеваний крови и сильной государственной поддержки систем здравоохранения. Регион выигрывает от хорошо отлаженной нормативно-правовой базы и растущего принятия передовых вариантов лечения, включая биологические препараты и целевую терапию. Увеличение инвестиций в инфраструктуру здравоохранения и научно-исследовательские инициативы способствуют разработке и доступности инновационных препаратов. Кроме того, растущее использование биоаналогов улучшает доступность и расширяет доступ пациентов в европейских странах.
Британский рынок гематологических препаратов Insight
Ожидается, что в течение прогнозируемого периода рынок гематологических препаратов в Великобритании будет расти с заметным CAGR, что обусловлено повышением осведомленности о гематологических условиях и растущим спросом на эффективные варианты лечения. Сильная система здравоохранения страны и поддерживаемые правительством инициативы обеспечивают лучший доступ к передовым методам лечения. Кроме того, растущее внедрение биоаналогов и продолжающиеся клинические исследования повышают доступность лечения. Ориентация на раннюю диагностику и улучшение управления заболеваниями также способствует устойчивому росту рынка.
Немецкий рынок гематологических препаратов Insight
Ожидается, что в течение прогнозируемого периода рынок гематологических препаратов в Германии будет расширяться на значительном CAGR, чему будет способствовать развитая инфраструктура здравоохранения и увеличение инвестиций в медицинские исследования. Акцент Германии на высококачественные медицинские услуги и инновации поддерживает внедрение новых методов лечения гематологии. Растущая популяция пациентов, страдающих от заболеваний крови, стимулирует спрос на эффективные и долгосрочные методы лечения. Кроме того, благоприятная политика возмещения и присутствие ведущих фармацевтических компаний также способствуют расширению рынка.
Азиатско-Тихоокеанский рынок гематологических препаратов
Рынок гематологических препаратов в Азиатско-Тихоокеанском регионе будет расти на самом быстром CAGR 13,8% в течение прогнозируемого периода с 2026 по 2033 год, чему способствуют растущие расходы на здравоохранение, улучшение доступа к лечению и увеличение распространенности гематологических расстройств. Быстрые достижения в области инфраструктуры здравоохранения, наряду с растущей осведомленностью о ранней диагностике и лечении, способствуют росту рынка в регионе. Правительственные инициативы, направленные на расширение охвата услугами здравоохранения и увеличение инвестиций в фармацевтическое производство, также поддерживают внедрение передовых методов лечения. Кроме того, расширение доступности экономически эффективных вариантов лечения способствует повышению доступности в странах с формирующейся рыночной экономикой.
Японский рынок гематологических препаратов
Японский рынок гематологических препаратов набирает обороты благодаря передовой системе здравоохранения страны и сильному акценту на инновации в лечении. Растущая распространенность гематологических расстройств в сочетании с растущим старением населения стимулирует спрос на эффективные методы лечения. Хорошо зарекомендовавшая себя нормативно-правовая база Японии и широкое внедрение передовых технологий способствуют дальнейшему росту рынка. Кроме того, продолжающиеся исследования и сотрудничество между фармацевтическими компаниями способствуют расширению предложения гематологических препаратов в стране.
Китайский рынок гематологических препаратов
Китайский рынок гематологических препаратов составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется большим количеством пациентов в стране и быстро растущим сектором здравоохранения. Увеличение инвестиций в здравоохранение и улучшение диагностических возможностей стимулируют спрос на гематологические препараты. В Китае также наблюдается значительный рост отечественного фармацевтического производства, что повышает доступность и доступность вариантов лечения. Кроме того, поддержка государственной политики и повышение осведомленности о заболеваниях крови являются ключевыми факторами, способствующими росту рынка в Китае.
Доля рынка гематологических препаратов
Отрасль препаратов для гематологии в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Novartis (Швейцария)
- Рош (Швейцария)
- Pfizer (США)
- Bristol-Myers Squibb (США)
- Johnson & Johnson (США)
- Амген (США)
- Eli Lilly & Company (США)
- Санофи (Франция)
- Takeda Pharmaceutical Company (Япония)
- Bayer (Германия)
- GlaxoSmithKline (Великобритания)
- AstraZeneca (Великобритания)
- AbbVie (США)
- Teva Pharmaceutical Industries (Израиль)
- Astellas Pharma (Япония)
- Дайичи Санкё (Япония)
- CSL Behring (Австралия)
- Грифолс (Испания)
- BioMarin Pharmaceutical (США)
- Biogen (США)
Последние события на мировом рынке гематологических препаратов
- В ноябре 2024 года FDA США одобрило Revuforj (revumenib), разработанный Syndax Pharmaceuticals для лечения острого лейкоза с транслокациями гена KMT2A, введя первую в своем классе терапию ингибитором менина, которая нацелена на ключевой фактор прогрессирования рака крови. Это одобрение ознаменовало значительный прогресс в точной медицине для гематологических злокачественных новообразований.
- В июле 2025 года FDA США одобрило Lynozyfic от Regeneron для лечения множественной миеломы у пациентов, которые получили несколько предыдущих методов лечения. Это одобрение предоставило новый вариант лечения рецидивирующих или рефрактерных случаев, устраняя неудовлетворенные потребности в передовых гематологических раковых заболеваниях.
- В октябре 2025 года FDA США одобрило Blenrep (белантамаб мафодотин) GSK в комбинированной терапии рецидивирующей или рефрактерной множественной миеломы, отмечая возвращение препарата на рынок после более раннего выхода. Одобрение было поддержано клиническими данными, показывающими значительное снижение риска смерти и улучшение выживаемости без прогрессирования, подчеркивая достижения в комбинированных схемах для гематологических видов рака.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











