Мировой рынок препаратов для лечения гемофилии B по лекарственным препаратам (концентрат фактора свертывания крови, рекомбинантные концентраты факторов свертывания крови, десмопрессин и другие), лечению (по требованию, профилактике ), способу введения (перорально, инъекционно), конечным пользователям (больницы, уход на дому, специализированные клиники и другие), каналу сбыта (больничная аптека, интернет-аптека, розничная аптека) — тенденции отрасли и прогноз до 2029 года.
Каков размер рынка гемофилии B и темпы роста
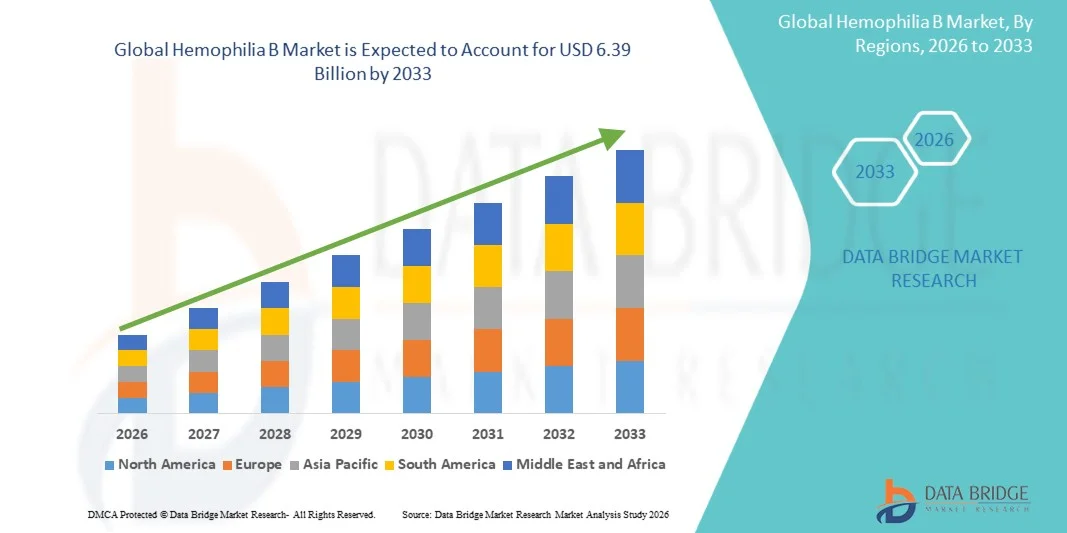
- По данным Data Bridge Market Research Analysis Глобальная гемофилия Размер рынка B оценивается в3,21 млрд долларов в 2025 годуОжидается, что он достигнет$6,39 млрд. к 2033 году, вCAGR 9.00%в течение прогнозируемого периода
- Рост рынка в первую очередь обусловлен увеличением распространенности гемофилии B и постоянными достижениями в вариантах лечения, включая расширенную терапию с фактором IX периода полураспада и новые методы лечения.генная терапиякоторые значительно улучшают результаты лечения пациентов и снижают нагрузку на лечение
- Кроме того, растущая осведомленность, улучшенные показатели диагностики и растущий спрос на долгосрочные, эффективные и удобные решения для лечения позиционируют передовую терапию в качестве предпочтительного стандарта лечения. Эти комбинированные факторы ускоряют внедрение инновационных методов лечения гемофилии В, тем самым существенно стимулируя рост рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$3,21 млрд.
- Ожидаемая рыночная стоимость (2033):$6,39 млрд.
- Прогноз CAGR (2026–2033):9.00%
Каковы основные выводы рынка гемофилии B
- Гемофилия B, редкое генетическое заболевание, вызванное дефицитом фактора свертывания IX, требует пожизненного управления с помощью заместительной терапии и передовых подходов к лечению, что делает его критическим сегментом на более широком рынке терапии редких заболеваний как в развитых, так и в новых системах здравоохранения.
- Растущий спрос на лечение гемофилии B в первую очередь обусловлен увеличением показателей диагностики, растущими программами осведомленности и значительными достижениями в таких вариантах лечения, как продукты с расширенным периодом полураспада IX и инновационные генные терапии, направленные на снижение частоты лечения и улучшение качества жизни пациентов.
- Северная Америка доминировала на рынке гемофилии B с самой большой долей дохода в 40,7% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, сильными рамками возмещения и ранним внедрением новых методов лечения, при этом в США наблюдался существенный рост из-за присутствия ведущих компаний.биофармацевтическийКомпании и увеличение потребления дорогостоящих генных терапий
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке гемофилии B в течение прогнозируемого периода из-за улучшения доступа к здравоохранению, повышения осведомленности о редких нарушениях кровотечения и увеличения правительственных инициатив по поддержке диагностики и лечения в таких странах, как Китай и Индия.
- Сегмент профилактики доминировал на рынке гемофилии B с долей рынка 44,2% в 2025 году, что обусловлено его эффективностью в предотвращении эпизодов кровотечения, сокращении долгосрочных осложнений и его растущим внедрением в качестве стандарта лечения по требованию.
Сфера охвата и сегментация рынка гемофилии B
|
Атрибуты |
Гемофилия B Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции на рынке гемофилии B
«Достижения в генной терапии и расширенном лечении полужизни»
- Значительной и ускоряющейся тенденцией на мировом рынке гемофилии B является быстрое продвижение генной терапии и расширенные методы лечения фактора IX периода полураспада, которые трансформируют управление заболеваниями и улучшают долгосрочные результаты лечения пациентов в системах здравоохранения.
- Например, такие методы лечения, как Hemgenix, продемонстрировали потенциал для обеспечения долгосрочной экспрессии фактора IX с однократным введением, уменьшая или устраняя необходимость частых инфузий. Аналогичным образом, продукты с увеличенным периодом полураспада, такие как Alprolix, обеспечивают длительную защиту от эпизодов кровотечения.
- Эти инновации позволяют снизить частоту лечения, улучшить приверженность и улучшить качество жизни пациентов. Кроме того, подходы генной терапии направлены на устранение первопричины гемофилии B путем введения функциональных копий дефектного гена, предлагая возможность долгосрочных или постоянных терапевтических преимуществ.
- Интеграция передовых биологических и генетических технологий в протоколы лечения способствует более персонализированному и эффективному лечению заболеваний. Благодаря специализированным лечебным центрам пациенты могут получить доступ к инновационной терапии наряду с комплексным лечением, создавая более оптимизированную и скоординированную экосистему лечения.
- Эта тенденция к более эффективной, долговечной и ориентированной на пациента терапии коренным образом меняет ожидания лечения и клинические результаты. Следовательно, такие компании, как CSL Behring, разрабатывают терапию следующего поколения, ориентированную на долгосрочную эффективность и снижение бремени лечения.
- Спрос на передовые методы лечения гемофилии B, которые обеспечивают долгосрочную эффективность и снижение частоты дозирования, быстро растет в глобальных системах здравоохранения, поскольку пациенты и поставщики все чаще отдают приоритет улучшенным клиническим результатам и удобству.
Гемофилия B Динамика рынка
водитель
«Растущие показатели диагностики и спрос на передовую терапию»
- Растущие показатели диагностики редких нарушений свертываемости крови в сочетании с растущим спросом на передовые и длительные варианты лечения являются значительным фактором повышенного спроса на терапию гемофилией В.
- Например, в последние годы Всемирная федерация гемофилии расширила глобальные реестры и просветительские инициативы, что привело к улучшению идентификации и доступа к лечению пациентов. Ожидается, что такие стратегии ключевых организаций будут стимулировать рост рынка гемофилии B в прогнозируемый период.
- По мере того, как системы здравоохранения улучшают возможности скрининга и диагностики, все больше пациентов выявляются на более ранних стадиях, увеличивая спрос на эффективные варианты профилактического и лечебного лечения.
- Кроме того, растущее внедрение генной терапии и продуктов с увеличенным периодом полураспада IX делает передовую терапию неотъемлемым компонентом стратегий лечения, предлагая улучшенную эффективность и снижение частоты лечения.
- Растущие инвестиции в исследования и разработки в области редких заболеваний крупными биофармацевтическими компаниями значительно ускоряют инновации и расширяют конвейер передовых методов лечения гемофилии B.
- Кроме того, благоприятная государственная политика, назначение орфанных наркотиков и нормативные стимулы способствуют разработке и коммерциализации новых методов лечения, тем самым стимулируя общее расширение рынка.
- Необходимость долгосрочного лечения заболеваний, снижение эпизодов кровотечения и улучшение качества жизни являются ключевыми факторами, способствующими внедрению инновационных методов лечения как на развитых, так и на развивающихся рынках здравоохранения. Тенденция к персонализированной медицине и специализированным медицинским центрам способствует росту рынка.
Сдержанность/вызов
«Высокая стоимость лечения и ограниченная доступность в развивающихся регионах»
- Проблемы, связанные с высокой стоимостью передовых методов лечения, включая генную терапию и биологические препараты, представляют собой серьезную проблему для более широкого проникновения на рынок. Поскольку эти методы лечения требуют значительных инвестиций, доступность остается основным барьером для многих систем здравоохранения и пациентов.
- Например, дорогостоящая генная терапия, такая как Hemgenix, вызвала обеспокоенность в отношении возмещения расходов и доступности, особенно в странах с низким и средним уровнем дохода.
- Решение этих проблем, связанных с затратами, с помощью стратегий ценообразования, механизмов возмещения расходов и государственной поддержки имеет решающее значение для расширения доступа пациентов. Такие компании, как Pfizer, делают акцент на расширении программ доступа и сотрудничества для улучшения доступности лечения. Кроме того, ограниченная диагностическая инфраструктура в некоторых регионах может задержать начало лечения, что еще больше ограничивает рост рынка.
- В то время как инвестиции в здравоохранение растут, различия в доступе к передовым методам лечения сохраняются, особенно в развивающихся регионах, где ресурсы здравоохранения ограничены.
- Ограниченная осведомленность и недостаточная диагностика гемофилии B в регионах с низким уровнем дохода продолжают ограничивать раннее вмешательство и доступ к соответствующим вариантам лечения, что препятствует потенциалу роста рынка.
- Кроме того, сложность управления генной терапией и потребность в специализированной инфраструктуре здравоохранения создают логистические и эксплуатационные проблемы для широкого распространения во всех регионах.
- Преодоление этих проблем за счет улучшения инфраструктуры здравоохранения, поддержки политики и экономически эффективных инноваций в области лечения будет иметь жизненно важное значение для устойчивого роста рынка.
Как сегментируется рынок гемофилии B
Рынок сегментирован на основе лекарств, лечения, пути введения, конечных пользователей и канала распределения.
- С помощью наркотиков
На основе препаратов рынок гемофилии В сегментирован на плазменный производный коагуляционный фактор концентрата, рекомбинантный коагуляционный фактор концентратов, десмопрессин и другие. Сегмент концентратов рекомбинантного фактора коагуляции доминировал на рынке с самой большой долей рынка в 2025 году, что обусловлено их превосходным профилем безопасности, снижением риска инфекций, передаваемых через кровь, и широким распространением в качестве стандарта ухода. Эти продукты, включая расширенную терапию фактора IX периода полураспада, обеспечивают улучшенную эффективность и снижение частоты дозирования, повышая соответствие пациентов и результаты лечения. Растущее предпочтение рекомбинантной терапии по сравнению с альтернативами, полученными из плазмы, также поддерживается технологическими достижениями и сильными нормативными утверждениями. Кроме того, увеличение инвестиций в биологические препараты и инновации в заместительной терапии усиливают доминирование этого сегмента во всем мире.
Ожидается, что сегмент концентрата фактора коагуляции, полученного из плазмы, будет иметь самые высокие темпы роста с 2026 по 2033 год, чему способствует растущий спрос в развивающихся регионах, где необходимы экономически эффективные варианты лечения. Эти методы лечения остаются критически важными в регионах с ограниченным доступом к передовым биологическим препаратам, обеспечивая более широкий охват пациентов. Кроме того, усовершенствованные технологии очистки и меры безопасности повышают надежность продуктов, полученных из плазмы. Правительственные инициативы по расширению доступа к основным лекарственным средствам и повышению осведомленности о нарушениях свертываемости крови также способствуют росту этого сегмента.
- Лечение
На основе лечения рынок гемофилии В сегментирован на спрос и профилактику. Сегмент профилактики доминировал на рынке с самой большой долей рынка в 44,2% в 2025 году, что обусловлено его эффективностью в предотвращении эпизодов кровотечения и долгосрочных осложнений. Профилактическая терапия все чаще рассматривается как стандарт медицинской помощи, особенно в развитых системах здравоохранения, благодаря ее способности улучшать качество жизни пациентов и уменьшать количество госпитализаций. Внедрение расширенной терапии фактора IX периода полураспада еще больше укрепило этот сегмент за счет снижения частоты инъекций и улучшения приверженности. Кроме того, растущие клинические данные, подтверждающие раннюю профилактику у педиатрических пациентов, способствуют ее широкому внедрению.
Ожидается, что в сегменте по требованию будет наблюдаться самый быстрый CAGR с 2026 по 2033 год, что обусловлено его сохраняющейся актуальностью в регионах с ограниченным доступом к здравоохранению и высокими затратами на лечение. Терапия по требованию обеспечивает гибкость для пациентов, которые не могут позволить себе постоянное профилактическое лечение. Кроме того, повышение осведомленности и диагностики на развивающихся рынках расширяет круг пациентов, опираясь на этот подход к лечению. Доступность терапии быстрого действия и улучшенная инфраструктура здравоохранения в развивающихся странах также способствуют росту сегмента.
- По маршруту администрации
На основе способа введения рынок гемофилии В сегментирован на пероральный и инъекционный. Инъекционный сегмент доминировал на рынке с самой большой долей доходов рынка в 2025 году, что было обусловлено широким использованием внутривенной заместительной терапии IX. Инъекционное введение остается наиболее эффективным и надежным методом доставки факторов свертывания непосредственно в кровоток, обеспечивающим быстрое терапевтическое действие. Развитие инъекций с увеличенным периодом полувыведения еще больше повысило удобство пациента за счет снижения частоты дозирования. Кроме того, наличие домашних инфузионных программ и тренингов способствовало дальнейшему доминированию этого сегмента.
Ожидается, что пероральный сегмент станет свидетелем самых быстрых темпов роста с 2026 по 2033 год, чему способствуют продолжающиеся исследования неинвазивных альтернатив лечения и пероральной терапии на основе генов. Хотя в настоящее время они ограничены, ожидается, что достижения в области технологий доставки лекарств позволят в будущем использовать варианты перорального введения. Растущее предпочтение пациентов удобным и безболезненным методам лечения также стимулирует инновации в этом сегменте. Кроме того, фармацевтические компании инвестируют в новые препараты для улучшения биодоступности и терапевтической эффективности.
- конечными пользователями
На базе конечных пользователей рынок гемофилии B сегментирован на больницы, домашнюю помощь, специализированные клиники и другие. Сегмент больниц доминировал на рынке с наибольшей долей доходов рынка в 2025 году, что обусловлено наличием передовых лечебных учреждений, квалифицированных медицинских работников и доступа к специализированным диагностическим инструментам. Больницы играют решающую роль в лечении тяжелых случаев, введении сложных методов лечения и лечении осложнений, связанных с гемофилией B. Наличие многопрофильных групп по уходу и комплексных протоколов лечения еще больше укрепляет этот сегмент. Кроме того, благоприятная политика возмещения расходов в развитых регионах способствует принятию больничного лечения.
Ожидается, что в сегменте домашних услуг будет наблюдаться самый быстрый CAGR с 2026 по 2033 год, что обусловлено растущим предпочтением самоуправления и удобства среди пациентов. Домашнее лечение сокращает посещения больниц, снижает расходы на здравоохранение и улучшает независимость пациентов. Растущая доступность удобных инфузионных устройств и обучающих программ позволяет пациентам эффективно управлять своим состоянием дома. Кроме того, достижения в области телемедицины и дистанционного мониторинга способствуют расширению услуг по уходу на дому.
- Дистрибьюторский канал
На базе канала дистрибуции рынок гемофилии В сегментирован в больничную аптеку, онлайн-аптеку и розничную аптеку. Сегмент больничных аптек доминировал на рынке с самой большой долей рынка в 2025 году, что обусловлено прямыми поставками специализированных и дорогостоящих методов лечения через сети больниц. Эти аптеки обеспечивают надлежащее хранение, обработку и введение биологических препаратов и генной терапии, которые требуют строгого соблюдения нормативных требований. Интеграция больничных аптек с лечебными центрами способствует их доминированию на рынке. Кроме того, механизмы возмещения часто благоприятствуют каналам распределения на базе больниц.
Ожидается, что в сегменте онлайн-аптек будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствуют растущая цифровизация и растущее внедрение электронной коммерции в здравоохранении. Онлайн-платформы предлагают удобство, доступность и конкурентоспособные цены, что делает их привлекательными для пациентов, нуждающихся в длительной терапии. Расширение цифровой инфраструктуры здравоохранения и улучшение логистических сетей также способствуют этому росту. Кроме того, растущая осведомленность и принятие онлайн-фармацевтических услуг способствуют увеличению спроса в этом сегменте.
В каком регионе находится наибольшая доля рынка гемофилии В
- Северная Америка доминировала на рынке гемофилии B с самой большой долей дохода в 40,7% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, сильными рамками возмещения и ранним внедрением новых методов лечения.
- Пациенты и поставщики медицинских услуг в регионе высоко ценят доступность инновационных методов лечения, таких как продукты с расширенным периодом полураспада IX и генная терапия, а также комплексные программы ухода, предлагаемые через специализированные лечебные центры.
- Это широкое распространение также поддерживается благоприятной политикой возмещения, высокими расходами на здравоохранение и сильным присутствием ведущих компаний.биофармацевтическийкомпании, устанавливающие передовые методы лечения гемофилии B в качестве предпочтительного подхода к лечению как в больницах, так и на дому
Американский рынок гемофилии B
Американский рынок гемофилии B занял самую большую долю дохода в 81% в 2025 году в Северной Америке, чему способствовало наличие передовой инфраструктуры здравоохранения и быстрое внедрение инновационных методов лечения. Пациенты и поставщики медицинских услуг все чаще отдают приоритет долгосрочному лечению заболеваний с помощью продуктов IX с расширенным периодом полураспада и генной терапии. Растущее предпочтение решений для лечения на дому в сочетании с надежными механизмами возмещения и страховым покрытием еще больше стимулирует рынок. Кроме того, постоянные достижения в области биотехнологии и все большее одобрение новых методов лечения вносят значительный вклад в расширение рынка.
Европейская гемофилия B Market Insight
Европейская гемофилия Прогнозируется, что рынок B будет расширяться при существенном CAGR в течение прогнозируемого периода, в основном за счет сильной нормативной поддержки и растущего внимания к управлению редкими заболеваниями. Рост программ повышения осведомленности в сочетании с улучшением доступа к передовым методам лечения способствует внедрению методов лечения гемофилии В. Европейские системы здравоохранения также делают акцент на ранней диагностике и профилактической помощи для улучшения результатов лечения пациентов. Регион переживает устойчивый рост в больницах и на дому, при этом инновационные методы лечения включены как в существующие протоколы лечения, так и в новые инициативы в области здравоохранения.
Британская гемофилия B Market Insight
Ожидается, что в течение прогнозируемого периода рынок гемофилии B в Великобритании будет расти с заметным CAGR, что обусловлено повышением осведомленности о редких нарушениях кровотечения и сильным акцентом на раннюю диагностику и лечение. Кроме того, поддерживаемые правительством программы здравоохранения и национальные руководящие принципы лечения поощряют принятие передовых терапевтических решений. Ожидается, что хорошо налаженная инфраструктура здравоохранения страны, наряду с ее акцентом на уход за пациентами, будет продолжать стимулировать рост рынка.
Германия Hemophilia B Market Insight
Гемофилия в Германии Ожидается, что рынок B будет расширяться на значительном CAGR в течение прогнозируемого периода, чему будет способствовать растущее внедрение передовых биологических препаратов и сильное финансирование здравоохранения. Хорошо развитая система здравоохранения Германии в сочетании с ее акцентом на инновации и клинические исследования способствует внедрению новых методов лечения, особенно в специализированных лечебных центрах. Интеграция передовых протоколов лечения и персонализированных подходов к медицине также становится все более распространенной, что согласуется с акцентом страны на высококачественный уход за пациентами.
Азиатско-Тихоокеанская гемофилия B Market Insight
Азиатско-Тихоокеанская гемофилия В период с 2026 по 2033 год рынок B будет расти с самым быстрым CAGR в 24%, что обусловлено улучшением инфраструктуры здравоохранения, повышением осведомленности о гемофилии B и увеличением правительственных инициатив в таких странах, как Китай, Япония и Индия. Растущее внимание региона к лечению редких заболеваний, поддерживаемое расширением диагностических возможностей, стимулирует внедрение методов лечения гемофилии В. Кроме того, по мере того, как APAC укрепляет свои системы здравоохранения и доступ к биологическим препаратам, доступность лечения расширяется.
Японская гемофилия B Market Insight
Японская гемофилия Рынок B набирает обороты благодаря передовой системе здравоохранения страны, сильным исследовательским возможностям и растущему спросу на эффективные решения для долгосрочного лечения. Японский рынок уделяет большое внимание качественному уходу, а внедрение передовых методов лечения обусловлено повышением уровня осведомленности и диагностики. Интеграция инновационных биологических препаратов и генной терапии в протоколы лечения способствует росту. Кроме того, стареющее население Японии, вероятно, будет стимулировать спрос на улучшенные медицинские услуги и долгосрочные решения по борьбе с болезнями.
Индийская гемофилия B Market Insight
Индия Гемофилия На долю рынка B приходится наибольшая доля доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется расширением доступа к здравоохранению в стране, повышением осведомленности и увеличением показателей диагностики. Индия является одним из ключевых развивающихся рынков для лечения редких заболеваний, и лечение гемофилии B становится все более доступным в больницах и специализированных центрах. Стремление к укреплению инфраструктуры здравоохранения и программ государственной поддержки наряду с доступностью экономически эффективных вариантов лечения являются ключевыми факторами, стимулирующими рынок в Индии.
Какие компании находятся на рынке гемофилии B
Индустрия Hemophilia B в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Pfizer Inc.(США)
- Ново Нордиск A/S(Дания)
- CSL Behring LLC(США)
- Bayer AG AG(Германия)
- F. Hoffmann-La Roche Ltd.(Швейцария)
- Санофи (Франция)
- Takeda Pharmaceutical Company Limited (Япония)
- Грифолс, С.А. (Испания)
- Octapharma AG (Швейцария)
- Kedrion S.p.A. (Италия)
- BioMarin Pharmaceutical Inc. (США)
- Шведская компания Orphan Biovitrum AB (Швеция)
- uniQure N.V. (Нидерланды)
- Freeline Therapeutics Holdings plc (Великобритания)
- Catalyst Biosciences, Inc. (США)
- Sangamo Therapeutics, Inc. (США)
- Alnylam Pharmaceuticals, Inc. (США)
- GC Biopharma Corp. (Южная Корея)
- Emergent BioSolutions Inc. (США)
- Bio Products Laboratory Ltd (Великобритания)
Каковы последние события на мировом рынке гемофилии B
- В декабре 2025 года CSL Behring объявила о публикации пятилетних клинических данных для своей генной терапии Hemgenix, демонстрируя устойчивый уровень фактора IX и до 90% снижение частоты кровотечений, подтверждая долгосрочную долговечность и эффективность одноразового лечения пациентов с гемофилией B.
- В сентябре 2025 года Pfizer инициировала расширенные последующие исследования и исследования повышения дозы для своих кандидатов на генную терапию гемофилии B, уделяя особое внимание долгосрочной безопасности, эффективности и оптимизированным стратегиям дозирования для улучшения результатов лечения.
- В феврале 2025 года Pfizer объявила о прекращении коммерциализации генной терапии Hemophilia B Beqvez из-за низкого спроса на рынке, подчеркнув проблемы в принятии, несмотря на недавние одобрения регулирующих органов.
- В январе 2025 года несколько медицинских центров США сообщили об успешном назначении генной терапии Hemgenix новым пациентам, что ознаменовало продолжение реального внедрения первой одобренной одноразовой генной терапии гемофилии B и продемонстрировало ее переход от клинических испытаний к обычному клиническому использованию.
- В июне 2024 года Национальный институт здравоохранения и совершенствования медицинской помощи одобрил Hemgenix для использования в NHS в Англии, что позволило пациентам получить доступ к трансформационной генной терапии и ознаменовало важную веху в принятии в общественном здравоохранении передовых методов лечения гемофилии B.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики
- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.