


Глобальный рынок лечения геморрагического инсульта по видам лечения ( гипотензивные средства , антикоагулянты, диуретики, противосудорожные средства и другие), способу введения (перорально, инъекционно), конечным пользователям (больницы, уход на дому и другие), каналу сбыта (больничная аптека, интернет-аптека, розничная аптека) — тенденции отрасли и прогноз до 2029 года.
Каков размер рынка лечения геморрагического инсульта и темпы роста
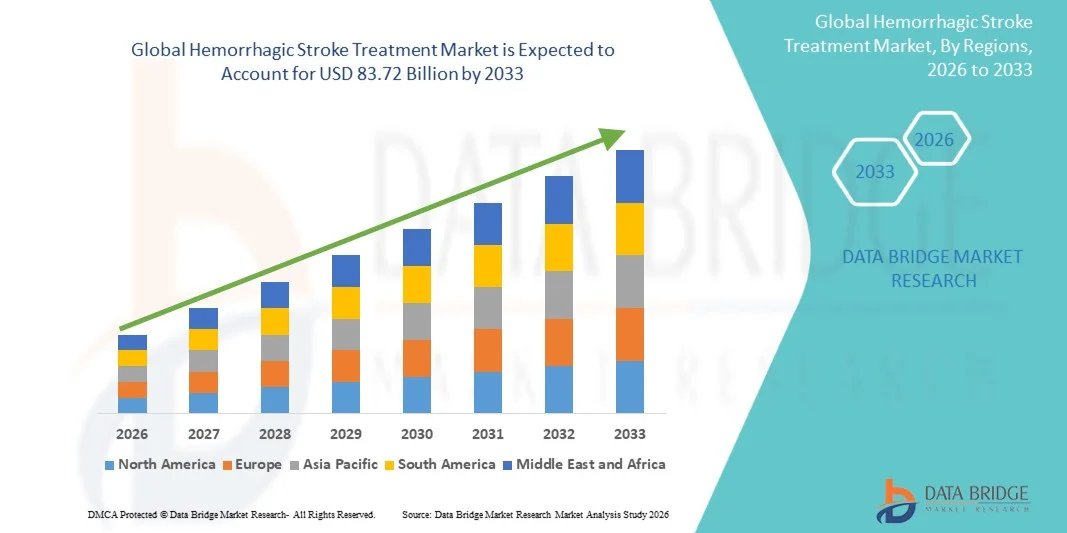
- Согласно анализу Data Bridge Market Research, глобальный размер рынка лечения геморрагических инсультов был оценен как45,91 млрд долларов в 2025 годуОжидается, что он достигнет83,72 млрд долларов США к 2033 годув aCAGR 7,80%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается ростом заболеваемости геморрагическими случаями инсульта, обусловленными старением населения, распространенностью гипертонии и факторами риска, связанными с образом жизни, а также достижениями в системах нейровизуализации и неотложной помощи, которые позволяют быстрее и точнее диагностировать и вмешиваться.
- Кроме того, все более широкое внедрение минимально инвазивных нейрохирургических методов, улучшение управления критической помощью и растущее развитие нейропротекторных препаратов и стабилизирующих тромб терапий создают решения для лечения геморрагического инсульта в качестве основных компонентов острой неврологической помощи. Эти сходящиеся факторы ускоряют внедрение решений для лечения геморрагического инсульта, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):45,91 млрд. долларов США
Ожидаемая рыночная стоимость (2033):$83,72 млрд.
Прогноз CAGR (2026–2033):7.80%
Каковы основные выводы рынка лечения геморрагического инсульта
- Лечение геморрагического инсульта, включая нейрохирургические вмешательства, методы лечения артериального давления, препараты для контроля тромбов и поддержку интенсивной терапии, становится все более жизненно важным при острой неврологической помощи из-за роста заболеваемости инсультом и улучшения систем экстренного реагирования.
- Растущий спрос на лечение геморрагического инсульта в первую очередь подпитывается растущей распространенностью гипертонии, старением населения, факторами риска, связанными с образом жизни, и быстрыми достижениями в области нейрокритической помощи и технологий визуализации, позволяющих быстрее диагностировать и вмешиваться.
- Северная Америка доминировала на рынке лечения геморрагического инсульта с самой большой долей дохода в 38,7% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высоким внедрением минимально инвазивных нейрохирургических процедур, сильным присутствием ключевых медицинских устройств и фармацевтических компаний, а также устоявшимися сетями лечения инсульта в США.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лечения геморрагических инсультов в течение прогнозируемого периода из-за роста расходов на здравоохранение, повышения осведомленности о риске развития инсульта.
- Сегмент Injectable занимал самую большую долю рынка в 67,8% в 2025 году, что обусловлено его быстрым началом действий и критической ролью в управлении чрезвычайным инсультом.
Сфера охвата и сегментация рынка лечения геморрагического инсульта
|
Атрибуты |
Геморрагическое лечение инсульта Ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка · США. • Канада Мексика Европа · Германия Франция · Великобритания. • Нидерланды • Швейцария Бельгия · Россия • Италия • Испания • Турция · Остальная Европа Азиатско-Тихоокеанский регион • Китай · Япония • Индия · Южная Корея • Сингапур Малайзия • Австралия • Таиланд • Индонезия • Филиппины · остальной Азиатско-Тихоокеанский регион Ближний Восток и Африка · Саудовская Аравия · U.A.E. · Южная Африка Египет Израиль · Ближний Восток и Африка Южная Америка · Бразилия Аргентина · Остальная часть Южной Америки |
|
Ключевые игроки рынка |
Pfizer Inc. (США) |
|
Рыночные возможности |
Улучшение в экстренном нейровмешательстве и минимально инвазивной нейрохирургии · Рост спроса на развивающихся рынках |
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке лечения геморрагического инсульта
"Достижения в подходах к нейрокритической помощи и точному лечению"
- Значительной и ускоряющейся тенденцией на мировом рынке лечения геморрагических инсультов является развитие управления нейрокритической помощью в сочетании со стратегиями лечения на основе точности. Эти события улучшают показатели выживаемости и уменьшают долгосрочные неврологические осложнения у пациентов, страдающих внутримозговым и субарахноидальным кровоизлиянием.
- Например, все более широкое использование минимально инвазивных хирургических методов, таких как эндоскопическая эвакуация и стереотаксическая аспирация, улучшает результаты за счет уменьшения повреждения тканей головного мозга и снижения послеоперационных осложнений по сравнению с традиционными подходами открытой хирургии.
- Передовые технологии нейровизуализации, включая КТ-ангиографию и перфузионную визуализацию, играют решающую роль в раннем выявлении, точной локализации кровотечения и быстром принятии клинических решений, что необходимо для своевременного управления инсультом.
- Интеграция протоколов интенсивной терапии с непрерывным мониторингом внутричерепного давления позволяет более точно контролировать перфузию головного мозга, помогая клиницистам предотвращать вторичные травмы головного мозга у критически больных пациентов.
- Растущие исследования нейропротекторных агентов и гемостатической терапии еще больше расширяют варианты лечения, направленные на ограничение расширения гематомы и улучшение результатов неврологического восстановления.
Динамика рынка геморрагического лечения инсульта
водитель
«Рост заболеваемости инсультом и достижения в области неотложной неврологической помощи»
- Растущее глобальное бремя инсульта, особенно геморрагического инсульта, является основным фактором роста рынка, в основном связанного со старением населения, распространенностью гипертонии и факторами риска, связанными с образом жизни.
- Например, улучшенные системы экстренного медицинского реагирования и более быстрые протоколы госпитализации значительно сокращают задержки лечения, что имеет решающее значение для повышения выживаемости в случаях геморрагического инсульта.
- Расширение доступности специализированных центров инсульта, оснащенных передовыми нейровизуализационными и нейрохирургическими возможностями, повышает эффективность ранней диагностики и лечения.
- Растущее принятие клинических рекомендаций по лечению острого инсульта улучшает стандартизацию лечения в больницах и системах здравоохранения.
- Увеличение инвестиций в исследования и разработки, ориентированные на неврологию, также ускоряет инновации в новых терапевтических вмешательствах, направленных на снижение смертности и инвалидности.
Сдержанность/вызов
"Высокая сложность лечения, ограниченное терапевтическое окно и бремя затрат"
- Одной из основных проблем на рынке лечения геморрагического инсульта является чрезвычайно узкое терапевтическое окно, которое требует немедленного медицинского вмешательства для предотвращения необратимого повреждения головного мозга. Задержки в лечении значительно ухудшают результаты лечения пациентов
- Например, многие пациенты не могут достичь специализированных центров инсульта в критические сроки, ограничивая эффективность хирургических или фармакологических вмешательств.
- Сложность управления внутричерепным кровоизлиянием часто требует междисциплинарной координации с участием неврологов, нейрохирургов и специалистов по критической помощи, которые могут быть недоступны во всех медицинских учреждениях.
- Высокие затраты на лечение, связанные с передовой нейровизуализацией, нейрохирургическими процедурами и длительной интенсивной терапией, остаются значительным финансовым бременем для систем здравоохранения и пациентов.
- Кроме того, ограниченная доступность окончательных лечебных методов лечения и акцент на поддерживающей терапии, а не на реверсе черепно-мозговой травмы, продолжают ограничивать долгосрочные улучшения результатов.
- Решение этих проблем потребует укрепления сетей экстренного инсульта, совершенствования систем раннего обнаружения и расширения доступа к специализированным службам нейрокритической помощи во всем мире.
Как сегментируется рынок лечения геморрагического инсульта
Рынок сегментирован на основе лечения, пути введения, конечных пользователей и канала распределения.
- Лечение
На основе лечения рынок лечения геморрагического инсульта сегментирован на антигипертензивные средства, антикоагулянты, диуретики, противосудорожные средства и другие. Сегмент антигипертензивных препаратов доминировал на крупнейшей доле рынка в 41,9% в 2025 году, что обусловлено их важной ролью в контроле артериального давления и предотвращении дальнейшего церебрального кровотечения у пациентов с геморрагическим инсультом. Быстрая стабилизация гипертонии имеет важное значение в лечении острого инсульта, поддерживая сильное клиническое принятие. Увеличение глобальной распространенности гипертонии значительно способствует спросу. Больницы широко используют антигипертензивные средства в качестве первой линии неотложной помощи. Сильные клинические рекомендации, рекомендующие контроль артериального давления, усиливают использование. Растущая осведомленность о раннем вмешательстве в инсульт также способствует расширению рынка. Расширение инфраструктуры здравоохранения улучшает доступность как в развитых, так и в развивающихся регионах. Кроме того, улучшенные лекарственные препараты повышают эффективность лечения и результаты лечения пациентов.
Сегмент антикоагулянтов, как ожидается, станет свидетелем самого быстрого CAGR в 23,4% с 2026 по 2033 год, что обусловлено увеличением использования в предотвращении рецидивирующих осложнений инсульта и управлении основными тромботическими состояниями. Рост заболеваемости сердечно-сосудистыми расстройствами поддерживает спрос. Достижения в более безопасных антикоагулянтных препаратах снижают риск кровотечения и улучшают принятие. Растущие клинические исследования в области профилактики инсульта ускоряют инновации. Повышение осведомленности о вторичной профилактике инсульта повышает использование. Расширение больничной неврологической помощи еще больше стимулирует рост сегмента.
- По маршруту администрации
На основе пути введения рынок лечения геморрагического инсульта сегментирован на пероральный и инъекционный. Сегмент Injectable занимал самую большую долю рынка в 67,8% в 2025 году, что обусловлено его быстрым началом действий и критической ролью в управлении чрезвычайными ситуациями. Инъекционные методы лечения предпочтительнее в острых условиях больницы для немедленной стабилизации пациентов. Высокая биодоступность обеспечивает более быструю терапевтическую реакцию. Увеличение числа госпитализаций в связи с чрезвычайными ситуациями с инсультом поддерживает доминирование. Расширенная инфраструктура критической помощи улучшает использование инъекционных наркотиков. Сильные клинические протоколы в экстренной неврологии благоприятствуют парентеральному введению. Растущее внедрение в отделениях интенсивной терапии еще больше усиливает спрос. Кроме того, инъекционные составы необходимы в тяжелых и опасных для жизни случаях.
Ожидается, что в устном сегменте будет наблюдаться самый быстрый CAGR в 21,6% с 2026 по 2033 год, что обусловлено увеличением использования в управлении после инсульта и долгосрочной вторичной профилактике. Пероральные препараты улучшают соответствие пациентов на этапах восстановления. Растущий сдвиг в сторону амбулаторного и домашнего ухода поддерживает усыновление. Наличие экономически эффективных пероральных формул повышает доступность. Повышение осведомленности о долгосрочной профилактике инсульта повышает спрос. Расширение гериатрического населения также способствует росту сегмента.
- конечными пользователями
На основе конечных пользователей рынок лечения геморрагического инсульта сегментирован на больницы, домашнюю помощь и другие. Сегмент больниц составил самую большую долю рынка в 72,3% в 2025 году, что обусловлено критической потребностью в экстренном вмешательстве и специализированной неврологической помощи. Больницы являются основными центрами для лечения острого инсульта и интенсивного мониторинга. Наличие передовых средств визуализации и нейрохирургии поддерживает доминирование. Наличие квалифицированных неврологов обеспечивает эффективное управление пациентом. Увеличение числа госпитализаций, связанных с инсультом, еще больше стимулирует спрос. Государственные системы здравоохранения отдают приоритет стационарному лечению инсульта. Доступ к передовым методам спасения жизни усиливает результаты лечения. Интеграция многопрофильных блоков инсульта повышает эффективность работы больницы.
Ожидается, что в сегменте Homecare самый быстрый CAGR составит 22,9% с 2026 по 2033 год, что обусловлено растущим спросом на послеинсультную реабилитацию и долгосрочное лечение пациентов. Домашний уход улучшает результаты восстановления и снижает больничную нагрузку. Все более широкое внедрение телемедицины поддерживает дистанционный мониторинг. Растущее гериатрическое население повышает спрос на услуги по уходу на дому. Достижения в области портативных медицинских устройств повышают эффективность лечения. Повышение осведомленности о программах реабилитации еще больше ускоряет процесс принятия.
- Дистрибьюторский канал
На основе канала дистрибуции рынок лечения геморрагического инсульта сегментирован в больничную аптеку, онлайн-аптеку и розничную аптеку. Сегмент больничных аптек занимал самую большую долю рынка в 58,6% в 2025 году, чему способствовала сильная интеграция с системами неотложной помощи при инсультах и стационарного лечения. Больничные аптеки обеспечивают немедленную доступность критических препаратов. Высокая зависимость от острой помощи поддерживает доминирование. Поддерживаемые правительством программы лечения инсульта еще больше усиливают распределение больниц. Повышение уровня госпитализации усиливает спрос. Строгий регуляторный контроль обеспечивает безопасное и эффективное раздачу лекарственных средств. Сильная координация между врачами и фармацевтами повышает эффективность лечения.
Ожидается, что в сегменте онлайн-аптек будет наблюдаться самый быстрый CAGR в 24,2% с 2026 по 2033 год, что обусловлено быстрым внедрением цифрового здравоохранения и растущим спросом на домашнюю доставку хронических и профилактических лекарств. Расширение телемедицинских платформ поддерживает онлайн рецепты. Растущее проникновение смартфонов и доступ в Интернет ускоряют внедрение. Пациенты предпочитают онлайн-каналы для удобства и конфиденциальности. Конкурентные цены и предложения скидок еще больше стимулируют использование. Партнерские отношения между платформами электронной аптеки и поставщиками медицинских услуг повышают доступность и охват рынка.
В каком регионе находится наибольшая доля рынка лечения геморрагического инсульта
- Северная Америка доминировала на рынке лечения геморрагического инсульта с самой большой долей дохода в 38,7% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высоким внедрением минимально инвазивных нейрохирургических процедур, сильным присутствием ключевых медицинских устройств и фармацевтических компаний, а также устоявшимися сетями лечения инсульта в США.
- Регион выигрывает от быстрой интеграции передовых технологий нейровизуализации, систем управления сгустками и хирургических вмешательств, что позволяет быстрее диагностировать и улучшать результаты лечения пациентов с геморрагическим инсультом.
- Сильные системы экстренного реагирования, широкая доступность центров лечения инсульта и благоприятная политика возмещения дополнительно поддерживают внедрение передовых методов лечения в Северной Америке.
Американский рынок лечения геморрагического инсульта Insight
Американский рынок лечения геморрагического инсульта занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовали постоянные достижения в области нейроинтервенционных процедур и увеличение доступности специализированных отделений по лечению инсульта. Растущее внедрение эндоваскулярной катушки, хирургической обрезки и малоинвазивных методов с визуальным управлением улучшает показатели выживаемости пациентов. Кроме того, сильная клиническая исследовательская деятельность и быстрое внедрение новых гемостатических средств и нейропротекторных препаратов еще больше укрепляют рост рынка. Расширение сертифицированных центров инсульта и улучшенных систем экстренного реагирования также повышает доступность лечения.
Европейский рынок геморрагического лечения инсульта Insight
Ожидается, что европейский рынок лечения геморрагического инсульта в течение прогнозируемого периода будет расширяться при существенном CAGR, чему будет способствовать увеличение инвестиций в инфраструктуру лечения инсульта и строгое соблюдение клинических рекомендаций по лечению. Растущее внедрение минимально инвазивной нейрохирургии и передовых технологий визуализации улучшает раннюю диагностику и показатели вмешательства. Кроме того, стареющее население Европы способствует более высокой заболеваемости инсультом, тем самым стимулируя спрос на эффективные решения для острого и послеострого лечения.
Британский рынок лечения геморрагического инсульта Insight
Ожидается, что рынок лечения геморрагического инсульта в Великобритании будет неуклонно расти, чему будет способствовать рамочная программа NHS по лечению инсульта и расширение развертывания специализированных подразделений по лечению инсульта. Растущее использование тромболитической адъюнкт-терапии, передовых нейрохирургических инструментов и телеинсультных услуг улучшает результаты лечения пациентов. Кроме того, растущая осведомленность общественности о симптомах инсульта и более быстрое время отклика в больнице способствуют раннему принятию лечения.
Немецкий рынок лечения геморрагического инсульта Insight
Ожидается, что рынок лечения геморрагического инсульта в Германии будет расширяться значительными темпами, что обусловлено сильной инфраструктурой больниц, высокими расходами на здравоохранение и растущим внедрением передовых нейрососудистых устройств. Фокус Германии на прецизионной медицине и инновациях в хирургической неврологии поддерживает использование визуальных вмешательств и гибридных операционных. Кроме того, растущая распространенность сердечно-сосудистых факторов риска способствует росту спроса на лечение.
Азиатско-Тихоокеанский рынок геморрагического лечения инсульта
Ожидается, что рынок лечения геморрагического инсульта в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение прогнозируемого периода из-за роста расходов на здравоохранение, повышения осведомленности об управлении инсультом, улучшения инфраструктуры больниц и расширения доступа к передовым методам лечения нейрохирургии. Быстрая урбанизация и растущая распространенность гипертонии и образа жизниРасстройства также увеличивают бремя геморрагического инсульта по всему региону.
Японский рынок лечения геморрагического инсульта Insight
Японский рынок лечения геморрагического инсульта обусловлен высокоразвитой системой здравоохранения и сильным акцентом на неврологическую помощь. Расширение использования эндоваскулярной терапии, передовых систем визуализации и протоколов быстрого реагирования на чрезвычайные ситуации улучшает клинические результаты. Старение населения Японии также способствует более высокой заболеваемости инсультом, поддерживая спрос на долгосрочные услуги нейрохирургии.
Китайский рынок лечения геморрагического инсульта Insight
Китайский рынок лечения геморрагического инсульта составил значительную долю в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовало быстрое расширение инфраструктуры больниц, расширение доступа к нейрососудистым вмешательствам и растущее внедрение передовых технологий лечения инсульта. Растущие государственные инвестиции в программы профилактики инсульта и повышение доступности специализированных неврологических отделов способствуют дальнейшему росту рынка.
Какие ведущие компании на рынке лечения геморрагических инсультов
Индустрия лечения геморрагических инсультов в основном возглавляется хорошо известными компаниями, в том числе:
- Pfizer Inc. (США)
• F. Hoffmann-La Roche Ltd. (Швейцария)
• Novartis AG (Швейцария)
• AstraZeneca plc (Великобритания)
Bristol-Myers Squibb Company (США)
Merck & Co., Inc. (США)
Eli Lilly and Company (США)
• Санофи С.А. (Франция)
Johnson & Johnson (США)
Amgen Inc. (США)
• Boehringer Ingelheim International GmbH (Германия)
Takeda Pharmaceutical Company Limited (Япония)
Teva Pharmaceutical Industries Ltd. (Израиль)
Sun Pharmaceutical Industries Ltd. (Индия)
Cipla Limited (Индия)
Dr. Reddy’s Laboratories Ltd. (Индия)
Lupin Limited (Индия)
Zydus Lifesciences Ltd. (Индия)
Hikma Pharmaceuticals plc (Великобритания)
Mylan N.V. (США)
Каковы последние события на рынке лечения геморрагического инсульта
- В мае 2021 года клинические рекомендации по управлению инсультом подтвердили важность быстрого контроля артериального давления и нейрохирургического вмешательства (эвакуация краниотомии и гематомы) в качестве основных стратегий лечения внутримозгового кровоизлияния, поддерживая стандартизированные протоколы неотложной помощи в глобальных центрах инсульта.
- В октябре 2022 года продолжающиеся клинические исследования в области терапии инсульта выявили повышение оценки нейропротекторных агентов и минимально инвазивных методов хирургической эвакуации, включая системы удаления гематомы с визуальным управлением, направленные на снижение повреждения мозга у пациентов с геморрагическим инсультом.
- В марте 2023 года международные исследования инсульта все больше сосредоточились на расширении тромболитических исследований в более широких окнах инсульта, включая оценку агентов, таких как тенектеплазы, в отдельных популяциях инсульта, поддерживая переход к более быстрым, более эффективным стратегиям реперфузии в острой нейрососудистой помощи.
- В августе 2023 года глобальные исследования нейрокритической помощи подчеркнули растущее внедрение минимально инвазивных эндоскопических и катетерных методов эвакуации при внутримозговом кровоизлиянии, улучшение результатов выживаемости и снижение послеоперационных осложнений по сравнению с традиционными подходами открытой краниотомии.
- В апреле 2024 года крупномасштабные исследования вмешательства в инсульт (включая исследования на основе TRACE и TNK) продемонстрировали улучшенные функциональные результаты с передовыми стратегиями тромболиза и расширенными окнами лечения, усиливая развивающуюся роль фармакологического вмешательства даже в сложных цереброваскулярных случаях.
- В мае 2024 года глобальные неврологические исследования выявили растущее использование систем визуализации на основе искусственного интеллекта и перфузионных систем принятия решений при диагностике геморрагического инсульта и хирургическом планировании, что позволило быстрее идентифицировать тяжесть кровотечения и повысить точность лечения в чрезвычайных ситуациях.
- В мае 2025 года исследования, опубликованные в терапии инсульта, подчеркнули расширение эндоваскулярной тромбэктомии и минимально инвазивных методов нейроинтервенции за пределами традиционных временных окон, что значительно улучшает выживаемость и снижает инвалидность в сложных случаях инсульта.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











