


Global Hormone Replacement Therapy Market Segmentation, By Type (Estrogen Hormone Replacement, Growth Hormone Replacement, Testosterone Replacement, Thyroid Hormone Replacement, and Others), Route of Administration (Oral and Parenteral), End-Users (Hospitals, Homecare, Specialty Clinics, and Others), Distribution Channel (Hospital Pharmacy, Online Pharmacy, and Retail Pharmacy) - Industry Trends and Forecast to 2033
Каков размер рынка заместительной гормональной терапии и темпы роста
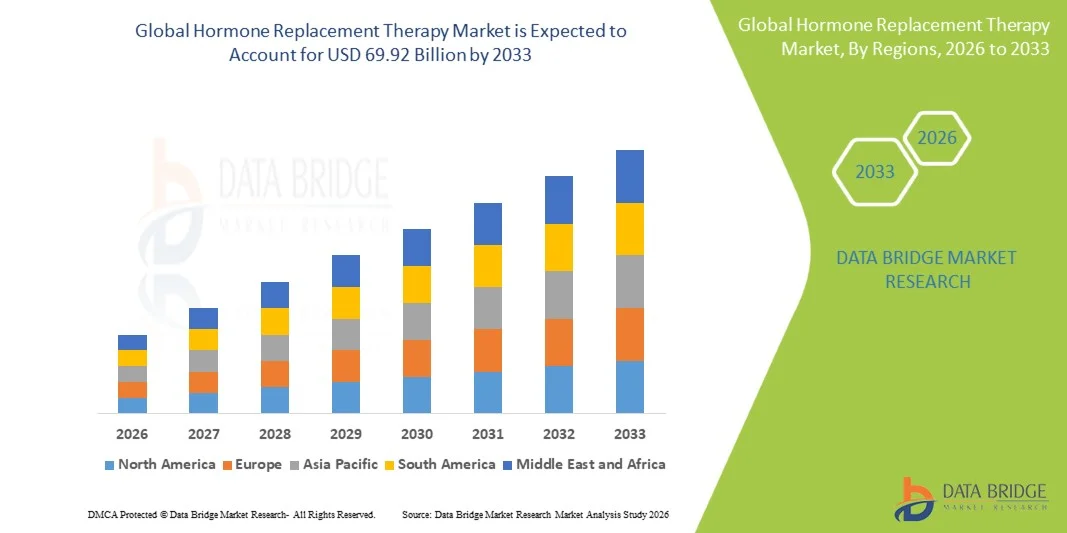
- Согласно анализу рынка Data Bridge Market Research, глобальный объем рынка заместительной гормональной терапии был оценен как41,00 млрд долларов США в 2025 годуОжидается, что он достигнет$69,92 млрд. к 2033 году, вCAGR 6,90%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается ростом распространенности гормонального дисбаланса и возрастных состояний, особенно среди стареющего населения и женщин в постменопаузе, что приводит к увеличению спроса на эффективные методы гормональной регуляции как в развитых, так и в развивающихся регионах.
- Кроме того, растущая осведомленность о методах лечения дефицита гормонов, наряду с растущим спросом на персонализированные, безопасные и удобные варианты терапии, такие как трансдермальные пластыри, гели и биоидентичные гормоны, устанавливает заместительную гормональную терапию в качестве предпочтительного решения. Эти сходящиеся факторы ускоряют освоение решений заместительной гормональной терапии, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$41 млрд.
- Ожидаемая рыночная стоимость (2033):$ 69,92 млрд.
- Прогноз CAGR (2026–2033):6.90%
Каковы основные выводы рынка заместительной гормональной терапии
- Заместительная гормональная терапия (ЗГТ), включающая введение эстрогена, прогестерона, а иногда и тестостерона, становится все более важной в управлении симптомами, связанными с менопаузой, гипогонадизмом и другими гормональными недостатками. Эти методы лечения широко используются в учреждениях женского здоровья и эндокринного лечения из-за их эффективности в облегчении симптомов, таких как приливы, риск остеопороза и гормональный дисбаланс.
- Растущий спрос на заместительную гормональную терапию в первую очередь подпитывается растущей распространенностью состояний, связанных с менопаузой, повышением осведомленности о здоровье женщин и растущим предпочтением поддержания качества жизни во время старения. Кроме того, достижения в методах доставки лекарств, таких как трансдермальные пластыри, гели и имплантаты, повышают соответствие пациентов и результаты лечения.
- Северная Америка доминировала на рынке заместительной гормональной терапии с самой большой долей выручки в 38,5% в 2025 году, характеризующейся высоким уровнем дохода.осознаниеуровни, сильная инфраструктура здравоохранения и широкое внедрение передовых методов гормональной терапии. В США наблюдается значительный рост из-за увеличения количества рецептов, прямого маркетинга для потребителей и доступности инновационных и персонализированных решений для ЗГТ.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке заместительной гормональной терапии в течение прогнозируемого периода из-за повышения осведомленности в области здравоохранения, роста располагаемых доходов и улучшения доступа к лечению для женщин. Растущее внимание к профилактическому здравоохранению и расширению медицинской инфраструктуры в таких странах, как Китай и Индия, также способствуют региональному росту.
- Сегмент Oral доминировал на рынке с долей выручки 54,2% в 2025 году, что обусловлено простотой администрирования, высоким уровнем соблюдения требований пациентов и широкой доступностью.
Сфера охвата и сегментация рынка заместительной гормональной терапии
|
Атрибуты |
Терапия замещения гормонов - ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
•Pfizer(США) |
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке заместительной гормональной терапии
"Растущее применение персонализированной и биоидентичной гормональной терапии"
- Значительной и ускоряющейся тенденцией на мировом рынке заместительной гормональной терапии является растущий сдвиг в сторону персонализированных подходов к лечению, включая использование биоидентичных гормонов, которые тесно имитируют естественные гормоны человека, улучшая результаты безопасности и эффективности.
- Например, биоидентичные гормональные терапии, такие как эстрадиол и прогестерон, все чаще назначаются для лечения симптомов менопаузы, предлагая улучшенную переносимость и снижение побочных эффектов по сравнению с синтетическими альтернативами.
- Достижения в области точной медицины позволяют медицинским работникам адаптировать гормональную терапию на основе индивидуальных профилей пациентов, включая возраст, гормональный уровень, генетические факторы и основные состояния здоровья, что приводит к более эффективным и целенаправленным результатам лечения.
- Растущая доступность различных методов доставки, таких как трансдермальные пластыри, гели, инъекции и имплантаты, повышает удобство и соответствие пациентов, дополнительно поддерживая принятие заместительной гормональной терапии.
- Кроме того, растущая осведомленность об управлении менопаузой и состояниях, связанных с андропаузой, побуждает больше пациентов обращаться за медицинским вмешательством, тем самым расширяя ландшафт лечения.
- ФармацевтическийКомпании также сосредоточены на разработке препаратов гормонов следующего поколения с улучшенными профилями безопасности, более низкими рисками побочных эффектов и улучшенной фармакокинетикой.
- Кроме того, интеграция цифровых инструментов здравоохранения для мониторинга гормонов и телеконсультационных услуг способствует улучшению приверженности лечению и долгосрочному лечению заболеваний.
- Этот переход к индивидуализированной, безопасной и более удобной гормональной терапии значительно меняет предпочтения пациентов и стимулирует инновации на мировом рынке заместительной гормональной терапии.
Каковы основные драйверы рынка заместительной гормональной терапии
водитель
«Увеличение распространенности гормональных расстройств и старения населения»
- Растущая распространенность гормонального дисбаланса и эндокринных расстройств, особенно среди стареющего населения, является основным фактором рынка заместительной гормональной терапии. Такие состояния, как менопауза, гипотиреоз, гипогонадизм и дефицит гормона роста, становятся все более распространенными во всем мире.
- Например, растущее население женщин в постменопаузе во всем мире значительно увеличивает спрос на эстроген и прогестерон для лечения таких симптомов, как приливы, остеопороз и расстройства настроения.
- Глобальное увеличение продолжительности жизни приводит к увеличению стареющего населения, которое более восприимчиво к гормональным дефицитам и требует долгосрочного терапевтического управления.
- Повышение осведомленности о состоянии здоровья женщин и связанных с гормонами состояниях побуждает больше людей обращаться за медицинской помощью, тем самым повышая уровень принятия терапии.
- Улучшенные диагностические возможности и рутинные обследования здоровья позволяют раннее выявление гормонального дисбаланса, что приводит к своевременному вмешательству и увеличению потребления лечения.
- Расширение инфраструктуры здравоохранения и доступ к специализированной эндокринологической помощи на развивающихся рынках способствует дальнейшему росту рынка.
- Кроме того, рост расходов на здравоохранение и улучшение страхового покрытия в нескольких регионах делают гормональную терапию более доступной для более широкого круга пациентов.
- Растущие исследования и разработки, направленные на более безопасную и эффективную гормональную терапию, также способствуют расширению рынка.
- Все большее внимание к улучшению качества жизни среди пожилых людей еще больше стимулирует спрос на заместительную гормональную терапию во всем мире.
Сдержанность/вызов
"Проблемы безопасности и риск побочных эффектов, связанных с долгосрочным использованием"
- Одной из основных проблем на рынке заместительной гормональной терапии является потенциальный риск побочных эффектов, связанных с долгосрочным использованием гормональной терапии, что вызывает обеспокоенность как у пациентов, так и у поставщиков медицинских услуг.
- Например, исследования показали, что длительное использование определенных методов заместительной гормональной терапии может увеличить риск таких состояний, как рак молочной железы, сердечно-сосудистые заболевания и сгустки крови, что приводит к осторожной практике назначения.
- Эти проблемы безопасности часто приводят к колебаниям среди пациентов, чтобы начать или продолжить гормональную терапию, тем самым ограничивая рост рынка.
- Кроме того, строгие нормативные положения и необходимость постоянного мониторинга пациентов, проходящих гормональную терапию, усложняют протоколы лечения.
- Вариабельность реакции пациента на гормональную терапию и необходимость индивидуального дозирования еще больше усложняют управление лечением.
- Высокая стоимость некоторых передовых гормональных препаратов и ограниченное возмещение в некоторых регионах также могут выступать в качестве барьера для широкого распространения.
- Социальная стигма и недостаточная осведомленность о гормональных заболеваниях, особенно в развивающихся регионах, продолжают препятствовать лечению.
- Кроме того, опасения по поводу чрезмерного или неправильного использования гормональной терапии без надлежащего медицинского наблюдения могут привести к осложнениям со здоровьем, влияя на доверие пациентов.
- Решение этих проблем путем улучшения образования пациентов, разработки более безопасных препаратов и усовершенствования клинических рекомендаций будет иметь решающее значение для поддержания долгосрочного роста рынка.
Как сегментируется рынок заместительной гормональной терапии
Рынок сегментирован по типу, маршруту администрирования, конечным пользователям и каналу распределения.
• По типу
На основе типа рынок заместительной гормональной терапии сегментирован на замену гормона эстрогена, замену гормона роста, замену тестостерона, замену гормона щитовидной железы и другие. Сегмент замены гормонов эстрогена доминировал на рынке с самой большой долей дохода в 39,8% в 2025 году, что обусловлено его широким использованием в лечении симптомов менопаузы, таких как приливы, остеопороз и вагинальная атрофия. Повышение осведомленности женщин о здоровье после менопаузы и гормональном балансе значительно способствует усыновлению. Врачи обычно назначают терапию эстрогеном в качестве основного варианта лечения из-за ее доказанной эффективности. Возрастающее стареющее женское население во всем мире также способствует спросу. Наличие нескольких составов, включая пероральные, трансдермальные и актуальные, повышает доступность и соответствие пациентов. Благоприятная политика возмещения расходов в развитых регионах способствует принятию мер по лечению. Непрерывные достижения в области низкодозной терапии эстрогенами снижают связанные с этим риски, повышая доверие среди пользователей. Сильные клинические данные и долгосрочные исследования подтверждают его эффективность. Больницы и специализированные клиники широко применяют эстрогенную терапию для рутинного лечения. В целом, замена гормонов эстрогена остается доминирующим сегментом на рынке.
Ожидается, что сегмент замены тестостерона будет наблюдать самый быстрый CAGR 15,6% с 2026 по 2033 год, что обусловлено увеличением распространенности гипогонадизма и возрастного дефицита тестостерона у мужчин. Повышение осведомленности о мужском гормональном здоровье и благополучии ускоряет усыновление. Растущий спрос на повышение производительности, повышение уровня энергии и мышечной силы дополнительно поддерживает рост рынка. Расширение доступности передовых методов доставки, таких как гели, инъекции и пластыри, улучшает удобство пациента. Увеличение показателей диагностики и скрининг на гормональный дисбаланс способствуют более высокому принятию лечения. Фармацевтические компании инвестируют в инновационные препараты с улучшенными профилями безопасности. Маркетинговые и телемедицинские консультации повышают доступность. Рост расходов на здравоохранение и принятие гормональной терапии в странах с развивающейся экономикой поддерживают рост. В целом, замена тестостерона является самым быстрорастущим сегментом.
• По маршруту администрации
На основе маршрута администрирования рынок сегментирован на устный и парентеральный. Сегмент Oral доминировал на рынке с долей выручки 54,2% в 2025 году, что обусловлено простотой администрирования, высоким уровнем соблюдения требований пациентов и широкой доступностью. Оральная гормональная терапия обычно назначается из-за удобства и неинвазивного характера. Пациенты предпочитают пероральные препараты для длительного лечения. Наличие экономически эффективных генерических формул повышает доступность в разных регионах. Больницы и клиники часто назначают пероральную терапию для рутинных процедур гормональной замены. Широкое распространение через розничные и больничные аптеки способствует проникновению на рынок. Фармацевтические компании продолжают внедрять инновации в пероральные препараты для улучшения всасывания и снижения побочных эффектов. Высокое признание среди пожилых пациентов способствует устойчивому спросу. Благоприятная политика возмещения еще более усиливает процесс принятия. В целом, пероральное введение остается доминирующим путем в заместительной гормональной терапии.
Ожидается, что в парентеральном сегменте самый быстрый CAGR составит 14,9% с 2026 по 2033 год, что обусловлено растущим спросом на гормональную терапию длительного действия и контролируемого высвобождения. Инъекционные и трансдермальные методы доставки обеспечивают улучшенную биодоступность и постоянный уровень гормонов. Растущее предпочтение передовых систем доставки в специализированных клиниках поддерживает усыновление. Пациенты, стремящиеся к более быстрому терапевтическому эффекту и снижению частоты дозирования, предпочитают парентеральные пути. Технологические достижения в системах доставки лекарств повышают безопасность и эффективность. Растущее использование гормональных имплантатов и пластырей способствует росту. Повышение осведомленности в области здравоохранения и рекомендации врачей способствуют принятию. Расширение специализированных клиник, предлагающих услуги гормональной терапии, еще больше повышает спрос. В целом, парентеральное введение является самым быстрорастущим сегментом.
• Конечными пользователями
На базе конечных пользователей рынок сегментирован на больницы, домашнюю помощь, специализированные клиники и другие. Сегмент госпиталей доминировал на рынке с долей выручки 48,7% в 2025 году, что обусловлено наличием передовых диагностических учреждений и квалифицированных медицинских работников. Больницы служат основными центрами диагностики и начала лечения дефицита гормонов. Высокий приток пациентов для менопаузы, расстройств щитовидной железы и гормонального дисбаланса поддерживает спрос. Доступ к междисциплинарной помощи обеспечивает комплексное планирование лечения. Больницы также облегчают введение комплексной гормональной терапии и мониторинга. Сильная инфраструктура и системы возмещения повышают доступность. Расширение сотрудничества с фармацевтическими компаниями способствует внедрению передовых методов лечения. Больницы остаются ключевыми центрами клинических испытаний и исследовательской деятельности. В целом, больницы доминируют в сегменте конечных пользователей.
Ожидается, что в сегменте Homecare самый быстрый CAGR составит 16,2% с 2026 по 2033 год, что обусловлено растущим предпочтением удобного и долгосрочного лечения дома. Пациенты все чаще выбирают самоуправление гормональной терапией, такой как пероральные препараты, гели и пластыри. Растущее стареющее население и хронические заболевания поддерживают уход на дому. Решения для телемедицины и дистанционного мониторинга улучшают приверженность и результаты. Экономическая эффективность по сравнению с посещением больниц способствует усыновлению. Повышение осведомленности о самообслуживании и персонализированном лечении способствует росту. Наличие простых в использовании систем доставки лекарств поддерживает удобство пациента. Системы здравоохранения содействуют уходу на дому для снижения бремени больниц. В целом, уход на дому является самым быстрорастущим сегментом конечного пользователя.
• Распределительный канал
На основе канала дистрибуции рынок сегментирован в Больничную аптеку, Онлайн-аптеку и Розничную аптеку. Сегмент розничных аптек доминировал на рынке с долей выручки 44,9% в 2025 году, что обусловлено широкой доступностью гормональных препаратов и легким доступом пациентов. Розничные аптеки служат основными пунктами распределения для пероральной и местной гормональной терапии. Широкое присутствие в городских и сельских районах обеспечивает доступность. Фармацевты играют ключевую роль в обучении пациентов и поддержке приверженности. Наличие общих альтернатив повышает доступность. Увеличение объемов рецептов на менопаузу и расстройства щитовидной железы поддерживают спрос. Установленные цепочки поставок обеспечивают постоянную доступность продукта. Розничные аптеки остаются удобным вариантом для повторных покупок. В целом, розничная аптека доминирует в сегменте каналов дистрибуции.
Ожидается, что в сегменте онлайн-аптек будет наблюдаться самый быстрый CAGR в 17,4% с 2026 по 2033 год, что обусловлено увеличением цифровизации и предпочтениями потребителей в отношении удобных покупок лекарств. Онлайн-платформы предлагают доставку на дом, конкурентоспособные цены и модели на основе подписки. Растущее проникновение интернета и использование смартфонов поддерживают быстрое внедрение. Интеграция с телемедицинскими услугами повышает доступность рецептов. Пациенты предпочитают сдержанные покупки для гормональной терапии. Расширение логистической инфраструктуры обеспечивает своевременную доставку. Регулятивная поддержка электронных ферм повышает доверие рынка. Повышение осведомленности о цифровых медицинских решениях ускоряет рост. В целом, онлайн-аптека является самым быстрорастущим сегментом каналов распространения.
В каком регионе находится наибольшая доля рынка заместительной гормональной терапии
- Северная Америка доминировала на рынке заместительной гормональной терапии с самой большой долей дохода 38,5% в 2025 году, характеризующейся высоким уровнем осведомленности, сильной инфраструктурой здравоохранения и широким распространением передовых гормональных терапий.
- Регион выигрывает от увеличения использования эстрогена, прогестерона и комбинированной гормональной терапии для лечения менопаузы, остеопороза и других гормональных расстройств. Например, растущее внедрение трансдермальных пластырей и биоидентичной гормональной терапии в США и Канаде значительно улучшает результаты лечения пациентов.
- Это широкое распространение также поддерживается высокими расходами на здравоохранение, сильным присутствием ведущих фармацевтических компаний и благоприятной политикой возмещения, устанавливая заместительную гормональную терапию в качестве ключевого подхода к лечению старения населения и связанных с гормонами состояний.
Американский рынок заместительной гормональной терапии
Рынок заместительной гормональной терапии в США занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовало увеличение количества рецептов, прямой маркетинг для потребителей и доступность инновационных и персонализированных решений для ЗГТ. Пациенты и медицинские работники все больше сосредотачиваются на улучшении качества жизни путем эффективного лечения симптомов менопаузы и гормонального дисбаланса. Кроме того, доступность передовых препаратов, таких как биоидентичные гормоны и комбинированная терапия, способствует дальнейшему росту рынка. Кроме того, постоянные инновации в продуктах, сильная клиническая исследовательская деятельность и присутствие ключевых фармацевтических игроков значительно способствуют расширению рынка заместительной гормональной терапии в США.
Европейский рынок заместительной гормональной терапии
Прогнозируется, что рынок заместительной гормональной терапии в Европе будет расширяться при существенном CAGR в течение прогнозируемого периода, главным образом за счет увеличения стареющего населения и повышения осведомленности о здоровье женщин и гормональных расстройствах. В регионе наблюдается растущее внедрение более безопасной и регулируемой гормональной терапии. Например, такие страны, как Германия и Франция, делают акцент на использовании низкодозной и трансдермальной гормональной терапии для минимизации рисков, связанных с долгосрочным лечением. Кроме того, поддержка государственных систем здравоохранения, расширение программ скрининга и улучшение доступа к гинекологической помощи способствуют устойчивому росту рынка по всей Европе.
Британский рынок заместительной гормональной терапии
Ожидается, что рынок заместительной гормональной терапии в Великобритании в течение прогнозируемого периода будет расти с заметным CAGR, что обусловлено повышением осведомленности об управлении менопаузой и увеличением спроса на эффективные методы лечения симптомов. Правительственные инициативы и кампании общественного здравоохранения, направленные на повышение осведомленности женщин о здоровье, побуждают больше пациентов искать заместительную гормональную терапию. Кроме того, расширение доступа к медицинским услугам и доступность экономически эффективных вариантов лечения способствуют расширению рынка. Растущее признание ЗГТ в качестве стандартного лечения симптомов менопаузы также способствует росту рынка в Великобритании.
Немецкий рынок заместительной гормональной терапии
Ожидается, что в течение прогнозируемого периода рынок заместительной гормональной терапии в Германии будет расширяться на значительном CAGR, чему будет способствовать развитая инфраструктура здравоохранения и сильный акцент на безопасность пациентов и качество лечения. В Германии наблюдается рост применения биоидентичной и персонализированной гормональной терапии. Например, использование индивидуальных гормональных препаратов, адаптированных к индивидуальным потребностям пациентов, набирает популярность среди медицинских работников. Кроме того, сильная нормативно-правовая база, увеличение расходов на здравоохранение и повышение осведомленности о гормональных расстройствах способствуют расширению рынка в Германии.
Азиатско-Тихоокеанский рынок заместительной гормональной терапии
Ожидается, что рынок заместительной гормональной терапии в Азиатско-Тихоокеанском регионе станет самым быстрорастущим регионом в течение прогнозируемого периода, чему будет способствовать повышение осведомленности в области здравоохранения, рост располагаемых доходов и улучшение доступа к лечению для женщин. В регионе растет число пациентов, страдающих от гормонального дисбаланса и состояний, связанных с менопаузой. Например, такие страны, как Китай и Индия, испытывают повышенный спрос на гормональную терапию из-за расширения населения среднего класса и улучшения доступа к здравоохранению. Кроме того, растущее внимание к профилактическому здравоохранению, расширение медицинской инфраструктуры и увеличение инвестиций в фармацевтическое производство и дистрибуцию значительно способствуют росту регионального рынка.
Японский рынок заместительной гормональной терапии
Рынок заместительной гормональной терапии в Японии набирает обороты из-за быстрого старения населения страны и увеличения распространенности возрастных гормональных нарушений. Рынок характеризуется высоким внедрением передовых и безопасных гормональных методов лечения. Например, в Японии наблюдается увеличение использования низкодозной терапии эстрогенами и трансдермальных систем доставки для снижения связанных с этим рисков для здоровья. Кроме того, сильная инфраструктура здравоохранения и акцент на улучшение качества жизни среди пожилых людей стимулируют спрос на заместительную гормональную терапию в Японии.
Китайский рынок заместительной гормональной терапии
Китайский рынок заместительной гормональной терапии составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрой урбанизацией, расширением инфраструктуры здравоохранения и повышением осведомленности о здоровье женщин. В стране наблюдается растущий спрос на гормональную терапию из-за растущего старения населения и увеличения распространенности гормональных расстройств. Например, улучшение доступа к гинекологическим и эндокринологическим услугам в городских районах способствует повышению показателей диагностики и лечения. Государственные реформы здравоохранения, расширение страхового покрытия и увеличение доступности экономически эффективной гормональной терапии способствуют дальнейшему росту рынка заместительной гормональной терапии в Китае.
Каковы основные компании на рынке заместительной гормональной терапии
Индустрия заместительной гормональной терапии в основном возглавляется хорошо известными компаниями, в том числе:
Pfizer (США)
• AbbVie (США)
•Ново Нордиск (Дания)
• Merck KGaA (Германия)
• Bayer (Германия)
Eli Lilly and Company (США)
• Novartis (Швейцария)
•Рош (Швейцария)
• Amgen (США)
Teva Pharmaceutical Industries (Израиль)
Mylan N.V. (США)
• Viatris (США)
•Ferring Pharmaceuticals (Швейцария)
• Ипсен (Франция)
Endo International (Ирландия)
• Аллерган (Ирландия)
Sun Pharmaceutical Industries (Индия)
•Лаборатории доктора Редди (Индия)
• Люпин (Индия)
Zydus Lifesciences (Индия)
Каковы последние тенденции на рынке заместительной гормональной терапии
- В ноябре 2025 года Управление по санитарному надзору за качеством пищевых продуктов и медикаментов США (FDA) инициировало удаление давних предупреждений о «черном ящике» из продуктов заместительной гормональной терапии в менопаузе после всестороннего научного обзора, отметив значительный сдвиг в регулировании, направленный на улучшение доступа и восстановление доверия к лечению ЗГТ.
- В ноябре 2025 года Министерство здравоохранения и социальных служб США и FDA подтвердили, что более 20 препаратов гормональной терапии будут подвергаться пересмотру этикетки после обновленных доказательств, предполагающих, что риски, связанные с ЗГТ, были ранее завышены, что потенциально увеличивает усыновление среди женщин в менопаузе.
- В ноябре 2025 года глобальные органы здравоохранения и профессиональные органы, включая Американский колледж акушеров и гинекологов, поддержали решение FDA пересмотреть предупреждающие этикетки ЗГТ, подчеркнув улучшение доступа пациентов и более персонализированные решения о лечении на основе обновленных клинических данных.
- В ноябре 2025 года регуляторные и клинические дискуссии активизировались во всем мире после решения FDA об удалении строгих предупреждений о гормональной терапии, подчеркивая продолжающиеся дебаты в медицинском сообществе относительно безопасности, долгосрочных рисков и соответствующего выбора пациентов для использования ЗГТ.
- В феврале 2026 года FDA США одобрило изменения маркировки для нескольких продуктов заместительной гормональной терапии, удалив заявления о риске, связанные с сердечно-сосудистыми заболеваниями, раком молочной железы и деменцией, из коробочных предупреждений, отражая обновленные клинические данные и сигнализируя о значительной эволюции в восприятии пользы и риска ЗГТ.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











