


Сегментация мирового рынка датчиков водорода по технологиям (электрохимические, металлооксидные полупроводники, теплопроводность, палладий и катализаторы), отраслям конечного использования (автомобильная промышленность, производство, нефтегазовая отрасль, здравоохранение, горнодобывающая промышленность, аэрокосмическая и оборонная промышленность и другие) — тенденции и прогноз развития отрасли до 2033 года.
Каков размер рынка водородных датчиков и темпы роста
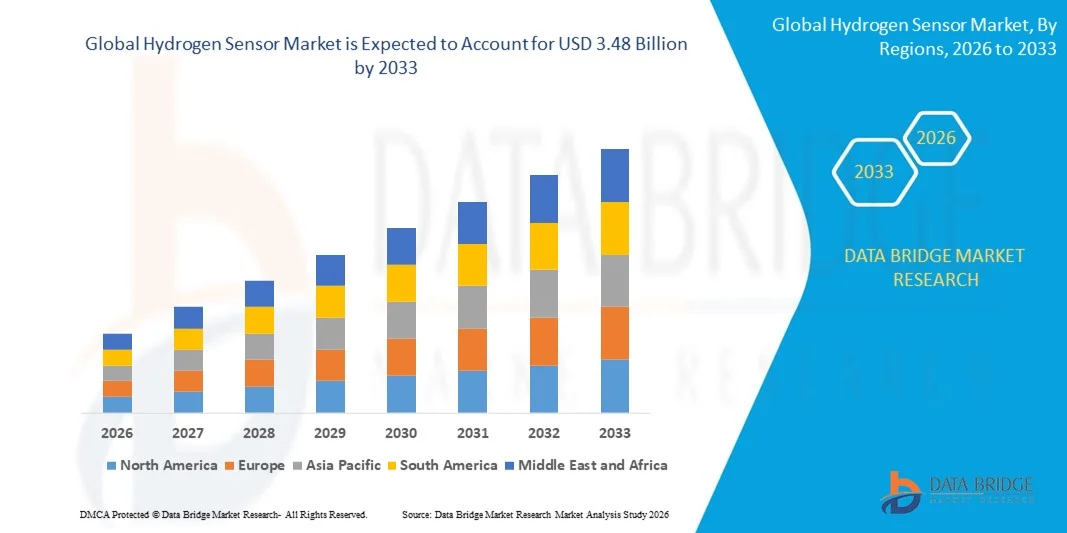
- Мировой рынок датчиков водорода оценили в2,72 млрд долларов в 2025 годуОжидается, что он достигнет3,48 млрд долларов к 2033 году, вCAGR 3,10%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением водорода в качестве источника чистой энергии в промышленных, автомобильных и энергетических приложениях.
- Растущие правила безопасности и стандарты обнаружения водорода на производственных предприятиях, нефтеперерабатывающих заводах и хранилищах поддерживают устойчивое расширение рынка.
Размер рынка и прогноз
- Рыночная стоимость (2025):$2,72 млрд.
- Ожидаемая рыночная стоимость (2033):$3,48 млрд.
- Прогноз CAGR (2025–2033):3.10%
Каковы основные выводы рынка датчиков водорода
- Рынок характеризуется устойчивыми технологическими достижениями, направленными на улучшение чувствительности датчиков, времени отклика и долговечности в суровых условиях эксплуатации.
- Растущий акцент на промышленной безопасности и обнаружении утечек способствует внедрению в химической переработке, нефтегазовом и энергетическом секторах.
- Северная Америка доминировала на рынке датчиков водорода с самой большой долей доходов в 2025 году, обусловленной сильными инвестициями в инфраструктуру чистой энергии, ранним внедрением водородных технологий и строгими правилами промышленной безопасности.
- Ожидается, что в Азиатско-Тихоокеанском регионе будут наблюдаться самые высокие темпы роста в мире.датчик водородарынок, обусловленный крупномасштабными инвестициями в водородную инфраструктуру, быстрой урбанизацией, поддерживающей государственной политикой и растущим внедрением в автомобильном, промышленном и энергетическом секторах
- Сегмент полупроводников с оксидом металла занимал самую большую долю рынка в 2025 году благодаря высокой чувствительности к газообразному водороду, экономической эффективности и пригодности для применения в области промышленной безопасности. Эти датчики широко используются благодаря их высокой производительности, быстрому времени отклика и способности работать в суровых условиях окружающей среды, что делает их предпочтительным выбором в обрабатывающей промышленности и связанных с энергетикой отраслях.
Сфера охвата и сегментация рынка водородных датчиков
|
Атрибуты |
Сенсор водорода - ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Каковы основные тенденции на рынке датчиков водорода
Растущее использование водорода в качестве источника чистой энергии
- Растущий глобальный акцент на переходе на чистую энергию значительно формирует рынок датчиков водорода, поскольку водород все чаще используется в энергетике, транспорте и промышленности. Датчики водорода приобретают все большее значение для их роли в обнаружении утечек, обеспечении эксплуатационной безопасности и поддержке соблюдения нормативных требований в системах производства, хранения и распределения водорода. Эта тенденция усиливает спрос на системы топливных элементов, заправочные станции и промышленные перерабатывающие установки, побуждая производителей разрабатывать высокочувствительные и надежные технологии зондирования.
- Увеличение инвестиций в водородную инфраструктуру, включая электролизеры, трубопроводы и сети заправки, ускоряет потребность в передовых решениях для обнаружения водорода. Правительства и частные игроки отдают приоритет системам безопасности и мониторинга, чтобы минимизировать риски взрыва и сбоев в работе. Это привело к более широкому внедрению стационарных и портативных датчиков водорода в энергетических предприятиях, автомобильных OEM-производителях и промышленных объектах.
- Достижения в сенсорных технологиях, таких как датчики на основе MEMS, твердотельные датчики и системы мониторинга с поддержкой IoT, повышают точность, время отклика и интеграцию данных в реальном времени. Эти инновации позволяют прогнозировать техническое обслуживание и постоянный мониторинг, поддерживать эффективные операции и сокращать время простоя. Производители также сосредоточены на миниатюризации и энергоэффективности для расширения приложений.
- Например, в 2024 году проекты водородной инфраструктуры в Германии и Японии увеличили развертывание передовых датчиков водорода на объектах топливных элементов и заправочных станциях в соответствии со строгими стандартами безопасности. Эти установки поддерживают обнаружение утечек в режиме реального времени и повышают эксплуатационную надежность, укрепляя доверие к водородным энергетическим системам.
- Несмотря на ускорение внедрения, устойчивый рост рынка зависит от непрерывных инноваций, стандартизации норм безопасности и разработки экономически эффективных решений для датчиков. Производители все чаще инвестируют в НИОКР, сертификацию и стратегическое сотрудничество для удовлетворения растущих потребностей отрасли и расширения глобального охвата.
Динамика рынка водородных датчиков
водитель
Растущий спрос на безопасность водорода и обнаружение утечки
- Растущее использование водорода в промышленном, автомобильном и энергетическом секторах является основным драйвером для рынка датчиков водорода. Высокая воспламеняемость водорода требует надежных систем мониторинга для обнаружения утечек на ранних стадиях, что приводит к обязательному внедрению датчиков на производственных предприятиях, хранилищах и транспортных системах. Регулирующие органы следят за соблюдением строгих стандартов безопасности, что способствует дальнейшему росту рынка.
- Расширение транспортных средств на водородных топливных элементах и инфраструктуры заправки значительно повышает спрос на водородные датчики. Эти датчики играют важную роль в обеспечении безопасной работы во время раздачи и хранения топлива, поддерживая доверие потребителей и соблюдение нормативных требований. Расширение использования водородных автобусов, грузовиков и пассажирских транспортных средств усиливает этот спрос.
- Промышленные приложения, такие как нефть и газ, химическая обработка и производство электроэнергии, все чаще интегрируют датчики водорода для повышения безопасности на рабочем месте и операционной эффективности. Компании инвестируют в автоматизированные системы мониторинга для снижения рисков несчастных случаев и улучшения соблюдения норм безопасности труда
- Например, в 2023 году производители автомобилей и операторы заправки водородом в США и Южной Корее расширили использование датчиков водорода на платформах транспортных средств на топливных элементах и заправочных станциях. Эти развертывания поддерживали более безопасные операции и согласовывались с национальными дорожными картами по водородной экономике, способствуя более широкому принятию.
- Несмотря на сильные драйверы, рост рынка зависит от постоянного соблюдения нормативных требований, расширения инфраструктуры и технологических достижений, которые повышают надежность датчиков и продолжительность жизни в суровых условиях эксплуатации.
Сдержанность/вызов
Высокая стоимость и техническая сложность современных датчиков
- Сравнительно высокая стоимость современных датчиков водорода остается ключевой проблемой, особенно для малых предприятий и развивающихся рынков. Сложные чувствительные материалы, требования к калибровке и процессы сертификации увеличивают общие системные затраты. Это ограничивает внедрение в экономически чувствительных приложениях и регионах с ограниченной водородной инфраструктурой.
- Технические проблемы, связанные с долговечностью датчиков, перекрестной чувствительностью и производительностью при экстремальных температурах и давлениях, также ограничивают более широкое развертывание. Поддержание долгосрочной точности и стабильности в суровых промышленных условиях требует частого технического обслуживания и калибровки, увеличивая эксплуатационные расходы.
- Ограниченная осведомленность и отсутствие стандартизированных правил безопасности в развивающихся странах еще больше препятствуют проникновению на рынок. Непоследовательное соблюдение стандартов водородной безопасности снижает обязательность принятия, замедляя рост в отдельных регионах
- Например, в 2024 году разработчики водородных проектов в некоторых частях Юго-Восточной Азии сообщили о задержках в развертывании датчиков из-за высоких затрат и ограниченной доступности сертифицированной продукции. Технические проблемы, касающиеся сроков службы датчиков и требований к техническому обслуживанию, также повлияли на решения о покупке.
- Решение этих проблем потребует оптимизации затрат, технологической стандартизации и повышения осведомленности о преимуществах водородной безопасности. Сотрудничество между производителями датчиков, регулирующими органами и разработчиками инфраструктуры будет иметь важное значение для повышения доступности, надежности и глобального внедрения решений для зондирования водорода.
Как сегментируется рынок датчиков водорода
Рынок сегментирован на основе технологий и индустрии конечного использования.
- По технологии
На основе технологии глобальный рынок датчиков водорода сегментирован на электрохимические, металлооксидные полупроводники, теплопроводность, палладий и каталитический. Сегмент полупроводников с оксидом металла занимал самую большую долю рынка в 2025 году благодаря высокой чувствительности к газообразному водороду, экономической эффективности и пригодности для применения в области промышленной безопасности. Эти датчики широко используются благодаря их высокой производительности, быстрому времени отклика и способности работать в суровых условиях окружающей среды, что делает их предпочтительным выбором в промышленности и энергетике.
Ожидается, что в электрохимическом сегменте будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные его высокой точностью, низким энергопотреблением и высокой селективностью для обнаружения водорода. Электрохимические датчики водорода все чаще используются в автомобильной промышленности, здравоохранении и портативных приложениях обнаружения, где точность и энергоэффективность имеют решающее значение. Их компактная конструкция и надежность поддерживают растущее внедрение в новые системы водородных топливных элементов.
- Отрасль конечного использования
На основе отрасли конечного использования глобальный рынок датчиков водорода сегментирован на автомобильный, производственный, нефтегазовый, медицинский, горнодобывающий, аэрокосмический и оборонный и другие. Сегмент нефти и газа занял самую большую долю рынка в 2025 году, чему способствовали строгие правила безопасности и критическая потребность в непрерывном обнаружении утечки водорода на нефтеперерабатывающих заводах, трубопроводах и перерабатывающих предприятиях. Водородные датчики играют жизненно важную роль в предотвращении взрывов и обеспечении эксплуатационной безопасности в условиях высокого риска.
Ожидается, что в автомобильном сегменте будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущим внедрением автомобилей на водородных топливных элементах и расширением инфраструктуры заправки. Увеличение инвестиций в чистую мобильность и правительственные инициативы, поддерживающие транспортировку на водороде, ускоряют спрос на надежные решения для обнаружения водорода в автомобильных системах и заправочных станциях.
В каком регионе находится наибольшая доля рынка датчиков водорода
- Северная Америка доминировала на рынке датчиков водорода с самой большой долей доходов в 2025 году, обусловленной сильными инвестициями в инфраструктуру чистой энергии, ранним внедрением водородных технологий и строгими правилами промышленной безопасности.
- Отрасли в регионе высоко ценят точность, надежность и возможности мониторинга в режиме реального времени, предлагаемые водородными датчиками для обнаружения утечек и обеспечения безопасности.
- Это широкое внедрение дополнительно поддерживается передовыми производственными возможностями, высокими расходами на НИОКР и растущим развертыванием датчиков водорода в энергетических, автомобильных и промышленных приложениях, устанавливая их в качестве критического решения безопасности.
Индекс рынка водородных датчиков США
Американский рынок датчиков водорода занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовало быстрое расширение проектов по производству водорода и технологий топливных элементов. Отрасли промышленности все чаще отдают приоритет безопасности и соблюдению нормативных требований за счет развертывания передовых систем обнаружения водорода. Сильная государственная поддержка инициатив по водородной экономике, наряду с растущим внедрением дистанционного мониторинга и датчиков с поддержкой IoT, продолжает стимулировать рост рынка. Кроме того, присутствие ключевых производителей датчиков и поставщиков технологий поддерживает непрерывные инновации.
Европейский рынок датчиков водорода
Ожидается, что на европейском рынке датчиков водорода будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные агрессивными целями по декарбонизации и строгими правилами безопасности. Увеличение инвестиций в проекты «зеленого» водорода и интеграция возобновляемых источников энергии ускоряют внедрение датчиков. Европейские отрасли промышленности сосредоточены на передовых решениях для мониторинга, чтобы обеспечить безопасную обработку водорода при производстве, хранении и транспортировке. Рост наблюдается в промышленных, автомобильных и энергетических приложениях.
Британский датчик водорода Market Insight
Ожидается, что на рынке датчиков водорода в Великобритании будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные национальными водородными стратегиями и растущим развертыванием водородных энергетических систем. Повышение внимания к промышленной безопасности и сокращению выбросов поддерживает спрос на надежные технологии обнаружения водорода. Расширение пилотных водородных проектов и «умной» энергетической инфраструктуры способствует росту рынка.
Немецкий рынок датчиков водорода
Ожидается, что немецкий рынок датчиков водорода будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, чему способствует сильное лидерство в области водородных технологий и внедрения возобновляемых источников энергии. Хорошо зарекомендовавшая себя промышленная база Германии и акцент на безопасности и точной инженерии способствуют широкому использованию водородных датчиков. Увеличение развертывания на предприятиях по производству топливных элементов, автомобильной и промышленной переработке стимулирует устойчивый спрос.
Азиатско-Тихоокеанский рынок датчиков водорода
Ожидается, что на Азиатско-Тихоокеанском рынке датчиков водорода будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные быстрой индустриализацией, расширением водородной инфраструктуры и поддерживающей государственной политикой. Такие страны, как Китай, Япония и Южная Корея, активно инвестируют в технологии производства водорода и топливных элементов. Растущее внимание к промышленной безопасности и переходу на чистую энергию ускоряет внедрение датчиков в регионе.
Японский датчик водорода Market Insight
Ожидается, что на японском рынке датчиков водорода будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год из-за твердой приверженности страны к экономике, основанной на водороде. Высокое развертывание транспортных средств на топливных элементах, заправочных станций и водородных систем стимулирует спрос на передовые решения для зондирования. Акцент Японии на безопасность, точность и технологические инновации поддерживает широкое распространение в жилых, промышленных и транспортных приложениях.
Китайский рынок датчиков водорода
Китайский рынок датчиков водорода составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, связанную с быстрой промышленной экспансией, поддерживаемыми правительством инициативами по водороду и крупномасштабными производственными возможностями. Водородные датчики все чаще используются на промышленных предприятиях, в заправочной инфраструктуре и энергетических проектах. Стремление к «умным городам» и развитию экологически чистой энергетики в сочетании с доступностью экономически эффективных сенсорных решений от отечественных производителей продолжает стимулировать рост рынка.
Какие компании занимают лидирующие позиции на рынке датчиков водорода
Индустрия датчиков водорода в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- City Technology Ltd. (Великобритания)
- Мембрапор (Швейцария)
- Figaro Engineering Inc. (Япония)
- Siemens (Германия)
- Honeywell International Inc. (США)
- Makel Engineering, Incorporated (США)
- Aeroqual (Новая Зеландия)
- Nissha FIS, Inc (Япония)
- MSA (США)
- Euro-Gas (Великобритания)
- Toshiba India Pvt. Ltd. (Япония)
- Nexceris (США)
- Hydrogen Sense Technology Co., Ltd. (Китай)
- Zhengzhou Winsen Electronics Technology Co., Ltd. (Китай)
- Focus Technology Co., Ltd. (Китай)
- Prosense Technologies Co., Ltd. (Турция)
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











