


Глобальный рынок гиперлипидемии по типу (семейная, приобретенная), лечению (статины, ингибиторы PCSK9, секвестранты желчных кислот, ингибиторы абсорбции холестерина , производные фиброевой кислоты, комбинации, другие), способу введения (перорально, парентерально, другие), конечным пользователям (больницы, специализированные клиники, уход на дому, другие), каналу сбыта (больничная аптека, розничная аптека, интернет-аптека, другие) — тенденции отрасли и прогноз до 2029 г.
Каков размер рынка гиперлипидемии и темпы роста
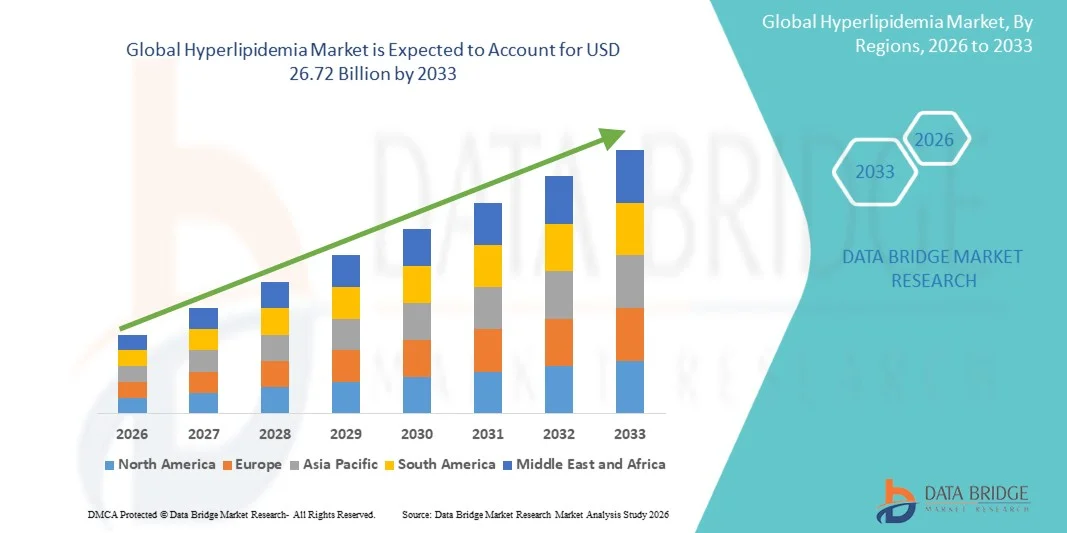
- Согласно анализу Data Bridge Market Research, глобальный размер рынка гиперлипидемии был оценен как21,26 млрд долларов в 2025 годуОжидается, что он достигнет$26,72 млрд к 2033 году, вCAGR 2,90%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью малоподвижного образа жизни, ожирения и сердечно-сосудистых заболеваний, что приводит к росту спроса на эффективные препараты для снижения уровня липидов и профилактические решения в области здравоохранения в глобальных системах здравоохранения.
- Кроме того, растущая осведомленность в отношении управления холестерином, растущее принятие передовых препаратов для снижения уровня липидов и растущее внимание к профилактической кардиологии создают инновационные терапевтические средства в качестве предпочтительного подхода к лечению гиперлипидемии. Эти факторы ускоряют внедрение решений для лечения гиперлипидемии, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):21,26 млрд долларов
- Ожидаемая рыночная стоимость (2033):26,72 млрд долларов
- Прогноз CAGR (2026–2033): 2.90%
Каковы основные выводы рынка гиперлипидемии
- Терапия гиперлипидемии становится все более важной в профилактической сердечно-сосудистой помощи и лечении хронических заболеваний в больницах, клиниках и учреждениях по уходу на дому из-за их эффективности в снижении уровня холестерина и снижении риска сердечных осложнений.
- Растущий спрос на лечение гиперлипидемии в первую очередь подпитывается ростом распространенности ожирения, диабета, сердечно-сосудистых заболеваний и нездоровых привычек образа жизни, а также растущей осведомленностью об управлении холестерином и профилактическом здравоохранении.
- Северная Америка доминировала на рынке гиперлипидемии с самой большой долей выручки в 44,3% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высоким внедрением липидоснижающих методов лечения и сильным присутствием ведущих фармацевтических компаний, причем в США наблюдается значительный рост использования статинов и ингибиторов PCSK9, обусловленный увеличением бремени сердечно-сосудистых заболеваний и благоприятной политикой возмещения расходов.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке гиперлипидемии в течение прогнозируемого периода из-за увеличения расходов на здравоохранение, повышения осведомленности о профилактической кардиологии и растущей распространенности расстройств, связанных с образом жизни.
- Сегмент ротовой полости составил самую большую долю доходов рынка в 71,3% в 2025 году, что обусловлено широкой доступностью и удобством пероральных препаратов, снижающих уровень липидов, таких как статины, фибраты и ингибиторы поглощения холестерина.
Сфера охвата и сегментация рынка гиперлипидемии
|
Атрибуты |
Гиперлипидемия ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке гиперлипидемии
"Повышение внимания к комбинированной терапии и персонализированному управлению липидами"
- Значительной и быстро развивающейся тенденцией на мировом рынке гиперлипидемии является растущее внимание к комбинированной терапии и персонализированным подходам к управлению липидами, направленным на улучшение сердечно-сосудистых исходов и долгосрочного ухода за пациентами.
- Фармацевтические компании и поставщики медицинских услуг все чаще принимают передовые стратегии лечения, которые сочетают статины с новыми препаратами для снижения уровня липидов, такими как ингибиторы PCSK9, бемпедоевая кислота и омега-3 жирные кислоты, для достижения лучшего контроля уровня холестерина у пациентов с высоким риском.
- Например, несколько компаний расширяют деятельность по исследованиям и разработкам для липидоснижающих препаратов следующего поколения, нацеленных на холестерин ЛПНП, триглицериды и другие сердечно-сосудистые факторы риска, связанные с гиперлипидемией.
- Растущее внедрение подходов к точной медицине и лечению на основе биомаркеров позволяет медицинским работникам адаптировать методы лечения в соответствии с индивидуальными профилями риска пациентов, генетическими предрасположенностями и ответами на лечение, тем самым повышая терапевтическую эффективность.
- Кроме того, достижения в области диагностических технологий, цифрового мониторинга здоровья и профилактического сердечно-сосудистого скрининга поддерживают раннее выявление и непрерывное лечение гиперлипидемии среди пациентов во всем мире.
- Растущая интеграция программ управления образом жизни, диетического консультирования и профилактических инициатив здравоохранения наряду с фармацевтической терапией также трансформирует общий ландшафт лечения гиперлипидемии.
- Эта тенденция к персонализированному уходу, передовым методам снижения уровня липидов и профилактическому управлению сердечно-сосудистыми заболеваниями значительно меняет стратегии лечения и улучшает результаты лечения пациентов в глобальных системах здравоохранения.
Динамика рынка гиперлипидемии
водитель
Растущая потребность из-за растущего бремени сердечно-сосудистых заболеваний и сидячего образа жизни
- Растущая распространенность сердечно-сосудистых заболеваний, ожирения, диабета и малоподвижного образа жизни во всем мире является основным фактором, стимулирующим рост глобального рынка гиперлипидемии.
- Рост потребления нездоровых диет, богатых насыщенными жирами, увеличение потребления алкоголя, привычки к курению и снижение уровня физической активности вносят значительный вклад в повышение уровня холестерина и липидных расстройств среди взрослого и стареющего населения.
- Например, растущее осознание важности управления холестерином и профилактического сердечно-сосудистого здравоохранения побуждает пациентов искать раннюю диагностику и долгосрочное лечение гиперлипидемии. Кроме того, увеличение расходов на здравоохранение и расширение программ скрининга поддерживают рост рынка в течение прогнозируемого периода.
- Кроме того, достижения в терапии снижения липидов, такие как статины, ингибиторы PCSK9, фибраты и комбинированные препараты, повышают эффективность лечения и снижают риск сердечных приступов, инсультов и других сердечно-сосудистых осложнений.
- Растущее стареющее население, которое более восприимчиво к хроническим метаболическим и сердечно-сосудистым заболеваниям, также увеличивает спрос на долгосрочные методы лечения липидов во всем мире.
- Кроме того, поддерживающие правительственные инициативы в области здравоохранения, расширение страхового покрытия для лечения хронических заболеваний и повышение осведомленности пациентов о профилактическом здравоохранении способствуют расширению рынка гиперлипидемии.
Сдержанность/вызов
"Высокие затраты на лечение и проблемы с соблюдением лекарств"
- Высокая стоимость, связанная с передовой терапией снижения уровня липидов, особенно с такими биологическими препаратами, как ингибиторы PCSK9 и новые комбинированные методы лечения, остается серьезной проблемой, сдерживающей более широкий рост рынка гиперлипидемии.
- Многие пациенты с хронической гиперлипидемией нуждаются в пожизненном лечении и постоянном мониторинге, что создает финансовое бремя для отдельных лиц и систем здравоохранения, особенно в странах с низким и средним уровнем дохода.
- Например, новые методы лечения, снижающие уровень холестерина, и инъекционные биологические препараты могут повлечь за собой значительно более высокие затраты по сравнению с традиционными методами лечения статинами, ограничивая доступность среди чувствительных к затратам групп пациентов.
- Кроме того, несоблюдение лекарств, вызванное побочными эффектами, длительной продолжительностью лечения и отсутствием осведомленности о тяжести заболевания, продолжает препятствовать оптимальным результатам лечения при лечении гиперлипидемии.
- Кроме того, ограниченный доступ к профилактическим услугам здравоохранения, отсроченная диагностика и недостаточный плановый скрининг холестерина в определенных регионах могут ограничить своевременное начало лечения и лечение заболеваний.
- Возрастающие опасения относительно побочных эффектов, связанных с некоторыми препаратами, снижающими уровень липидов, включая осложнения, связанные с мышцами, и побочные эффекты, связанные с печенью, также могут препятствовать соблюдению пациентом предписанных методов лечения.
- Решение этих проблем с помощью доступных вариантов лечения, улучшенного образования пациентов, расширенных программ скрининга и разработки более безопасных и эффективных методов лечения будет иметь важное значение для поддержания долгосрочного роста на мировом рынке гиперлипидемии.
Как сегментируется рынок гиперлипидемии
Рынок сегментирован на основе типа, лечения, пути введения, конечных пользователей и канала распределения.
• По типу
По типу рынок гиперлипидемии сегментирован на семейный и приобретенный. Приобретенный сегмент доминировал на крупнейшей доле рынка в 68,4% в 2025 году, что обусловлено ростом распространенности нездоровых привычек питания, сидячего образа жизни, ожирения и увеличением заболеваемости диабетом и сердечно-сосудистыми заболеваниями во всем мире. Приобретенная гиперлипидемия встречается значительно чаще, чем наследственные формы, особенно среди стареющего населения и лиц с нарушениями обмена веществ. Растущее потребление обработанных пищевых продуктов с высоким содержанием насыщенных жиров и холестерина также способствует увеличению пула пациентов во всем мире. Кроме того, растущая осведомленность об управлении холестерином и растущее число рутинных скринингов липидного профиля поддерживают раннюю диагностику и принятие лечения. Медицинские работники все чаще назначают липидоснижающие методы лечения приобретенной гиперлипидемии, чтобы снизить риск сердечно-сосудистых осложнений и инсульта. Благоприятные правительственные инициативы, способствующие профилактическому здравоохранению и лечению сердечно-сосудистых заболеваний, также усиливают спрос на рынке. Кроме того, постоянные достижения в области препаратов, снижающих уровень липидов, и расширение доступа к долгосрочным решениям для лечения продолжают поддерживать доминирование этого сегмента.
Ожидается, что семейный сегмент будет наблюдать самые быстрые темпы роста с CAGR 21,9% с 2026 по 2033 год, чему способствует повышение осведомленности о генетических нарушениях липидов и достижениях в технологиях диагностического тестирования. Семейные случаи гиперлипидемии все чаще выявляются на более ранних стадиях из-за растущего принятия программ генетического скрининга и улучшения клинического понимания наследственных сердечно-сосудистых рисков. Рост инвестиций в здравоохранение в области точной медицины и таргетной терапии еще больше ускоряет расширение сегмента во всем мире. Фармацевтические компании все больше внимания уделяют разработке инновационных биологических препаратов и ингибиторов PCSK9, специально предназначенных для лечения наследственных заболеваний холестерина. Кроме того, растущие кампании по повышению осведомленности организаций здравоохранения в отношении ранней диагностики и лечения семейной гиперлипидемии поддерживают принятие лечения. Ожидается, что расширение специализированных клиник сердечно-сосудистых и липидных расстройств также внесет значительный вклад в рост рынка в течение прогнозируемого периода.
• Лечение
На основе лечения рынок гиперлипидемии сегментирован на статины, ингибиторы PCSK9, секвестранты желчных кислот, ингибиторы поглощения холестерина, производные фибриновой кислоты, комбинацию и другие. Сегмент статинов занимал самую большую долю рынка в 47,6% в 2025 году, что обусловлено их широким клиническим использованием в качестве основного варианта лечения для снижения уровня холестерина липопротеинов низкой плотности (LDL-C). Статины остаются стандартом лечения гиперлипидемии из-за их доказанной эффективности в снижении сердечно-сосудистых рисков и предотвращении сердечных осложнений. Врачи часто назначают статины из-за их доступности, установленного профиля безопасности и широкой доступности в системах здравоохранения во всем мире. Растущая распространенность сердечно-сосудистых заболеваний и растущее внедрение профилактических методов снижения уровня липидов также способствуют доминированию сегмента. Кроме того, благоприятные клинические рекомендации, рекомендующие статины в качестве терапии первой линии для управления холестерином, продолжают поддерживать высокий спрос на рынке. Фармацевтические компании также внедряют передовые препараты статинов с улучшенной эффективностью и снижением побочных эффектов, что еще больше усиливает рост сегмента. Ожидается, что повышение осведомленности о мониторинге холестерина и профилактической кардиологической помощи будет и впредь способствовать принятию во всем мире.
Ожидается, что сегмент ингибиторов PCSK9 будет наблюдать самый быстрый CAGR 23,2% с 2026 по 2033 год, что обусловлено растущим спросом на передовые биологические методы лечения для пациентов с тяжелой или устойчивой к лечению гиперлипидемией. Ингибиторы PCSK9 обеспечивают значительное снижение уровня холестерина ЛПНП и все чаще используются для сердечно-сосудистых пациентов с высоким риском, которые не достигают целевых уровней липидов только с помощью статинов. Растущие клинические данные, подтверждающие эффективность ингибиторов PCSK9 в снижении сердечно-сосудистых событий, значительно способствуют расширению сегмента. Кроме того, растущее внедрение персонализированных подходов к медицине и достижения в области разработки биологических препаратов способствуют расширению проникновения на рынок. Медицинские работники все чаще рекомендуют ингибиторы PCSK9 для семейных пациентов с гиперлипидемией и лиц с непереносимостью статинов. Ожидается, что расширение покрытия расходов на специализированные биопрепараты для снижения уровня липидов и увеличение инвестиций в сердечно-сосудистую терапию еще больше ускорит рост сегмента во всем мире.
• По маршруту администрации
На основе пути введения рынок гиперлипидемии сегментирован на оральный, парентеральный и другие. На оральный сегмент приходится наибольшая доля доходов рынка в 71,3% в 2025 году, что обусловлено широкой доступностью и удобством пероральных препаратов, снижающих уровень липидов, таких как статины, фибраты и ингибиторы поглощения холестерина. Пероральные препараты очень предпочтительны для пациентов из-за простоты введения, долгосрочного соблюдения и снижения зависимости от лечения в больнице. Врачи также предпочитают оральную терапию, потому что они предлагают гибкое дозирование и эффективное лечение хронических заболеваний для снижения риска сердечно-сосудистых заболеваний. Увеличение распространенности гиперлипидемии и повышение осведомленности о профилактическом управлении холестерином значительно поддерживают рост сегмента во всем мире. Кроме того, фармацевтические производители продолжают инвестировать в усовершенствованные пероральные препараты с повышенной эффективностью и сведенными к минимуму побочными эффектами. Благоприятная политика возмещения и широкая доступность пероральных препаратов для снижения уровня липидов через розничные аптеки также способствуют доминированию сегмента. Ожидается, что растущее старение населения и увеличение заболеваемости расстройствами, связанными с ожирением, также будут поддерживать высокий спрос на пероральную терапию в течение прогнозируемого периода.
Ожидается, что в парентеральном сегменте будет наблюдаться самый быстрый CAGR в 22,4% с 2026 по 2033 год, чему способствует растущее использование инъекционных биопрепаратов, таких как ингибиторы PCSK9 для расширенного управления липидами. Парентеральная терапия предлагает целенаправленное терапевтическое действие и улучшенную эффективность для пациентов с тяжелой гиперлипидемией и высоким сердечно-сосудистым риском. Растущее внедрение биологических методов лечения и достижения в области разработки моноклональных антител вносят значительный вклад в расширение сегмента во всем мире. Медицинские работники все чаще рекомендуют инъекционные препараты для снижения уровня липидов для пациентов, которые не реагируют или не переносят обычные пероральные препараты. Кроме того, растущие инвестиции в специализированную сердечно-сосудистую терапию и персонализированную медицину способствуют более широкому внедрению парентерального лечения. Ожидается, что улучшение инфраструктуры здравоохранения и повышение доступности специализированных инфузионных и инъекционных лечебных услуг также будут способствовать росту рынка в течение прогнозируемого периода.
• Конечными пользователями
На базе конечных пользователей рынок гиперлипидемии сегментирован на больницы, специализированные клиники, домашнюю помощь и другие. Сегмент больниц доминировал на крупнейшей доле рынка в 45,8% в 2025 году, что обусловлено наличием передовых средств сердечно-сосудистой диагностики, многопрофильных медицинских работников и комплексных услуг по управлению пациентами. Больницы остаются основными центрами диагностики и лечения тяжелых случаев гиперлипидемии и связанных с ними сердечно-сосудистых осложнений. Увеличение числа госпитализаций, связанных с сердечными заболеваниями, ожирением и метаболическими расстройствами, значительно способствует росту сегмента. Кроме того, больницы являются ведущими поставщиками передовых методов лечения липидов, включая биологические препараты и схемы комбинированного лечения, требующие постоянного мониторинга пациентов. Государственные инвестиции в инфраструктуру здравоохранения и расширение учреждений сердечно-сосудистой помощи также усиливают спрос на рынке. Больницы часто участвуют в клинических испытаниях и профилактических инициативах в области здравоохранения, направленных на управление холестерином и снижение риска сердечно-сосудистых заболеваний. Кроме того, наличие передовых технологий лабораторного тестирования и профилирования липидов способствует доминированию этого сегмента во всем мире.
Ожидается, что сегмент специализированных клиник будет наблюдать самый быстрый CAGR в 21,1% с 2026 по 2033 год, что обусловлено растущим спросом на специализированные услуги по управлению сердечно-сосудистыми и метаболическими расстройствами. Специализированные клиники предоставляют специализированные знания в области липидных расстройств, что позволяет быстрее диагностировать, персонализировать планирование лечения и постоянный мониторинг пациентов. Растущее предпочтение амбулаторной помощи и более короткое время ожидания способствуют увеличению усыновления пациентов во всем мире. Кроме того, специализированные клиники предлагают экономически эффективные управленческие решения и облегчают доступ к липидным специалистам и кардиологам. Технологические достижения в тестировании холестерина и повышение осведомленности о профилактической кардиологической помощи способствуют дальнейшему росту рынка. Ожидается, что расширение частных сердечно-сосудистых клиник и специализированных центров метаболической помощи также ускорит принятие специализированных клиник в течение прогнозируемого периода.
• Распределительный канал
На базе канала дистрибуции рынок гиперлипидемии сегментирован в больничную аптеку, розничную аптеку, онлайн-аптеку и другие. В сегменте розничных аптек в 2025 году доля выручки на рынке составила 51,6%, что обусловлено большим объемом долгосрочных рецептов на препараты для снижения уровня липидов и легкой доступностью препаратов для управления холестерином. Розничные аптеки играют решающую роль в обеспечении постоянной доступности статинов, фибратов и комбинированной терапии для лечения хронических заболеваний. Пациенты обычно предпочитают розничные аптеки из-за удобства, широкого географического присутствия и доступности доступных лекарств. Повышение осведомленности о профилактике сердечно-сосудистых заболеваний и растущий спрос на долгосрочную терапию для управления липидами значительно поддерживают рост сегмента. Кроме того, сотрудничество между фармацевтическими компаниями и розничными аптечными сетями улучшает доступность лекарств и укрепляет дистрибьюторские сети во всем мире. Благоприятное страхование для обычно назначаемых препаратов, снижающих уровень холестерина, также способствует расширению рынка. Ожидается, что увеличение стареющего населения и рост распространенности сердечно-сосудистых заболеваний, связанных с образом жизни, будут стимулировать высокий спрос на розничные аптечные услуги в течение прогнозируемого периода.
Сегмент онлайн-аптек, как ожидается, станет свидетелем самого быстрого CAGR в 24,1% с 2026 по 2033 год, чему способствует быстрое расширение цифровых медицинских платформ и увеличение потребительских предпочтений в отношении удобных каналов покупки лекарств. Онлайн-аптеки предоставляют такие преимущества, как доставка на дом, льготные цены, услуги по пополнению подписки и улучшенная доступность долгосрочных лекарств. Растущее проникновение интернета и распространение смартфонов в значительной степени способствуют расширению услуг электронной аптеки во всем мире. Пациенты все чаще предпочитают онлайн-платформы для повторных покупок по рецепту из-за удобства и снижения требований к поездкам. Кроме того, благоприятные нормативные рамки для экосистем телемедицины и цифрового здравоохранения ускоряют рост рынка во всем мире. Улучшения в безопасных цифровых платежных системах и фармацевтической логистической инфраструктуре также способствуют более широкому внедрению онлайн-аптек в течение прогнозируемого периода.
В каком регионе находится наибольшая доля рынка гиперлипидемии
- Северная Америка доминировала на рынке гиперлипидемии с самой большой долей выручки в 44,3% в 2025 году, характеризующейся развитой инфраструктурой здравоохранения, высоким внедрением липидоснижающих методов лечения и сильным присутствием ведущих фармацевтических компаний. В регионе наблюдается значительный рост использования статинов и ингибиторов PCSK9, что обусловлено растущим бременем сердечно-сосудистых заболеваний и благоприятной политикой возмещения, поддерживающей принятие долгосрочного лечения.
- Повышение осведомленности об управлении холестерином, растущий акцент на профилактическом здравоохранении и растущие инициативы по скринингу факторов риска сердечно-сосудистых заболеваний также способствуют росту рынка в Северной Америке. Кроме того, наличие передовых вариантов лечения и сильная клиническая исследовательская деятельность ускоряют внедрение инновационных методов лечения гиперлипидемии.
- Широкое присутствие специализированных медицинских учреждений, поддерживающие правительственные инициативы и растущие инвестиции в сердечно-сосудистые исследования продолжают укреплять лидирующие позиции региона на рынке гиперлипидемии.
Обзор рынка гиперлипидемии в США
Рынок гиперлипидемии в США занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовала высокая распространенность ожирения, диабета и сердечно-сосудистых заболеваний среди населения. Страна переживает значительный рост в принятии статинов, ингибиторов PCSK9 и комбинированных липидоснижающих методов лечения, поддерживаемых сильными расходами на здравоохранение и благоприятной политикой страхования. Кроме того, повышение осведомленности о профилактической кардиологии, расширение клинических исследований и присутствие крупных фармацевтических производителей в значительной степени способствуют расширению рынка в США.
Европейский рынок гиперлипидемии
Европейский рынок гиперлипидемии, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, в основном за счет повышения осведомленности о здоровье сердечно-сосудистой системы и растущего спроса на эффективные методы лечения, снижающие уровень холестерина. Регион пользуется преимуществами передовых систем здравоохранения, благоприятных государственных инициатив в области здравоохранения и все более широкого применения подходов к профилактическому лечению. Кроме того, растущий акцент на ранней диагностике и лечении липидных расстройств поддерживает широкое использование инновационных методов лечения по всей Европе.
Британский рынок гиперлипидемии Insight
Ожидается, что в течение прогнозируемого периода рынок гиперлипидемии в Великобритании будет расти с заметным CAGR, что обусловлено увеличением распространенности сердечно-сосудистых заболеваний и растущей осведомленностью об управлении холестерином. Сильная инфраструктура здравоохранения страны и расширение программ профилактического здравоохранения поощряют использование препаратов, снижающих уровень липидов. Кроме того, ожидается, что благоприятные рамки возмещения и усиление внимания к снижению смертности от сердечно-сосудистых заболеваний будут способствовать дальнейшему росту рынка в Великобритании.
Немецкий рынок гиперлипидемии
Ожидается, что в течение прогнозируемого периода рынок гиперлипидемии в Германии будет расширяться на значительном CAGR, чему будет способствовать рост расходов на здравоохранение и увеличение внимания к профилактической кардиологии. Передовая фармацевтическая промышленность Германии и сильный акцент на медицинские инновации поддерживают внедрение передовых методов лечения, снижающих уровень липидов, включая биологические препараты и комбинированные методы лечения. Кроме того, повышение осведомленности пациентов об управлении сердечно-сосудистыми рисками и наличие специализированных медицинских услуг способствуют росту рынка в стране.
Азиатско-Тихоокеанский рынок гиперлипидемии
Ожидается, что рынок гиперлипидемии в Азиатско-Тихоокеанском регионе будет самым быстрорастущим регионом в течение прогнозируемого периода из-за увеличения расходов на здравоохранение, повышения осведомленности о профилактической кардиологии и растущей распространенности расстройств, связанных с образом жизни. Быстрая урбанизация, изменение привычек питания и сидячий образ жизни в таких странах, как Китай, Япония и Индия, вносят значительный вклад в рост заболеваемости гиперлипидемией. Кроме того, улучшение инфраструктуры здравоохранения, расширение доступа к терапии, снижающей уровень липидов, и растущие правительственные инициативы, способствующие сердечно-сосудистому здоровью, стимулируют сильный рост рынка во всем регионе.
Японский рынок гиперлипидемии
Рынок гиперлипидемии в Японии набирает обороты из-за старения населения страны, увеличения распространенности сердечно-сосудистых заболеваний и сильного внимания к профилактическому здравоохранению. Передовая инфраструктура здравоохранения Японии и растущее внедрение инновационных методов снижения уровня липидов поддерживают расширение рынка. Более того, растущая осведомленность о здоровом образе жизни и растущий спрос на долгосрочную терапию для контроля уровня холестерина в значительной степени способствуют росту рынка в Японии.
Китайский рынок гиперлипидемии
Китайский рынок гиперлипидемии составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстро растущим населением страны, страдающим от ожирения, диабета и сердечно-сосудистых заболеваний. В Китае наблюдается все более широкое внедрение методов лечения, снижающих уровень холестерина, благодаря повышению осведомленности в области здравоохранения и расширению доступа к передовым вариантам лечения. Кроме того, рост расходов на здравоохранение, улучшение диагностических возможностей и сильные правительственные инициативы, направленные на снижение бремени сердечно-сосудистых заболеваний, являются ключевыми факторами, способствующими росту рынка в стране.
Какие компании являются ведущими на рынке гиперлипидемии
Индустрия гиперлипидемии в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
•Pfizer Inc. (США)
•AstraZeneca (Великобритания)
Merck & Co., Inc. (США)
• Novartis AG (Швейцария)
Amgen Inc. (США)
•Санофи (Франция)
Eli Lilly and Company (США)
Bristol Myers Squibb (США)
•AbbVie Inc. (США)
Regeneron Pharmaceuticals, Inc. (США)
•Daiichi Sankyo Company, Limited (Япония)
Esperion Therapeutics, Inc. (США)
Kowa Company, Ltd. (Япония)
Viatris Inc. (США)
Teva Pharmaceutical Industries Ltd. (Израиль)
Sun Pharmaceutical Industries Ltd. (Индия)
Dr. Reddy’s Laboratories Ltd. (Индия)
Lupin Limited (Индия)
Cipla Limited (Индия)
• Bayer AG (Германия)
Каковы последние тенденции на рынке гиперлипидемии
- В феврале 2021 года Regeneron Pharmaceuticals объявила, что Управление по контролю за продуктами и лекарствами США (FDA) одобрило EVKEEZA (evinacumab-dgnb) в качестве первого ингибитора ангиопоэтина 3 (ANGPTL3) для лечения гомозиготной семейной гиперхолестеринемии (HoFH). Терапия была разработана для значительного снижения уровня холестерина липопротеинов низкой плотности (LDL-C) у пациентов с тяжелой наследственной гиперлипидемией.
- В декабре 2021 года Novartis объявила, что FDA одобрило Leqvio (инклисиран), первую терапию малой интерферирующей РНК (сиРНК) для снижения уровня холестерина ЛПНП с двухлетним графиком дозирования. Запуск представляет собой значительный прогресс в долгосрочном управлении холестерином для пациентов с атеросклеротической сердечно-сосудистой болезнью и семейной гиперхолестеринемией.
- В июле 2023 года Novartis объявила, что FDA одобрило расширенное показание для Leqvio® (инклисиран), чтобы включить взрослых с высоким уровнем ЛПНП-С, которые подвергаются повышенному риску сердечных заболеваний, что позволяет более широко использовать терапию при первичном лечении гиперлипидемии. Утверждение укрепило роль РНК-терапии в глобальном ландшафте лечения гиперлипидемии.
- В марте 2024 года Esperion Therapeuticsn объявила, что FDA одобрило расширенные указания на этикетку для NEXLETOL (бемпедной кислоты) и NEXLIZET для снижения риска сердечно-сосудистых заболеваний и снижения уровня ЛПНП-С у пациентов с первичной и вторичной профилактикой. Обновленная маркировка расширила использование нестатиновой липидоснижающей терапии для управления гиперлипидемией.
- В июле 2025 года Novartis объявила, что FDA одобрило новое обновление этикетки для Leqvio (инклисиран), позволяющее использовать его в качестве монотерапии наряду с диетой и физическими упражнениями для снижения уровня ЛПНП у взрослых с гиперхолестеринемией. Обновленное показание устранило предыдущее требование к сопутствующей терапии статинами, расширяя гибкость лечения для пациентов, непереносимых к статинам.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Содержание
1 ВВЕДЕНИЕ
1.1 ЦЕЛИ ИССЛЕДОВАНИЯ
1.2 ОПРЕДЕЛЕНИЕ РЫНКА
1.3 ОБЗОР МИРОВОГО РЫНКА ГИПЕРЛИПИДЕМИИ
1.4 ВАЛЮТА И ЦЕНЫ
1.5 ОГРАНИЧЕНИЕ
1.6 ОХВАЧЕННЫЕ РЫНКИ
2 СЕГМЕНТАЦИЯ РЫНКА
2.1 КЛЮЧЕВЫЕ ВЫВОДЫ
2.2 ДОСТИЖЕНИЕ РАЗМЕРА МИРОВОГО РЫНКА ПРЕПАРАТОВ ДЛЯ ЛЕЧЕНИЯ ГИПЕРЛИПИДЕМИИ
2.2.1 СЕТКА ПОЗИЦИОНИРОВАНИЯ ПОСТАВЩИКА
2.2.2 КРИВАЯ ЛИНИИ ЖИЗНИ ТЕХНОЛОГИЙ
2.2.3 МОДЕЛЬ ПРОВЕРКИ ДАННЫХ TRIPOD
2.2.4 РУКОВОДСТВО ПО РЫНКУ
2.2.5 МНОГОФАКТОРНОЕ МОДЕЛИРОВАНИЕ
2.2.6 АНАЛИЗ СВЕРХУ ВНИЗ
2.2.7 МАТРИЦА ВЫЗОВА
2.2.8 СЕТКА ПОКРЫТИЯ ПРИЛОЖЕНИЯ
2.2.9 СТАНДАРТЫ ИЗМЕРЕНИЯ
2.2.10 АНАЛИЗ ДОЛИ ПОСТАВЩИКА
2.2.11 МОДЕЛЬ, ОСНОВАННАЯ НА ЭПИДЕМИОЛОГИИ
2.2.12 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ПЕРВИЧНЫХ ИНТЕРВЬЮ
2.2.13 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ВТОРИЧНЫХ БАЗ ДАННЫХ
2.3 МИРОВОЙ РЫНОК ГИПЕРЛИПИДЕМИИ: ОБЗОР ИССЛЕДОВАНИЯ
2.4 ПРЕДПОЛОЖЕНИЯ
3 ОБЗОР РЫНКА
3.1 ВОДИТЕЛИ
3.2 ОГРАНИЧЕНИЯ
3.3 ВОЗМОЖНОСТИ
3.4 ПРОБЛЕМЫ
4 КРАТКОЕ ОПИСАНИЕ
5 ПРЕМИУМ-ИНФОРМАЦИЙ
5.1 АНАЛИЗ ПЕСТЕЛЯ
5.2 МОДЕЛЬ ПЯТИ СИЛ ПОРТЕРА
6 ОТРАСЛЕВЫХ ИНСАЙТОВ
6.1 МИКРО- И МАКРОЭКОНОМИЧЕСКИЕ ФАКТОРЫ
6.2 КАРТИРОВАНИЕ ПЕРСПЕКТИВ ПРОНИКНОВЕНИЯ И РОСТА
6.3 КЛЮЧЕВЫЕ СТРАТЕГИИ ЦЕНООБРАЗОВАНИЯ
6.4 ИНТЕРВЬЮ СО СПЕЦИАЛИСТОМ
6.5 АНАЛИЗ И РЕКОМЕНДАЦИИ
7 ПОРТФЕЛЬ ИНТЕЛЛЕКТУАЛЬНОЙ СОБСТВЕННОСТИ (ИС)
7.1 КАЧЕСТВО И ПРОЧНОСТЬ ПАТЕНТА
7.2 ПАТЕНТНЫЕ СЕМЕЙСТВА
7.3 ЛИЦЕНЗИРОВАНИЕ И СОТРУДНИЧЕСТВО
7.4 КОНКУРЕНТНЫЙ ЛАНДШАФТ
7.5 СТРАТЕГИЯ И УПРАВЛЕНИЕ ИС
7.6 ДРУГОЕ
8 РАЗБИВКА АНАЛИЗА СТОИМОСТИ
9 ТЕХНОЛОГИЧЕСКАЯ ДОРОЖНАЯ КАРТА
10 ИННОВАЦИОННЫЙ ТРЕКЕР И СТРАТЕГИЧЕСКИЙ АНАЛИЗ
10.1 АНАЛИЗ КРУПНЫХ СДЕЛОК И СТРАТЕГИЧЕСКИХ АЛЬЯНСОВ
10.1.1 СОВМЕСТНЫЕ ПРЕДПРИЯТИЯ
10.1.2 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
10.1.3 ЛИЦЕНЗИРОВАНИЕ И ПАРТНЕРСТВО
10.1.4 ТЕХНОЛОГИЧЕСКОЕ СОТРУДНИЧЕСТВО
10.1.5 СТРАТЕГИЧЕСКИЕ ОТЧУЖДЕНИЯ
10.2 КОЛИЧЕСТВО ПРОДУКТОВ В РАЗРАБОТКЕ
10.3 СТАДИЯ РАЗВИТИЯ
10.4 СРОКИ И ВЕХИ
10.5 ИННОВАЦИОННЫЕ СТРАТЕГИИ И МЕТОДОЛОГИИ
10.6 ОЦЕНКА РИСКОВ И ИХ СМЯГЧЕНИЕ
10.7 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
10.8 ПЕРСПЕКТИВЫ БУДУЩЕГО
11 ЭПИДЕМИОЛОГИЯ
11.1 ЗАБОЛЕВАЕМОСТЬ ВСЕХ ПО ПОЛУ
11.2 КОЭФФИЦИЕНТ ОБРАБОТКИ
11.3 УРОВЕНЬ СМЕРТНОСТИ
11.4 МОДЕЛЬ ПРИВЕРЖЕННОСТИ К ЛЕКАРСТВЕННОМУ ЛЕЧЕНИЮ И ПЕРЕКЛЮЧЕНИЯ ТЕРАПИИ
11.5 ПОКАЗАТЕЛИ УСПЕШНОСТИ ЛЕЧЕНИЯ ПАЦИЕНТОВ
12 СООТВЕТСТВИЕ НОРМАТИВНЫМ ТРЕБОВАНИЯМ
12.1 РЕГУЛИРУЮЩИЕ ОРГАНЫ
12.2 НОРМАТИВНЫЕ КЛАССИФИКАЦИИ
12.2.1 КЛАСС I
12.2.2 КЛАСС II
12.2.3 КЛАСС III
12.3 НОРМАТИВНЫЕ ПРЕДСТАВЛЕНИЯ
12.4 МЕЖДУНАРОДНАЯ ГАРМОНИЗАЦИЯ
12.5 СИСТЕМЫ УПРАВЛЕНИЯ СООТВЕТСТВИЕМ И КАЧЕСТВОМ
12.6 ПРОБЛЕМЫ И СТРАТЕГИИ РЕГУЛИРОВАНИЯ
13 АНАЛИЗ КОНВЕЙЕРА
13.1 КЛИНИЧЕСКИЕ ИСПЫТАНИЯ И ФАЗОВЫЙ АНАЛИЗ
13.2 ЛЕКАРСТВЕННАЯ ТЕРАПИЯ
13.3 КАНДИДАТЫ III ЭТАПА
13.4 КАНДИДАТЫ НА ВТОРОЙ ЭТАП
13.5 КАНДИДАТЫ НА ПЕРВУЮ ФАЗУ
13.6 ДРУГОЕ (ДОКЛИНИЧЕСКОЕ ИССЛЕДОВАНИЕ)
ТАБЛИЦА 1 МИРОВОЙ РЫНОК КЛИНИЧЕСКИХ ИССЛЕДОВАНИЙ РЫНОК ГИПЕРЛЕПИДЕМИИ
Название компании Название продукта
ХХ ХХ
ХХ ХХ
ХХ ХХ
ХХ ХХ
ХХ ХХ
ХХ ХХ
ХХ ХХ
Источники: пресс-релизы, годовые отчеты, документы SEC, презентации инвесторов, другие правительственные источники, анализ, основанный на данных вторичных источников, интервью с экспертами.
ТАБЛИЦА 2 РАСПРЕДЕЛЕНИЕ ПРОДУКТОВ И ПРОЕКТОВ ПО ФАЗАМ ДЛЯ РЫНКА ГИПЕРЛЕПИДЕМИИ
Количество фаз проектов
Доклинические/исследовательские проекты XX
Клиническая разработка XX
Фаза I XX
Фаза II XX
Фаза III XX
Подано/одобрено в США, но еще не поступило в продажу XX
Всего ХХ
Источники: пресс-релизы, годовые отчеты, документы SEC, презентации инвесторов, другие правительственные источники, анализ, основанный на данных вторичных источников, интервью с экспертами.
ТАБЛИЦА 3 РАСПРЕДЕЛЕНИЕ ПРОЕКТОВ ПО ТЕРАПЕВТИЧЕСКИМ ОБЛАСТЯМ И ФАЗАМ ДЛЯ РЫНКА ГИПЕРЛЕПИДЕМИИ
Терапевтическая область Доклинический/исследовательский проект
ХХ ХХ
ХХ ХХ
ХХ ХХ
ХХ ХХ
ХХ ХХ
Всего проектов XX
Источники: пресс-релизы, годовые отчеты, документы SEC, презентации инвесторов, другие правительственные источники, анализ, основанный на данных вторичных источников, интервью с экспертами.
ТАБЛИЦА 4 РАСПРЕДЕЛЕНИЕ ПРОЕКТОВ ПО НАУЧНОМУ ПОДХОДУ И ФАЗА РЫНКА ГИПЕРЛЕПИДЕМИИ
Технология Доклинический/Исследовательский Проект
ХХ ХХ
ХХ ХХ
ХХ ХХ
ХХ ХХ
ХХ ХХ
Всего проектов XX
Источники: пресс-релизы, годовые отчеты, документы SEC, презентации инвесторов, другие правительственные источники, анализ, основанный на данных вторичных источников, интервью с экспертами.
РИСУНОК 1. ВЕДУЩИЕ СУБЪЕКТЫ НА ОСНОВЕ ОБЗОРА НИОКР ДЛЯ РЫНКА ГИПЕРЛЕПИДЕМИИ
Источники: пресс-релизы, годовые отчеты, документы SEC, презентации инвесторов, другие правительственные источники, анализ, основанный на данных вторичных источников, интервью с экспертами.
14 СТРУКТУРА ВОЗМЕЩЕНИЯ
15 АНАЛИЗ КАРТЫ ВОЗМОЖНОСТЕЙ
16 АНАЛИЗ ЦЕПОЧКИ СОЗДАНИЯ СТОИМОСТИ
17 ЭКОНОМИКА ЗДРАВООХРАНЕНИЯ
17.1 РАСХОДЫ НА ЗДРАВООХРАНЕНИЕ
17.2 КАПИТАЛЬНЫЕ РАСХОДЫ
17.3 ТЕНДЕНЦИИ КАПИТАЛЬНЫХ ЗАТРАТ
17.4 РАСПРЕДЕЛЕНИЕ КАПИТАЛЬНЫХ ЗАТРАТ
17.5 ИСТОЧНИКИ ФИНАНСИРОВАНИЯ
17.6 ОТРАСЛЕВЫЕ ПОКАЗАТЕЛИ
17.7 ДОЛЯ ВВП В ОБЩЕМ ВВП
17.8 СТРУКТУРА СИСТЕМЫ ЗДРАВООХРАНЕНИЯ
17.9 ПОЛИТИКА ПРАВИТЕЛЬСТВА
17.1 ЭКОНОМИЧЕСКОЕ РАЗВИТИЕ
18 МИРОВОЙ РЫНОК ГИПЕРЛЕПИДЕМИИ, ПО ТИПУ
18.1 ОБЗОР
18.2 СЕМЕЙНЫЙ
18.3 ПРИОБРЕТЕННЫЕ
19 МИРОВОЙ РЫНОК ГИПЕРЛЕПИДЕМИИ, ПО МЕТОДАМ ЛЕЧЕНИЯ
19.1 ОБЗОР
19.2 СТАТИНЫ
19.2.1 ПО ТИПУ
19.2.1.1. АТОРВАСТАТИН
19.2.1.2. СИМВАСТАТИН
19.2.1.3.РОЗУВАСТАТИН
19.2.1.4.ПРАВАСТАТИН
19.2.1.5.ЛОВАСТАТИН
19.2.1.6.ФЛУВАСТАТИН
19.2.1.7.ПИТАВАСТАТИН
19.2.1.8 ДРУГИЕ
19.2.2 ПО КЛАССУ ЛЕКАРСТВЕННЫХ СРЕДСТВ
19.2.2.1. МАРОЧНЫЙ
19.2.2.1.1.ЛИПИТОР
19.2.2.1.2.ЗОКОР
19.2.2.1.3 ДРУГИЕ
19.2.2.2. ОБЩИЙ
19.3 СЕКВЕСТРАНТЫ ЖЕЛЧНЫХ КИСЛОТ
19.3.1 ПО ТИПУ
19.3.1.1. ХОЛЕСТИРАМИН
19.3.1.2.КОЛЕСЕВЕЛАМ
19.3.1.3.КОЛЕСТИПОЛ
19.3.1.4 ДРУГИЕ
19.3.2 ПО КЛАССУ ЛЕКАРСТВЕННЫХ СРЕДСТВ
19.3.2.1. МАРОЧНЫЙ
19.3.2.1.1.КВЕСТРАН
19.3.2.1.2.ВЕЛХОЛ
19.3.2.1.3 ДРУГИЕ
19.3.2.2. ОБЩИЙ
19.4 ПРОИЗВОДНЫЕ ФИБРИНОВОЙ КИСЛОТЫ
19.4.1 ПО ТИПУ
19.4.1.1.ФЕНОФИБРАТ
19.4.1.2.ГЕМФИБРОЗИЛ
19.4.1.3 ДРУГИЕ
19.4.2 ПО КЛАССУ ЛЕКАРСТВЕННЫХ СРЕДСТВ
19.4.2.1. МАРОЧНЫЙ
19.4.2.1.1.ЛОПИД
19.4.2.1.2.ТРИЛИПИКС
19.4.2.1.3 ДРУГИЕ
19.4.2.2. ОБЩИЙ
19.5 ИНГИБИТОРЫ PCSK9
19.5.1 ПО ТИПУ
19.5.1.1. АЛИРОКУМАБ
19.5.1.2.ЭВОЛОКУМАБ
19.5.1.3 ДРУГИЕ
19.5.2 ПО КЛАССУ ЛЕКАРСТВЕННЫХ СРЕДСТВ
19.5.2.1. МАРОЧНЫЙ
19.5.2.1.1. ПРЕЛУЕНТ
19.5.2.1.2.ДРУГИЕ
19.5.2.2. ОБЩИЙ
19.6 КОМБИНАЦИЯ
19.6.1 ПО ТИПУ
19.6.1.1. ЭЗЕТИМИБ/СИМВАСТАТИН
19.6.1.2. ЭЗЕТИМИБ/АТОРВАСТАТИН
19.6.1.3. ЭЗЕТИМИБ/РОЗУВАСТАТИН
19.6.1.4. АМЛОДИПИН/АТОРВАСТАТИН
19.6.1.5 ДРУГИЕ
19.6.2 ПО КЛАССУ ЛЕКАРСТВЕННЫХ СРЕДСТВ
19.6.2.1. БРЕНДОВЫЙ
19.6.2.2. ОБЩИЙ
19.7 ИНГИБИТОРЫ АБСОРБЦИИ ХОЛЕСТЕРИНА
19.7.1 ПО КЛАССУ ЛЕКАРСТВЕННЫХ СРЕДСТВ
19.7.1.1. БРЕНДОВЫЙ
19.7.1.2. ОБЩИЙ
19.8 РАЗЛИЧНЫЕ АНТИГИПЕРЛИПИДЕМИЧЕСКИЕ СРЕДСТВА
19.8.1 ПО КЛАССУ ЛЕКАРСТВЕННЫХ СРЕДСТВ
19.8.1.1. БРЕНДОВЫЙ
19.8.1.2. ОБЩИЙ
19.9 ДРУГИЕ
20 МИРОВОЙ РЫНОК ГИПЕРЛЕПИДЕМИИ, ПО КЛАССАМ ЛЕКАРСТВ
20.1 ОБЗОР
20.2 БРЕНДОВЫЙ
20.3 ГЕНЕРИКИ
21 МИРОВОЙ РЫНОК ГИПЕРЛЕПИДЕМИИ, ПО ТИПУ
21.1 ОБЗОР
21.2 ПРОДАН
21.3 ТРУБОПРОВОД
22 МИРОВОЙ РЫНОК ГИПЕРЛЕПИДЕМИИ, ПО ВОЗРАСТНЫМ ГРУППАМ
22.1 ОБЗОР
22.2 ПЕДИАТРИЧЕСКИЙ
22.3 ВЗРОСЛЫЙ
22.4 ГЕРИАТРИЧЕСКИЙ
23 МИРОВОЙ РЫНОК ГИПЕРЛЕПИДЕМИИ, ПО ПОЛУ
23.1 ОБЗОР
23.2 МУЖСКОЙ
23.3 ЖЕНЩИНА
24 МИРОВОЙ РЫНОК ЛЕКАРСТВЕННЫХ СРЕДСТВ ДЛЯ ЛЕЧЕНИЯ ГИПЕРЛЕПИДЕМИИ ПО РЕЦЕПТУ
24.1 ОБЗОР
24.2 БЕЗ РЕЦЕПТА
24.3 НА ОСНОВЕ РЕЦЕПТА
25 МИРОВОЙ РЫНОК ГИПЕРЛЕПИДЕМИИ, ПО ПУТИ ВВЕДЕНИЯ
25.1 ОБЗОР
25.2 УСТНЫЙ
25.3 ПАРЕНТЕРАЛЬНО
25.4 ДРУГИЕ
26 МИРОВОЙ РЫНОК ГИПЕРЛЕПИДИМИИ, ПО КОНЕЧНОМУ ПОЛЬЗОВАТЕЛЮ
26.1 ОБЗОР
26.2 БОЛЬНИЦЫ
26.2.1 ОБЩЕСТВЕННОСТЬ
26.2.2 ЧАСТНЫЙ
26.3 УХОД НА ДОМУ
26.4 АМБУЛАТОРНЫЕ ХИРУРГИЧЕСКИЕ ЦЕНТРЫ
26.5 СПЕЦИАЛИЗИРОВАННЫЕ КЛИНИКИ
26.6 ДРУГИЕ.
27 МИРОВОЙ РЫНОК ГИПЕРЛЕПИДИМИИ ПО КАНАЛУ РАСПРОСТРАНЕНИЯ
27.1 ОБЗОР
27.2 ПРЯМОЙ ТЕНДЕР
27.3 РОЗНИЧНЫЕ ПРОДАЖИ
27.3.1 БОЛЬНИЧНАЯ АПТЕКА
27.3.2 РОЗНИЧНАЯ АПТЕКА
27.3.3 ИНТЕРНЕТ-АПТЕКА
27.4 ДРУГИЕ
28 МИРОВОЙ РЫНОК ГИПЕРЛЕПИДИМИИ, ПО ГЕОГРАФИИ
28.1 МИРОВОЙ РЫНОК ГИПЕРЛЕПИДИМИИ (ВСЯ СЕГМЕНТАЦИЯ, ПРЕДСТАВЛЕННАЯ ВЫШЕ, ПРЕДСТАВЛЕНА В ЭТОЙ ГЛАВЕ ПО СТРАНАМ)
28.1.1 СЕВЕРНАЯ АМЕРИКА
28.1.1.1.США
28.1.1.2 КАНАДА
28.1.1.3.МЕКСИКА
28.1.2 ЕВРОПА
28.1.2.1.ГЕРМАНИЯ
28.1.2.2.ФРАНЦИЯ
28.1.2.3 Великобритания
28.1.2.4 ВЕНГРИЯ
28.1.2.5 ЛИТВА
28.1.2.6 АВСТРИЯ
28.1.2.7 ИРЛАНДИЯ
28.1.2.8 НОРВЕГИЯ
28.1.2.9.ПОЛЬША
28.1.2.10.ИТАЛИЯ
28.1.2.11.ИСПАНИЯ
28.1.2.12.РОССИЯ
28.1.2.13.ТУРЦИЯ
28.1.2.14.БЕЛЬГИЯ
28.1.2.15. НИДЕРЛАНДЫ
28.1.2.16.ШВЕЙЦАРИЯ
28.1.2.17. ОСТАЛЬНАЯ ЕВРОПА
28.1.3 АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
28.1.3.1 ЯПОНИЯ
28.1.3.2.КИТАЙ
28.1.3.3 ЮЖНАЯ КОРЕЯ
28.1.3.4 ИНДИЯ
28.1.3.5 АВСТРАЛИЯ
28.1.3.6.СИНГАПУР
28.1.3.7.ТАИЛАНД
28.1.3.8 МАЛАЙЗИЯ
28.1.3.9 ИНДОНЕЗИЯ
28.1.3.10.ФИЛИППИНЫ
28.1.3.11.ВЬЕТНАМ
28.1.3.12 ОСТАЛЬНЫЕ СТРАНЫ АЗИАТСКО-ТИХООКЕАНСКОГО РЕГИОНА
28.1.4 ЮЖНАЯ АМЕРИКА
28.1.4.1.БРАЗИЛИЯ
28.1.4.2.АРГЕНТИНА
28.1.4.3.ПЕРУ
28.1.4.4 ОСТАЛЬНАЯ ЧАСТЬ ЮЖНОЙ АМЕРИКИ
28.1.5 БЛИЖНИЙ ВОСТОК И АФРИКА
28.1.5.1 ЮЖНАЯ АФРИКА
28.1.5.2.САУДОВСКАЯ АРАВИЯ
28.1.5.3.ОАЭ
28.1.5.4.ЕГИПЕТ
28.1.5.5 КУВЕЙТ
28.1.5.6 ИЗРАИЛЬ
28.1.5.7 ОСТАЛЬНЫЕ СТРАНЫ БЛИЖНЕГО ВОСТОКА И АФРИКИ
29 ГЛОБАЛЬНЫЙ РЫНОК ГИПЕРЛЕПИДИМИИ, КОМПАНИЯ ЛАНДШАФТ
29.1 АНАЛИЗ АКЦИЙ КОМПАНИИ: ГЛОБАЛЬНЫЙ
29.2 АНАЛИЗ АКЦИЙ КОМПАНИИ: СЕВЕРНАЯ АМЕРИКА
29.3 АНАЛИЗ АКЦИЙ КОМПАНИИ: ЕВРОПА
29.4 АНАЛИЗ АКЦИЙ КОМПАНИИ: АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
29.5 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
29.6 РАЗРАБОТКА И УТВЕРЖДЕНИЕ НОВЫХ ПРОДУКТОВ
29.7 РАСШИРЕНИЯ
29.8 ИЗМЕНЕНИЯ В НОРМАТИВНОМ ПРАВЕ
29.9 ПАРТНЕРСТВО И ДРУГИЕ СТРАТЕГИЧЕСКИЕ РАЗВИТИЯ
30 МИРОВОЙ РЫНОК ГИПЕРЛЕПИДИМИИ, АНАЛИЗ SWOT И DBMR
31 МИРОВОЙ РЫНОК ГИПЕРЛЕПИДИМИИ, ПРОФИЛЬ КОМПАНИИ
31.1 ПФАЙЗЕР ИНК.
31.1.1 ОБЗОР КОМПАНИИ
31.1.2 АНАЛИЗ ДОХОДОВ
31.1.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
31.1.4 АССОРТИМЕНТ ПРОДУКЦИИ
31.1.5 ПОСЛЕДНИЕ СОБЫТИЯ
31.2 Ф. ХОФФМАНН-ЛА РОШ АГ
31.2.1 ОБЗОР КОМПАНИИ
31.2.2 АНАЛИЗ ДОХОДОВ
31.2.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
31.2.4 АССОРТИМЕНТ ПРОДУКЦИИ
31.2.5 ПОСЛЕДНИЕ СОБЫТИЯ
31.3 САНОФИ
31.3.1 ОБЗОР КОМПАНИИ
31.3.2 АНАЛИЗ ДОХОДОВ
31.3.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
31.3.4 ПОРТФЕЛЬ ПРОДУКЦИИ
31.3.5 ПОСЛЕДНИЕ СОБЫТИЯ
31.4 МАЙЛАН НВ
31.4.1 ОБЗОР КОМПАНИИ
31.4.2 АНАЛИЗ ДОХОДОВ
31.4.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
31.4.4 АССОРТИМЕНТ ПРОДУКЦИИ
31.4.5 ПОСЛЕДНИЕ СОБЫТИЯ
31.5 ГЛАКСОСМИТКЛАЙН ПЛС
31.5.1 ОБЗОР КОМПАНИИ
31.5.2 АНАЛИЗ ДОХОДОВ
31.5.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
31.5.4 АССОРТИМЕНТ ПРОДУКЦИИ
31.5.5 ПОСЛЕДНИЕ СОБЫТИЯ
31.6 Б. БРАУН МЕДИКАЛ ИНК.
31.6.1 ОБЗОР КОМПАНИИ
31.6.2 АНАЛИЗ ДОХОДОВ
31.6.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
31.6.4 АССОРТИМЕНТ ПРОДУКЦИИ
31.6.5 ПОСЛЕДНИЕ СОБЫТИЯ
31.7 ТАРО ФАРМАСЬЮТИКАЛ ИНДАСТРИЗ ЛТД.
31.7.1 ОБЗОР КОМПАНИИ
31.7.2 АНАЛИЗ ДОХОДОВ
31.7.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
31.7.4 ПОРТФЕЛЬ ПРОДУКЦИИ
31.7.5 ПОСЛЕДНИЕ СОБЫТИЯ
31.8 АСТРА ЗЕНЕКА
31.8.1 ОБЗОР КОМПАНИИ
31.8.2 АНАЛИЗ ДОХОДОВ
31.8.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
31.8.4 ПОРТФЕЛЬ ПРОДУКЦИИ
31.8.5 ПОСЛЕДНИЕ СОБЫТИЯ
31.9 НОВАРТИС АГ
31.9.1 ОБЗОР КОМПАНИИ
31.9.2 АНАЛИЗ ДОХОДОВ
31.9.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
31.9.4 ПОРТФЕЛЬ ПРОДУКЦИИ
31.9.5 ПОСЛЕДНИЕ СОБЫТИЯ
31.1 МЕРК И КО., ИНК.
31.10.1 ОБЗОР КОМПАНИИ
31.10.2 АНАЛИЗ ДОХОДОВ
31.10.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
31.10.4 АССОРТИМЕНТ ПРОДУКЦИИ
31.10.5 ПОСЛЕДНИЕ СОБЫТИЯ
31.11 БРИСТОЛЬ МАЙЕРС СКВИББ
31.11.1 ОБЗОР КОМПАНИИ
31.11.2 АНАЛИЗ ДОХОДОВ
31.11.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
31.11.4 АССОРТИМЕНТ ПРОДУКЦИИ
31.11.5 ПОСЛЕДНИЕ СОБЫТИЯ
31.12 ЭЛИ ЛИЛЛИ И КОМПАНИЯ
31.12.1 ОБЗОР КОМПАНИИ
31.12.2 АНАЛИЗ ДОХОДОВ
31.12.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
31.12.4 АССОРТИМЕНТ ПРОДУКЦИИ
31.12.5 ПОСЛЕДНИЕ СОБЫТИЯ
31.13 РЕГЕНЕРОН ФАРМАСЬЮТИКАЛС ИНК.
31.13.1 ОБЗОР КОМПАНИИ
31.13.2 АНАЛИЗ ДОХОДОВ
31.13.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
31.13.4 ПОРТФЕЛЬ ПРОДУКЦИИ
31.13.5 ПОСЛЕДНИЕ СОБЫТИЯ
31.14 AMGEN INC.
31.14.1 ОБЗОР КОМПАНИИ
31.14.2 АНАЛИЗ ДОХОДОВ
31.14.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
31.14.4 ПОРТФЕЛЬ ПРОДУКЦИИ
31.14.5 ПОСЛЕДНИЕ СОБЫТИЯ
31.15 ДАЙИЧИ САНКЁ КОМПАНИ, ЛИМИТЕД.
31.15.1 ОБЗОР КОМПАНИИ
31.15.2 АНАЛИЗ ДОХОДОВ
31.15.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
31.15.4 ПОРТФЕЛЬ ПРОДУКЦИИ
31.15.5 ПОСЛЕДНИЕ СОБЫТИЯ
31.16 АЛНИЛАМ ФАРМАСЬЮТИКАЛС, ИНК.
31.16.1 ОБЗОР КОМПАНИИ
31.16.2 АНАЛИЗ ДОХОДОВ
31.16.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
31.16.4 ПОРТФЕЛЬ ПРОДУКЦИИ
31.16.5 ПОСЛЕДНИЕ СОБЫТИЯ
31.17 DR. REDDY'S LABORATORIES LTD.
31.17.1 ОБЗОР КОМПАНИИ
31.17.2 АНАЛИЗ ДОХОДОВ
31.17.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
31.17.4 ПОРТФЕЛЬ ПРОДУКЦИИ
31.17.5 ПОСЛЕДНИЕ СОБЫТИЯ
31.18 ЭСПЕРИОН ТЕРАПЕВТИКС, ИНК.
31.18.1 ОБЗОР КОМПАНИИ
31.18.2 АНАЛИЗ ДОХОДОВ
31.18.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
31.18.4 ПОРТФЕЛЬ ПРОДУКЦИИ
31.18.5 ПОСЛЕДНИЕ СОБЫТИЯ
31.19 АББВИ, ИНК.
31.19.1 ОБЗОР КОМПАНИИ
31.19.2 АНАЛИЗ ДОХОДОВ
31.19.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
31.19.4 ПОРТФЕЛЬ ПРОДУКЦИИ
31.19.5 ПОСЛЕДНИЕ СОБЫТИЯ
31.2 ФОРМАК ФАРМАСЬЮТИКАЛС НВ
31.20.1 ОБЗОР КОМПАНИИ
31.20.2 АНАЛИЗ ДОХОДОВ
31.20.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
31.20.4 ПОРТФЕЛЬ ПРОДУКЦИИ
31.20.5 ПОСЛЕДНИЕ СОБЫТИЯ
31.21 ЗИДУС ЛАЙФСАЙНС
31.21.1 ОБЗОР КОМПАНИИ
31.21.2 АНАЛИЗ ДОХОДОВ
31.21.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
31.21.4 АССОРТИМЕНТ ПРОДУКЦИИ
31.21.5 ПОСЛЕДНИЕ СОБЫТИЯ
ПРИМЕЧАНИЕ: СПИСОК КОМПАНИЙ, ОПРЕДЕЛЕННЫХ В ПРОФИЛЕ, НЕ ИСЧЕРПЫВАЕТСЯ И СООТВЕТСТВУЕТ ТРЕБОВАНИЯМ НАШИХ ПРЕДЫДУЩИХ КЛИЕНТОВ. МЫ ОПРЕДЕЛЯЕМ БОЛЕЕ 100 КОМПАНИЙ В НАШЕМ ИССЛЕДОВАНИИ, И ПОЭТОМУ СПИСОК КОМПАНИЙ МОЖЕТ БЫТЬ ИЗМЕНЕН ИЛИ ЗАМЕНЕН ПО ЗАПРОСУ
32 СВЯЗАННЫХ ОТЧЕТА
33 ЗАКЛЮЧЕНИЕ
34 АНКЕТА
35 О РЫНОЧНЫХ ИССЛЕДОВАНИЯХ DATA BRIDGE

Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











