


Глобальный рынок устройств для отделений интенсивной терапии (ОИТ) по типу (аппараты искусственной вентиляции легких, кардиомониторы, оборудование для постоянного мониторинга, зонды для кормления , назогастральные зонды, аспирационные насосы, дренажи и катетеры), конечному пользователю (больницы, амбулаторные хирургические центры), применению (ОИТ для взрослых, ОИТ для новорожденных) — тенденции отрасли и прогноз до 2029 года.
Подразделение интенсивной терапии (ICU) Устройства Размер рынка и темпы роста
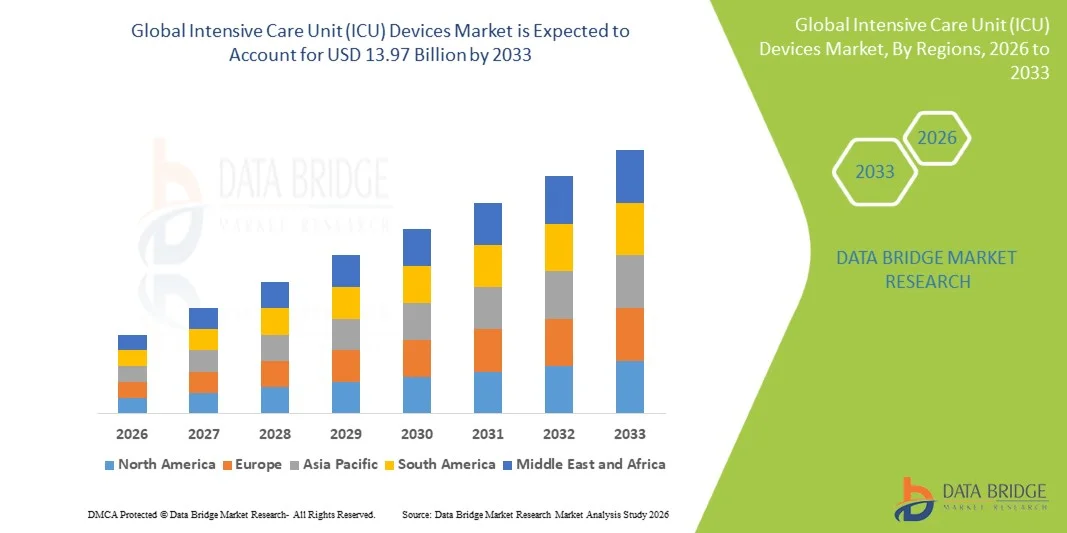
- Согласно анализу рынка Data Bridge Market Research, глобальный размер рынка устройств интенсивной терапии (ICU) был оценен как9,14 млрд долларов в 2025 годуОжидается, что он достигнет$13,97 млрд к 2033 годув aCAGR 5,45%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается ростом заболеваемости критическими заболеваниями, увеличением хирургических процедур и растущим бременем хронических заболеваний, что стимулирует спрос на передовое оборудование для жизнеобеспечения и мониторинга пациентов в условиях интенсивной терапии.
- Кроме того, непрерывные технологические достижения в вентиляторах, системах мониторинга пациентов, инфузионных насосах и диализном оборудовании, наряду с расширением инфраструктуры здравоохранения и пропускной способностью ICU во всем мире, создают передовые устройства ICU в качестве основных компонентов оказания критической помощи. Эти факторы ускоряют внедрение технологий ICU, тем самым значительно стимулируя рост отрасли.
Размер рынка и прогноз:
- Глобальная рыночная стоимость (2025):$9,14 млрд.
- Ожидаемая рыночная стоимость (2033):$13,97 млрд.
- Прогноз CAGR (2026–2033):5.45%
Отдел интенсивной терапии (ICU) Анализ рынка устройств
- Устройства подразделения интенсивной терапии (ICU), предлагающие передовые решения для жизнеобеспечения, мониторинга и управления пациентами, такие как вентиляторы, кардиомониторы, питательные трубки и устройства сосудистого доступа, являются критически важными компонентами современной инфраструктуры здравоохранения, широко развернутыми в больничных отделениях интенсивной терапии для лечения критически больных пациентов, нуждающихся в непрерывной и специализированной помощи.
- Растущий спрос на устройства отделения интенсивной терапии (ICU) в первую очередь обусловлен растущей распространенностью хронических заболеваний, растущей заболеваемостью респираторными и сердечно-сосудистыми заболеваниями, а также увеличением числа операций и случаев травм, требующих интенсивного послеоперационного мониторинга и вмешательства в поддержку жизни.
- Северная Америка доминировала на рынке устройств интенсивной терапии (ICU) с самой большой долей дохода 38,5% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокой пропускной способностью кроватей ICU, сильным внедрением передовых технологий критической помощи и присутствием ведущих производителей медицинских устройств, при этом в США наблюдается значительное использование систем ICU в больницах неотложной и третичной помощи.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке устройств интенсивной терапии (ICU) в течение прогнозируемого периода из-за быстрого расширения инфраструктуры здравоохранения, увеличения государственных инвестиций в учреждения критической помощи, роста населения пациентов и улучшения доступа к передовой медицинской помощи в развивающихся странах, таких как Китай и Индия.
- Сегмент механических вентиляторов доминировал на рынке устройств интенсивной терапии (ICU) с долей рынка 44,1% в 2025 году, что обусловлено их важной ролью в поддержке пациентов с дыхательной недостаточностью, увеличением распространенности легочных расстройств и непрерывными технологическими достижениями в системах поддержки вентиляции, используемых в настройках ICU.
Сегментация рынка устройств по охвату и интенсивной терапии (ICU)
|
Атрибуты |
Подразделение интенсивной терапии (ICU) Devices Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка · США. • Канада Мексика Европа · Германия Франция · Великобритания. • Нидерланды • Швейцария Бельгия · Россия • Италия • Испания • Турция · Остальная Европа Азиатско-Тихоокеанский регион • Китай · Япония • Индия · Южная Корея • Сингапур Малайзия • Австралия • Таиланд • Индонезия • Филиппины · остальной Азиатско-Тихоокеанский регион Ближний Восток и Африка · Саудовская Аравия · U.A.E. · Южная Африка Египет Израиль · Ближний Восток и Африка Южная Америка · Бразилия Аргентина · Остальная часть Южной Америки |
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
Растущая интеграция систем прогнозного мониторинга с поддержкой ИИ в устройствах блока интенсивной терапии (ICU) Растущее расширение модульных и мобильных установок ICU в странах с развивающейся экономикой |
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Подразделение интенсивной терапии (ICU) тенденции рынка устройств
«Интеграция искусственного интеллекта в системы критической помощи»
- Значительной и ускоряющейся тенденцией на мировом рынке устройств интенсивной терапии (ICU) является растущая интеграция искусственного интеллекта (ИИ) и прогнозной аналитики в системы мониторинга и жизнеобеспечения пациентов, улучшение раннего выявления ухудшения состояния пациентов и улучшение принятия клинических решений в условиях интенсивной терапии.
- Например, передовые платформы мониторинга интенсивной терапии в настоящее время интегрируются с вентиляторами с поддержкой ИИ и кардиомониторами, которые непрерывно анализируют жизненные показатели пациентов в режиме реального времени и предоставляют автоматические предупреждения о рисках для медицинских работников.
- Интеграция ИИ в устройствах интенсивной терапии (ICU) обеспечивает такие функции, как прогнозирование ухудшения показателей, автоматическое снижение тревоги и интеллектуальная настройка параметров вентиляции или инфузии на основе тенденций реагирования пациента с течением времени.
- Бесшовная интеграция устройств ICU с больничными информационными системами и централизованными платформами мониторинга позволяет клиницистам управлять несколькими критически больными пациентами с помощью унифицированных приборных панелей, повышая эффективность рабочего процесса и время реагирования в чрезвычайных ситуациях.
- Растущее использование передовых сенсорных устройств ICU улучшает точность непрерывного сбора данных, поддерживая более точные клинические вмешательства и снижая риск человеческой ошибки в условиях интенсивной терапии.
- Эта тенденция к интеллектуальным, взаимосвязанным и управляемым данными экосистемам ICU коренным образом меняет систему оказания критической помощи, а такие компании, как GE HealthCare и Philips, разрабатывают решения для мониторинга ICU на основе ИИ с расширенными возможностями поддержки принятия решений.
- Спрос на устройства ICU быстро растет в больницах и центрах неотложной помощи, поскольку поставщики медицинских услуг все чаще отдают приоритет точному уходу, операционной эффективности и улучшению результатов выживаемости пациентов.
Подразделение интенсивной терапии (ICU) устройств динамика рынка
водитель
«Рост бремени критических заболеваний и расширение инфраструктуры ICU»
- Растущая распространенность хронических заболеваний, респираторных расстройств и случаев полиорганной недостаточности в сочетании с расширением инфраструктуры отделения интенсивной терапии в больницах является значительным фактором роста спроса на устройства отделения интенсивной терапии (ICU).
- Например, в апреле 2025 года несколько больничных сетей расширили свои возможности критической помощи, добавив передовые вентиляторы и многопараметрические мониторы для укрепления систем готовности к чрезвычайным ситуациям и реагирования на реанимацию в интенсивной терапии.
- По мере того, как популяция пациентов, нуждающихся в критической помощи, продолжает расти, устройства отделения интенсивной терапии (ICU) обеспечивают необходимую поддержку посредством непрерывного мониторинга, функций жизнеобеспечения и физиологической оценки в режиме реального времени.
- Кроме того, растущее число хирургических процедур и случаев травм делает устройства интенсивной терапии необходимыми для послеоперационного ухода, обеспечения стабильности пациента и снижения рисков смертности в больницах.
- Растущее внимание к модернизации здравоохранения и расширению возможностей кроватей ICU как в развитых, так и в развивающихся странах еще больше стимулирует внедрение передовых устройств интенсивной терапии (ICU) в клинических условиях.
- Растущие расходы на здравоохранение и правительственные инициативы по укреплению инфраструктуры критической помощи еще больше ускоряют закупку передового оборудования ICU в государственных и частных больницах.
- Растущий спрос на готовность к чрезвычайным ситуациям после вспышек инфекционных заболеваний подталкивает больницы к модернизации и расширению возможностей ICU с помощью передовых систем мониторинга и вентиляции.
Сдержанность/вызов
«Требования к высокой стоимости оборудования и сложному нормативному соблюдению»
- Опасения, связанные с высокой стоимостью современных устройств ОИТ и жесткими процессами одобрения регулирующих органов, представляют собой серьезную проблему для более широкого проникновения на рынок, особенно в чувствительных к затратам и развивающихся системах здравоохранения.
- Например, высокие инвестиционные требования к передовым вентиляторам, многопараметрическим мониторам и интегрированным системам интенсивной терапии часто ограничивают внедрение в небольших больницах и недофинансированных медицинских учреждениях.
- Сложные пути утверждения регулирующих органов для устройств интенсивной терапии (ICU), включая строгие стандарты клинической валидации и безопасности, могут задержать запуск продукта и увеличить сроки разработки для производителей.
- Решение этих проблем с затратами и соблюдением нормативных требований посредством масштабируемого производства, поддержки возмещения и упорядоченной нормативной базы имеет решающее значение для улучшения доступности и внедрения технологий ICU.
- Кроме того, изменчивость бюджетов здравоохранения в разных регионах еще больше ограничивает равномерное развертывание передовых устройств интенсивной терапии, особенно на развивающихся рынках с ограниченным финансированием критической помощи.
- Нехватка квалифицированных специалистов по критической помощи, способных работать с передовыми системами интенсивной терапии, также ограничивает эффективное использование сложных устройств во многих медицинских учреждениях.
- Проблемы интеграции с существующей инфраструктурой больниц и устаревшими системами еще больше усложняют внедрение, требуя дополнительных инвестиций в цифровые обновления и решения по совместимости.
ICU (Intensive Care Unit) – рыночный охват устройств
Рынок сегментирован на основе типа, конечного пользователя и приложения.
- По типу
В зависимости от типа, рынок устройств интенсивной терапии (ICU) сегментирован на механические вентиляторы, кардиомониторы, оборудование для постоянного мониторинга, кормовые трубки, назогастральные трубки, всасывающие насосы, стоки и катетеры. Сегмент механических вентиляторов доминировал на рынке с самой большой долей выручки в 44,1% в 2025 году, что обусловлено их критической ролью в поддержке пациентов с дыхательной недостаточностью и осложнениями в условиях интенсивной терапии. Больницы широко отдают приоритет вентиляторам из-за их жизненно важной функциональности, особенно в неотложной и послеоперационной помощи. Кроме того, технологические достижения, такие как портативные вентиляторы и системы респираторной поддержки с искусственным интеллектом, еще больше укрепляют их доминирование. Растущие случаи респираторных заболеваний и инициативы по обеспечению готовности к пандемии также продолжают повышать спрос на этот сегмент в глобальных системах здравоохранения.
Ожидается, что в сегменте кардиомониторов будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует растущая распространенность сердечно-сосудистых заболеваний и растущая потребность в непрерывном кардиомониторировании в режиме реального времени у критически больных пациентов. Эти устройства все чаще интегрируются с передовыми системами телеметрии и обнаружения аритмии на основе ИИ, улучшая возможности раннего вмешательства в средах ICU. Больницы быстро внедряют многопараметрические системы кардиомониторинга для повышения безопасности пациентов и снижения рисков смертности. Расширение сердечной интенсивной терапии и увеличение внимания к ранней диагностике сердечных осложнений еще больше ускоряют рост сегмента. Кроме того, интеграция с централизованными сетями мониторинга больниц делает кардиомониторы более эффективными и широко используемыми в современных установках интенсивной терапии.
- конечным пользователем
На базе конечного пользователя рынок устройств интенсивной терапии (ICU) сегментирован на больницы и амбулаторные хирургические центры. Сегмент больниц доминировал на рынке с самой большой долей доходов в 2025 году, что обусловлено высокой концентрацией коек интенсивной терапии, наличием развитой инфраструктуры критической помощи и присутствием специализированных медицинских работников. Больницы являются основными центрами для лечения тяжелых и опасных для жизни состояний, требующих постоянного мониторинга и систем жизнеобеспечения. Растущее число экстренных госпитализаций, случаев травматизма и сложных операций еще больше усиливает спрос на устройства интенсивной терапии. Кроме того, масштабные инвестиции в модернизацию больниц и расширение подразделений по оказанию неотложной помощи во всем мире продолжают укреплять это доминирование.
Ожидается, что в сегменте амбулаторных хирургических центров будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущим сдвигом в сторону минимально инвазивных процедур и амбулаторной хирургической помощи. Эти центры все чаще используют компактные устройства мониторинга и поддержки ICU для управления послеоперационным восстановлением и аварийной стабилизацией. Экономическая эффективность и более короткое пребывание пациентов в амбулаторных учреждениях способствуют быстрому внедрению основных технологий интенсивной терапии. Кроме того, растущий спрос на децентрализованные медицинские услуги и расширение хирургических центров на развивающихся рынках стимулируют рост сегмента. Интеграция портативных систем мониторинга и легких устройств ICU также способствует их более широкому использованию на этих объектах.
- С помощью приложения
На основе применения рынок устройств интенсивной терапии (ICU) сегментирован на ICU для взрослых и ICU для новорожденных. Сегмент ICU для взрослых доминировал на рынке с самой большой долей доходов в 2025 году, что обусловлено высоким бременем хронических заболеваний, сердечно-сосудистых заболеваний, дыхательных недостаточностей и травм среди взрослого населения. Взрослые отделения интенсивной терапии составляют большинство госпитализаций по критическим показаниям во всем мире, что требует постоянного использования вентиляторов, кардиомониторов и инфузионных систем. Рост стареющего населения и рост заболеваемости болезнями, связанными с образом жизни, также способствуют устойчивому спросу в этом сегменте. Кроме того, больницы отдают приоритет расширению интенсивной терапии для взрослых из-за более высокого притока пациентов и сложности критических случаев.
Ожидается, что в сегменте неонатальной реанимации будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено растущим вниманием к снижению младенческой смертности и улучшению инфраструктуры здравоохранения новорожденных во всем мире. Растущие случаи преждевременных родов и осложнений значительно увеличивают спрос на специализированные системы мониторинга новорожденных и респираторной поддержки. Правительства и организации здравоохранения вкладывают значительные средства в учреждения интенсивной терапии новорожденных для повышения выживаемости новорожденных. Усовершенствованные неонатальные вентиляторы и инкубаторы с интегрированными системами мониторинга быстро внедряются. Кроме того, растущая осведомленность о здоровье новорожденных и расширение родильных домов в странах с развивающейся экономикой решительно поддерживают рост сегмента.
Подразделение интенсивной терапии (ICU) для регионального анализа рынка устройств
- Северная Америка доминировала на рынке устройств интенсивной терапии (ICU) с самой большой долей дохода 38,5% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокой пропускной способностью кроватей ICU, сильным внедрением передовых технологий критической помощи и присутствием ведущих производителей медицинских устройств.
- Медицинские работники в регионе высоко ценят передовые устройства интенсивной терапии, такие как вентиляторы, кардиомониторы и многопараметрические системы мониторинга пациентов из-за их важной роли в улучшении выживаемости пациентов и обеспечении принятия клинических решений в режиме реального времени.
- Это широкое внедрение также поддерживается высокими расходами на здравоохранение, быстрой интеграцией передовых медицинских технологий и сильным присутствием ведущих мировых производителей медицинских устройств, создавая устройства интенсивной терапии (ICU) в качестве основного компонента доставки критической помощи.
Американский отдел интенсивной терапии (ICU) Devices Market Insight
Рынок устройств интенсивной терапии США (ICU) занял самую большую долю дохода в 2025 году в Северной Америке, что обусловлено высокой распространенностью хронических заболеваний, развитой инфраструктурой больниц и высокой пропускной способностью кроватей ICU в медицинских учреждениях. Медицинские работники все чаще отдают приоритет передовым системам жизнеобеспечения, таким как вентиляторы, кардиомониторы и устройства многопараметрического мониторинга, чтобы улучшить результаты выживаемости пациентов. Растущее внедрение решений критической помощи с поддержкой ИИ в сочетании с сильными инвестициями в модернизацию больниц и готовность к чрезвычайным ситуациям способствует дальнейшему росту рынка. Кроме того, непрерывная интеграция цифровых медицинских платформ и систем мониторинга пациентов в режиме реального времени вносит значительный вклад в расширение устройств интенсивной терапии в стране.
Европейское подразделение интенсивной терапии (ICU) Devices Market Insight
Ожидается, что рынок устройств для интенсивной терапии в Европе (ICU) будет расширяться при существенном CAGR в течение прогнозируемого периода, в основном за счет старения населения, роста заболеваемости респираторными и сердечно-сосудистыми заболеваниями и сильных систем общественного здравоохранения. Растущий спрос на передовую инфраструктуру критической помощи способствует внедрению устройств интенсивной терапии, таких как вентиляторы, инфузионные насосы и системы сердечного мониторинга в больницах. Европейские медицинские учреждения сосредоточены на безопасности пациентов и постоянном мониторинге, что еще больше ускоряет использование устройств. Кроме того, правительственные инициативы, направленные на расширение потенциала ОИТ и модернизацию инфраструктуры больниц, значительно поддерживают рост рынка по всему региону.
Британский отдел интенсивной терапии (ICU) Devices Market Insight
Ожидается, что рынок устройств интенсивной терапии (ICU) в Великобритании в течение прогнозируемого периода будет расти на примечательном уровне CAGR, что обусловлено растущим спросом на передовые услуги по критической помощи и растущими опасениями по поводу готовности к чрезвычайным ситуациям. Растущие случаи хронических и инфекционных заболеваний побуждают больницы расширять возможности отделения интенсивной терапии и внедрять современные системы жизнеобеспечения. Сильная система здравоохранения страны и увеличение инвестиций в цифровизацию больниц способствуют дальнейшему расширению рынка. Кроме того, интеграция передовых систем мониторинга и подключенных технологий ICU повышает эффективность управления пациентами в медицинских учреждениях.
Немецкий отдел интенсивной терапии (ICU) Devices Market Insight
Ожидается, что в течение прогнозируемого периода рынок устройств интенсивной терапии Германии (ICU) будет расширяться на значительном CAGR, что обусловлено сильной инфраструктурой здравоохранения, увеличением гериатрического населения и ростом спроса на технологически передовое медицинское оборудование. Акцент Германии на точную медицину и инновации в больницах ускоряет внедрение устройств интенсивной терапии, таких как вентиляторы, системы мониторинга и оборудование для ухода на основе катетера. Внимание страны к высококачественному уходу за пациентами и цифровой интеграции здравоохранения способствует дальнейшему росту рынка. Кроме того, увеличение инвестиций в модернизацию больниц и модернизацию систем критической помощи повышает проникновение устройств ICU в медицинские учреждения.
Азиатско-Тихоокеанское подразделение интенсивной терапии (ICU) Devices Market Insight
Рынок устройств для интенсивной терапии в Азиатско-Тихоокеанском регионе (ICU) будет расти самыми быстрыми темпами в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено быстрым расширением инфраструктуры здравоохранения, ростом приема в отделение интенсивной терапии и увеличением бремени хронических и инфекционных заболеваний. Растущие государственные инвестиции в развитие больниц и потенциал критической помощи значительно повышают спрос на устройства интенсивной терапии. Расширяющееся население региона среднего класса и улучшение доступа к передовым медицинским услугам еще больше способствуют освоению рынка. Кроме того, растущее внимание к цифровой трансформации здравоохранения и доступным решениям в области критической помощи ускоряет рост рынка в странах с развивающейся экономикой.
Японское подразделение интенсивной терапии (ICU) Devices Market Insight
Японский рынок устройств интенсивной терапии (ICU) набирает обороты благодаря своей передовой системе здравоохранения, старению населения и высокому спросу на технологически сложные медицинские решения. Страна уделяет большое внимание безопасности пациентов и точному мониторингу, способствуя внедрению передовых устройств интенсивной терапии, таких как вентиляторы и системы мониторинга сердца. Интеграция технологий здравоохранения с поддержкой IoT и автоматизированных систем мониторинга еще больше повышает эффективность критической помощи. Кроме того, увеличение случаев заболеваний, связанных с возрастом, способствует устойчивому спросу на системы поддержки ОИТ в больницах и специализированных медицинских центрах.
Индийское подразделение интенсивной терапии (ICU) Devices Market Insight
Рынок устройств интенсивной терапии Индии (ICU) составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрой урбанизацией, расширением инфраструктуры здравоохранения и ростом распространенности хронических и инфекционных заболеваний. В стране наблюдается значительный рост потенциала ICU в государственных и частных больницах. Растущие правительственные инициативы, такие как модернизация здравоохранения и проекты умных больниц, способствуют дальнейшему внедрению устройств интенсивной терапии. Кроме того, растущая доступность экономически эффективных медицинских технологий и растущая осведомленность об управлении критическим уходом значительно стимулируют рост рынка в Индии.
Лучшие компании на рынке устройств интенсивной терапии (ICU)
Индустрия устройств интенсивной терапии (ICU) в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- GE HealthCare(США)
- Koninklijke Philips N.V.(Нидерланды)
- Медтроник(Ирландия)
- Drägerwerk AG & Co. KGaA(Германия)
- Hamilton Medical AG AG(Швейцария)
- Getinge AB (Швеция)
- Vyaire Medical, Inc. (США)
- Компания Mindray Medical International Limited (Китай)
- BD (США)
- Smiths Medical (Великобритания)
- ResMed Inc. (США)
- Fisher & Paykel Healthcare Corporation Limited (Новая Зеландия)
- B. Braun SE (Германия)
- NIHON KOHDEN CORPORATION (Япония)
- ZOLL Medical Corporation (США)
- Hill-Rom Holdings, Inc. (США)
- Löwenstein Medical Technology GmbH + Co. KG (Германия)
- Страйкер (США)
- Inovytec Medical Solutions Ltd. (Израиль)
Каковы последние события на мировом рынке устройств интенсивной терапии (ICU)
- В ноябре 2025 года GE HealthCare запустила решения для мониторинга и анестезии ICU следующего поколения, предназначенные для высокоточного ухода, с расширенными возможностями мониторинга пациентов, улучшенным гемодинамическим отслеживанием и поддержкой решений с поддержкой ИИ. Эти системы направлены на улучшение клинической информации в режиме реального времени, повышение эффективности рабочего процесса и укрепление результатов критической помощи в условиях отделения интенсивной терапии (ICU). Запуск подчеркивает растущий сдвиг в сторону интегрированных экосистем ICU, сочетающих мониторинг, аналитику и технологии жизнеобеспечения.
- В октябре 2025 года ведущие компании, включая GE HealthCare, Dräger и B. Braun, разработали концепции «тихой ICU» с интегрированными решениями для мониторинга, направленными на снижение тревожной усталости в условиях отделения интенсивной терапии (ICU). Эти системы централизуют оповещения и передают критически важные уведомления на мобильные устройства и станции управления, повышая эффективность реагирования и безопасность пациентов. Инновация представляет собой важный шаг к более умным и эффективным средам ICU.
- В июне 2025 года исследователи представили модели обучения с подкреплением на основе ИИ для оптимизации механической вентиляции в настройках блока интенсивной терапии (ICU), что позволяет персонализировать респираторную поддержку на основе физиологических данных пациента в режиме реального времени. Система повышает производительность вентилятора за счет динамической настройки настроек для повышения безопасности и эффективности обработки. Это нововведение знаменует собой значительный прогресс в управлении критическим уходом с помощью ИИ.
- В январе 2025 года Philips представила обновленную платформу мониторинга пациентов IntelliVue для сред интенсивной терапии (ICU), включающую расширенную аналитику на основе ИИ, беспроводную связь и клинические приборные панели в реальном времени. Система предназначена для поддержки непрерывного наблюдения за пациентами и повышения точности принятия решений в отделениях неотложной помощи. Эта разработка отражает растущее внедрение цифровых и подключенных решений мониторинга в инфраструктуру ICU во всем мире.
- В марте 2024 года крупные компании по производству медицинских устройств, включая Philips, Medtronic, ResMed и GE HealthCare, внедрили усовершенствованные технологии вентилятора ICU с улучшенными гибридными режимами вентиляции, мониторингом с помощью ИИ и расширенными функциями безопасности. Эти инновации предназначены для поддержки пациентов с тяжелой дыхательной недостаточностью и улучшения адаптивности в условиях отделения интенсивной терапии (ICU). Разработка подчеркивает постоянное продвижение систем жизнеобеспечения в качестве основного требования ICU.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Содержание
1 ВВЕДЕНИЕ
1.1 ЦЕЛИ ИССЛЕДОВАНИЯ
1.2 ОПРЕДЕЛЕНИЕ РЫНКА
1.3 ОБЗОР МИРОВОГО РЫНКА УСТРОЙСТВ ДЛЯ ОТДЕЛЕНИЙ ИНТЕНСИВНОЙ ТЕРАПИИ (ОИТ)
1.4 ВАЛЮТА И ЦЕНЫ
1.5 ОГРАНИЧЕНИЕ
1.6 ОХВАТЫВАЕМЫЕ РЫНКИ
2 СЕГМЕНТАЦИЯ РЫНКА
2.1 ОСНОВНЫЕ ВЫВОДЫ
2.2 ДОСТИЖЕНИЕ РАЗМЕРА МИРОВОГО РЫНКА УСТРОЙСТВ ДЛЯ ОТДЕЛЕНИЙ ИНТЕНСИВНОЙ ТЕРАПИИ (ОИТ)
2.2.1 СЕТКА ПОЗИЦИОНИРОВАНИЯ ПОСТАВЩИКА
2.2.2 КРИВАЯ ЛИНИИ ЖИЗНИ ТЕХНОЛОГИЙ
2.2.3 МОДЕЛЬ ПРОВЕРКИ ДАННЫХ TRIPOD
2.2.4 РУКОВОДСТВО ПО РЫНКУ
2.2.5 МНОГОМЕРНОЕ МОДЕЛИРОВАНИЕ
2.2.6 АНАЛИЗ СВЕРХУ ВНИЗ
2.2.7 МАТРИЦА ВЫЗОВА
2.2.8 СЕТКА ПОКРЫТИЯ ПРИЛОЖЕНИЯ
2.2.9 СТАНДАРТЫ ИЗМЕРЕНИЯ
2.2.10 АНАЛИЗ ДОЛИ ПОСТАВЩИКОВ
2.2.11 ДАННЫЕ ИЗ КЛЮЧЕВЫХ ПЕРВИЧНЫХ ИНТЕРВЬЮ
2.2.12 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ВТОРИЧНЫХ БАЗ ДАННЫХ
2.3 МИРОВОЙ РЫНОК УСТРОЙСТВ ДЛЯ ОТДЕЛЕНИЙ ИНТЕНСИВНОЙ ТЕРАПИИ (ОИТ): ОБЗОР ИССЛЕДОВАНИЯ
2.4 ПРЕДПОЛОЖЕНИЯ
3 ОБЗОР РЫНКА
3.1 ВОДИТЕЛИ
3.2 ОГРАНИЧЕНИЯ
3.3 ВОЗМОЖНОСТИ
3.4 ПРОБЛЕМЫ
4 КРАТКОЕ ОПИСАНИЕ
5 ПРЕМИАЛЬНЫХ ИНСАЙТОВ
5.1 ПЕСТАЛЬНЫЙ АНАЛИЗ
5.2 ПЯТЬ СИЛ ПОРТЕРА
5.3 ЭКОНОМИЧЕСКОЕ ВЛИЯНИЕ ДОНОРСКОГО МОЛОКА В ОТДЕЛЕНИИ ИНТЕНСИВНОЙ ТЕРАПИИ (ОИТ)
5.4 КЛИНИЧЕСКИЕ РЕКОМЕНДАЦИИ ПО СОЗДАНИЮ БАНКОВ ГРУДИ И ИСПОЛЬЗОВАНИЮ ДОНОРСКОГО МОЛОКА В ОТДЕЛЕНИИ ИНТЕНСИВНОЙ ТЕРАПИИ (ОИТ)
6 ОТРАСЛЕВЫХ ИНДЕКСОВ
7 НОРМАТИВНАЯ БАЗА
8 МИРОВОЙ РЫНОК УСТРОЙСТВ ДЛЯ ОТДЕЛЕНИЙ ИНТЕНСИВНОЙ ТЕРАПИИ (ОИТ) ПО ТИПУ ПРОДУКТА
8.1 ОБЗОР
8.2 ТЕРАПЕВТИЧЕСКИЕ УСТРОЙСТВА
8.2.1 АППАРАТ ИВЛ ПО ТИПУ
8.2.1.1.ИНВАЗИВНЫЙ
8.2.1.1.1. Аппараты искусственной вентиляции легких с циклическим изменением объема
8.2.1.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛ. США)
8.2.1.1.1.2 ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.2.1.1.1.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.2.1.1.2. АППАРАТЫ ИВЛ С ЦИКЛОМ ДАВЛЕНИЯ
8.2.1.1.2.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛ. США)
8.2.1.1.2.2 ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.2.1.1.2.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.2.1.1.3. Аппараты искусственной вентиляции легких с постоянным положительным давлением в дыхательных путях
8.2.1.1.3.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛ. США)
8.2.1.1.3.2 ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.2.1.1.3.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.2.1.1.4. Двухуровневые аппараты искусственной вентиляции легких с положительным давлением в дыхательных путях
8.2.1.1.4.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛ. США)
8.2.1.1.4.2 ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.2.1.1.4.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.2.1.1.5. АППАРАТЫ ИВЛ С ЦИКЛОМ ПОТОКА
8.2.1.1.5.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛ. США)
8.2.1.1.5.2 ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.2.1.1.5.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.2.1.1.6. ДРУГИЕ
8.2.1.2. НЕИНВАЗИВНЫЙ
8.2.1.2.1. Постоянное положительное давление в дыхательных путях (CPAP)
8.2.1.2.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛ. США)
8.2.1.2.1.2 ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.2.1.2.1.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.2.1.2.2. АВТОТИТРИРУЮЩЕЕ (РЕГУЛИРУЕМОЕ) ПОЛОЖИТЕЛЬНОЕ ДАВЛЕНИЕ В ДЫХАТЕЛЬНЫХ ПУТЯХ
8.2.1.2.2.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛ. США)
8.2.1.2.2.2 ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.2.1.2.2.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.2.1.2.3. ДРУГИЕ
8.2.2 АППАРАТ ВЕНТИЛЯЦИИ, ПОБОЧНЫЙ ПРОДУКТ
8.2.2.1. ВЫСОКОКАЧЕСТВЕННЫЕ АППАРАТЫ ИВЛ
8.2.2.1.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.2.2.1.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.2.2.1.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.2.2.2. Аппараты ИВЛ среднего уровня
8.2.2.2.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.2.2.2.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.2.2.2.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.2.2.3. ОСНОВНЫЕ АППАРАТЫ ИВЛ
8.2.2.3.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.2.2.3.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.2.2.3.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.2.3 Шприцевой насос
8.2.3.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.2.3.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.2.3.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.2.4 ДЕФИБРИЛЛЯТОР И АППАРАТУРНЫЙ НАСОС
8.2.4.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.2.4.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.2.4.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.2.4.4. ДРУГИЕ
8.3 УСТРОЙСТВА МОНИТОРИНГА ПАЦИЕНТА
8.3.1 УСТРОЙСТВА СЕРДЕЧНОГО МОНИТОРИНГА
8.3.1.1. ЭКГ-АППАРАТЫ
8.3.1.1.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.3.1.1.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.3.1.1.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.3.1.2. ИМПЛАНТИРУЕМЫЕ ПЕТЛЕВЫЕ РЕГИСТРАТОРЫ
8.3.1.2.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.3.1.2.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.3.1.2.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.3.1.3. МОНИТОРЫ СОБЫТИЙ
8.3.1.3.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.3.1.3.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.3.1.3.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.3.1.4. МНОГОПАРАМЕТРИЧЕСКИЕ ПРИБОРЫ КОНТРОЛЯ
8.3.1.4.1. НИЗКООСТРЫЕ ПРИБОРЫ МОНИТОРИНГА
8.3.1.4.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛ. США)
8.3.1.4.1.2 ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.3.1.4.1.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.3.1.4.2. ПРИБОРЫ ДЛЯ МОНИТОРИНГА СРЕДНЕЙ ОСТРОТЫ ЗРЕНИЯ
8.3.1.4.2.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛ. США)
8.3.1.4.2.2 ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.3.1.4.2.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.3.1.4.3. ПРИБОРЫ ВЫСОКОЙ ТОЧЕЧНОСТИ МОНИТОРИНГА
8.3.1.4.3.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛ. США)
8.3.1.4.3.2 ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.3.1.4.3.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.3.1.5. ПРИБОРЫ ДЛЯ МОНИТОРИНГА ДЫХАНИЯ
8.3.1.5.1. ПУЛЬСОКСИМЕТРЫ
8.3.1.5.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛ. США)
8.3.1.5.1.2 ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.3.1.5.1.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.3.1.5.2. СПИРОМЕТРЫ
8.3.1.5.2.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛ. США)
8.3.1.5.2.2 ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.3.1.5.2.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.3.1.5.3. КАПНОГРАФЫ
8.3.1.5.3.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛ. США)
8.3.1.5.3.2 ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.3.1.5.3.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.3.1.5.4. ПИК-ФЛОУМЕТРЫ
8.3.1.5.4.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛ. США)
8.3.1.5.4.2 ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.3.1.5.4.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.3.2 УСТРОЙСТВА КОНТРОЛЯ ТЕМПЕРАТУРЫ
8.3.2.1. ПОРТАТИВНЫЕ ПРИБОРЫ КОНТРОЛЯ ТЕМПЕРАТУРЫ
8.3.2.1.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.3.2.1.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.3.2.1.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.3.2.2. НАСТОЛЬНЫЕ ПРИБОРЫ КОНТРОЛЯ ТЕМПЕРАТУРЫ
8.3.2.2.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.3.2.2.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.3.2.2.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.3.2.3. ИНВАЗИВНЫЕ УСТРОЙСТВА КОНТРОЛЯ ТЕМПЕРАТУРЫ
8.3.2.3.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.3.2.3.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.3.2.3.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.3.3 УСТРОЙСТВА ДЛЯ МОНИТОРИНГА ГЕМОДИНАМИКИ/ДАВЛЕНИЯ
8.3.3.1. ГЕМОДИНАМИЧЕСКИЕ МОНИТОРЫ
8.3.3.1.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.3.3.1.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.3.3.1.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.3.3.2. ИЗМЕРИТЕЛИ АРТЕРИАЛЬНОГО ДАВЛЕНИЯ
8.3.3.2.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.3.3.2.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.3.3.2.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.3.3.3. ОДНОРАЗОВЫЕ ИЗДЕЛИЯ
8.3.3.3.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.3.3.3.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.3.3.3.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.3.4 УСТРОЙСТВА НЕЙРОМОНИТОРИНГА
8.3.4.1. ЭЛЕКТРОЭНЦЕФАЛОГРАФИЧЕСКИЕ АППАРАТЫ
8.3.4.1.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.3.4.1.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.3.4.1.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.3.4.2. ЭЛЕКТРОМИОГРАФИЧЕСКИЕ АППАРАТЫ
8.3.4.2.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.3.4.2.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.3.4.2.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.3.4.3. ЦЕРЕБРАЛЬНЫЕ ОКСИМЕТРЫ
8.3.4.3.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.3.4.3.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.3.4.3.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.3.4.4. МОНИТОРЫ ВНУТРИЧЕРЕПНОГО ДАВЛЕНИЯ
8.3.4.4.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.3.4.4.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.3.4.4.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.3.4.5. МАГНИТОЭНЦЕФАЛОГРАФИЧЕСКИЕ АППАРАТЫ
8.3.4.5.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.3.4.5.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.3.4.5.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.3.4.6. ТРАНСКРАНИАЛЬНЫЕ ДОППЛЕРОВСКИЕ АППАРАТЫ
8.3.4.6.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.3.4.6.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.3.4.6.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.4 ДИАГНОСТИЧЕСКИЕ УСТРОЙСТВА
8.4.1 Ультразвуковой аппарат
8.4.1.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.4.1.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.4.1.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.4.2 АППАРАТ ЭЛЕКТРОКАРДИОГРАММЫ (ЭКГ)
8.4.2.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.4.2.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.4.2.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.4.3 МОБИЛЬНЫЙ РЕНТГЕНОВСКИЙ АППАРАТ
8.4.3.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.4.3.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.4.3.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.4.4 МАШИНА ABG
8.4.4.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.4.4.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.4.4.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.5 АГРЕГАТЫ И СИСТЕМЫ
8.5.1 СИСТЕМЫ МЕДИЦИНСКОГО СНАБЖЕНИЯ
8.5.1.1. ПОТОЛОЧНЫЙ БЛОК ПРИТОЧКИ
8.5.1.1.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.5.1.1.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.5.1.1.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.5.1.2. СИСТЕМА ПОТОЛОЧНЫХ КРОНШТЕЙНОВ
8.5.1.2.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.5.1.2.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.5.1.2.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.5.1.3. СИСТЕМА ПОТОЛОЧНЫХ БАЛОК
8.5.1.3.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.5.1.3.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.5.1.3.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.5.1.4. НАСТЕННАЯ СИСТЕМА
8.5.1.4.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.5.1.4.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.5.1.4.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.5.1.5. НАСТЕННЫЙ БЛОК ПИТАНИЯ
8.5.1.5.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.5.1.5.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.5.1.5.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.5.2 ХИРУРГИЧЕСКИЕ И СМОТРОВЫЕ СВЕТИЛЬНИКИ
8.5.2.1. МЕДИЦИНСКИЕ СВЕТИЛЬНИКИ
8.5.2.1.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.5.2.1.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.5.2.1.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.5.2.2. ХИРУРГИЧЕСКИЙ СВЕТИЛЬНИК
8.5.2.2.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.5.2.2.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.5.2.2.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.5.2.3. СМОТРОВОЙ СВЕТ
8.5.2.3.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.5.2.3.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.5.2.3.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.5.3 ДРУГИЕ
8.6 ДРУГИЕ УСТРОЙСТВА
8.6.1 ИНФУЗИОННЫЕ НАСОСЫ
8.6.1.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.6.1.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.6.1.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.6.2 УСТРОЙСТВА ДЛЯ ЛЕЧЕНИЯ АПНОЭ ВО СНЕ
8.6.2.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.6.2.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.6.2.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.6.3 КРОВОГРЕЙТЕР
8.6.3.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.6.3.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.6.3.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.6.4 ОБОГРЕВАТЕЛИ И ИНКУБАТОРЫ
8.6.4.1. ТРАНСПОРТНЫЙ ИНКУБАТОР
8.6.4.1.1. ВНЕШНИЙ ТРАНСПОРТНЫЙ ИНКУБАТОР
8.6.4.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛ. США)
8.6.4.1.1.2 ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.6.4.1.1.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.6.4.1.2. ВНУТРЕННИЙ ТРАНСПОРТНЫЙ ИНКУБАТОР
8.6.4.1.2.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛ. США)
8.6.4.1.2.2 ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.6.4.1.2.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.6.4.2. РОДЫ И РОЖДЕНИЕ РОДОВ
8.6.4.2.1. ТЕПЛОВОЙ АГЕНТ ДЛЯ РОДОВ И РОЖДЕНИЯ
8.6.4.2.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛ. США)
8.6.4.2.1.2 ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.6.4.2.1.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.6.4.2.2. РОДИЛЬНЫЙ ИНКУБАТОР
8.6.4.2.2.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛ. США)
8.6.4.2.2.2 ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.6.4.2.2.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.6.4.3. ОТДЕЛЕНИЕ ИНТЕНСИВНОЙ ТЕРАПИИ (ОИТ)
8.6.4.3.1. КОНВЕРТИРУЮЩИЙСЯ ИНКУБАТОР/ОБОГРЕВАТЕЛЬ ДЛЯ ОТДЕЛЕНИЯ ИНТЕНСИВНОЙ ТЕРАПИИ
8.6.4.3.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛ. США)
8.6.4.3.1.2 ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.6.4.3.1.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.6.4.3.2. Инкубатор для новорожденных
8.6.4.3.2.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛ. США)
8.6.4.3.2.2 ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.6.4.3.2.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.6.4.3.3. Обогреватель для отделения интенсивной терапии новорожденных
8.6.4.3.3.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛ. США)
8.6.4.3.3.2 ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.6.4.3.3.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.6.5 АППАРАТ ДЛЯ АНЕСТЕЗИИ
8.6.5.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.6.5.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.6.5.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.6.6 МЕДИЦИНСКИЕ ПРИНАДЛЕЖНОСТИ И РАСХОДНЫЕ МАТЕРИАЛЫ
8.6.6.1. СИСТЕМА ПОЛОЖИТЕЛЬНОГО ДАВЛЕНИЯ В ДЫХАТЕЛЬНЫХ ПУТЯХ (PAP)
8.6.6.1.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.6.6.1.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.6.6.1.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.6.6.2. КОМПЛЕКТЫ АНЕСТЕЗИАЛЬНОГО КОНТУРА
8.6.6.2.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.6.6.2.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.6.6.2.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.6.6.3. ОТВЕДЕНИЯ ЭКГ
8.6.6.3.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.6.6.3.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.6.6.3.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.6.6.4. БЭБИФЛОУ ПЛЮС
8.6.6.4.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.6.6.4.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.6.6.4.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.6.6.5.КАТЕТЕРЫ
8.6.6.5.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН. ДОЛЛАРОВ США)
8.6.6.5.2. ОБЪЕМ РЫНКА (ЕДИНИЦЫ)
8.6.6.5.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
8.6.6.6. ДРУГИЕ
8.6.7 ДРУГИЕ
9 МИРОВОЙ РЫНОК УСТРОЙСТВ ДЛЯ ОТДЕЛЕНИЙ ИНТЕНСИВНОЙ ТЕРАПИИ (ОИТ) ПО ОБЛАСТИ ПРИМЕНЕНИЯ
9.1 ОБЗОР
9.2 Отделение интенсивной терапии новорожденных
9.3 ВЗРОСЛЫЕ ОТДЕЛЕНИЕ ИНТЕНСИВНОЙ ТЕРАПИИ
10 МИРОВОЙ РЫНОК УСТРОЙСТВ ДЛЯ ОТДЕЛЕНИЙ ИНТЕНСИВНОЙ ТЕРАПИИ (ОИТ) ПО СПОСОБАМ ПОКУПКИ
10.1 ОБЗОР
10.2 ОРГАНИЗАЦИЯ ГРУППОВЫХ ЗАКУПОК
10.3 ИНДИВИДУАЛЬНАЯ ПОКУПКА
11 МИРОВОЙ РЫНОК УСТРОЙСТВ ДЛЯ ОТДЕЛЕНИЙ ИНТЕНСИВНОЙ ТЕРАПИИ (ОИТ) ПО РАЗМЕРУ УЧРЕЖДЕНИЯ
11.1 ОБЗОР
11.2 БОЛЬШОЙ
11.3 СРЕДНИЕ И МАЛЫЕ
12 МИРОВОЙ РЫНОК УСТРОЙСТВ ДЛЯ ОТДЕЛЕНИЙ ИНТЕНСИВНОЙ ТЕРАПИИ (ОИТ) ПО КОНЕЧНОМУ ПОЛЬЗОВАТЕЛЮ
12.1 ОБЗОР
12.2 БОЛЬНИЦЫ
12.2.1 ЧАСТНЫЙ
12.2.2 ОБЩЕСТВЕННОСТЬ
12.3 СПЕЦИАЛИЗИРОВАННЫЕ КЛИНИКИ
12.4 АМБУЛАТОРНЫЕ ХИРУРГИЧЕСКИЕ ЦЕНТРЫ
12.5 АВАРИЙНАЯ СИТУАЦИЯ
12.6 ДРУГИЕ
13 МИРОВОЙ РЫНОК УСТРОЙСТВ ДЛЯ ОТДЕЛЕНИЙ ИНТЕНСИВНОЙ ТЕРАПИИ (ОИТ) ПО КАНАЛУ СБЫТА
13.1 ОБЗОР
13.2 ПРЯМЫЕ ТЕНДЕРЫ
13.3 РОЗНИЧНЫЕ ПРОДАЖИ
13.4 РАСПРОСТРАНЕНИЕ ТРЕТЬИМИ ЛИЦАМИ
13.5 ДРУГИЕ
14 МИРОВОЙ РЫНОК УСТРОЙСТВ ДЛЯ ОТДЕЛЕНИЙ ИНТЕНСИВНОЙ ТЕРАПИИ (ОИТ) ПО ГЕОГРАФИИ
Глобальный рынок устройств для отделений интенсивной терапии (ОИТ) (вся указанная выше сегментация представлена в этой главе по странам)
14.1 СЕВЕРНАЯ АМЕРИКА
14.1.1 США
14.1.1.1. РЫНОК УСТРОЙСТВ ДЛЯ ОТДЕЛЕНИЙ ИНТЕНСИВНОЙ ТЕРАПИИ (ОИТ) В США ПО ТИПУ ПРОДУКЦИИ
14.1.1.2. РЫНОК УСТРОЙСТВ ДЛЯ ОТДЕЛЕНИЙ ИНТЕНСИВНОЙ ТЕРАПИИ (ОИТ) В США ПО КОНЕЧНЫМ ПОЛЬЗОВАТЕЛЯМ
14.1.1.3. РЫНОК УСТРОЙСТВ ДЛЯ ОТДЕЛЕНИЙ ИНТЕНСИВНОЙ ТЕРАПИИ (ОИТ) В США ПО КАНАЛАМ СБЫТА
14.1.2 КАНАДА
14.1.3 МЕКСИКА
14.2 ЕВРОПА
14.2.1 ГЕРМАНИЯ
14.2.2 ФРАНЦИЯ
14.2.3 Великобритания
14.2.4 ИТАЛИЯ
14.2.5 ИСПАНИЯ
14.2.6 РОССИЯ
14.2.7 ТУРЦИЯ
14.2.8 БЕЛЬГИЯ
14.2.9 НИДЕРЛАНДЫ
14.2.10 ШВЕЙЦАРИЯ
14.2.11 ОСТАЛЬНАЯ ЕВРОПА
14.3 АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
14.3.1 ЯПОНИЯ
14.3.2 КИТАЙ
14.3.3 ЮЖНАЯ КОРЕЯ
14.3.4 ИНДИЯ
14.3.5 АВСТРАЛИЯ
14.3.6 СИНГАПУР
14.3.7 ТАИЛАНД
14.3.8 МАЛАЙЗИЯ
14.3.9 ИНДОНЕЗИЯ
14.3.10 ФИЛИППИНЫ
14.3.11 ОСТАЛЬНЫЕ СТРАНЫ АЗИАТСКО-ТИХООКЕАНСКОГО РЕГИОНА
14.4 ЮЖНАЯ АМЕРИКА
14.4.1 БРАЗИЛИЯ
14.4.2 АРГЕНТИНА
14.4.3 ОСТАЛЬНАЯ ЧАСТЬ ЮЖНОЙ АМЕРИКИ
14.5 БЛИЖНИЙ ВОСТОК И АФРИКА
14.5.1 ЮЖНАЯ АФРИКА
14.5.2 САУДОВСКАЯ АРАВИЯ
14.5.3 ОАЭ
14.5.4 ЕГИПЕТ
14.5.5 ИЗРАИЛЬ
14.5.6 ОСТАЛЬНОЙ БЛИЖНИЙ ВОСТОК И АФРИКА
14.6 ОСНОВНЫЕ ПЕРВИЧНЫЕ ПОКАЗАТЕЛИ: ПО ОСНОВНЫМ СТРАНАМ
15 МИРОВОЙ РЫНОК УСТРОЙСТВ ДЛЯ ОТДЕЛЕНИЙ ИНТЕНСИВНОЙ ТЕРАПИИ (ОИТ), АНАЛИЗ SWOT И DBR
16 МИРОВОЙ РЫНОК УСТРОЙСТВ ДЛЯ ОТДЕЛЕНИЙ ИНТЕНСИВНОЙ ТЕРАПИИ (ОИТ), КОМПАНИЯ
16.1 АНАЛИЗ АКЦИЙ КОМПАНИИ: ГЛОБАЛЬНЫЙ
16.2 АНАЛИЗ АКЦИЙ КОМПАНИИ: СЕВЕРНАЯ АМЕРИКА
16.3 АНАЛИЗ АКЦИЙ КОМПАНИИ: ЕВРОПА
16.4 АНАЛИЗ АКЦИЙ КОМПАНИИ: АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
16.5 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
16.6 РАЗРАБОТКА И УТВЕРЖДЕНИЕ НОВЫХ ПРОДУКТОВ
16.7 РАСШИРЕНИЯ
16.8 ИЗМЕНЕНИЯ В НОРМАТИВНОМ ПРАВЕ
16.9 ПАРТНЕРСТВО И ДРУГИЕ СТРАТЕГИЧЕСКИЕ РАЗВИТИЯ
17 МИРОВОЙ РЫНОК УСТРОЙСТВ ДЛЯ ОТДЕЛЕНИЙ ИНТЕНСИВНОЙ ТЕРАПИИ (ОИТ), ПРОФИЛЬ КОМПАНИИ
17.1 KONINKLIJKE PHILIPS NV
17.1.1 ОБЗОР КОМПАНИИ
17.1.2 АНАЛИЗ ДОХОДОВ
17.1.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.1.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.1.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.2 GENERAL ELECTRIC COMPANY
17.2.1 ОБЗОР КОМПАНИИ
17.2.2 АНАЛИЗ ДОХОДОВ
17.2.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.2.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.2.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.3 ГОТОВИТЬ МЕДИЦИНСКУЮ ПИЩУ
17.3.1 ОБЗОР КОМПАНИИ
17.3.2 АНАЛИЗ ДОХОДОВ
17.3.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.3.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.3.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.4 БД
17.4.1 ОБЗОР КОМПАНИИ
17.4.2 АНАЛИЗ ДОХОДОВ
17.4.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.4.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.4.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.5 ГЕТИНГЕ АБ
17.5.1 ОБЗОР КОМПАНИИ
17.5.2 АНАЛИЗ ДОХОДОВ
17.5.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.5.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.5.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.6 HEYER MEDICAL AG
17.6.1 ОБЗОР КОМПАНИИ
17.6.2 АНАЛИЗ ДОХОДОВ
17.6.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.6.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.6.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.7 DRÄGERWERK AG & CO. KGAA
17.7.1 ОБЗОР КОМПАНИИ
17.7.2 АНАЛИЗ ДОХОДОВ
17.7.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.7.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.7.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.8 МЕДТРОНИК
17.8.1 ОБЗОР КОМПАНИИ
17.8.2 АНАЛИЗ ДОХОДОВ
17.8.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.8.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.8.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.9 Б. БРАУН МЕЛЬСУНГЕН АГ
17.9.1 ОБЗОР КОМПАНИИ
17.9.2 АНАЛИЗ ДОХОДОВ
17.9.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.9.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.9.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.1 ICU MEDICAL INC
17.10.1 ОБЗОР КОМПАНИИ
17.10.2 АНАЛИЗ ДОХОДОВ
17.10.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.10.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.10.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.11 КОРПОРАЦИЯ НИХОН КОХДЕН
17.11.1 ОБЗОР КОМПАНИИ
17.11.2 АНАЛИЗ ДОХОДОВ
17.11.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.11.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.11.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.12 FRESENIUS SE & CO. KGAA
17.12.1 ОБЗОР КОМПАНИИ
17.12.2 АНАЛИЗ ДОХОДОВ
17.12.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.12.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.12.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.13 СКАНРЕЙ ТЕХНОЛОДЖИС ПВТ. ЛТД
17.13.1 ОБЗОР КОМПАНИИ
17.13.2 АНАЛИЗ ДОХОДОВ
17.13.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.13.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.13.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.14 Эбботт
17.14.1 ОБЗОР КОМПАНИИ
17.14.2 АНАЛИЗ ДОХОДОВ
17.14.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.14.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.14.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.15 ШИЛЛЕР
17.15.1 ОБЗОР КОМПАНИИ
17.15.2 АНАЛИЗ ДОХОДОВ
17.15.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.15.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.15.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.16 СТЕРИС ПЛС
17.16.1 ОБЗОР КОМПАНИИ
17.16.2 АНАЛИЗ ДОХОДОВ
17.16.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.16.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.16.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.17 HILL-ROM SERVICES, INC.
17.17.1 ОБЗОР КОМПАНИИ
17.17.2 АНАЛИЗ ДОХОДОВ
17.17.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.17.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.17.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.18 МАСИМО
17.18.1 ОБЗОР КОМПАНИИ
17.18.2 АНАЛИЗ ДОХОДОВ
17.18.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.18.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.18.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.19 НАТУС МЕДИКАЛ
17.19.1 ОБЗОР КОМПАНИИ
17.19.2 АНАЛИЗ ДОХОДОВ
17.19.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.19.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.19.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.2 SHENZHEN MINDRAY BIO-MEDICAL ELECTRONICS CO., LTD
17.20.1 ОБЗОР КОМПАНИИ
17.20.2 АНАЛИЗ ДОХОДОВ
17.20.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.20.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.20.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.21 БОСТОНСКАЯ НАУЧНАЯ КОРПОРАЦИЯ
17.21.1 ОБЗОР КОМПАНИИ
17.21.2 АНАЛИЗ ДОХОДОВ
17.21.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.21.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.21.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.22 ФИШЕР И ПАЙКЕЛ ЗДРАВООХРАНЕНИЕ
17.22.1 ОБЗОР КОМПАНИИ
17.22.2 АНАЛИЗ ДОХОДОВ
17.22.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.22.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.22.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.23 НОНИН
17.23.1 ОБЗОР КОМПАНИИ
17.23.2 АНАЛИЗ ДОХОДОВ
17.23.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.23.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.23.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.24 ДИКСИОНА
17.24.1 ОБЗОР КОМПАНИИ
17.24.2 АНАЛИЗ ДОХОДОВ
17.24.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.24.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.24.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.25 СС ТЕХНОМЕД (П) ЛТД.
17.25.1 ОБЗОР КОМПАНИИ
17.25.2 АНАЛИЗ ДОХОДОВ
17.25.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.25.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.25.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.26 ЧЕРЕЗ GLOBAL HEALTH
17.26.1 ОБЗОР КОМПАНИИ
17.26.2 АНАЛИЗ ДОХОДОВ
17.26.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.26.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.26.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.27 КОРОНА ЗДРАВООХРАНЕНИЕ
17.27.1 ОБЗОР КОМПАНИИ
17.27.2 АНАЛИЗ ДОХОДОВ
17.27.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.27.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.27.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.28 ЗДРАВООХРАНЕНИЕ ADVIN
17.28.1 ОБЗОР КОМПАНИИ
17.28.2 АНАЛИЗ ДОХОДОВ
17.28.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.28.4 ПОРТФЕЛЬ ПРОДУКТОВ
17.28.5 ПОСЛЕДНИЕ РАЗВИТИЯ
ПРИМЕЧАНИЕ: СПИСОК КОМПАНИЙ, ПРЕДСТАВЛЕННЫХ В ПРОФИЛЕ, НЕ ЯВЛЯЕТСЯ ПОЛНЫМ И СООТВЕТСТВУЕТ ТРЕБОВАНИЯМ НАШИХ ПРЕДЫДУЩИХ КЛИЕНТОВ. В НАШЕМ ИССЛЕДОВАНИИ МЫ РАССМАТРИВАЕМ БОЛЕЕ 100 КОМПАНИЙ, ПОЭТОМУ СПИСОК КОМПАНИЙ МОЖЕТ БЫТЬ ИЗМЕНЕН ИЛИ ЗАМЕНЕН ПО ЗАПРОСУ СООТВЕТСТВУЮЩИХ ОТЧЕТОВ.
18 ЗАКЛЮЧЕНИЕ
19 АНКЕТА
20 О МАРКЕТИНГОВЫХ ИССЛЕДОВАНИЯХ DATA BRIDGE

Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











