


Глобальная сегментация рынка услуг инфраструктуры как услуги (IaaS)/хостинга по типу услуг (управляемый хостинг, услуги размещения оборудования, гибридный хостинг, общий хостинг, веб-хостинг, виртуальные выделенные серверы, виртуальные частные серверы и другие), конечным пользователям (ИТ и телекоммуникации, банковский и финансовый сектор, здравоохранение, розничная торговля, производство, государственные учреждения, коммунальные услуги и другие) — отраслевые тенденции и прогноз до 2033 года.
Что такое инфраструктура как услуга (Iaas) / Размер рынка услуг хостинга и темпы роста
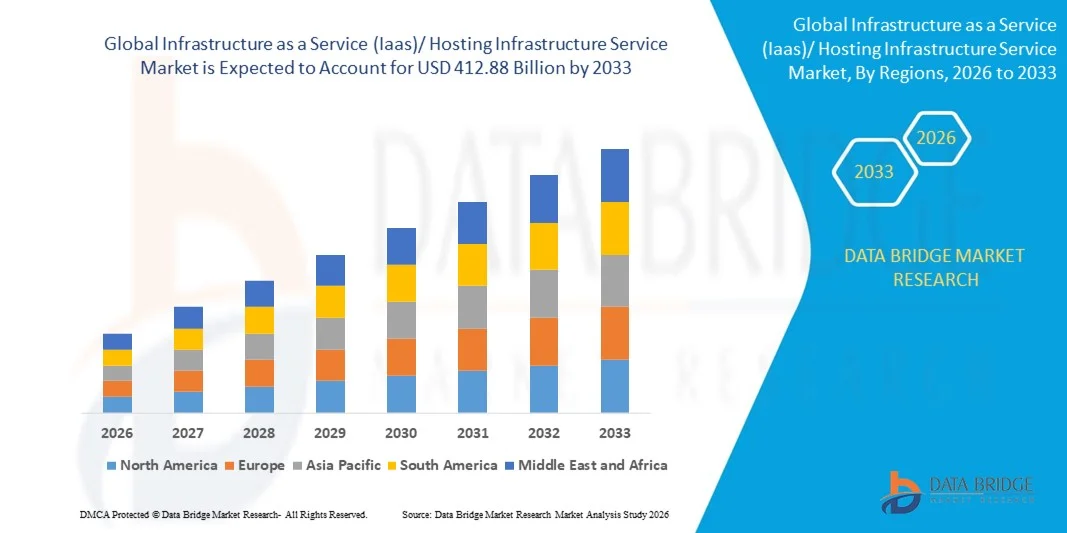
- Согласно анализу рынка Data Bridge Market Research, объем мирового рынка инфраструктурных услуг (Iaas) и хостинга был оценен как56,58 млрд долларов в 2025 годуОжидается, что он достигнет$412,88 млрд к 2033 году, вCAGR 28,20%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен ускорением внедрения облаков, быстрой цифровой трансформацией на предприятиях и растущим переходом от локальной инфраструктуры к масштабируемым средам хостинга по требованию, что позволяет организациям повысить операционную гибкость и экономическую эффективность.
- Кроме того, растущий спрос на безопасную, высокодоступную и гибкую ИТ-инфраструктуру для поддержки интенсивных рабочих нагрузок, моделей удаленной работы и передовых технологий, таких как ИИ и аналитика больших данных, усиливает зависимость от IaaS и услуг инфраструктуры хостинга, тем самым значительно повышая общий рост рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$ 56,58 млрд.
- Ожидаемая рыночная стоимость (2033):$412,88 млрд.
- Прогноз CAGR (2026–2033):28.20%
Инфраструктура как услуга (Iaas) / Анализ рынка услуг хостинга
- IaaS и услуги инфраструктуры хостинга, предоставляющие виртуализированные вычислительные ресурсы, хранилища, сети и управляемые среды, стали основой для современных корпоративных ИТ-стратегий в разных отраслях благодаря их масштабируемости, надежности и способности поддерживать критически важные приложения.
- Растущее внедрение облачных приложений, повышение внимания к модернизации ИТ и необходимость устойчивой инфраструктуры для обеспечения непрерывности бизнеса и безопасности данных являются ключевыми факторами, стимулирующими устойчивый спрос на IaaS и услуги инфраструктуры хостинга во всем мире.
- Северная Америка доминировала на рынке инфраструктурных услуг (Iaas). с долей вОколо 45% в 2025 году из-за раннего внедрения облаков, сильного присутствия гипермасштабных центров обработки данных и высоких расходов предприятий на цифровую инфраструктуру.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке инфраструктурных услуг в течение прогнозируемого периода из-за быстрой цифровизации, расширения внедрения облаков и роста корпоративных ИТ-расходов.
- Сегмент управляемого хостинга доминировал на рынке с долей рынка 40,5% в 2025 году, благодаря тому, что предприятия все чаще аутсорсингуют управление инфраструктурой для снижения внутренней сложности ИТ и операционных рисков. Организации в BFSI, здравоохранении и крупномасштабных цифровых платформах предпочитают управляемый хостинг из-за гарантированного времени безотказной работы, улучшенного мониторинга безопасности и поддержки соответствия.
Сфера охвата и инфраструктура как услуга (Iaas) / Сегментация рынка услуг инфраструктуры хостинга
|
Атрибуты |
Инфраструктура как услуга (Iaas) / Хостинг Инфраструктура Сервис Ключевое понимание рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Какова ключевая тенденция на рынке инфраструктурных услуг (Iaas)
Развитие гибридной и многооблачной инфраструктуры
- Основным трендом на рынке инфраструктурных услуг является ускоренное внедрение гибридных и многооблачных архитектур, поскольку предприятия стремятся к гибкости, масштабируемости и оптимизации рабочей нагрузки в государственных и частных средах. Организации все чаще распространяют приложения и данные на нескольких облачных платформах, чтобы повысить устойчивость, избежать блокировки поставщиков и поддерживать различные требования к производительности.
- Например, предприятия широко внедряют гибридные облачные решения, объединяющие Amazon Web Services и локальную инфраструктуру с использованием AWS Outposts, в то время как Microsoft Azure Arc обеспечивает унифицированное управление гибридными и многооблачными средами. Эти предложения позволяют организациям поддерживать контроль над чувствительными рабочими нагрузками, извлекая выгоду из масштабируемости публичных облачных платформ.
- Крупные предприятия внедряют многооблачные стратегии для обеспечения непрерывности бизнеса и улучшения возможностей аварийного восстановления путем распределения рабочих нагрузок между различными облачными провайдерами. Этот подход увеличивает время безотказной работы и снижает риски зависимости, связанные с перебоями в инфраструктуре одного поставщика.
- Регулируемые отрасли, такие как банковское дело, здравоохранение и правительство, используют гибридные облачные модели для соответствия требованиям резидентности данных и нормативным требованиям, одновременно модернизируя устаревшие системы. Эта тенденция усиливает спрос на услуги хостинга, которые поддерживают бесшовную интеграцию между частными центрами обработки данных и публичными облачными платформами.
- Облачные технологии, такие как контейнеры и Kubernetes, еще больше ускоряют внедрение гибридных и многооблачных технологий, обеспечивая последовательное развертывание приложений в различных средах. Эти технологии упрощают переносимость рабочей нагрузки и оперативное управление распределенными инфраструктурами.
- Продолжающийся переход к гибридным и многооблачным стратегиям усиливает эволюцию IaaS и хостинговых услуг в более интегрированные, гибкие и готовые к работе инфраструктурные решения, которые соответствуют долгосрочным целям цифровой трансформации.
Инфраструктура как услуга (Iaas) / Динамика рынка хостинговых услуг
водитель
Ускорение цифровой трансформации предприятий и облачной миграции
- Быстрые темпы цифровой трансформации предприятий являются ключевым фактором для рынка IaaS/Hosting Infrastructure Service, поскольку организации перемещают основные приложения и рабочие нагрузки из традиционных локальных систем в облачную инфраструктуру. Этот переход позволяет предприятиям повысить операционную эффективность, масштабируемость и скорость развертывания цифровых инициатив.
- Например, такие компании, как Netflix, широко полагаются на Amazon Web Services для поддержки глобальной доставки контента, анализа данных и масштабируемой производительности приложений. Эта миграция демонстрирует, как облачная инфраструктура позволяет предприятиям справляться с огромными нагрузками при сохранении надежности обслуживания.
- растущее внедрение аналитики данных,искусственный интеллектПриложения Интернета вещей увеличивают потребность в гибких и высокопроизводительных инфраструктурных услугах. Платформы IaaS обеспечивают вычислительную мощность и емкость хранилища, необходимые для поддержки интенсивных рабочих нагрузок без значительных первоначальных капиталовложений.
- Малые и средние предприятия также ускоряют облачную миграцию, чтобы уменьшить сложность управления инфраструктурой и сосредоточить ресурсы на основных бизнес-операциях. Этот сдвиг расширяет клиентскую базу для размещения поставщиков инфраструктуры в различных отраслях промышленности.
- Устойчивый импульс инициатив цифровой трансформации позиционирует IaaS и услуги инфраструктуры хостинга как основополагающие компоненты современных корпоративных ИТ-стратегий, поддерживающие непрерывные инновации и оперативную гибкость.
Сдержанность/вызов
Безопасность данных, соблюдение и суверенитет данных
- Безопасность данных и соблюдение нормативных требований остаются серьезными проблемами для рынка инфраструктурных услуг, поскольку организации обрабатывают растущие объемы конфиденциальных и критически важных данных в облачных средах. Опасения, связанные с несанкционированным доступом, утечками данных и несоблюдением нормативных требований, могут замедлить принятие решений в облаке.
- Например, требования к соблюдению правил, таких как Общий регламент по защите данных, привели к тому, что компании, использующие Google Cloud Platform и Microsoft Azure, тщательно оценивают места хранения и обработки данных. Эти правила налагают строгие обязательства на то, как и где хранятся и управляются данные.
- Предприятия, работающие в разных географических регионах, сталкиваются со сложностями в согласовании развертывания облаков с различными национальными законами о суверенитете данных. Это создает дополнительное бремя соблюдения и увеличивает затраты на управление распределенными инфраструктурными средами.
- Восприятие снижения контроля над данными в общих облачных средах продолжает влиять на оценку рисков среди крупных предприятий. Для решения этих проблем требуются постоянные инвестиции поставщиков услуг в сертификацию безопасности, механизмы соблюдения и прозрачные модели управления.
- Эти продолжающиеся проблемы безопасности, соблюдения и суверенитета коллективно выступают в качестве сдерживающего фактора роста рынка, требуя от IaaS и хостинг-провайдеров балансировать инновации со строгими нормативными требованиями и требованиями доверия на глобальных рынках.
Инфраструктура как услуга (Iaas) / Сфера рынка услуг хостинга
Рынок сегментирован на основе типа обслуживания и конечного пользователя.
- Тип обслуживания
На основе типа обслуживания рынок инфраструктуры как услуги (IaaS) / инфраструктуры хостинга подразделяется на управляемый хостинг, услуги колокейшн, гибридный хостинг, общий хостинг, хостинг веб-сайтов, виртуальные выделенные серверы, виртуальные частные серверы и другие. Сегмент управляемого хостинга доминировал на рынке с самой большой долей выручки в 40,5% в 2025 году, поддерживаемый предприятиями, все чаще предоставляющими аутсорсинг управления инфраструктурой для снижения внутренней сложности ИТ и операционных рисков. Организации BFSI, здравоохранения и крупномасштабных цифровых платформ предпочитают управляемый хостинг из-за гарантированного времени безотказной работы, улучшенного мониторинга безопасности и поддержки соответствия. Сегмент также выигрывает от растущего внедрения облачных интегрированных управляемых сервисов, которые обеспечивают масштабируемость и оптимизацию производительности. Сильные соглашения об уровне обслуживания и предсказуемые структуры затрат еще больше усиливают его доминирование среди средних и крупных предприятий.
Ожидается, что в сегменте гибридного хостинга будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствуют предприятия, стремящиеся к гибкости между локальным управлением и облачной масштабируемостью. Компании с чувствительной рабочей нагрузкой все чаще используют гибридные модели, чтобы сбалансировать требования к суверенитету данных с эффективностью работы. Гибридный хостинг обеспечивает плавную миграцию рабочей нагрузки, аварийное восстановление и управление пиковой нагрузкой, что делает его привлекательным для наукоемких и регулируемых отраслей. Растущая сложность корпоративных ИТ-сред и многооблачных стратегий продолжает ускорять спрос на гибридные хостинговые решения.
- Конечный пользователь
На основе конечного пользователя рынок IaaS / хостинговой инфраструктуры сегментирован на ИТ и телекоммуникации, BFSI, здравоохранение, розничную торговлю, производство, правительство, коммунальные услуги и другие. Сегмент ИТ и телекоммуникаций составил самую большую долю рынка в 2025 году, чему способствовало постоянное расширение центров обработки данных, облачных приложений и инициатив виртуализации сетей. Операторы связи и поставщики ИТ-услуг в значительной степени полагаются на масштабируемую инфраструктуру хостинга для поддержки развертывания 5G, периферийных вычислений и трафика больших объемов данных. Доминирование сегмента подкрепляется последовательными инвестициями в инфраструктуру с высокой доступностью для обеспечения бесперебойных цифровых услуг. Быстрая цифровая трансформация корпоративных клиентов обеспечивает долгосрочный спрос со стороны этой группы конечных пользователей.
Ожидается, что сегмент здравоохранения зафиксирует самый быстрый рост в течение прогнозируемого периода, чему будет способствовать ускоренное внедрение цифровых платформ здравоохранения, электронных медицинских записей и телемедицинских услуг. Поставщики медицинских услуг все чаще нуждаются в безопасных и совместимых средах хостинга для управления конфиденциальными данными пациентов и аналитикой в режиме реального времени. Растущая интеграция решений для диагностики и удаленного мониторинга на основе ИИ повышает требования к рабочей нагрузке инфраструктуры. Потребности в соблюдении нормативных требований и спрос на высокую надежность данных продолжают позиционировать здравоохранение как самого быстрорастущего конечного пользователя на рынке IaaS и инфраструктуры хостинга.
Инфраструктура как услуга (Iaas) / Региональный анализ рынка услуг хостинга
- Северная Америка доминировала на рынке инфраструктурных услуг с самой большой долей доходов около 45% в 2025 году, что обусловлено ранним внедрением облачных технологий, сильным присутствием гипермасштабных центров обработки данных и высокими корпоративными расходами на цифровую инфраструктуру.
- Предприятия в регионе уделяют особое внимание масштабируемости, безопасности данных и высокой доступности, ускоряя внедрение моделей управляемого хостинга, колокейшна и гибридного хостинга.
- Регион выигрывает от передовой ИТ-инфраструктуры, высокой зрелости облаков и постоянных инвестиций в ИИ, большие данные и периферийные вычисления, позиционируя Северную Америку в качестве ведущего центра для размещения инфраструктурных услуг в коммерческом и государственном секторах.
Инфраструктура США как услуга (Iaas) / Hosting Infrastructure Service Market Insight
Американский рынок занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовала быстрая миграция облачных вычислений между предприятиями и высокий спрос на масштабируемые хостинговые решения. Организации все больше полагаются на управляемый и гибридный хостинг для поддержки платформ SaaS, удаленных рабочих сред и рабочих нагрузок, требующих больших объемов данных. Присутствие крупных облачных и хостинг-провайдеров в сочетании с растущим внедрением автоматизации и методов DevOps продолжает стимулировать рост рынка. Сильный спрос со стороны BFSI, медицинских и технологических компаний еще больше укрепляет позиции на рынке США.
Европейская инфраструктура как услуга (Iaas) / Hosting Infrastructure Service Market Insight
Ожидается, что европейский рынок будет расти на стабильном уровне CAGR в течение прогнозируемого периода, что обусловлено строгими правилами защиты данных и растущим спросом на безопасные и совместимые среды хостинга. Предприятия все чаще используют колокейшн и гибридный хостинг для удовлетворения суверенитета данных и нормативных требований. Растущие инициативы по цифровой трансформации в различных отраслях наряду с расширением инвестиций в облачную инфраструктуру способствуют региональному росту. Спрос на энергоэффективные и устойчивые центры обработки данных также формирует динамику рынка по всей Европе.
Инфраструктура как услуга (Iaas) / Hosting Infrastructure Service Market Insight
Ожидается, что рынок Великобритании будет расти на заметном CAGR, чему способствует растущее внедрение облачных бизнес-приложений и цифровых услуг. Предприятия переходят на управляемый хостинг и гибридные модели для повышения операционной эффективности и обеспечения безопасности данных. Рост в секторах электронной коммерции, финтеха и цифровых медиа продолжает стимулировать спрос на масштабируемую инфраструктуру хостинга. Сильная цифровая экосистема Великобритании и поддерживающая нормативно-правовая база также способствуют расширению рынка.
Германия Инфраструктура как услуга (Iaas) / Hosting Infrastructure Service Market Insight
Прогнозируется, что рынок Германии будет расти на значительном CAGR, чему способствует растущий спрос на безопасные, высокопроизводительные хостинговые решения в производственном и промышленном секторах. Немецкие предприятия подчеркивают конфиденциальность данных, надежность и соответствие требованиям, поощряя внедрение колокейшн и частного облачного хостинга. Передовая промышленная база страны и растущие инициативы Индустрии 4.0 повышают требования к инфраструктуре. Инвестиции в экологически чистые центры обработки данных и энергоэффективные хостинговые решения еще больше усиливают рост рынка.
А.Азиатско-Тихоокеанская инфраструктура как услуга (Iaas) / Hosting Infrastructure Service Market Insight
Ожидается, что Азиатско-Тихоокеанский рынок зарегистрирует самый быстрый CAGR с 2026 по 2033 год, что обусловлено быстрой цифровизацией, расширением внедрения облаков и ростом корпоративных ИТ-расходов. Растущее проникновение интернета и рост МСП ускоряют спрос на экономически эффективные хостинговые решения. Правительственные инициативы по цифровой трансформации и расширение гипермасштабных центров обработки данных способствуют региональному росту. Появление региона в качестве глобального центра обработки данных продолжает повышать масштабируемость и конкурентоспособность рынка.
Инфраструктура Китая как услуга (Iaas) / Проницательность рынка инфраструктурных услуг
На долю Китая приходится наибольшая доля доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что обусловлено быстрым внедрением облачных технологий на предприятиях и сильной государственной поддержкой развития цифровой инфраструктуры. Рост электронной коммерции, финтеха и инициатив умного города значительно увеличивает спрос на хостинг и облачные сервисы. Отечественные хостинг-провайдеры и крупные инвестиции в центры обработки данных улучшают доступность и доступность услуг. Постоянное расширение цифровых платформ еще больше ускоряет рост рынка в Китае.
Японская инфраструктура как услуга (Iaas) / Hosting Infrastructure Service Market Insight
Японский рынок демонстрирует устойчивый рост из-за растущего внимания предприятий к модернизации устаревших ИТ-систем и внедрению облачного хостинга. Японские организации отдают приоритет надежности, аварийному восстановлению и высокой доступности данных, стимулируя спрос на управляемые и гибридные услуги хостинга. Рост ИИ, IoT и интеллектуальных производственных приложений увеличивает требования к инфраструктуре. Передовая технологическая экосистема страны продолжает поддерживать долгосрочное расширение рынка.
Инфраструктура как услуга (Iaas) / Доля рынка услуг хостинга
Инфраструктура как услуга (Iaas) / индустрия услуг инфраструктуры хостинга в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Интеллектуальная собственность AT&T(США)
- Компания CenturyLink(США)
- Colt Technology Services Group Limited (Великобритания)
- CoreSite (США)
- Google Cloud(США)
- IBM (США)
- Microsoft(США)
- NetApp (США)
- NTT Communications Corporation (Япония)
- Wipro Limited (Индия)
- Amazon Web Services, Inc. (США)
- Hewlett Packard Enterprise Development LP (США)
- Akamai Technologies (США)
- VMware Inc. (США)
- Oracle (США)
- Rackspace Technology (США)
- Zayo Group, LLC. (США)
- GoDaddy Operating Company, LLC. (США)
- Fujitsu (Япония)
- Accenture (Ирландия)
Последние события в глобальной инфраструктуре как услуге (Iaas)
- В июне 2025 года SK Group и AWS обнародовали планы по строительству крупнейшего в Южной Корее центра обработки данных, ориентированного на ИИ, в Ульсане, оснащенного 60 000 графическими процессорами и масштабируемой дорожной картой мощностью 1 ГВт, что существенно расширит возможности региональной гипермасштабной инфраструктуры. Эта разработка укрепляет рынок инфраструктуры IaaS и хостинга, позволяя проводить расширенное обучение ИИ, высокопроизводительные вычисления и облачные рабочие нагрузки. Это также укрепляет позиции Южной Кореи как стратегического центра искусственного интеллекта и облачных вычислений в Азиатско-Тихоокеанском регионе, привлекая глобальные предприятия, ищущие надежные крупномасштабные вычислительные ресурсы.
- В июне 2025 года Ericsson и Google Cloud представили 5G Core-as-a-Service в 42 регионах, ускоряя переход к облачной телекоммуникационной инфраструктуре. Этот запуск снижает капитальные затраты для операторов связи, увеличивая зависимость от масштабируемых IaaS и управляемых хостинговых платформ. Инициатива поддерживает быстрое развертывание 5G, гибкость сети и инновации в обслуживании, стимулируя устойчивый спрос на облачную инфраструктуру хостинга во всем мире.
- В марте 2025 года BlackRock расширила свое партнерство в области инфраструктуры ИИ до 100 миллиардов долларов США, присоединившись к инициативе NVIDIA и xAI, подчеркнув рост институциональных инвестиций в экосистемы центров обработки данных, управляемых ИИ. Это расширение увеличивает доступность финансирования для крупномасштабных IaaS, гипермасштабных центров обработки данных и вычислительной инфраструктуры высокой плотности. Ожидается, что партнерство ускорит глобальное развертывание готовых к ИИ хостинговых сред, укрепив долгосрочный рост рынка.
- В феврале 2025 года Vantage Data Centers выделила 1,4 млрд евро на расширение в регионе EMEA, что позволило удовлетворить растущий спрос корпоративных и облачных провайдеров на колокейшн и гипермасштабные объекты. Эти инвестиции поддерживают развитие энергоэффективных центров обработки данных с высокой пропускной способностью, укрепляя устойчивость и масштабируемость инфраструктуры. Ожидается, что расширение улучшит доступность услуг и приведет к конкуренции на региональном рынке инфраструктуры хостинга.
- В январе 2024 года Accenture Plc приобрела Navisite, чтобы расширить свои облачные сервисы и возможности по проектированию инфраструктуры, обеспечив более комплексные IaaS и хостинговые предложения. Приобретение усиливает способность Accenture поддерживать миграцию корпоративных облаков, модернизацию и управление несколькими облаками. Это также улучшает конкурентное позиционирование в Северной Америке, предоставляя интегрированную, комплексную инфраструктуру и управляемые решения для хостинга.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











