Global Inhaled Corticosteroids Market Segmentation, By Indication (Asthma, Chronic Obstructive Pulmonary Disease (COPD), and Others), Type (Beclomethasone Dipropionate, Budesonide, Fluticasone, Mometasone, and Others), Dosage form (Aerosol Liquid, Aerosol Powder, Powder, and Suspension), End-Users (Hospitals, Specialty Clinics, Homecare, and Others), Distribution Channel (Hospital Pharmacy, Retail Pharmacy, Online Pharmacy, and Others) - Industry Trends and Forecast to 2033
Каковы размеры рынка ингаляционных кортикостероидов и темпы роста
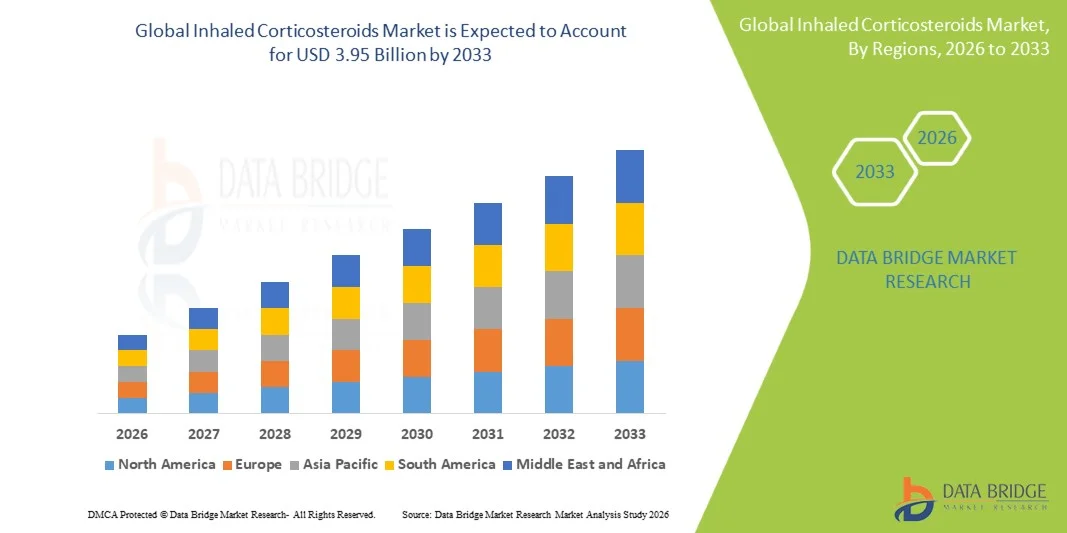
- Согласно анализу Data Bridge Market Research, глобальный размер рынка ингаляционных кортикостероидов был оценен как2,72 млрд долларов в 2025 годуОжидается, что он достигнет3,95 млрд долларов к 2033 году, вCAGR 4,80%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью респираторных заболеваний, таких как астма и хроническая обструктивная болезнь легких (ХОБЛ), наряду с растущей осведомленностью об эффективном долгосрочном лечении заболеваний, что приводит к более широкому принятию ингаляционных кортикостероидов как в больницах, так и на дому.
- Кроме того, растущий спрос на целевые и эффективные системы доставки лекарств, наряду с достижениями в области ингаляционных устройств и комбинированной терапии, создает ингаляционные кортикостероиды в качестве краеугольного камня респираторного лечения. Эти сходящиеся факторы ускоряют поглощение растворов ингаляционных кортикостероидов, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$2,72 млрд.
- Ожидаемая рыночная стоимость (2033):$3,95 млрд.
- Прогноз CAGR (2026-2033):4.80%
Анализ рынка ингаляционных кортикостероидов
- Ингаляционные кортикостероиды, предлагающие целенаправленное противовоспалительное лечение респираторных заболеваний, таких как астма и хроническая обструктивная болезнь легких (ХОБЛ), становятся все более важными компонентами современной респираторной помощи из-за их эффективности в снижении воспаления дыхательных путей и улучшении долгосрочного контроля заболеваний как в клинических, так и в домашних условиях.
- Растущий спрос на ингаляционные кортикостероиды в первую очередь подпитывается ростом распространенности респираторных заболеваний, повышением уровня загрязнения воздуха и повышением осведомленности о раннем и эффективном лечении заболеваний среди пациентов и поставщиков медицинских услуг.
- Северная Америка доминировала на рынке ингаляционных кортикостероидов с самой большой долей дохода 36,8% в 2025 году, что обусловлено высокой распространенностью астмы и ХОБЛ, развитой инфраструктурой здравоохранения, сильным присутствием фармацевтических компаний и широким распространением комбинированной ингаляционной терапии в США.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке ингаляционных кортикостероидов в течение прогнозируемого периода из-за роста уровня загрязнения, увеличения численности пациентов, улучшения доступа к здравоохранению и растущей осведомленности о лечении респираторных заболеваний.
- Сегмент астмы доминировал на крупнейшей доле рынка в 54,7% в 2025 году, что обусловлено ростом глобальной распространенности астмы и сильными клиническими рекомендациями, поддерживающими ингаляционные кортикостероиды в качестве терапии первой линии.
Сфера охвата и сегментация рынка ингаляционных кортикостероидов
|
Атрибуты |
Вдыхаемые кортикостероиды Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке ингаляционных кортикостероидов
"Достижения в области технологий ингаляторов и комбинированной терапии"
- Значительной и ускоряющейся тенденцией на мировом рынке ингаляционных кортикостероидов является развитие ингаляционных технологий и растущее внедрение комбинированной терапии для лечения респираторных заболеваний.
- Например, разработка комбинированных ингаляторов, которые включают кортикостероиды наряду с бета-агонистами длительного действия (LABA), повышает эффективность лечения таких состояний, как астма и хроническая обструктивная болезнь легких (ХОБЛ).
- Инновации в ингаляционных устройствах, включая ингаляторы сухих порошков (DPI) и дозированные ингаляторы (MDI), повышают эффективность доставки лекарств и приверженность пациентов.
- Кроме того, внедрение интеллектуальных ингаляторов с функциями отслеживания дозы и мониторинга соблюдения помогает улучшить управление заболеваниями и улучшить клинические результаты.
- Растущее внимание к ориентированным на пациента подходам к лечению и простоте использования еще больше стимулирует внедрение передовых методов ингаляционной терапии.
- Эта тенденция к более эффективной, удобной и комбинированной терапии трансформирует респираторную помощь и улучшает долгосрочный контроль заболеваний.
Динамика рынка ингаляционных кортикостероидов
водитель
«Растущая распространенность респираторных заболеваний и растущий спрос на эффективное лечение»
- Растущая распространенность респираторных заболеваний, таких как астма и хроническая обструктивная болезнь легких (ХОБЛ), является основным фактором роста рынка ингаляционных кортикостероидов.
- Растущее бремя загрязнения воздуха, привычек курения и профессиональных респираторных рисков значительно способствует росту этих хронических заболеваний.
- Например, увеличение числа пациентов с астмой во всем мире привело к более высокому спросу на ингаляционные кортикостероиды в качестве противовоспалительного лечения первой линии.
- Кроме того, растущая осведомленность о ранней диагностике и долгосрочном лечении заболеваний поощряет использование поддерживающей терапии, такой как ингаляционные кортикостероиды.
- Улучшение доступа к здравоохранению и наличие передовых ингаляционных устройств способствуют дальнейшему росту рынка как в развитых, так и в развивающихся регионах.
- Ожидается, что растущее старение населения, которое более склонно к хроническим респираторным расстройствам, еще больше увеличит спрос на ингаляционную кортикостероидную терапию.
Сдержанность/вызов
"Побочные эффекты, высокие затраты на лечение и проблемы с соблюдением пациентов"
- Потенциальные побочные эффекты, связанные с долгосрочным использованием ингаляционных кортикостероидов, таких как оральная молочница, охриплость и снижение плотности костей, остаются ключевой проблемой для пациентов и поставщиков медицинских услуг.
- Например, длительное применение высоких доз ингаляционных кортикостероидов у некоторых пациентов было связано с местными и системными побочными эффектами, что приводило к колебаниям при длительном соблюдении терапии. Кроме того, стоимость комбинированных ингаляторов и современных систем доставки лекарств может быть относительно высокой, ограничивая доступ пациентов в регионах с низким и средним уровнем дохода.
- Несоблюдение пациентом из-за неправильной техники ингалятора или недостаточной осведомленности также представляет собой серьезную проблему для эффективных результатов лечения.
- Вариабельность реакции пациентов на лекарственные препараты и необходимость персонализированного лечения еще больше усложняют лечение заболеваний.
- Проблемы регулирования и необходимость непрерывных инноваций в продуктах также усложняют работу участников рынка.
- Решение этих проблем посредством обучения пациентов, экономически эффективных вариантов лечения и улучшенных конструкций ингаляторов будет иметь решающее значение для устойчивого роста рынка.
Как сегментируется рынок ингаляционных кортикостероидов
Рынок сегментирован на основе показаний, типа, лекарственной формы, конечных пользователей и канала распределения.
• По показаниям
На основании показаний рынок ингаляционных кортикостероидов сегментирован на астму, хроническую обструктивную болезнь легких (ХОБЛ) и другие. Сегмент астмы доминировал на крупнейшей доле рынка в 54,7% в 2025 году, что обусловлено ростом глобальной распространенности астмы и сильными клиническими рекомендациями, поддерживающими ингаляционные кортикостероиды в качестве терапии первой линии. Увеличение загрязнения окружающей среды, урбанизация и воздействие аллергенов значительно способствовали росту пула пациентов. Сегмент выигрывает от непрерывных достижений в ингаляционной терапии, включая комбинированные ингаляторы, которые улучшают приверженность и результаты. Педиатрическое и пожилое население, более восприимчивое к астме, еще больше усиливает спрос. Государственные инициативы по скринингу и информационно-просветительские кампании также поощряют раннюю диагностику и принятие лечения. Кроме того, улучшение инфраструктуры здравоохранения и доступность ингаляторов способствуют росту сегмента. Фармацевтические компании активно сосредотачиваются на разработке усовершенствованных препаратов со сниженными побочными эффектами. Доступность экономически эффективных дженериков еще больше расширяет доступ на развивающихся рынках. Кроме того, долгосрочные требования к лечению заболеваний обеспечивают постоянный спрос на ингаляционные кортикостероиды при лечении астмы.
Ожидается, что сегмент ХОБЛ будет наблюдать самый быстрый CAGR в 8,9% с 2026 по 2033 год, что обусловлено увеличением распространенности хронических респираторных заболеваний среди стареющих групп населения. Рост курения и длительное воздействие загрязнителей воздуха являются основными факторами, способствующими заболеванию ХОБЛ. Растущее внедрение комбинированной терапии с участием кортикостероидов и бронходилататоров повышает эффективность лечения. Повышение осведомленности о ранней диагностике и лечении заболеваний также способствует росту. Системы здравоохранения уделяют больше внимания сокращению госпитализаций, связанных с ХОБЛ, что еще больше повышает спрос. Технологические достижения в ингаляционных устройствах повышают эффективность доставки лекарств и соблюдение требований пациентов. Расширение доступа к медицинским услугам в развивающихся регионах также способствует расширению сегмента. Кроме того, фармацевтические компании инвестируют в инновационные методы лечения тяжелых случаев ХОБЛ. Переход к персонализированным подходам к лечению еще больше ускоряет процесс принятия. В целом, ожидается, что в этом сегменте будет наблюдаться сильный рост из-за роста бремени болезней и улучшения вариантов лечения.
• По типу
По типу рынок сегментирован на беклометазон дипропионат, будесонид, флутиказон, маметазон и другие. Сегмент флутиказона доминировал на рынке с долей выручки 31,6% в 2025 году из-за его высокой эффективности и широкого клинического использования в лечении астмы и ХОБЛ. Он обладает сильными противовоспалительными свойствами и благоприятным профилем безопасности, что делает его предпочтительным выбором среди медицинских работников. Растущая доступность комбинированных ингаляторов, содержащих флутиказон, еще больше способствует его принятию. Сильное присутствие бренда и предпочтение врача также являются ключевыми факторами, поддерживающими его доминирование. Сегмент выигрывает от текущих исследований и разработок, направленных на улучшение рецептур лекарств. Кроме того, предпочтение пациента для эффективного долгосрочного обслуживания терапии является движущей силой спроса. Рост числа случаев респираторных заболеваний во всем мире еще больше усиливает рост сегмента. Расширению также способствует улучшение доступа к медицинским услугам и лекарствам. Кроме того, фармацевтические компании сосредоточены на расширении своих продуктовых портфелей, улучшая проникновение на рынок.
Сегмент будесонида, по прогнозам, вырастет на 9,4% с 2026 по 2033 год, что обусловлено его растущим использованием в различных группах пациентов. Будезонид широко предпочтителен из-за его более низких системных побочных эффектов и пригодности как для взрослых, так и для детей. Растущий спрос на более безопасную и эффективную ингаляционную терапию поддерживает рост сегмента. Растущее внедрение на развивающихся рынках и наличие общих версий повышают доступность. Непрерывные инновации в продуктах и развитие комбинированной терапии еще больше повышают спрос. Сегмент также выигрывает от повышения осведомленности в отношении управления респираторными заболеваниями. Улучшенный доступ к медицинской помощи и диагностические возможности поддерживают раннее начало лечения. Кроме того, фармацевтические компании инвестируют в расширение распределительных сетей. Рост внимания к профилактическому здравоохранению также способствует росту. В целом ожидается, что в течение прогнозируемого периода сегмент будет быстро расширяться.
• по форме дозировки
На основе лекарственной формы рынок сегментирован на аэрозольную жидкость, аэрозольный порошок, порошок и суспензию. Сегмент аэрозольного порошка доминировал на рынке с долей 42,3% в 2025 году, в первую очередь благодаря простоте использования и высокому соблюдению требований пациентов. Сухие порошковые ингаляторы широко предпочтительны, поскольку они устраняют необходимость координации во время ингаляции. Сегмент выигрывает от достижений в технологии ингаляторов, которые улучшают точность дозы и эффективность доставки. Рост усыновления среди пожилых пациентов и детей также способствует росту. Кроме того, удобство и портативность этих устройств делают их весьма привлекательными для длительного использования. Фармацевтические компании сосредоточены на разработке инновационных конструкций ингаляторов для улучшения пользовательского опыта. Растущая распространенность респираторных заболеваний еще больше стимулирует спрос на эффективные системы доставки. Улучшение доступности и доступности ингаляторов также способствует расширению сегмента. Более того, сильные клинические результаты, связанные с ингаляторами сухого порошка, усиливают их доминирование.
Ожидается, что сегмент аэрозольной жидкости станет свидетелем самого быстрого CAGR в 8,7% с 2026 по 2033 год, что обусловлено его широким использованием в дозированных ингаляторах (MDI). Эти ингаляторы обычно используются для быстрого облегчения и очень эффективны при острых состояниях. Технологические достижения в топливных системах повышают безопасность и экологическую устойчивость. Растущий спрос на быстродействующие системы доставки лекарств поддерживает рост. Сегмент также выигрывает от сильного принятия в больницах и учреждениях неотложной помощи. Повышение осведомленности о правильном использовании ингалятора еще больше повышает эффективность. Кроме того, фармацевтические компании инвестируют в улучшение дизайна и функциональности ингаляторов. Доступность доступных устройств MDI поддерживает внедрение в развивающихся регионах. Растущее предпочтение пациентов удобным и надежным вариантам лечения также способствует росту. В целом ожидается, что сегмент будет неуклонно расширяться в течение прогнозируемого периода.
• Конечными пользователями
На базе конечных пользователей рынок сегментирован на больницы, специализированные клиники, домашнюю помощь и другие. Сегмент больниц доминировал на рынке с долей выручки 39,8% в 2025 году из-за высокого притока пациентов с респираторными заболеваниями и доступа к современным лечебным учреждениям. Больницы играют важную роль в лечении тяжелых случаев астмы и ХОБЛ, стимулируя значительный спрос на ингаляционные кортикостероиды. Наличие квалифицированных специалистов в области здравоохранения и передовых диагностических инструментов также способствует росту сегмента. Увеличение числа госпитализаций из-за респираторных осложнений также способствует росту спроса. Кроме того, больницы предлагают комплексный уход, включая диагностику, лечение и последующие услуги. Государственные инвестиции в инфраструктуру здравоохранения укрепляют возможности больниц. Растущая распространенность хронических респираторных заболеваний еще больше стимулирует рост сегмента. Кроме того, больницы используют передовые методы ингаляционной терапии для улучшения результатов лечения пациентов.
Сегмент домашних услуг, как ожидается, вырастет на 10,2% с 2026 по 2033 год, что обусловлено растущим предпочтением лечения на дому. Пациенты все чаще выбирают самостоятельное применение ингаляторов для долгосрочного лечения заболеваний. Доступность удобных ингаляционных устройств поддерживает эту тенденцию. Кроме того, рост расходов на здравоохранение стимулирует переход к решениям по уходу на дому. Растущее пожилое население и растущее бремя хронических заболеваний еще больше стимулируют спрос. Технологические достижения в портативных ингаляторах повышают удобство и приверженность. Повышение информированности и образования пациентов также способствует росту сегмента. Кроме того, поставщики медицинских услуг содействуют уходу на дому для снижения бремени больниц. Расширение услуг телемедицины также способствует развитию сегмента. В целом ожидается, что в ближайшие годы этот сегмент будет быстро расти.
• Распределительный канал
На базе канала дистрибуции рынок сегментирован в больничную аптеку, розничную аптеку, онлайн-аптеку и другие. Сегмент розничных аптек доминировал на рынке с долей 46,1% в 2025 году, что обусловлено его широкой доступностью и удобством. Пациенты предпочитают розничные аптеки из-за легкой доступности лекарств и поддержки фармацевта. Сегмент пользуется хорошо налаженной распределительной сетью в городских и сельских районах. Постоянный спрос на лекарства от хронических заболеваний обеспечивает устойчивый рост. Кроме того, розничные аптеки обеспечивают немедленный доступ к рецептам, усиливая приверженность пациентов. Растущее число аптек еще больше способствует расширению сегмента. Фармацевтические компании также укрепляют партнерские отношения с розничными сетями. Повышение осведомленности об управлении респираторными заболеваниями способствует росту. Более того, конкурентные цены и доступность дженериков привлекают все больше потребителей.
Сегмент онлайн-аптек, по прогнозам, будет наблюдать самый быстрый CAGR в 11,3% с 2026 по 2033 год, что обусловлено быстрой цифровизацией и растущим внедрением электронной коммерции. Пациенты все чаще выбирают онлайн-платформы из-за удобства и услуг доставки на дом. Сегмент выигрывает от конкурентных цен и скидок, предлагаемых онлайн-провайдерами. Повышенное проникновение в Интернет и использование смартфонов поддерживают рост. Пандемия COVID-19 ускорила переход к цифровым решениям в области здравоохранения. Кроме того, интернет-аптеки обеспечивают легкий доступ к широкому спектру лекарств. Улучшенные системы логистики и цепочки поставок повышают эффективность доставки. Интеграция телемедицинских услуг также повышает спрос. Рост потребительских предпочтений в бесконтактных покупках также способствует росту. В целом ожидается, что сегмент значительно расширится в течение прогнозируемого периода.
В каком регионе находится наибольшая доля рынка ингаляционных кортикостероидов
- Северная Америка доминировала на рынке ингаляционных кортикостероидов с самой большой долей доходов.36,8% в 2025 году, обусловленная высокой распространенностью респираторных заболеваний, таких как астма и хроническая обструктивная болезнь легких (ХОБЛ), передовой инфраструктурой здравоохранения и сильным присутствием ведущих фармацевтических компаний
- Регион выигрывает от широкого внедрения комбинированной ингаляционной терапии, повышения осведомленности об управлении респираторными заболеваниями и хорошо зарекомендовавших себя механизмах возмещения, особенно в США, которые в дальнейшем поддерживают рост рынка.
- Кроме того, продолжающиеся достижения в области технологий доставки ингаляционных лекарств и повышение внимания к улучшению соблюдения пациентом приверженности способствуют устойчивому спросу как в больницах, так и на дому.
Американский рынок ингаляционных кортикостероидов Insight
Рынок ингаляционных кортикостероидов в США занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовало высокое бремя астмы и ХОБЛ, сильное внедрение передовых методов ингаляционной терапии и надежные расходы на здравоохранение. Присутствие крупных фармацевтических игроков, постоянные инновации в продуктах и растущее предпочтение комбинированных ингаляторов являются ключевыми факторами роста рынка. Кроме того, растущая осведомленность о ранней диагностике и долгосрочном лечении заболеваний продолжает поддерживать расширение рынка в стране.
Европа проанализировала рынок кортикостероидов
В течение прогнозируемого периода рынок ингаляционных кортикостероидов в Европе, по прогнозам, будет расширяться при существенном CAGR, главным образом за счет увеличения распространенности респираторных заболеваний, сильной нормативной поддержки и растущего внимания к профилактическому здравоохранению. Устоявшиеся системы здравоохранения региона и растущее внедрение передовых методов ингаляционной терапии способствуют росту рынка. Кроме того, растущая осведомленность в отношении лечения заболеваний и соблюдения руководящих принципов лечения еще больше поддерживают спрос.
Британский рынок ингаляционных кортикостероидов
Ожидается, что рынок ингаляционных кортикостероидов в Великобритании будет расти при заметном CAGR, обусловленном ростом заболеваемости астмой и ХОБЛ, повышением осведомленности в области здравоохранения и сильными правительственными инициативами, ориентированными на здоровье дыхательных путей. Хорошо развитая инфраструктура здравоохранения страны и растущий акцент на ранней диагностике и лечении являются ключевыми факторами, поддерживающими расширение рынка.
Германия проанализировала рынок кортикостероидов
Ожидается, что рынок ингаляционных кортикостероидов в Германии будет расширяться при значительном CAGR, поддерживаемом передовой инфраструктурой здравоохранения, высокими расходами на здравоохранение и сильным акцентом на инновации в области респираторной помощи. Растущее внедрение комбинированных ингаляторов и растущая осведомленность об управлении хроническими респираторными заболеваниями также способствуют росту рынка.
Азиатско-Тихоокеанский рынок ингаляционных кортикостероидов
Ожидается, что рынок ингаляционных кортикостероидов в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение прогнозируемого периода, что обусловлено ростом уровня загрязнения, увеличением численности пациентов и улучшением доступа к здравоохранению в странах с развивающейся экономикой. Растущая осведомленность о респираторных заболеваниях, расширение инфраструктуры здравоохранения и более широкое внедрение передовых вариантов лечения являются ключевыми факторами, ускоряющими рост рынка в регионе.
Япония проанализировала рынок кортикостероидов
Японский рынок ингаляционных кортикостероидов набирает обороты из-за старения населения страны, увеличения распространенности респираторных заболеваний и сильного внимания к передовым решениям в области здравоохранения. Широкое внедрение инновационных методов ингаляционной терапии и акцент на долгосрочном лечении заболеваний способствуют расширению рынка.
Китай проанализировал рынок кортикостероидов
Китайский рынок ингаляционных кортикостероидов составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется ростом уровня загрязнения, большим количеством пациентов и быстрым улучшением инфраструктуры здравоохранения. Повышение осведомленности о лечении респираторных заболеваний, а также расширение доступа к доступным лекарствам и растущие возможности фармацевтического производства являются ключевыми факторами, стимулирующими рынок в Китае.
Каковы основные компании на рынке ингаляционных кортикостероидов
Индустрия ингаляционных кортикостероидов в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- GlaxoSmithKline PLC (Великобритания)
- AstraZeneca plc (Великобритания)
- Teva Pharmaceutical Industries Ltd (Израиль)
- Novartis AG (Швейцария)
- Boehringer Ingelheim International GmbH (Германия)
- Merck & Co., Inc. (США)
- Санофи С.А. (Франция)
- Cipla Ltd. (Индия)
- Sun Pharmaceutical Industries Ltd. (Индия)
- Lupin Limited (Индия)
- Dr. Reddy's Laboratories Ltd. (Индия)
- Hikma Pharmaceuticals PLC (Великобритания)
- Chiesi Farmaceutici S.p.A. (Италия)
- Orion Corporation (Финляндия)
- Mylan N.V. (США)
- Glenmark Pharmaceuticals Ltd. (Индия)
- Zydus Lifesciences Ltd. (Индия)
- Torrent Pharmaceuticals Ltd. (Индия)
- Viatris Inc. (США)
- Mundipharma International Limited (Великобритания)
Каковы последние события на мировом рынке ингаляционных кортикостероидов
- В феврале 2021 года AstraZeneca объявила, что Управление по контролю за продуктами и лекарствами США (FDA) одобрило Airsupra (альбутерол / будезонид), ингаляционную комбинированную терапию кортикостероидами и бронходилататорами для необходимого лечения астмы у взрослых. Это ознаменовало значительный прогресс в сочетании спасательной и противовоспалительной терапии в одном ингаляторе.
- В июле 2022 года Glenmark Pharmaceuticals запустила универсальную версию ингаляционной приостановки будесонида в США после одобрения FDA, обеспечивая экономически эффективную альтернативу для лечения астмы. Этот запуск усилил доступ к ингаляционной терапии кортикостероидами благодаря общей конкуренции.
- В апреле 2023 года Chiesi Farmaceutici объявила об одобрении FDA США Airsupra (альбутерол / будезонид), первого необходимого комбинированного ингалятора от астмы, который включает ингаляционный кортикостероид, направленный на снижение тяжелых обострений. Это одобрение подчеркнуло инновации в комбинированной ингаляционной терапии.
- В мае 2023 года Cipla получила одобрение от FDA США для своей генерической версии Fluticasone Propionate Metered Dose Inhaler, расширяя свой респираторный портфель и повышая доступность ингаляционных кортикостероидов на ключевых рынках.
- В январе 2024 года Teva Pharmaceuticals объявила о положительных результатах клинических испытаний для своей комбинированной терапии на основе ингаляционных кортикостероидов для лечения астмы, усиливая прочность трубопровода в респираторных методах лечения.
- В марте 2025 года лидеры отрасли отметили продолжающиеся успехи в разработке ингаляционных кортикостероидов, включая цифровые ингаляторы и улучшенные технологии доставки лекарств, подчеркнув лучшую приверженность пациентов и результаты лечения астмы и ХОБЛ.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики
- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.