



Глобальный рынок Интернета вещей в автомобильной отрасли: сегментация по предложениям (оборудование, программное обеспечение и услуги), форм-фактору подключения (подключение через провод, интегрированное подключение и встроенные сети), типу связи (связь внутри автомобиля, связь между транспортными средствами и связь между автомобилем и инфраструктурой), применению (информационно-развлекательные системы, телематика, навигация, управление автопарком, прогнозируемое техническое обслуживание, безопасность транспортных средств, автоматические системы помощи водителю, управление дорожным движением и другие) — отраслевые тенденции и прогноз до 2033 года.
Что такое IoT на автомобильном рынке и темпы роста
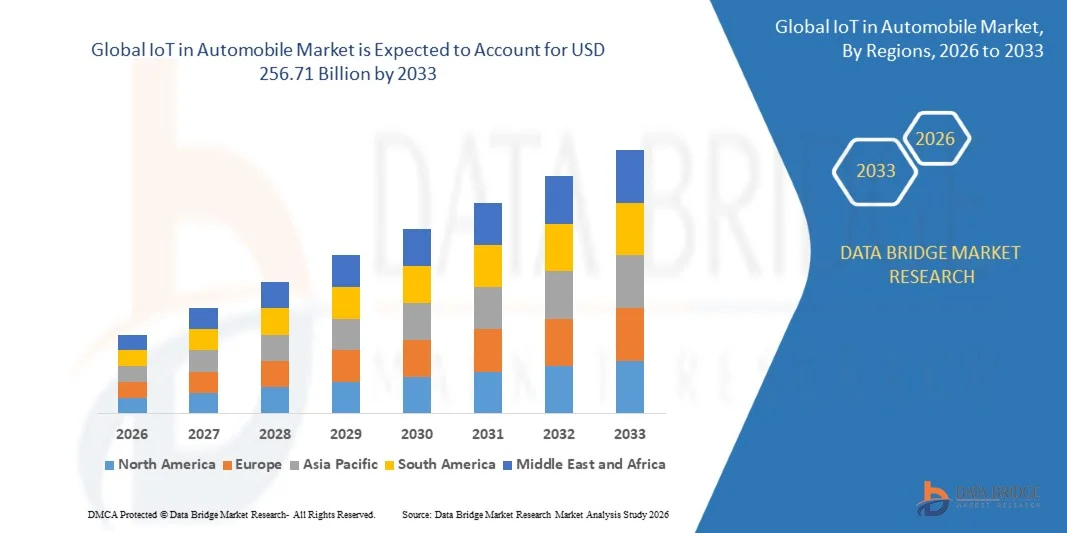
- Согласно анализу Data Bridge Market Research, глобальный объем IoT на автомобильном рынке был оценен как51,96 млрд долларов в 2025 годуОжидается, что он достигнет256,71 млрд долларов к 2033 году, вCAGR 22.10%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением подключенных транспортных средств, растущим спросом на диагностику транспортных средств в режиме реального времени и растущей интеграцией передовых телематических систем.
- Расширение инициатив умного города и рост технологий автономного вождения еще больше ускоряют рост рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):51,96 млрд долларов
- Ожидаемая рыночная стоимость (2033):256,71 млрд долларов
- Прогноз CAGR (2026–2033): 22.10%
Каковы основные выводы IoT на автомобильном рынке
- Внедрение Интернета вещей в автомобилях трансформирует отрасль, обеспечивая связь между транспортным средством (V2V) и транспортным средством с инфраструктурой (V2I), улучшая управление движением и уменьшая количество несчастных случаев.
- Рынок демонстрирует сильные инвестиции в ИИ, облачные вычисления и периферийные вычислительные решения для поддержки подключенных автомобильных экосистем и анализа данных в реальном времени.
- Северная Америка доминировала на автомобильном рынке IoT с самой большой долей дохода в 38,45% в 2025 году, чему способствовало растущее внедрение подключенных транспортных средств, передовой телематики и технологий автономного вождения.
- Ожидается, что в Азиатско-Тихоокеанском регионе будут наблюдаться самые высокие темпы роста в мире.IoT в автомобилерынок, обусловленный располагаемыми доходами, быстрым внедрением электромобилей, расширением производства автомобилей и поддержкой государственной политики в отношении интеллектуальных транспортных систем
- Сегмент оборудования занимал самую большую долю рынка в 2025 году, чему способствовало растущее внедрение датчиков, телематических устройств и модулей подключения в современных транспортных средствах. Аппаратные компоненты составляют основу систем IoT, позволяя собирать данные в режиме реального времени и контролировать транспортные средства.
Сфера охвата и IoT в сегментации автомобильного рынка
|
Атрибуты |
IoT в анализе автомобильного рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции в IoT на автомобильном рынке
«Растущее внедрение технологий подключенных и интеллектуальных транспортных средств»
Растущая интеграция IoT-решений в автомобилях значительно формирует автомобильный рынок, поскольку потребители и производители стремятся к подключению, умному и безопасному вождению. Приложения IoT, такие как связь между автомобилем и всем (V2X), телематика и профилактическое обслуживание, способствуют внедрению технологий подключенных автомобилей, позволяя контролировать в режиме реального времени и повышать производительность транспортных средств.
Растущий акцент на безопасности, эффективности и удобстве ускоряет внедрение IoT в пассажирских и коммерческих транспортных средствах. Такие функции, как удаленная диагностика, обновления по воздуху и системы помощи водителю, становятся стандартными в современных транспортных средствах, побуждая автопроизводителей внедрять платформы IoT, которые оптимизируют производительность и улучшают пользовательский опыт.
Увеличение инвестиций в интеллектуальные решения для мобильности, автономных транспортных средств и управления автопарком способствует интеграции IoT. Правительства и частные игроки содействуют цифровизации, подключенной инфраструктуре и коммуникации между транспортными средствами и облаками, поддерживая инновации и стимулируя внедрение в регионах.
Например, в 2024 году Tesla в США и BMW в Германии расширили свои предложения подключенных транспортных средств, интегрировав датчики, телематику и информационно-развлекательные системы с поддержкой IoT. Эти разработки повысили безопасность водителя, эффективность транспортного средства и возможности прогнозного обслуживания, укрепив лояльность бренда и проникновение на рынок.
В то время как внедрение IoT растет, темпы расширения зависят от сетевого подключения, безопасности данных и совместимости на платформах транспортных средств. Производители сосредоточены на разработке масштабируемых, безопасных и экономически эффективных решений IoT для удовлетворения глобального спроса и улучшения интеллекта транспортных средств.
IoT в динамике автомобильного рынка
водитель
Растущий спрос на подключенные транспортные средства и интеллектуальные решения для мобильности
Рост интереса потребителей и производителей к подключенным транспортным средствам является основным драйвером IoT на автомобильном рынке. Автопроизводители используют платформы IoT для обеспечения мониторинга транспортных средств в режиме реального времени, прогнозного обслуживания и информационно-развлекательных функций, повышения безопасности и пользовательского опыта при одновременном снижении эксплуатационных расходов.
Растущее внимание к автономным и полуавтономным технологиям транспортных средств способствует дальнейшему росту рынка. IoT обеспечивает передовые системы помощи водителю (ADAS), связь V2X и дистанционное управление транспортным средством, обеспечивая более безопасные, эффективные и интеллектуальные решения для мобильности.
Расширение умной инфраструктуры, такой как подключенные автомагистрали и интеллектуальные системы управления трафиком, способствует внедрению автомобильного IoT. Интеграция с облачными сервисами позволяет производителям и операторам автопарка оптимизировать маршруты, сократить время простоя и повысить эффективность работы
Например, в 2023 году Ford в США и Hyundai в Южной Корее внедрили телематику с поддержкой IoT, датчики и связь V2X в своих автопарках. Эти инициативы повысили безопасность водителя, диагностику транспортных средств и возможности мониторинга автопарка, одновременно поддерживая прогнозное обслуживание и принятие решений в режиме реального времени.
Увеличение правительственных инициатив и частных инвестиций в умные города, автономные транспортные средства и связанные транспортные экосистемы постоянно стимулируют IoT на автомобильном рынке, способствуя инновациям и внедрению в разных регионах.
Сдержанность/вызов
«Высокие затраты на внедрение и проблемы безопасности данных»
Значительная стоимость систем с поддержкой IoT и подключенной автомобильной инфраструктуры остается ключевой проблемой, ограничивая внедрение среди малых и средних автопроизводителей. Высокие инвестиции в сенсоры, облачные платформы и телематические решения увеличивают общую стоимость владения, влияя на доступность для потребителей.
Проблемы конфиденциальности данных и кибербезопасности также создают проблемы, поскольку подключенные транспортные средства генерируют огромное количество конфиденциальных данных. Обеспечение безопасной связи, предотвращение взлома и соблюдение региональных правил требуют постоянных инвестиций в протоколы безопасности и системы мониторинга.
Интеграционные сложности на нескольких платформах транспортных средств и устаревших системах могут замедлить внедрение. Производители должны обеспечить совместимость между модулями IoT, телематическими системами и облачными сервисами при сохранении высоких стандартов надежности и производительности.
Например, в 2024 году некоторые европейские и американские автопроизводители сообщили о более медленном развертывании IoT из-за высоких системных затрат и опасений по поводу защиты данных и интеграции со старыми моделями транспортных средств. Эти проблемы требуют дополнительных инвестиций в безопасную инфраструктуру и подготовку обслуживающего персонала.
Для преодоления этих проблем потребуются экономически эффективные решения IoT, расширенные меры кибербезопасности и стандартизированные протоколы. Сотрудничество между автомобильными OEM-производителями, поставщиками технологий и регулирующими органами будет иметь решающее значение для раскрытия долгосрочного потенциала роста в глобальном IoT на автомобильном рынке.
Как сегментируется IoT на автомобильном рынке
Рынок сегментирован на основе предложения, форм-фактора подключения, типа связи и приложения.
• Предлагая
На основе предложения IoT на автомобильном рынке подразделяется на аппаратное обеспечение, программное обеспечение и услуги. Сегмент оборудования занимал самую большую долю рынка в 2025 году, чему способствовало растущее внедрение датчиков, телематических устройств и модулей подключения в современных транспортных средствах. Аппаратные компоненты составляют основу систем IoT, позволяя собирать данные в режиме реального времени и контролировать транспортные средства.
Ожидается, что в сегменте программного обеспечения будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует растущий спрос на аналитические платформы, программное обеспечение для управления транспортными средствами и приложения на базе искусственного интеллекта, которые повышают производительность транспортных средств и качество обслуживания пассажиров. Программные решения имеют решающее значение для обработки собранных данных, позволяя прогнозировать техническое обслуживание и легко интегрировать информационно-развлекательные функции и функции безопасности.
• Фактор формы подключения
На основе форм-фактора подключения рынок сегментирован на привязанную связь, интегрированную связь и встроенные сети. Сегмент интегрированных подключений занимал самую большую долю рынка в 2025 году благодаря своей способности обеспечивать непрерывную беспроводную связь между компонентами транспортного средства и внешними сетями. Интегрированные решения облегчают дистанционную диагностику, обновления в воздухе и расширенные услуги в автомобиле.
Ожидается, что сегмент встраиваемых сетей зафиксирует самый быстрый рост с 2026 по 2033 год, обусловленный внедрением сложных автомобильных сетей и ECU, которые поддерживают связь в реальном времени, автономное вождение и приложения V2X. Встроенные сети уменьшают задержку и повышают безопасность данных в подключенных транспортных средствах.
• Тип коммуникации
На основе типа связи рынок сегментирован на связь между транспортными средствами, связь между транспортными средствами (V2V) и связь между транспортными средствами (V2I). В 2025 году автомобильная связь занимала самую большую долю рынка, поскольку транспортные средства все больше полагаются на внутренние сети для эффективной работы информационно-развлекательных, телематических и систем помощи водителю.
Сегмент связи V2V, как ожидается, станет свидетелем самого быстрого роста с 2026 по 2033 год, чему способствует развитие технологий автономного вождения, систем предотвращения столкновений и оптимизации транспортных потоков. Связь V2V позволяет транспортным средствам обмениваться информацией в режиме реального времени о скорости, положении и дорожных условиях, улучшая общую безопасность дорожного движения.
• Подача заявки
На основе применения рынок сегментирован на информационно-развлекательную, телематическую, навигационную, управление автопарком, прогностическое обслуживание, безопасность транспортных средств, автоматическую систему помощи водителю, управление движением и другие. Сегмент телематики занимал самую большую долю рынка в 2025 году, что обусловлено растущим спросом на услуги подключенных транспортных средств, отслеживание автопарка и диагностику в режиме реального времени.
Ожидается, что сегмент систем автоматической помощи водителю зафиксирует самый быстрый рост с 2026 по 2033 год, чему способствует увеличение инвестиций в технологии ADAS, автономные функции вождения и передовые системы безопасности. Эти системы в значительной степени зависят от подключения к IoT для повышения интеллекта транспортных средств и безопасности пассажиров.
В каком регионе самая большая доля IoT на автомобильном рынке
Северная Америка доминировала на автомобильном рынке IoT с самой большой долей дохода в 38,45% в 2025 году, чему способствовало растущее внедрение подключенных транспортных средств, передовой телематики и технологий автономного вождения.
Потребители в регионе высоко ценят мониторинг транспортных средств в режиме реального времени, профилактическое обслуживание и улучшенные информационно-развлекательные системы, поддерживаемые решениями IoT.
Это широкое внедрение также поддерживается сильной автомобильной инфраструктурой, высокими располагаемыми доходами и растущим предпочтением интеллектуальных мобильных решений, что делает транспортные средства с поддержкой IoT предпочтительным выбором как для личного, так и для коммерческого транспорта.
IoT в США в анализе автомобильного рынка
IoT на автомобильном рынке США занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовало быстрое развертывание технологий подключенных автомобилей и растущий потребительский спрос на интеллектуальные мобильные решения. Владельцы транспортных средств все чаще отдают приоритет безопасности, подключению и интеграции с мобильными и облачными платформами. Растущее внедрение решений по управлению автопарком, телематики и обновлений программного обеспечения в воздухе еще больше стимулирует рост рынка. Кроме того, интеграция IoT-систем с передовыми системами помощи водителю (ADAS) и информационно-развлекательными платформами значительно способствует расширению рынка.
Европа IoT в анализе автомобильного рынка
Ожидается, что европейский IoT на автомобильном рынке будет наблюдать самые высокие темпы роста с 2026 по 2033 год, что обусловлено строгими правилами безопасности автомобилей и растущим акцентом на подключенные и автономные транспортные средства. Растущая урбанизация, растущий спрос на услуги умной мобильности и инвестиции в инфраструктуру электромобилей способствуют внедрению IoT. Европейские производители автомобилей также сосредоточены на интеграции IoT-решений для предиктивного обслуживания, мониторинга автопарка и повышения качества обслуживания автомобилей.
IoT в Великобритании в анализе автомобильного рынка
Великобритания. Ожидается, что IoT на автомобильном рынке будет наблюдать самые высокие темпы роста с 2026 по 2033 год, чему способствуют правительственные инициативы, поддерживающие интеллектуальные транспортные системы и программы подключенных транспортных средств. Принятие решений IoT в пассажирских транспортных средствах и коммерческих парках ускоряется, что обусловлено спросом на улучшенную безопасность, эффективность и аналитику транспортных средств в режиме реального времени. Передовая автомобильная экосистема региона и сильный акцент на электромобили и автономное вождение способствуют дальнейшему росту рынка.
Германия IoT в анализе автомобильного рынка
Ожидается, что немецкий IoT на автомобильном рынке будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, поддерживаемые хорошо развитым автомобильным сектором страны и акцентом на технологии Индустрии 4.0. Повышение осведомленности потребителей о безопасности транспортных средств, интеллектуальных мобильных решениях и профилактическом обслуживании способствует внедрению IoT. Немецкие OEM-производители интегрируют системы с поддержкой IoT в подключенные и автономные транспортные средства, повышая производительность, энергоэффективность и опыт вождения.
Азиатско-Тихоокеанский IoT в обзоре автомобильного рынка
Ожидается, что Азиатско-Тихоокеанский IoT на автомобильном рынке будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, обусловленные быстрой урбанизацией, ростом располагаемых доходов и технологическими достижениями в таких странах, как Китай, Япония и Индия. Ориентация региона на интеллектуальный транспорт, внедрение электромобилей и поддерживаемые правительством интеллектуальные транспортные инициативы способствуют росту рынка. Кроме того, APAC становится центром для автомобильных компонентов и систем IoT, что делает решения более доступными и доступными как для производителей, так и для потребителей.
Японский IoT в обзоре автомобильного рынка
Ожидается, что японский IoT на автомобильном рынке будет наблюдать самые быстрые темпы роста с 2026 по 2033 год из-за сильной экосистемы автомобильных технологий в стране, высокого внедрения подключенных транспортных средств и спроса на передовые системы помощи водителю. Решения IoT для управления автопарком, связи между автомобилями (V2X) и прогнозного обслуживания способствуют росту. Кроме того, стареющее население Японии, вероятно, увеличит спрос на более простые в использовании решения для подключенных транспортных средств, ориентированные на безопасность.
Китайский IoT в анализе автомобильного рынка
Китайский IoT на автомобильном рынке составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовала быстрая урбанизация, растущий средний класс и сильные правительственные инициативы, поддерживающие интеллектуальный транспорт и инфраструктуру электромобилей. Китай является одним из крупнейших рынков для подключенных транспортных средств, и автомобильные IoT-решения становятся все более интегрированными как в личный, так и в коммерческий парки. Стремление к умным городам, внутренние инновации и доступность экономически эффективных систем IoT являются ключевыми факторами, стимулирующими развитие рынка в Китае.
Какие компании являются лучшими на автомобильном рынке
IoT в автомобильной промышленности в первую очередь возглавляют хорошо зарекомендовавшие себя компании, среди которых:
- Texas Instruments Incorporated (США)
- NXP Semiconductors (Нидерланды)
- Microsoft (США)
- Intel Corporation (США)
- IBM (США)
- TomTom International BV (Нидерланды)
- Cisco Systems, Inc. (США)
- Google LLC (США)
- Интеллектуальная собственность AT&T (США)
- Apple Inc. (США)
- Robert Bosch GmbH (Германия)
- Thales Group (Франция)
- Vodafone Limited (Великобритания)
- General Motors (США)
- AUDI AG (Германия)
- Ford Motor Company (США)
- Huawei Technologies Co., Ltd. (Китай)
- Qualcomm Technologies, Inc. (США)
- Oracle (США)
- ABB (Швейцария)
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











