


Global Iron Ore Pellets Market Segmentation, By Source (Hematite, Magnetite, Taconite, and Others), Grade (Blast Furnace and Direct Reduction), Technology (Oxygen Based/Blast Furnace, Electric Arc Furnace, and Electric Induction Furnace), Pelletizing Process (Grate Kiln and Straight Travelling Grate), Balling Technology (Balling Disc and Balling Drum), Application (Iron-based Chemicals and Steel Production), Industry (Construction, Automotive, Railway, Consumer Goods, Shipping, Industrial, Aerospace, and Others) - Industry Trends and Forecast to 2031
Каков размер рынка железной руды и темпы роста
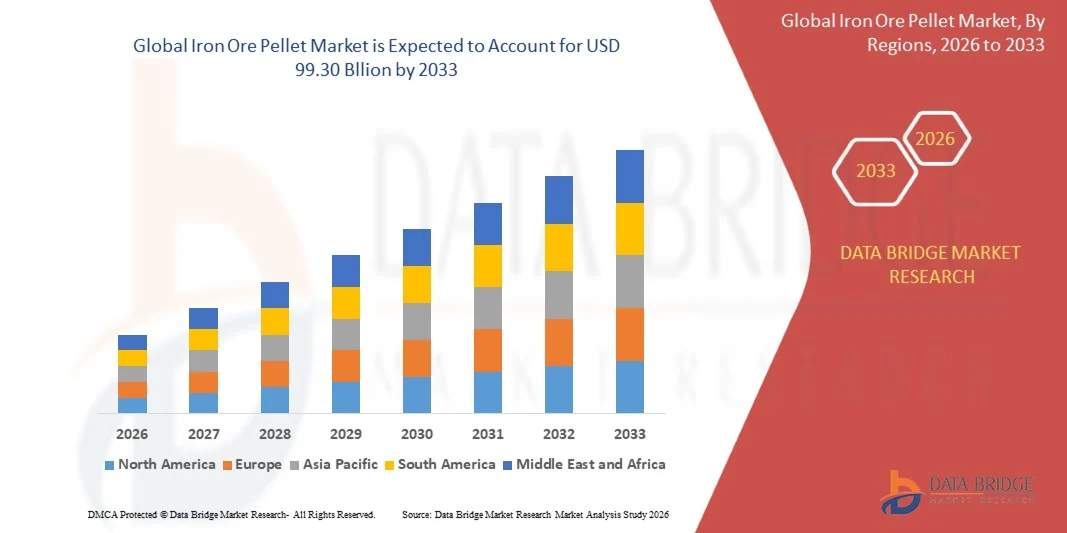
- Согласно анализу Data Bridge Market Research, рынок железорудных гранул был оценен как73,12 млрд долларов США в 2025 годуи, по прогнозам, достигнет$99,30 млрд. к 2033 годуРастущий в aCAGR 3,9% с 2026 по 2033 год.
- Рынок испытывает постоянный рост, обусловленный растущим спросом на сталь, растущим внедрением прямых сокращений и маршрутов электродуговых печей, а также расширением применения в строительном, автомобильном, машинном и энергетическом секторах.
- Растущий сдвиг в сторону высококачественного железосодержащего сырья, низкоуглеродистого сталеплавильного производства и эффективных доменных печей в сочетании с растущими инвестициями в прямые мощности по сокращению и гранулирующие заводы поддерживает принятие на рынок. Железорудная гранула применяется при производстве доменной печи, прямом сокращении производства железа, смешивании агломераций и питании электродуговых печей, предлагая сталелитейщикам более высокое содержание железа, более низкие выбросы и лучшую производительность при интегрированных стальных операциях.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) 73,12 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): 99,30 млрд долларов США
- Прогноз CAGR (2026–2033): 3,9%
- Ведущий регион в 2025 году: Азиатско-Тихоокеанский регион
- Самый быстрорастущий регион: Ближний Восток и Африка
Каковы основные выводы рынка железной руды
- Азиатско-Тихоокеанский регион доминировал на рынке железорудных пеллет с самой большой долей выручки в 61,80% в 2025 году, чему способствовало крупномасштабное производство доменной стали, внутренние мощности по пеллетированию и высокий спрос на строительство и производство по всему региону.
- Ожидается, что Ближний Восток и Африка станут самым быстрорастущим регионом с CAGR 5,40% с 2026 по 2033 год, чему будет способствовать расширение мощностей прямого сокращения, новые заводы по гранулированию и растущие инвестиции в низкоуглеродистую сталь.
- Сегмент доменных печей возглавил рынок с долей 57,9% в 2025 году, что обусловлено широким использованием на интегрированных сталелитейных заводах, повышением производительности и снижением потребления кокса.
- Прямые гранулы сокращения являются наиболее быстро растущим типом продукта, который, по прогнозам, зарегистрирует CAGR в 5,6%, что отражает всплеск спроса на высококачественное сырье для производства железа на основе газа.
- Сегмент с содержанием железа 63-65% доминировал в категории марок с долей выручки 44,7% в 2025 году, чему способствовало широкое использование доменных печей среди крупных производителей стали.
- Взрывотехническое железоделие составило 59,4% доли рынка в 2025 году, чему способствовал растущий спрос на эффективные высокопроизводительные операции на интегрированных сталелитейных заводах.
- Сегмент энергетики и энергетики является самой быстрорастущей категорией конечных пользователей с CAGR 5,3%, что обусловлено растущим спросом на сталь в ветровых, сетевых и трубопроводных проектах.
Сфера охвата и сегментация рынка железорудных пеллет
|
Атрибуты |
Железная руда Pellet Key Market |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Каковы основные тенденции на рынке железорудных пеллет
- Производители железорудных гранул все чаще переходят от стандартных поставок доменных печей к высококачественным, низкопримесным, прямым сортам снижения, сочетая улучшенную выгоду, гибкие линии гранулирования и региональные центры обработки для обслуживания низкоуглеродистого сталеплавильного производства.
- Например, в январе 2026 года, по данным GMK Center, Vale ожидала окончательного инвестиционного решения в 2026 году на мегацентре стоимостью 5 миллиардов долларов в Дукме, Оман, для производства низкоуглеродистых гранул и горячего брикетированного железа для ближневосточных сталелитейных заводов, причем первая фаза запланирована в 2026 году, а строительство, как ожидается, будет завершено к 2029 году.
- Заводы прямого сокращения стимулируют премиальный спрос на гранулы с низким гангуэ и жесткими химическими допусками, побуждая поставщиков посвящать линии гранулирования производству DR-класса.
- Производители также локализуют переработку вблизи сталелитейных заводов, а гранулирующие заводы и распределительные центры в Персидском заливе обслуживают региональные заводы DRI, поставляя азиатским клиентам, сокращая логистическую дистанцию и повышая надежность поставок.
- Например, в январе 2026 года, согласно «Энергетическому году», пеллетный завод Vale в Сохаре, Оман, первоначально построенный на 9 миллионов тонн в год, достиг 9,9 миллионов тонн в год, поставляя ведущие сталелитейные компании в Саудовской Аравии, ОАЭ и Катаре, подчеркивая растущую роль пеллетных мощностей в Персидском заливе в региональных цепочках поставок DRI.
- Поскольку мощности прямого сокращения, внедрение электродуговых печей и инвестиции в зеленую сталь продолжают расширяться, ожидается, что железорудные гранулы будут развиваться за пределами вклада доменной печи в стратегический фактор производства низкоуглеродистой стали во всем мире.
Каковы основные драйверы рынка железной руды
- Растущий спрос на сталь для строительства, инфраструктуры и производства увеличил потребность в высококачественном железоносном сырье, которое повышает производительность печи, снижает потребление кокса и снижает выбросы.
- Например, в ноябре 2022 года глава Vale по железной руде заявил, что морской спрос на высококачественную агломерированную продукцию, используемую для прямого сокращения, может вырасти на 100 миллионов тонн в течение следующих 15-20 лет, поддерживая долгосрочный спрос на гранулы и инвестиции в специализированные мощности по производству сырья на Ближнем Востоке и в других регионах.
- Сталевары, производители DRI и операторы электродуговых печей расширяют производство железа на основе газа и низкоуглеродные мощности, увеличивая потребление премиальных гранул с высоким содержанием железа и низкими примесями.
- Например, в октябре 2022 года Vale и Национальный центр промышленного развития Саудовской Аравии подписали меморандум о взаимопонимании для завода по производству пеллет мощностью 4 миллиона тонн в год в Рас-эль-Хаире, оцениваемый примерно в 1,1 миллиарда долларов США, в стране, где более 16 миллионов тонн в год существующих стальных мощностей используют пеллеты в качестве сырья.
- С ужесточением правил выбросов, гранулы предлагают более низкое потребление энергии и более чистое железоделие, чем агломерационная руда, поддерживая принятие крупными интегрированными производителями стали во всем мире.
Какие факторы препятствуют росту рынка железорудных пеллет
- Производство железорудных гранул является капиталоемким и энергоемким, требующим высококачественного концентрата, гранулирующих заводов и логистики на большие расстояния, в то время как волатильность цен влияет на прибыльность производителей.
- Например, в июле 2025 года, по данным Reuters, Vale снизил прогноз производства железорудных агломератов на 2025 год до 31-35 млн тонн с 38-42 млн тонн, сославшись на избыточное предложение и снижение спроса на высококачественную продукцию, поскольку аналитики отметили, что производители стали отдают приоритет более дешевым альтернативам на фоне сокращения маржи.
- Циклы спроса на сталь, слабая маржа и избыточное предложение могут подтолкнуть производителей стали к более дешевым кормам, снизить премии за гранулы и отсрочить инвестиции среди производителей, особенно там, где спрос на доменные печи находится под давлением.
- Заводы Pellet зависят от дефицитных высококачественных гранул, а длинные судоходные маршруты, портовые ограничения и расходы на фрахт могут увеличить цены на доставку, повлиять на переговоры по контрактам и ограничить гибкость поставок для отдаленных сталелитейных заводов.
- Сочетание неустойчивых цен на железную руду, неравномерного спроса на сталь, высоких капитальных и энергетических затрат и логистических ограничений может ограничить расширение среди чувствительных к затратам производителей, особенно там, где агломерационная руда уже удовлетворяет основным требованиям по производству железа.
Как сегментируется рынок железной руды
Рынок железорудных гранул сегментирован на основе продукта, содержания железа, применения и конечного пользователя.
- По продукту
На основе продукта рынок железорудных гранул сегментирован на гранулы доменной печи и гранулы прямого восстановления. Сегмент доменных печей доминировал на рынке с долей 57,9% в 2025 году, чему способствовало широкое использование на интегрированных сталелитейных заводах и производство железа, ориентированного на производительность. Взрывные печи улучшают проницаемость нагрузки и снижают потребление кокса по сравнению с традиционным кормом. Они все чаще используются крупными производителями стали в Азии, Европе и Америке. Улучшения в прочности гранул, контроле элементарности и потоковых продуктах еще больше усиливают спрос. Интеграция с долгосрочными контрактами на поставку также обеспечивает стабильную доступность сырья для сталелитейных заводов.
Сегмент гранул прямого сокращения, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 5,6% с 2026 по 2033 год, что обусловлено растущим спросом на высококачественное сырье для производства железа на основе газа. DR гранулы требуют очень высокого содержания железа и низких примесей, поддерживая эффективное сокращение валовых печей. Их применение включает DRI и горячее брикетированное производство железа для электродуговых печей. Увеличение инвестиций в зеленую сталь и низкоуглеродные мощности создает дополнительный спрос на Ближнем Востоке, Европе и Северной Америке. Улучшения в технологиях обогащения и гранулирования повышают качество. Выделенные линии гранулирования DR-класса и региональные центры обработки также улучшают доступность поставок. Они также поддерживают новые модули DRI.
- Железный контент
Исходя из содержания железа, рынок железорудных гранул сегментирован ниже 63%, 63-65% и выше 65%. Сегмент 63-65% доминировал на рынке с долей 44,7% в 2025 году, чему способствовало широкое использование доменных печей среди крупных производителей стали. Этот диапазон классов предлагает сбалансированное сочетание производительности, экономической эффективности и доступности. Его поставки из нескольких шахт и заводов расширяют потенциальную клиентскую базу. Операторы взрывных печей используют его для поддержания стабильного качества нагрузки и стабильного производства горячего металла в различных условиях эксплуатации. Сегмент также выигрывает от установленных долгосрочных контрактов и логистических сетей.
Прогнозируется, что сегмент выше 65% зарегистрирует самый быстрый рост на уровне CAGR 5,8% с 2026 по 2033 год, чему будет способствовать более широкое внедрение маршрутов прямого сокращения и электрических дуговых печей. Более высокое содержание железа снижает объемы шлака, потребление энергии и выбросы на этапах производства железа и стали. Высокосортные гранулы особенно важны для операций валовой печи, требующих низкого ганглия. Сталелитейные компании все чаще обеспечивают премиальные поставки за счет долгосрочных соглашений и совместных инвестиций. Повышение эффективности и контроль качества еще больше повышают привлекательность сегмента. Ограниченная доступность подходящих кормов для гранул остается важным фактором расширения, особенно за пределами регионов с внутренним предложением.
- С помощью приложения
На основе применения рынок железорудных гранул сегментирован на доменное железоделие, прямое сокращение производства железа, смешивание агломераций и другие. Сегмент производства доменной печи доминировал в категории применения с долей 59,4% в 2025 году, чему способствовал растущий спрос на эффективные высокопроизводительные операции на интегрированных сталелитейных заводах. Пеллеты обеспечивают стабильное распределение нагрузки и снижение расхода топлива. Регуляторное внимание к сокращению выбросов увеличивает использование гранул в зарядах доменных печей. Крупные интегрированные производители стали в Азии и Европе продолжают полагаться на гранулы для повышения производительности. Сталевары также ищут материалы, которые сочетают прочность, однородный размер и последовательную химию.
Согласно прогнозам, самый быстрый рост в сегменте производства железа составит 5,7% с 2026 по 2033 год, что обусловлено растущим спросом на низкоуглеродистую сталь и расширением мощности электродуговых печей. DR-гранулы могут поддерживать эффективное сокращение выбросов на основе газа с меньшими выбросами, чем на обычных маршрутах. Производители на Ближнем Востоке, в Северной Африке и Индии инвестируют в новые модули и хабы. Заводы, готовые к водороду, и проекты по производству зеленой стали создают дополнительный спрос на высококачественные гранулы. Длительные контрактные циклы и строгие требования к химии делают квалифицированное предложение особенно важным. Поддерживающая политика по декарбонизации может еще больше улучшить видимость проектов во всех регионах.
- Конечный пользователь
На основе конечного пользователя рынок железорудных гранул сегментирован на строительство и инфраструктуру, автомобилестроение, машины и оборудование, энергетику и энергетику и другие. Сегмент строительства и инфраструктуры доминировал в категории конечных пользователей с долей 41,3% в 2025 году, чему способствовало увеличение требований к продукции из длинной и плоской стали. Строители, подрядчики и разработчики инфраструктуры полагаются на сталь для прочности и долговечности. Пеллеты поддерживают эффективное производство арматуры, структурных секций и пластин. Увеличение инвестиций в жилье, транспорт и городскую инфраструктуру создает дополнительные возможности. Крупные проектные трубопроводы также делают надежное предложение стали важным фактором при принятии решений о закупках.
Сегмент энергетики и электроэнергетики, по прогнозам, зафиксирует самый быстрый рост на уровне 5,3% с 2026 по 2033 год, что обусловлено растущим спросом на сталь в ветровых башнях, электросетях, трубопроводах и генерационном оборудовании. Большие конструкции и высокопрочные пластины требуют стабильного качества стали и надежного сырья. Разработчики и производители оборудования расширяют возобновляемые и сетевые проекты по всему миру. Более тесное сотрудничество между производителями стали и поставщиками ускоряет разработку специализированных продуктов. Правительственные инвестиции в чистую энергетику еще больше способствуют ее внедрению. Конкурентоспособность затрат, качество и логистика остаются важными факторами для крупномасштабного развертывания проектов. Оффшорные ветровые и трансмиссионные расширения также создают большие заказы на сталь.
В каком регионе находится наибольшая доля рынка железорудных пеллет
- Азиатско-Тихоокеанский регион доминировал на рынке железорудных пеллет с самой большой долей выручки в 61,80% в 2025 году, чему способствовало крупномасштабное производство доменной стали, внутренние мощности по пеллетированию и высокий спрос на строительство и производство по всему региону.
- Регион также выигрывает от высокого производства стали, обширных инвестиций в инфраструктуру и присутствия известных производителей горнодобывающей промышленности и стали, а также от высокого спроса на гранулы на интегрированных заводах. Расширение использования пеллет для повышения эффективности и сокращения выбросов наряду с расширением проектов прямого сокращения продолжает укреплять позиции Азиатско-Тихоокеанского региона на мировом рынке.
Китайский рынок железной руды Pellet
Китайский рынок железорудных гранул демонстрирует устойчивый рост благодаря растущим инвестициям в эффективные доменные печи, модернизацию окружающей среды и использование высококачественного сырья. Интегрированные сталелитейщики, производители гранул и крупные группы стали все чаще используют гранулы для снижения потребления топлива и выбросов. Кроме того, внутренние поставки концентрата, крупномасштабные промышленные мощности и растущее внедрение электродуговых печей еще больше способствуют росту рынка в Китае.
Индия Iron Ore Pellet Market Insight
Индийский рынок железорудных гранул быстро растет, что обусловлено расширением стальных мощностей, ростом расходов на инфраструктуру и увеличением внедрения технологий прямого сокращения среди интегрированных и вторичных производителей. Растущее использование гранул в доменных печах и установках DRI повышает спрос на рынке. Кроме того, сильные внутренние ресурсы железной руды, новые мощности по гранулированию и государственная поддержка самостоятельности стали позиционируют Индию как ключевой рынок роста для пеллет в Азиатско-Тихоокеанском регионе, поддерживаемый ростом внутреннего потребления.
Ближний Восток и Африка Iron Ore Pellet Market Insight
Ожидается, что на рынке железорудных пеллет на Ближнем Востоке и в Африке будет наблюдаться быстрый рост, обусловленный расширением мощностей прямого сокращения, новыми заводами по производству пеллет и увеличением инвестиций в низкоуглеродистую сталь в таких странах, как Саудовская Аравия, ОАЭ и Оман. Растущий спрос на гранулы DR-класса, конкурентоспособное энергоснабжение и стратегические порты способствуют расширению регионального рынка. Кроме того, новые мега-хабные проекты региона и растущее внедрение железоделия на основе газа ускоряют спрос на высококачественные гранулы.
Южная Африка Iron Ore Pellet Market Insight
Южноафриканский рынок железорудных гранул обусловлен растущим производством стали, развитием инфраструктуры и спросом на высококачественные железосодержащие материалы. Пеллетизация поддерживает эффективные процессы доменной печи и прямого сокращения, повышая производительность и сокращая выбросы. Рост рынка зависит от наличия железной руды, затрат на энергию, экспортного спроса и мировых цен на сталь. Однако инфраструктурные ограничения, проблемы с логистикой и конкуренция со стороны других поставщиков могут ограничить расширение. Инвестиции в льготы и устойчивые технологии открывают многообещающие возможности для долгосрочного роста.
Рынок Железной руды Pellet в ОАЭ
Рынок железорудных гранул ОАЭ поддерживается расширением производства стали, развитием инфраструктуры и ростом спроса на высококачественное сырье. Импорт пеллет играет жизненно важную роль в снабжении заводов по производству железа прямого сокращения (DRI) и поддержке производства стали с низким уровнем выбросов. На рост рынка влияют строительная деятельность, промышленные инвестиции, мировые цены на железную руду и эффективность цепочки поставок. Возможности включают инициативы в области зеленой стали, передовые технологии производства и растущий спрос на устойчивую сталь во всем регионе.
Какие компании находятся на рынке железорудных пеллет
Отрасль железорудных гранул в основном возглавляют хорошо зарекомендовавшие себя компании, в том числе:
- Вэйл С.А.(Бразилия)
- Cleveland-Cliffs Inc.(США)
- Luossavaara-Kiirunavaara AB (LKAB)(Швеция)
- Ferrexpo plc(Швейцария)
- ООО «Металлоинвест Менеджмент»(Россия)
- Samarco Mineração S.A.
- Bahrain Steel BSC (Бахрейн)
- Iron Ore Company of Canada (Канада)
- Kudremukh Iron Ore Company Limited (Индия)
- ArcelorMittal S.A. (Люксембург)
- Tata Steel Limited (Индия)
- JSW Steel Limited (Индия)
- Nippon Steel Corporation (Япония)
- POSCO Holdings Inc. (Южная Корея)
- China Baowu Steel Group Corporation Limited (Китай)
- HBIS Group Co., Ltd. (Китай)
- Rio Tinto plc (Великобритания)
- Anglo American plc (Великобритания)
- Метинвест Б.В. (Нидерланды)
- Gerdau S.A. (Бразилия)
Каковы последние тенденции на рынке железорудных пеллет
- В июле 2026 года Mesabi Metallics запустила в Миннесоте, США, марку премиальных железорудных гранул прямого снижения качества Patriot Pellet, ориентированную на отечественных сталелитейщиков и поддерживающую производство низкоуглеродистой стали.
- В январе 2026 года Vale указала, что в течение года ожидается окончательное инвестиционное решение по ее мегацентру в Омане стоимостью 5 миллиардов долларов США в Дукме, с комплексом, предназначенным для производства низкоуглеродистых гранул и горячего брикетированного железа для производителей стали на Ближнем Востоке, реализация первой фазы в 2026 году и строительство, запланированное к завершению к 2029 году.
- В июне 2026 года Rio Tinto и China Baowu завершили промышленные испытания с использованием руды Pilbara Blend в области пеллетизации и прямого сокращения на основе водорода, продвигая производство стали с более низким уровнем выбросов.
- В апреле 2026 года Resources Pellets and Concentrates Private Limited (RPCL) заключила контракт с SMS-группой на поставку завода по производству железорудных гранул мощностью 2 миллиона тонн в год в Карнатаке, Индия, включающий цифровые решения для повышения энергоэффективности и стабильности производства.
- В мае 2024 года U.S. Steel открыла завод по производству железорудных гранул на заводе Keetac в Миннесоте после инвестиций в размере 150 миллионов долларов США, ориентируясь на годовое производство примерно четырех миллионов тонн.
- В феврале 2024 года компания Godawari Power & Ispat получила экологический клиренс для расширения своих мощностей по пеллетизации железной руды с 2,7 млн до 4,7 млн тонн в год, укрепив свои производственные возможности в сталелитейном секторе Индии.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











