


Сегментация мирового рынка лазерной обработки по типу лазера (газовые лазеры, твердотельные лазеры, жидкостные лазеры и другие), конфигурации (конфигурация для лазерной обработки и конфигурация для лазерной резки и гравировки), доходам (доходы от лазеров и доходы от систем), областям применения (резка, сверление, сварка, маркировка и гравировка, микрообработка, передовые технологии обработки и другие), отраслям конечных пользователей (микроэлектроника, микрообработка, аэрокосмическая и оборонная промышленность, медицина и медико-биологические науки, автомобильная промышленность, архитектура, станкостроение и другие) — тенденции отрасли и прогноз до 2033 года.
Каков размер рынка лазерной обработки и темпы роста
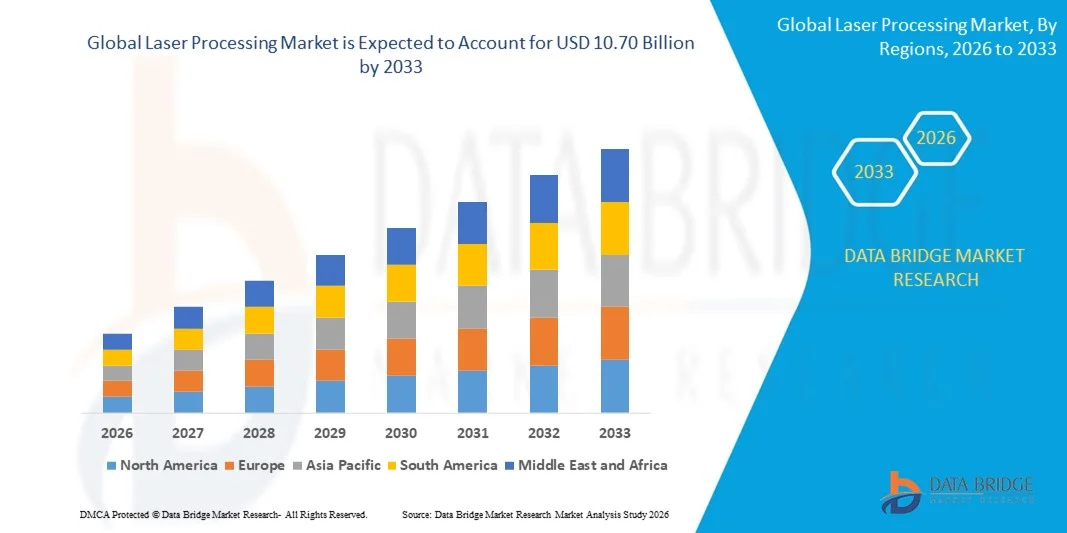
- По данным Data Bridge Market Research Analysis Объем мирового рынка лазерной обработки оценивается в5,78 млрд долларов в 2025 годуОжидается, что он достигнет10,70 млрд долларов к 2033 году, вCAGR 7,99%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением технологий лазерного производства в автомобильной, электронной, аэрокосмической и медицинской промышленности, что обусловлено необходимостью высокой точности, скорости и автоматизации обработки материалов.
- Кроме того, растущий спрос на миниатюрные компоненты, превосходное качество поверхности и энергоэффективные производственные процессы позиционирует лазерную обработку в качестве предпочтительного решения для резки, сварки, маркировки и гравировки. Эти факторы ускоряют переход промышленности к передовым лазерным системам, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$5,78 млрд.
- Ожидаемая рыночная стоимость (2033):$10,70 млрд.
- Прогноз CAGR (2026–2033):7.99%
Каковы основные выводы рынка лазерной обработки
- Системы лазерной обработки, которые используют сфокусированные лазерные лучи для резки, сверления, сварки, маркировки и обработки поверхности, стали критически важными в современных производственных средах из-за их точности, гибкости, минимальных отходов материала и способности обрабатывать сложные геометрии в различных материалах.
- Растущий спрос на решения для лазерной обработки в первую очередь обусловлен быстрой промышленной автоматизацией, расширением производства электромобилей и полупроводников, а также растущим акцентом на высокоскоростные, бесконтактные и экономически эффективные производственные технологии в глобальных отраслях.
- Азиатско-Тихоокеанский регион доминирует на рынке лазерной обработки с долей в49,7% в 2025 году из-за сильного роста в автомобильной промышленности, расширения производства электроники и быстрой промышленной автоматизации в основных экономиках
- Ожидается, что Северная Америка станет самым быстрорастущим регионом на рынке лазерной обработки в течение прогнозируемого периода из-за быстрого внедрения интеллектуальных производственных технологий и увеличения производства электромобилей и передовых авиационных систем.
- Сегмент газовых лазеров доминировал на рынке с долей рынка 65,5% в 2025 году из-за их широкого распространения в области промышленной резки, гравировки и маркировки, особенно лазеров CO2, используемых для обработки металлов, а также неметаллических материалов, таких как пластик, стекло и дерево. Их способность обеспечивать стабильную мощность, экономичную работу и пригодность для крупноформатных производственных сред поддерживает высокий спрос в автомобильной, упаковочной и производственной отраслях.
Сфера охвата и сегментация рынка лазерной обработки
|
Атрибуты |
Лазерная обработка ключевых рыночных идей |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции на рынке лазерной обработки
Растущее внедрение сверхбыстрых лазерных систем в микрообработке
- Значительной тенденцией на рынке лазерной обработки является растущее внедрение сверхбыстрых лазерных систем в микрообработке, обусловленное необходимостью чрезвычайно высокой точности и минимального теплового воздействия в передовых производственных секторах. Эти системы повышают точность обработки материалов в электронике, медицинских устройствах и производстве полупроводников.
- Например, TRUMPF разработала ультракороткие импульсные лазерные системы, которые широко используются для тонкой микрообработки и точного структурирования в производстве электроники и медицинских технологий. Такие системы позволяют удалять чистый материал с минимальными зонами воздействия тепла, улучшая качество продукции и снижая требования к постобработке.
- Электронная промышленность все чаще использует сверхбыстрые лазеры для бурения микроволн и структурирования гибких печатных схем, где точность и повторяемость имеют решающее значение. Это усиливает роль лазерной обработки в поддержке миниатюрных и высокоплотных электронных компонентов.
- Производители медицинских устройств интегрируют сверхбыструю лазерную технологию для производства сложных компонентов, таких как стенты и хирургические инструменты, которые требуют безбарьерных краев и точной геометрии. Эта тенденция ускоряет производство высокопроизводительных устройств с повышенной надежностью и безопасностью пациентов.
- Полупроводниковый сектор внедряет сверхбыстрые лазеры для вафельной обработки и передовых процессов упаковки, которые требуют бесконтактных и высокоскоростных возможностей обработки. Эти системы поддерживают улучшенные показатели урожайности и снижают механическое напряжение во время изготовления.
- Рынок демонстрирует устойчивое расширение в высокоточных отраслях, где сверхбыстрые лазерные системы обеспечивают превосходный контроль, гибкость и эффективность. Это растущее внедрение усиливает переход к высокоточным и низкоущербным производственным процессам в глобальных промышленных средах.
Динамика рынка лазерной обработки
водитель
Растущий спрос на точное производство в автомобильной и аэрокосмической промышленности
- Растущий спрос на высокоточное производство в автомобильной и аэрокосмической промышленности является основным драйвером для рынка лазерной обработки, поскольку производители ищут передовые решения, способные обеспечить высокую точность и повторяемость. Лазерные системы поддерживают резку, сварку, гравировку и обработку поверхности с минимальным искажением материала и улучшенной структурной целостностью.
- Например, IPG Photonics поставляет мощные волоконные лазеры, используемые автопроизводителями для точной сварки конструкций кузова и компонентов аккумуляторов электромобилей. Эти системы повышают эффективность производства, обеспечивая при этом прочные и легкие сборки, отвечающие строгим стандартам производительности.
- В аэрокосмическом производстве лазерная обработка широко используется для резки и сверления легких композиционных материалов и высокопрочных сплавов, которые требуют точного контроля размеров. Эта возможность обеспечивает соблюдение строгих правил безопасности и производительности при производстве самолетов.
- Переход к электромобилям еще больше ускоряет необходимость точной лазерной сварки и обработки вкладок аккумуляторов для поддержки надежных систем хранения энергии. Лазерная технология обеспечивает стабильное качество соединения и поддерживает требования к производству большого объема
- Устойчивый акцент на легких материалах, точности конструкции и эффективности производства продолжает укреплять этот драйвер. Требование к последовательным, высококачественным производственным процессам заключается в позиционировании решений для лазерной обработки в качестве критических факторов передового автомобильного и аэрокосмического производства.
Сдержанность/вызов
Высокая капиталовложения в современное лазерное оборудование
- Рынок лазерной обработки сталкивается с проблемами из-за высоких капитальных вложений, необходимых для передовых лазерных систем, которые включают в себя сложные источники, блоки управления движением и инфраструктуру охлаждения. Эти существенные первоначальные затраты могут ограничить внедрение среди мелких и средних производителей.
- Например, Coherent предоставляет высокопроизводительные промышленные лазерные системы, которые требуют значительных затрат на закупку и интеграцию для точной резки и сварки. Финансовые обязательства, необходимые для приобретения такого передового оборудования, могут продлить сроки возврата инвестиций для конечных пользователей.
- Установка систем лазерной обработки часто требует модернизации оборудования, защитных ограждений и специализированного обучения операторов, что еще больше увеличивает общие затраты на владение. Эти дополнительные требования создают финансовые и операционные барьеры для компаний с ограниченными бюджетами.
- Техническое обслуживание и обслуживание мощного лазерного оборудования требует технической экспертизы и замены критических компонентов, что способствует текущим эксплуатационным расходам. Это усложняет долгосрочные стратегии управления затратами для производителей.
- Сочетание высоких затрат на приобретение, инвестиций в инфраструктуру и расходов на техническое обслуживание продолжает сдерживать более широкое проникновение на рынок. Эти финансовые ограничения заставляют производителей сбалансировать технологический прогресс с экономической эффективностью при сохранении операционной рентабельности.
Как сегментируется рынок лазерной обработки
Рынок сегментирован на основе лазерного типа, конфигурации, выручки, приложений и индустрии конечных пользователей.
- По лазерному типу
На основе лазерного типа рынок лазерной обработки сегментирован на газовые лазеры, твердые лазеры, жидкие лазеры и другие. Сегмент газовых лазеров доминировал на рынке с самой большой долей выручки в 65,5% в 2025 году, что обусловлено их широким распространением в области промышленной резки, гравировки и маркировки, особенно лазеров CO2, используемых для обработки металлов, а также неметаллических материалов, таких как пластик, стекло и дерево. Их способность обеспечивать стабильную выходную мощность, экономичную работу и пригодность для крупноформатных производственных сред поддерживает высокий спрос в автомобильной, упаковочной и производственной отраслях. Налаженная инфраструктура и давнее промышленное знакомство с газовыми лазерными системами еще больше укрепили их доминирующее положение на рынке.
Ожидается, что сегмент твердотельных лазеров будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, чему способствует быстрое расширение волоконных и дисковых лазерных технологий в точном производстве и высокоскоростных производственных линиях. Твердые лазеры предлагают превосходное качество луча, более высокую энергоэффективность, компактную структуру и сниженные требования к техническому обслуживанию по сравнению с обычными системами, что делает их идеальными для передовой сварки, микрообработки и производства электроники. Увеличение автоматизации на интеллектуальных заводах и растущий спрос на высокоточную обработку с низким термическим воздействием ускоряют внедрение твердотельных лазерных решений в различных отраслях промышленности.
- По конфигурации
На основе конфигурации рынок лазерной обработки сегментирован в конфигурацию лазерной обработки и конфигурацию лазерной резки и гравировки. Сегмент конфигурации лазерной резки и гравировки доминировал на рынке в 2025 году благодаря широкому внедрению в производство листового металла, производство потребительских товаров и производство вывесок. Эти системы обеспечивают высокую точность, повторяемость и гибкость при обработке различных материалов, что делает их необходимыми в современных производственных условиях. Их интеграция с компьютерными системами численного управления повышает эффективность работы и уменьшает потери материала. Растущий спрос на индивидуальные проекты и высокоскоростные производственные процессы также поддерживает лидирующие позиции сегмента.
Ожидается, что в сегменте конфигурации лазерной обработки будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено растущим внедрением интегрированных многопроцессорных систем, способных к резке, сварке и маркировке в рамках одной установки. Производители инвестируют в усовершенствованные конфигурации для оптимизации рабочих процессов и повышения производительности. Спрос на компактные автоматизированные системы на интеллектуальных заводах ускоряет развертывание в промышленных секторах. Растущий акцент на операционную гибкость и сокращение простоев способствует быстрому расширению сегмента.
- По доходам
На основе выручки рынок лазерной обработки сегментирован на лазерную выручку и системную выручку. Сегмент системных доходов доминировал на рынке в 2025 году, что обусловлено высоким спросом на полностью интегрированные машины для лазерной обработки, оснащенные системами управления движением, программным обеспечением и системами безопасности. Конечные пользователи предпочитают полные системы для обеспечения совместимости, оптимизации производительности и оптимизации процессов установки. Увеличение капитальных затрат обрабатывающей промышленности на модернизацию производственных мощностей значительно способствовало продажам на системном уровне. Растущее внедрение решений автоматизации под ключ в автомобильном и электронном секторах еще больше укрепляет доминирование этого сегмента.
Сегмент лазерных доходов, по прогнозам, станет свидетелем самых быстрых темпов роста с 2026 по 2033 год, чему будет способствовать растущий спрос на замену высокопроизводительных лазерных источников и модернизация существующего оборудования. Технологические достижения в области волоконных и сверхбыстрых лазеров побуждают производителей модернизировать старые системы с помощью более эффективных лазерных модулей. Расширение применения в микрообработке и точном производстве также стимулирует автономные продажи лазеров. Постоянные инновации в области мощности и возможностей управления лучами ускоряют рост в этом сегменте.
- С помощью приложения
На основе применения рынок лазерной обработки сегментирован на резку, бурение, сварку, маркировку и гравировку, микрообработку, передовую обработку и другие. Сегмент резки доминировал на рынке в 2025 году из-за его широкого использования в производстве металла, производстве автомобильных кузовов и производстве тяжелой техники. Лазерная резка обеспечивает превосходную точность, уменьшенную потерю материала и высокоскоростную работу по сравнению с обычными методами резки. Растущий спрос на легкие компоненты и сложные геометрии в промышленном производстве также поддерживает рост сегмента. Расширение инфраструктуры и строительной деятельности также способствует устойчивому спросу на системы лазерной резки.
Ожидается, что в сегменте микрообработки будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущим спросом на миниатюрные электронные компоненты и высокоточные медицинские устройства. Микрообработка позволяет удалять ультратонкие материалы и создавать сложные узоры с минимальным термическим повреждением. Растущие инвестиции в производство полупроводников и передовую электронику ускоряют внедрение сверхбыстрых лазерных технологий. Тенденция к компактной и высокопроизводительной потребительской электронике способствует быстрому расширению сегмента.
- Индустрия конечных пользователей
На основе индустрии конечных пользователей рынок лазерной обработки сегментирован на микроэлектронику, микрообработку, аэрокосмическую и оборонную промышленность, медицинские и жизненные науки, автомобилестроение, архитектуру, станки и другие. Автомобильный сегмент доминировал на рынке в 2025 году, чему способствовало увеличение использования лазерных систем в процессах сварки кузова, резки и маркировки компонентов. Производители автомобилей полагаются на лазерную технологию для высокоскоростного производства, улучшенную прочность соединения и повышенную точность в производстве компонентов для электромобилей. Переход к легким материалам и передовым аккумуляторным системам еще больше ускоряет внедрение решений для лазерной обработки. Непрерывная автоматизация сборочных линий автомобилей укрепляет лидирующие позиции сегмента.
Ожидается, что в сегменте микроэлектроники будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено быстрым расширением производства полупроводников и передовыми требованиями к проектированию схем. Лазерная обработка играет решающую роль в наведении пластин, бурении и микропаттернах. Растущий спрос на высокопроизводительные вычислительные устройства, инфраструктуру 5G и компактную бытовую электронику увеличивает зависимость от высокоточных лазерных технологий. Текущие технологические достижения в сверхбыстрых и фемтосекундных лазерах еще больше поддерживают рост сегмента.
В каком регионе находится наибольшая доля рынка лазерной обработки
- Азиатско-Тихоокеанский регион доминировал на рынке лазерной обработки с самой большой долей выручки 49,7% в 2025 году, что обусловлено сильным ростом производства автомобилей, расширением производства электроники и быстрой промышленной автоматизацией в основных экономиках.
- Экономически эффективная производственная экосистема региона, крупномасштабная деятельность по изготовлению металлов и увеличение инвестиций в интеллектуальные заводы ускоряют внедрение передовых систем лазерной резки, сварки и маркировки.
- Наличие квалифицированной технической рабочей силы, благоприятная промышленная политика и постоянное развитие инфраструктуры в странах с развивающейся экономикой способствуют расширению развертывания оборудования для лазерной обработки как в тяжелых, так и в высокоточных отраслях.
Китайский рынок лазерной обработки
Китай занимал самую большую долю на рынке лазерной обработки в Азиатско-Тихоокеанском регионе в 2025 году, благодаря своей позиции в качестве глобального центра по производству автомобильных компонентов, потребительской электроники и промышленного оборудования. Сильный внутренний спрос в сочетании с обширными экспортными возможностями привел к масштабной интеграции волоконно-лазерных систем в производственные линии. Правительственные инициативы по продвижению передового производства и локализации высококачественных лазерных технологий способствуют дальнейшему укреплению отечественных производственных мощностей. Постоянные инвестиции в автоматизацию заводов и производство электромобилей также способствуют устойчивому росту.
Индийский рынок лазерной обработки Insight
Индия является свидетелем самого быстрого роста в Азиатско-Тихоокеанском регионе, чему способствуют ускорение индустриализации, расширение операций по сборке автомобилей и электроники и растущие проекты развития инфраструктуры. Правительственные инициативы, направленные на стимулирование отечественного производства и укрепление промышленных коридоров, повышают спрос на передовые технологии изготовления. Растущие инвестиции в металлообработку, железные дороги, оборонное производство и точное машиностроение еще больше расширяют внедрение систем лазерной резки и сварки. Расширение присутствия мировых производителей, создающих производственные мощности в Индии, также способствует расширению рынка.
Европейский рынок лазерной обработки Insight
Европейский рынок лазерной обработки неуклонно расширяется, чему способствует прочная основа в автомобильной технике, аэрокосмическом производстве и производстве высокоточного промышленного оборудования. В регионе особое внимание уделяется энергоэффективным и высокопроизводительным производственным системам, поощряя внедрение волоконных и сверхбыстрых лазерных технологий. Строгие стандарты качества и акцент на автоматизацию способствуют интеграции лазерных систем в производственные линии с цифровым управлением. Непрерывные технологические инновации и исследовательское сотрудничество между производителями оборудования и промышленными игроками укрепляют устойчивый рост рынка.
Немецкий рынок лазерной обработки Insight
Рынок лазерной обработки в Германии обусловлен его лидерством в станках, автомобильной технике и передовых производственных технологиях. Страна извлекает выгоду из высококвалифицированной рабочей силы, сильной промышленной инфраструктуры и глубокой интеграции автоматизации на производственных объектах. Спрос на высокоточные системы лазерной резки и сварки остается сильным в производстве кузовов для автомобилей, тяжелой техники и аэрокосмических компонентов. Текущие инвестиции в интеллектуальные заводы и цифровые производственные платформы еще больше усиливают внедрение передовых лазерных систем.
Лазерная обработка рынка Великобритании Insight
Рынок Великобритании поддерживается расширением аэрокосмической, оборонной и медицинской промышленности, которая требует высокоточных технологических возможностей. Увеличение акцента на инновационное производство и передовую обработку материалов способствует использованию лазерных микропроцессоров и систем маркировки. Инвестиции в исследовательские институты и сотрудничество между научными кругами и промышленностью способствуют развитию лазерных технологий следующего поколения. Растущее внедрение автоматизированных производственных решений на малых и средних предприятиях также способствует расширению рынка.
Североамериканский рынок лазерной обработки Insight
Прогнозируется, что Северная Америка будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено быстрым внедрением интеллектуальных производственных технологий и увеличением производства электромобилей и передовых авиационных систем. Сильное присутствие аэрокосмической, оборонной, медицинской промышленности и полупроводниковой промышленности повышает спрос на высокоточную лазерную резку, бурение и микрообработку. Растущий объем производственных операций и инвестиций в инфраструктуру автоматизации ускоряют установку систем. Технологические достижения в области мощных волоконных и сверхбыстрых лазеров еще больше способствуют региональному росту.
Американский лазерный анализ рынка
На долю США приходится наибольшая доля на рынке Северной Америки в 2025 году, подкрепленная прочной промышленной базой и постоянными инновациями в производственных технологиях. Высокое внедрение систем лазерной сварки и резки в производстве автомобильной, аэрокосмической и тяжелой техники поддерживает постоянный спрос. Сильные возможности в области исследований и разработок, присутствие ведущих производителей лазерных систем и повышенное внимание к точной инженерии укрепляют лидерство на рынке. Расширение инвестиций в производство полупроводников и медицинских устройств также способствует устойчивому росту.
Какие компании занимают лидирующие позиции на рынке лазерной обработки
Индустрия лазерной обработки в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Lumentum Operations LLC (США)
- Gravotech (Франция)
- LaserStar Technologies Corporation (США)
- ЛУМИБИРД (Франция)
- Epilog Laser (США)
- AMADA CO., LTD(Япония)
- Coherent, Inc.(США)
- ТРАМПФ(Германия)
- Han’s Laser Technology Industry Group Co., Ltd.(Китай)
- Корпорация IPG Photonics(США)
- JENOPTIK AG (Германия)
- Newport Corporation (США)
- PRIMA INDUSTRIE S.p.A. (Италия)
- Universal Laser Systems, Inc. (США)
- Eurolaser GmbH (Германия)
- БИСТРОНИК (Швейцария)
- ALLTEC GmbH (Германия)
- Данаер (США)
- Panasonic Corporation (Япония)
- Novanta Inc. (США)
Каковы последние тенденции на рынке лазерной обработки
- В феврале 2024 года TRUMPF представила модернизированную высокопроизводительную волоконно-лазерную платформу, разработанную для обеспечения более высоких скоростей обработки, повышения энергоэффективности и повышения стабильности пучка для передовых промышленных операций резки и сварки. Инновация позволяет производителям увеличить пропускную способность при одновременном снижении эксплуатационных расходов и энергопотребления, что соответствует растущему спросу на устойчивые и автоматизированные производственные системы. Эта разработка укрепляет лидерство TRUMPF в области интеграции интеллектуальных заводов и усиливает конкурентоспособность на мировом рынке лазерной обработки.
- В январе 2024 года Coherent запустила красный лазерный модуль OBIS 640 XT с высокой выходной мощностью, низкими шумовыми характеристиками и исключительным качеством луча для поддержки точного научного и промышленного применения. Добавление этого модуля к его видимому лазерному портфелю повышает производительность системы в системах визуализации с высоким разрешением и передовых системах измерения. Это достижение укрепляет позиции Coherent в сегменте высокопроизводительных лазеров и стимулирует спрос на компактные, стабильные и специализированные лазерные модули в исследовательских и производственных средах.
- В январе 2024 года Novanta Inc. завершила приобретение Motion Solutions для расширения своих возможностей в области управления движением и интеллектуальной интеграции подсистем в лазерных и фотонных системах. Интеграция позволяет Novanta предлагать более продвинутые, индивидуальные и оптимизированные по производительности решения, адаптированные к медицинским, промышленным и точным производственным приложениям. Этот стратегический шаг усиливает дифференциацию продукции, укрепляет технологическое взаимодействие и поддерживает более широкое проникновение на рынок в сегментах лазерной обработки высокой стоимости.
- В ноябре 2023 года IPG Photonics сформировала стратегическое сотрудничество с Miller Electric Mfg. LLC для продвижения технологий ручной лазерной сварки, направленных на повышение точности, портативности и операционной эффективности. Партнерство сочетает в себе лазерный опыт IPG с возможностями системы сварки Миллера для создания портативных решений следующего поколения, предназначенных для современных требований к производству. Ожидается, что эта инициатива ускорит внедрение лазерной сварки в малых и средних промышленных условиях и усилит конкуренцию на рынке портативного лазерного оборудования.
- В октябре 2023 года nLIGHT представила мощное лазерное решение для формирования луча, предназначенное для обеспечения большей гибкости в обработке материалов и улучшения качества сварки в сложных промышленных приложениях. Система позволяет производителям динамически контролировать профили пучка, повышая точность и согласованность в задачах резки и сварки. Это развитие поддерживает растущий спрос на адаптируемые и высокопроизводительные лазерные технологии, укрепляя конкурентоспособность nLIGHT и способствуя инновационному росту на рынке лазерной обработки.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











