



Глобальный рынок линейных ускорителей частиц: сегментация по типу (низкоэнергетические, среднеэнергетические и высокоэнергетические установки), типу продукции (рентгеновские, электронные, протонные, ионные пучки и другие), компонентам (роботизированные позиционируемые столы и интегрированные компьютерные томографы), терапии (радиохирургия и лучевая терапия), методу (специализированные и неспециализированные), областям применения (рак предстательной железы, рак молочной железы, рак легких, рак головы и шеи, колоректальный рак и другие), конечным пользователям (радиологические клиники, больницы и другие конечные пользователи) — тенденции отрасли и прогноз до 2033 года.
Каков размер рынка линейных ускорителей частиц и темпы роста
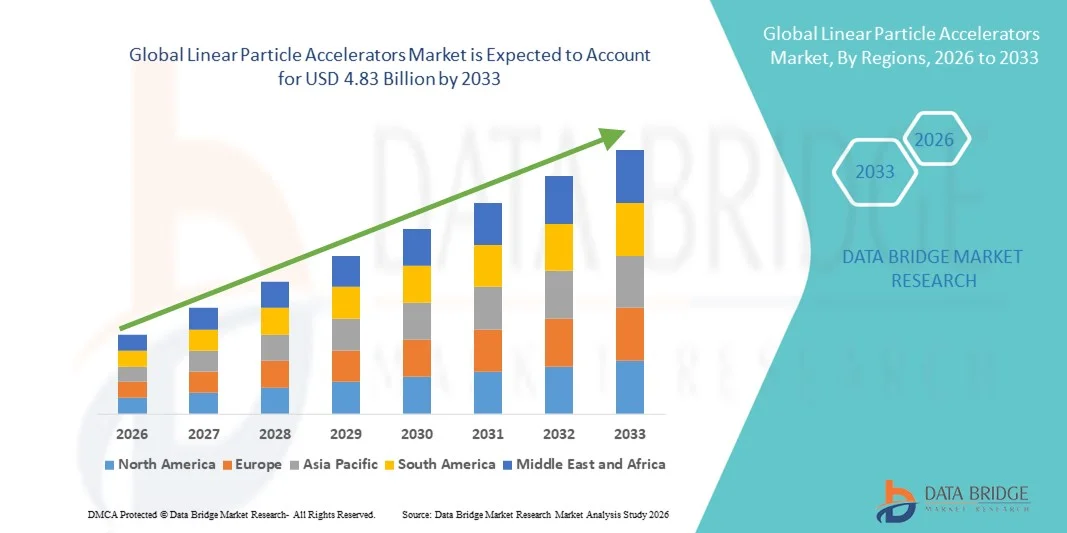
- Согласно анализу Data Bridge Market Research, глобальный размер рынка линейных ускорителей частиц был оценен как3,09 млрд долларов США в 2025 годуОжидается, что он достигнет$4,83 млрд к 2033 году, вCAGR 5,76%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущим принятием передовых технологий.Лечение ракатехнологии и непрерывный технологический прогресс в линейных ускорителях частиц, что привело к увеличению развертывания в больницах, центрах радиотерапии и научно-исследовательских учреждениях. Текущие инновации, такие как планирование лечения с использованием ИИ, повышенная точность луча и компактные конструкции систем ускоряют цифровизацию и эффективность как в клинической, так и в исследовательской среде.
- Кроме того, растущий спрос на точные, эффективные и минимально инвазивные решения для лучевой терапии создает линейные ускорители частиц в качестве предпочтительной технологии для современного лечения онкологии и высокоэнергетических исследований. Эти конвергентные факторы, включая увеличение распространенности рака, расширение инфраструктуры здравоохранения и увеличение инвестиций в медицинские технологии, значительно ускоряют освоение решений линейных ускорителей частиц, тем самым стимулируя общий рост рынка.
Глобальная рыночная стоимость (2025):3,09 млрд долларов
Ожидаемая рыночная стоимость (2033):$4,83 млрд.
Прогноз CAGR (2026–2033):5.76%
Каковы основные выводы рынка линейных ускорителей частиц
- Линейные ускорители частиц высокоточные машины, которые ускоряют заряженные частицы по прямой линии, становятся все более важными в медицинских, промышленных и научных исследованиях из-за их способности поддерживать передовые методы лечения рака (например, лучевую терапию), анализ материалов.Проверка безопасностии неразрушающего контроля. Их точность, универсальность и постоянные технологические инновации делают их незаменимыми компонентами современной инфраструктуры здравоохранения и исследований.
- Растущий спрос на линейные ускорители частиц в первую очередь подпитывается широким распространением передовой лучевой терапии в онкологии, ростом научно-исследовательских инициатив, расширением промышленного использования и ростом инвестиций в здравоохранение и высокотехнологичные производственные сектора. Быстрый технологический прогресс, в том числе улучшенное планирование обработки, компактные конструкции и улучшенное управление лучом, делают эти системы более эффективными и доступными, значительно повышая рост промышленности.
- Северная Америка доминировала на рынке линейных ускорителей частиц с самой большой долей доходов примерно 34,2% в 2025 году, чему способствовали хорошо зарекомендовавшая себя система здравоохранения, высокий спрос на лечение рака, сильное финансирование исследований и присутствие крупных производителей и инновационных центров. США являются ключевым вкладчиком, извлекая выгоду из надежных инвестиций в НИОКР и поддерживающих механизмов возмещения, которые стимулируют внедрение новых технологий linac.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке ускорителей линейных частиц в течение прогнозируемого периода, причем быстрое расширение обусловлено увеличением расходов на здравоохранение, ростом заболеваемости раком, ростом исследовательской инфраструктуры и расширением промышленного применения в таких странах, как Китай и Индия.
- Сегмент радиационной терапии доминировал на крупнейшей доле рынка в 61,4% в 2025 году, что обусловлено его широким использованием в качестве основного метода лечения рака в нескольких типах рака.
Сфера охвата и сегментация рынка линейных ускорителей частиц
|
Атрибуты |
Линейные ускорители частиц Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке ускорителей линейных частиц
Достижения в области точной лучевой терапии и научно-исследовательских приложений
- Значительной и ускоряющейся тенденцией на мировом рынке линейных ускорителей частиц является растущее внедрение передовых ускорительных систем в медицинских, исследовательских и промышленных приложениях, особенно для высокоточной лучевой терапии и исследований физики частиц.
- Например, линейные ускорители частиц все чаще используются в современных центрах лучевой терапии для доставки высокоцелевых доз облучения для лечения рака, улучшая контроль опухоли при минимизации повреждения окружающих здоровых тканей.
- Технологические достижения, такие как улучшенное управление лучом, улучшенная интеграция изображений и компактные конструкции систем, обеспечивают большую точность, эффективность работы и безопасность пациентов.
- Растущее использование линейных ускорителей в академических и государственных научно-исследовательских институтах для ядерной физики, материаловедения и радиационных экспериментов еще больше расширяет сферу рынка.
- Непрерывные инновации в компонентах ускорителей, включая радиочастотные системы и технологии доставки пучка, поддерживают разработку линейных ускорителей следующего поколения с улучшенной производительностью и надежностью.
- Эта тенденция к более точным, эффективным и прикладным линейным ускорителям меняет ожидания в секторах здравоохранения и исследований, стимулируя устойчивый спрос во всем мире.
- В результате производители сосредоточены на разработке универсальных линейных ускорителей частиц, которые могут поддерживать многочисленные клинические и исследовательские приложения при сохранении высоких стандартов безопасности и производительности.
Динамика рынка линейных ускорителей частиц
водитель
Рост заболеваемости раком и расширение инфраструктуры научных исследований
- Растущая глобальная заболеваемость раком в сочетании с растущей потребностью в передовых и точных решениях для лучевой терапии является основным фактором спроса на линейные ускорители частиц.
- Например, в апреле 2025 года Varian Medical Systems объявила о внедрении усовершенствованного медицинского линейного ускорителя, предназначенного для повышения точности лечения и эффективности рабочего процесса в онкологических центрах, поддерживая улучшение результатов лечения пациентов.
- Поскольку поставщики медицинских услуг стремятся повысить эффективность лечения рака, линейные ускорители предлагают такие преимущества, как точная доставка дозы, сокращение времени лечения и адаптируемость к сложным геометриям опухоли.
- Помимо здравоохранения, расширение инвестиций в научно-исследовательскую инфраструктуру стимулирует внедрение линейных ускорителей для физики элементарных частиц, анализа материалов и радиационных испытаний.
- Государственное финансирование, академические исследовательские программы и государственно-частное партнерство ускоряют установку линейных ускорителей в научно-исследовательских лабораториях и университетах.
- Кроме того, расширение инфраструктуры здравоохранения в странах с развивающейся экономикой и расширение доступа к современным средствам лечения рака способствуют дальнейшему росту рынка.
Сдержанность/вызов
Высокие капитальные затраты и техническая сложность
- Высокие первоначальные капиталовложения, необходимые для покупки, установки и ввода в эксплуатацию линейных ускорителей частиц, представляют собой серьезную проблему для роста рынка, особенно для небольших больниц и исследовательских учреждений.
- Например, несколько региональных поставщиков медицинских услуг в развивающихся странах задержали внедрение линейных ускорителей из-за высоких затрат, связанных с закупками систем, защитой объектов и требованиями к установке.
- Линейные ускорители частиц также требуют квалифицированного персонала для эксплуатации, калибровки и технического обслуживания, увеличения эксплуатационных расходов и ограничения принятия в регионах с нехваткой квалифицированных специалистов.
- Строгие нормативные требования и стандарты безопасности, регулирующие радиационное оборудование, дополнительно увеличивают время и затраты, связанные с развертыванием системы.
- Постоянное техническое обслуживание, обновление программного обеспечения и замена компонентов способствуют долгосрочным затратам на владение, что может стать препятствием для бюджетных учреждений.
- Преодоление этих проблем с помощью экономически эффективных систем, моделей финансирования и лизинга и расширенных программ обучения будет иметь важное значение для более широкого внедрения на рынок и устойчивого роста.
Как сегментируется рынок линейных ускорителей частиц
Рынок сегментирован на основе типа, продукта, компонента, терапии, метода, приложения и конечного пользователя.
- По типу
На основе типа рынок линейных ускорителей частиц сегментирован на Машину с низкой энергией, Машину со средней энергией и Машину с высокой энергией. Сегмент высокоэнергетических машин доминировал на рынке с наибольшей долей дохода в 45,6% в 2025 году, что обусловлено его широким использованием в передовых методах лечения рака и сложных процедурах лучевой терапии. Высокоэнергетические линейные ускорители способны доставлять точные дозы излучения глубоких тканей, что делает их пригодными для лечения крупных и глубоких опухолей. Эти машины широко используются в третичных больницах и специализированных онкологических центрах из-за их превосходной точности лечения и способности минимизировать повреждение окружающих здоровых тканей. Растущая распространенность рака во всем мире, особенно рака предстательной железы, легких и колоректального рака, продолжает стимулировать спрос. Сегмент также выигрывает от непрерывных технологических усовершенствований, включая лучевую терапию с модулированной интенсивностью (IMRT) и лучевую терапию с визуальным наведением (IGRT). Высокая инсталляционная база в развитых системах здравоохранения способствует дальнейшему доминированию. Кроме того, строгая система возмещения расходов в Северной Америке и Европе способствует принятию. В целом, высокоэнергетические машины остаются основой современной радиационной онкологической инфраструктуры.
Ожидается, что в сегменте среднеэнергетических машин будут наблюдаться самые быстрые темпы роста в 22,4% CAGR с 2026 по 2033 год, чему способствует растущее внедрение в больницах среднего размера и региональных центрах лечения рака. Эти машины предлагают баланс между производительностью, стоимостью и клинической универсальностью, что делает их пригодными для широкого спектра лечения рака. Увеличение инвестиций в здравоохранение в развивающихся странах стимулирует спрос на экономически эффективные, но технологически продвинутые решения для лучевой терапии. Ускорители средней энергии легче устанавливать и обслуживать по сравнению с высокоэнергетическими системами, которые подходят для объектов с ограниченной инфраструктурой. Технологические достижения, позволяющие повысить точность дозы и сократить время лечения, еще больше поддерживают рост. Растущие правительственные инициативы по расширению доступа к лечению рака также благоприятствуют этому сегменту. Кроме того, растущее предпочтение децентрализованных лечебных учреждений способствует внедрению. В результате ожидается, что среднеэнергетические машины будут быстро расширяться в течение прогнозируемого периода.
- По продукту
На основе продукта рынок линейных ускорителей частиц сегментирован на рентгеновские, электронные, протонные, ионные пучки и другие. Сегмент рентгеновских лучей составил самую большую долю рынка в 48,1% в 2025 году, что обусловлено его широким использованием в традиционных и передовых применениях лучевой терапии. Рентгеновские линейные ускорители обычно используются из-за их эффективности в лечении широкого спектра раковых заболеваний и их совместимости с существующей инфраструктурой лучевой терапии. Сегмент выигрывает от высокой клинической осведомленности среди онкологов и установленных протоколов лечения. Постоянные улучшения модуляции пучка и интеграции изображений повышают точность лечения и безопасность пациентов. Рентгеновские системы также относительно экономичны по сравнению с протонными и ионными лучевыми системами, что способствует более широкому внедрению. Сильный спрос со стороны больниц и онкологических центров еще больше усиливает доминирование. Кроме того, поддержка возмещения расходов на рентгенотерапию способствует устойчивому использованию. Обширная глобальная установленная база обеспечивает непрерывную генерацию доходов.
Ожидается, что в сегменте Proton будет наблюдаться самый быстрый CAGR в 24,6% с 2026 по 2033 год, что обусловлено растущим спросом на высокоцелевые методы лечения рака с минимальными побочными эффектами. Протонная терапия обеспечивает превосходное распределение дозы, уменьшая радиационное воздействие на окружающие здоровые ткани. Растущее применение в детской онкологии и сложных опухолевых случаях ускоряет рост. Увеличение инвестиций в центры протонной терапии, особенно в Северной Америке и Азиатско-Тихоокеанском регионе, способствует расширению рынка. Технологические достижения уменьшают размер системы и эксплуатационные расходы, делая протонную терапию более доступной. Растущие клинические данные, подтверждающие улучшенные результаты, еще больше способствуют принятию. Кроме того, расширение страхового покрытия протонной терапии в отдельных регионах повышает потенциал рынка.
- Компонент
На основе компонентов рынок линейных ускорителей частиц сегментирован на роботизированную позиционированную таблицу и интегрированный КТ-сканер. Сегмент интегрированных КТ-сканеров доминировал на рынке с наибольшей долей выручки в 52,3% в 2025 году, что обусловлено его важной ролью в визуализации в реальном времени и точной локализации опухоли во время лучевой терапии. Интеграция КТ-сканеров позволяет точно планировать лечение и улучшать позиционирование пациента, улучшая общие результаты лечения. Растущее внедрение лучевой терапии с визуальным наведением решительно поддерживает спрос. Больницы и онкологические центры предпочитают интегрированные системы для оптимизации рабочих процессов и уменьшения ошибок лечения. Непрерывные технологические обновления улучшают разрешение изображения и сокращают время сканирования. Повышение акцента на точную онкологию еще больше усиливает принятие. Кроме того, интегрированные системы уменьшают потребность в отдельных устройствах визуализации, снижая операционную сложность. Этот сегмент остается важным для передовых решений лучевой терапии.
Сегмент роботизированных позиционированных таблиц, по прогнозам, будет расти на самом быстром CAGR 21,1% с 2026 по 2033 год, что обусловлено увеличением спроса на автоматизацию и повышением точности позиционирования пациентов. Эти системы улучшают точность обработки, обеспечивая многоосевое движение и корректировку в режиме реального времени. Растущее внедрение стереотаксической и высокоточной лучевой терапии способствует росту. Автоматизация сокращает время установки и повышает комфорт пациента. Рост инвестиций в инфраструктуру умной лучевой терапии способствует дальнейшему внедрению. По мере увеличения требований к точности роботизированные решения для позиционирования, как ожидается, получат значительную тягу.
- Терапия
На основе терапии рынок линейных ускорителей частиц сегментирован на радиохирургию и лучевую терапию. Сегмент лучевой терапии доминировал на крупнейшей доле рынка в 61,4% в 2025 году, что обусловлено его широким использованием в качестве основного метода лечения рака. Лучевая терапия обычно используется либо в качестве самостоятельного лечения, либо в сочетании с хирургией и химиотерапией, повышая общую эффективность лечения. Постоянные достижения в методах доставки дозы, таких как IMRT и IGRT, значительно улучшили точность лечения, уменьшая повреждение окружающих здоровых тканей. Растущее глобальное бремя рака, особенно рака молочной железы, легких и колоректального рака, продолжает поддерживать устойчивый спрос. Сильное клиническое признание среди онкологов и стандартизированные протоколы лечения еще больше усиливают доминирование. Кроме того, благоприятные механизмы возмещения расходов в развитых системах здравоохранения способствуют широкому распространению. Наличие развитой инфраструктуры лучевой терапии в больницах также способствует росту. Рост инвестиций в онкологические отделения во всем мире еще больше укрепляет лидирующие позиции сегмента.
Ожидается, что сегмент радиохирургии будет наблюдать самый быстрый CAGR в 23,0% с 2026 по 2033 год, что обусловлено растущим предпочтением неинвазивных высокоточных вариантов лечения рака. Радиохирургия позволяет доставлять высоко сфокусированные дозы облучения с субмиллиметровой точностью, сводя к минимуму воздействие окружающих здоровых тканей. Растущее внедрение в лечение опухолей головного мозга, опухолей позвоночника и функциональных неврологических расстройств поддерживает быстрый рост. Технологические достижения, такие как стереотаксическая радиохирургия и интеграция изображений в режиме реального времени, еще больше улучшают результаты лечения. Растущий спрос на амбулаторные и краткосрочные процедуры лечения способствует принятию. Повышение осведомленности пациентов о минимально инвазивных методах лечения также способствует расширению. Расширение доступности радиохирургических линейных ускорителей в специализированных центрах способствует росту рынка. Поскольку точная онкология набирает обороты, радиохирургия, как ожидается, станет свидетелем ускоренного внедрения во всем мире.
- По методу
На основе метода рынок линейных ускорителей частиц сегментирован на выделенный и невыделенный. В 2025 году сегмент Dedicated занимал самую большую долю рынка в 54,7%, что обусловлено его оптимизированным дизайном для конкретных протоколов обработки и превосходной операционной эффективностью. Выделенные системы спроектированы для обеспечения последовательной производительности для определенных применений радиотерапии, обеспечивая высокую точность лечения. Эти системы широко используются в крупных онкологических центрах и третичных больницах, которые управляют сложными случаями рака. Выделенные ускорители поддерживают оптимизированные рабочие процессы, сокращая время лечения и улучшая пропускную способность пациента. Способность интегрировать передовые технологии визуализации и управления движением еще больше повышает их клиническую ценность. Сильный спрос со стороны специализированных онкологических больниц и академических медицинских центров поддерживает доминирование. Кроме того, надежная производительность и долгосрочная операционная стабильность делают специализированные системы предпочтительными инвестициями. Растущий акцент на точной обработке усиливает устойчивое внедрение специализированных линейных ускорителей.
Ожидается, что сегмент Non-Dedicated вырастет на 20,8% с 2026 по 2033 год благодаря гибкости, преимуществам в стоимости и многоцелевому удобству использования. Эти системы способны поддерживать несколько применений лечения, что делает их привлекательными для небольших и средних больниц. Более низкие затраты на установку и эксплуатацию также способствуют внедрению, особенно на развивающихся рынках. Увеличение инвестиций в здравоохранение в развивающихся регионах способствует внедрению универсальных решений для радиотерапии. Невыделенные системы позволяют предприятиям расширять онкологические услуги без больших капитальных затрат. Растущий спрос на децентрализованное лечение рака также поддерживает рост. Технологические усовершенствования повышают производительность невыделенных ускорителей. По мере расширения доступа к лечению рака во всем мире этот сегмент, как ожидается, будет быстро расти.
- С помощью приложения
На основе применения рынок линейных ускорителей частиц сегментирован на рак простаты, рак молочной железы, рак легких, рак головы и шеи, колоректальный рак и другие. Сегмент рака молочной железы составил самую большую долю рынка в 29,3% в 2025 году, что обусловлено высокой глобальной заболеваемостью раком молочной железы и широким использованием лучевой терапии в качестве стандартного варианта лечения. Лучевая терапия обычно вводится после операции для снижения риска рецидива, поддерживая последовательные объемы лечения. Программы раннего выявления и скрининга значительно увеличивают число пациентов, нуждающихся в лучевой терапии. Достижения в области методов целенаправленного облучения улучшают клинические результаты и безопасность пациентов. Сильные инициативы по повышению осведомленности и поддерживаемые правительством программы скрининга способствуют дальнейшему принятию. Благоприятная политика возмещения также поддерживает доступность лечения. Больницы и онкологические центры отдают приоритет лучевой терапии рака молочной железы из-за большого количества пациентов. Эти факторы в совокупности способствуют доминированию сегмента на рынке.
Сегмент рака предстательной железы, как ожидается, будет наблюдать самый быстрый CAGR 22,7% с 2026 по 2033 год, что обусловлено ростом заболеваемости раком предстательной железы среди стареющего мужского населения во всем мире. Растущее предпочтение нехирургических и минимально инвазивных вариантов лечения поддерживает применение лучевой терапии. Технологические достижения, обеспечивающие точную доставку дозы, уменьшают побочные эффекты и улучшают результаты лечения пациентов. Растущая осведомленность о ранней диагностике и лечении еще больше подпитывает спрос. Расширение доступа к передовым онкологическим учреждениям на развивающихся рынках способствует росту. Кроме того, интеграция визуальных и стереотаксических методов повышает эффективность лечения. Благоприятные клинические результаты и удобство пациента стимулируют предпочтение лучевой терапии. Поскольку распространенность рака предстательной железы продолжает расти, ожидается, что этот сегмент будет быстро расширяться.
- Конечный пользователь
На базе конечного пользователя рынок линейных ускорителей частиц разделен на радиологические клиники, больницы и других конечных пользователей. Сегмент госпиталей доминировал на рынке с наибольшей долей выручки в 58,9% в 2025 году, что обусловлено наличием передовой онкологической инфраструктуры и комплексных услуг по лечению рака. Больницы управляют большими объемами пациентов и сложными случаями рака, требующими междисциплинарных подходов к лечению. Наличие специализированных онкологических отделений способствует широкому внедрению линейных ускорителей. Сильные инвестиции в оборудование и технологии радиотерапии еще больше усиливают доминирование. Больницы также пользуются установленными механизмами возмещения расходов и квалифицированными медицинскими работниками. Интеграция визуализации, диагностики и лечения в условиях больницы повышает клиническую эффективность. Растущее государственное и частное финансирование больничной онкологической помощи поддерживает устойчивое усыновление. Как центры первичного лечения рака, больницы продолжают лидировать на рынке.
Сегмент радиологических клиник, по прогнозам, будет расти на самом быстром CAGR 21,5% с 2026 по 2033 год, что обусловлено растущим сдвигом в сторону амбулаторного лечения рака и децентрализованной доставки медицинских услуг. Клиники предлагают экономически эффективные и доступные услуги лучевой терапии, снижая нагрузку на пациентов. Растущие частные инвестиции в диагностические и лечебные центры способствуют быстрому расширению. Более короткое время ожидания и удобство пациента еще больше увеличивают предпочтение лечения в клинике. Клиники все чаще используют передовые линейные ускорители для расширения предложения услуг. Растущий спрос на амбулаторные лучевые процедуры поддерживает рост. Расширение страхового покрытия для лечения на основе клиники также способствует принятию. По мере развития систем здравоохранения ожидается, что радиологические клиники будут играть все более важную роль в лечении рака.
В каком регионе находится наибольшая доля рынка ускорителей линейных частиц
- Северная Америка доминировала на рынке линейных ускорителей частиц с самой большой долей доходов примерно 34,2% в 2025 году, поддерживаемой хорошо налаженной инфраструктурой здравоохранения, высоким спросом на передовые решения для лечения рака, сильным государственным и частным финансированием исследований, а также присутствием крупных производителей и инновационных центров.
- Регион выигрывает от широкого внедрения передовых технологий радиотерапии в больницах и центрах лечения рака, где линейные ускорители частиц широко используются для точной лучевой терапии.
- Высокие расходы на здравоохранение, благоприятные рамки возмещения расходов и тесное сотрудничество между исследовательскими институтами и отраслевыми игроками продолжают поддерживать устойчивый спрос на ускорители линейных частиц как в клинических, так и в исследовательских приложениях.
Линейные ускорители частиц США Market Insight
Американский рынок линейных ускорителей частиц занял самую большую долю доходов в 2025 году в Северной Америке, что обусловлено высокой распространенностью рака, ранним внедрением передовых технологий лучевой терапии и значительными инвестициями в инфраструктуру здравоохранения. Сильное внимание страны к исследованиям и разработкам, поддерживаемое государственными финансирующими учреждениями и академическими институтами, ускоряет инновации в дизайне и производительности linac. Кроме того, присутствие ведущих производителей и большой установленной базы систем радиотерапии продолжают стимулировать расширение рынка в больницах, специализированных онкологических центрах и исследовательских лабораториях.
Европейский рынок линейных ускорителей частиц
По прогнозам, рынок линейных ускорителей частиц в Европе будет расширяться с существенным CAGR в течение прогнозируемого периода, в первую очередь за счет роста заболеваемости раком, увеличения спроса на точные и эффективные решения для лучевой терапии и сильные системы общественного здравоохранения. Правительственные инициативы, направленные на модернизацию онкологической инфраструктуры и расширение доступа к передовому лечению рака, поддерживают рост рынка. В регионе также наблюдается увеличение развертывания ускорителей линейных частиц в академических и государственных научно-исследовательских учреждениях для применения в ядерной физике и материаловедении.
Линейные ускорители частиц Market Insight
Ожидается, что в течение прогнозируемого периода рынок линейных ускорителей частиц в Великобритании будет расти на примечательном уровне CAGR, чему будет способствовать модернизация онкологических учреждений Национальной службы здравоохранения (NHS) и увеличение инвестиций в передовые технологии лучевой терапии. Растущая осведомленность о ранней диагностике рака и необходимости точного лечения способствует внедрению линейных ускорителей следующего поколения. Кроме того, продолжающаяся исследовательская деятельность и сотрудничество между университетами и поставщиками медицинских услуг способствуют развитию рынка.
Немецкий рынок линейных ускорителей частиц
Ожидается, что в течение прогнозируемого периода рынок линейных ускорителей частиц в Германии будет расширяться на значительном CAGR, чему способствуют сильная инфраструктура здравоохранения, технологические инновации и высокая концентрация на исследованиях и разработках. Лидерство Германии в производстве медицинских технологий и ее акцент на прецизионной медицине способствуют внедрению передовых линейных ускорителей частиц в больницах и исследовательских центрах. Страна также выигрывает от увеличения государственного финансирования научных исследований и радиационных приложений.
Азиатско-Тихоокеанский рынок линейных ускорителей частиц
Ожидается, что рынок линейных ускорителей частиц в Азиатско-Тихоокеанском регионе будет самым быстрорастущим регионом в течение прогнозируемого периода, что обусловлено ростом расходов на здравоохранение, увеличением распространенности рака и быстрым расширением инфраструктуры здравоохранения в таких странах, как Китай, Индия и Япония. Растущие инвестиции в онкологические центры в сочетании с расширением исследовательских возможностей и промышленного применения ускорителей частиц ускоряют рост рынка. Регион также получает выгоду от правительственных инициатив, направленных на улучшение доступа к передовым технологиям лечения рака.
Японский рынок линейных ускорителей частиц
Японский рынок линейных ускорителей частиц набирает обороты благодаря передовой системе здравоохранения страны, сильному акценту на точную медицину и растущему спросу на высококачественное лечение рака. Акцент Японии на технологические инновации и передовые исследования поддерживает внедрение передовых линейных ускорителей как в клинических, так и в научных исследованиях. Кроме того, старение населения увеличивает спрос на эффективные и точные решения для лучевой терапии.
Китайский рынок линейных ускорителей частиц
Китайский рынок линейных ускорителей частиц составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовало быстрое расширение инфраструктуры здравоохранения, рост заболеваемости раком и сильные государственные инвестиции в медицинские технологии и исследовательские объекты. Акцент Китая на развитие отечественных производственных возможностей и расширение доступа к передовому лечению онкологии ускоряет установку линейных ускорителей частиц в больницах и научно-исследовательских институтах. Стремление страны к укреплению научных исследований и промышленного применения ускорительных технологий также способствует устойчивому росту рынка.
Каковы основные компании на рынке линейных ускорителей частиц
Индустрия линейных ускорителей частиц в основном возглавляется хорошо известными компаниями, в том числе:
- Различные медицинские системы(США)
- Elekta AB(Швеция)
- Accuray Incorporated(США)
- Siemens Healthineers(Германия)
- Hitachi, Ltd. (Япония)
- Mitsubishi Heavy Industries (Япония)
- Toshiba Energy Systems & Solutions (Япония)
- IBA (Ion Beam Applications) (Бельгия)
- Shinva Medical Instrument Co., Ltd. (Китай)
- Canon Medical Systems Corporation (Япония)
- Sumitomo Heavy Industries (Япония)
- ViewRay Technologies (США)
- Mevion Medical Systems (США)
- Нордион (Канада)
- Research Instruments GmbH (Германия)
- Thales Group (Франция)
- Продвинутая онкотерапия (Великобритания)
- Sordina IORT Technologies (Италия)
- Данфисик (Дания)
- General Electric Healthcare (США)
Каковы последние тенденции на мировом рынке линейных ускорителей частиц
- В мае 2024 года Elekta AB, ведущий поставщик медицинских технологий и онкологического оборудования, объявила о запуске своего адаптивного ускорителя CT-Linac (CT-Linac) на ежегодном конгрессе Европейского общества радиотерапии и онкологии (ESTRO 2024). Система Elekta Evo включает в себя возможности визуализации и адаптивной лучевой терапии следующего поколения с высоким разрешением, что позволяет клиницистам адаптировать планы лечения в режиме реального времени и повысить точность таргетинга при минимизации воздействия здоровых тканей. Этот запуск подчеркивает приверженность Elekta продвижению персонализированного и точного лечения рака с использованием передовых технологий машинного обучения и визуализации.
- В июне 2024 года Leo Cancer Care, британская инновационная компания по радиотерапии, подписала стратегическое сотрудничество с TibaRay Inc. для совместной разработки вертикального линейного ускорителя следующего поколения, сочетающего передовую технологию линака TibaRay с вертикальной системой позиционирования и визуализации пациентов Leo. Партнерство направлено на внедрение инновационного решения для фотонной терапии с быстрой доставкой дозы и улучшением комфорта пациента, сигнализируя о сдвиге в дизайне лучевой терапии, который может трансформировать клинические рабочие процессы и расширить доступ пациентов к передовым методам лечения.
- В сентябре 2024 года адаптивный CT-Linac от Elekta получил сертификат CE для продажи и маркетинга в Европе, что сделало технологию коммерчески доступной на ключевых рынках онкологии. Знак CE подчеркивает одобрение регулирующих органов для передовых адаптивных и имиджевых функций лучевой терапии Evo, что позволяет расширить клиническое развертывание в европейских онкологических центрах.
- В сентябре 2025 года IHH Healthcare расширила сотрудничество с Leo Cancer Care для внедрения решений вертикальной лучевой терапии, включая вертикальные линейные ускорители и платформы расширенной терапии частиц, в своей сети больниц в Азии. Это расширение отражает укрепление глобальных партнерских отношений, направленных на повышение доступности инновационных технологий лучевой терапии и улучшение результатов лечения пациентов в различных системах здравоохранения.
- В октябре 2025 года Leo Cancer Care объявила о планах по интеграции передовых линейных ускорителей TibaRay в свою будущую платформу фотонной терапии Grace. Интеграция предназначена для изучения более высокой скорости доставки дозы и новых парадигм лечения, таких как радиотерапия FLASH, предлагая более компактные, эффективные и потенциально более эффективные варианты лечения в системах лучевой терапии следующего поколения.
- В декабре 2025 года Elekta продемонстрировала свой онлайн-адаптивный CT-Linac на базе Elekta Evo в Ассоциации медицинских физиков Индии (AMPICON) 2025 в Гувахати, ознаменовав значительное региональное внедрение этой передовой технологии линейных ускорителей. Демонстрация подчеркивает усилия Elekta по расширению доступа к адаптивной лучевой терапии на развивающихся рынках и поддержке точной онкологии с визуализацией в реальном времени и адаптацией лечения для сложных случаев рака.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











