


Сегментация мирового рынка управляемых услуг безопасности IAM по режимам развертывания (локальное и облачное), размеру организации (малые и средние предприятия (МСП) и крупные предприятия), отраслям (банковское дело, финансовые услуги и страхование (BFSI), государственное управление, розничная торговля, здравоохранение, ИТ, телекоммуникации, коммунальные услуги, производство и другие) — отраслевые тенденции и прогноз до 2033 года.
Каков размер и темпы роста рынка услуг безопасности IAM
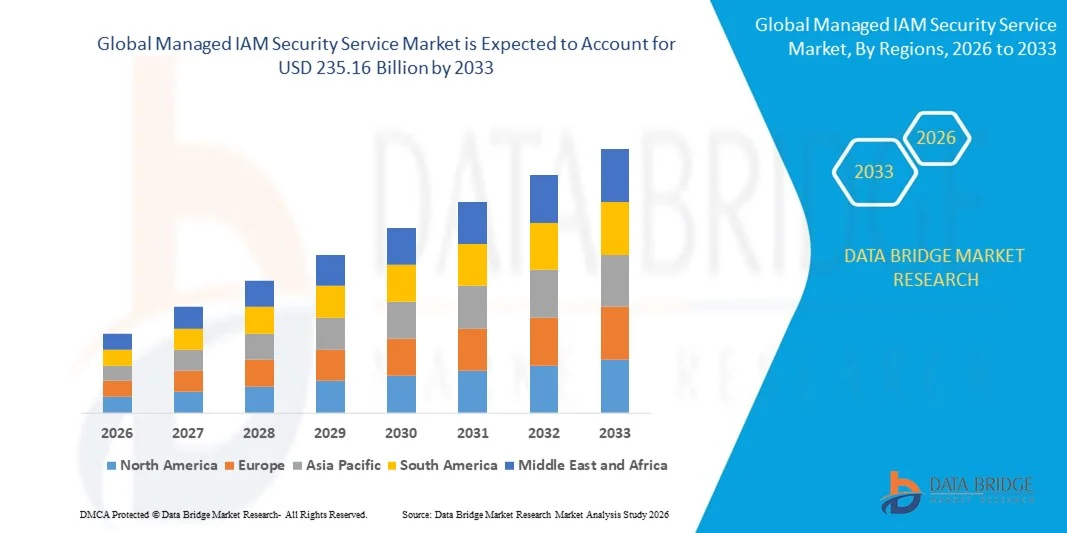
- По данным Data Bridge Market Research Analysis Мировой рынок управляемых услуг безопасности IAM оценивался в29,00 млрд долларов США в 2025 годуОжидается, что он достигнет235,16 млрд долларов к 2033 году, вCAGR 29.00%в течение прогнозируемого периода
- Увеличение тенденций, таких как BYOD, CYOD и WFH, является решающим фактором, ускоряющим рост рынка, а также рост нарушений безопасности и сложных кибератак на предприятия, что приводит к финансовым и репутационным потерям, увеличению киберпреступности, растущей тенденции мобильных устройств на рабочих местах и росту электронных данных, являются основными факторами, среди прочего, стимулирующими рынок управляемых услуг безопасности IAM.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):USD 29,00 млрд.
- Ожидаемая рыночная стоимость (2033):USD 235,16 млрд.
- Прогноз CAGR (2026–2033):29.00%
Каковы основные выводы рынка управляемых служб безопасности IAM
- Повышение осведомленности о безопасности данных, растущее значение электронного бизнеса и рост спроса на индивидуальные услуги в дальнейшем создадут новые возможности для рынка управляемых услуг безопасности IAM в указанный выше прогнозный период.
- Тем не менее, отсутствие доверия между предприятиями в предоставлении полного контроля над их системной архитектурой поставщикам управляемых услуг безопасности выступает в качестве основных факторов, сдерживающих рост рынка, и будет еще больше бросать вызов рынку управляемых услуг безопасности IAM.
- Азиатско-Тихоокеанский регион доминировал на рынке управляемых услуг безопасности IAM с самой большой долей дохода в 41,25% в 2025 году, что обусловлено быстрой цифровой трансформацией, расширением внедрения облачных технологий и ростом инвестиций в кибербезопасность в Китае, Индии, Японии, Южной Корее и Юго-Восточной Азии.
- По прогнозам, в Северной Америке будет зарегистрирован самый быстрый CAGR в 8,14% с 2026 по 2033 год, что обусловлено ранним внедрением передовых технологий кибербезопасности, ростом внедрения Zero Trust и растущим спросом на решения для обеспечения безопасности, ориентированные на личность, в США и Канаде.
- Сегмент облачных вычислений доминировал на рынке с долей 58,6% в 2025 году, чему способствовало быстрое внедрение облачных вычислений, приложений SaaS и гибридных ИТ-сред на предприятиях.
Сфера охвата и управление сегментацией рынка услуг безопасности IAM
|
Атрибуты |
Управляемая служба безопасности IAM Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции на рынке управляемых служб безопасности IAM
Растущее внедрение облачных, управляемых ИИ и управляемых служб безопасности IAM с нулевым доверием
- Рынок управляемых служб безопасности IAM переживает сильный сдвиг в сторону облачных и SaaS-платформ IAM, предназначенных для защиты гибридных, многооблачных и удаленных рабочих сред.
- Поставщики услуг все чаще интегрируют ИИ, машинное обучение и поведенческую аналитику, чтобы обеспечить обнаружение угроз в реальном времени, оценку риска идентификации и адаптивную аутентификацию.
- Растущий спрос на масштабируемое, ориентированное на политику и автоматизированное управление идентификацией стимулирует внедрение на предприятиях, управляющих сложными пользовательскими экосистемами.
- Например, такие компании, как IBM, Accenture, Microsoft, Okta и SailPoint, улучшают управляемые IAM-предложения с помощью аналитики идентичности на основе ИИ, аутентификации без паролей и фреймворков Zero Trust.
- Повышение внимания к непрерывному мониторингу идентичности, управлению привилегированным доступом (PAM) и автоматизации жизненного цикла ускоряет переход к полностью управляемым моделям IAM.
- По мере расширения цифровых идентификаторов в облачных приложениях, API и средах IoT управляемые службы безопасности IAM будут оставаться критически важными для безопасного контроля доступа, соответствия и снижения рисков.
Каковы основные драйверы рынка управляемых служб безопасности IAM
- Растущий спрос на централизованное управление идентификацией, контроль доступа и обеспечение соблюдения в распределенных ИТ-средах
- Например, в 2024–2025 годах ведущие поставщики, такие как IBM, Wipro, Cognizant и Capgemini, расширили управляемые портфели IAM для поддержки Zero Trust, управления идентификацией и безопасности рабочей нагрузки в облаке.
- Быстрый рост удаленной работы, политики BYOD и стороннего доступа увеличивает потребность в аутсорсинговых экспертных знаниях IAM.
- Достижения в области биометрической аутентификации, адаптивной MFA и платформ управления идентификацией повышают эффективность обслуживания и автоматизацию.
- Растущее внедрение облачных приложений, платформ SaaS и экосистем на основе API стимулирует спрос на постоянный мониторинг безопасности идентификации.
- Ожидается, что благодаря росту бюджетов на кибербезопасность, нормативному давлению и инициативам цифровой трансформации рынок управляемых служб безопасности IAM будет устойчиво расти в долгосрочной перспективе.
Какой фактор влияет на рост рынка управляемых служб безопасности
- Высокие затраты, связанные с передовыми платформами IAM, аналитикой на основе ИИ и услугами непрерывного мониторинга, ограничивают внедрение среди малых и средних предприятий.
- Например, в течение 2024-2025 годов рост затрат на облачную инфраструктуру и нехватка квалифицированных специалистов по кибербезопасности привели к увеличению операционных расходов для управляемых провайдеров IAM.
- Сложность интеграции решений IAM в устаревшие системы, многооблачные среды и сторонние приложения создает проблемы развертывания
- Ограниченная осведомленность на развивающихся рынках в отношении управления идентификацией, архитектуры Zero Trust и лучших практик IAM замедляет внедрение.
- Конкуренция со стороны внутренних развертываний IAM, пакетных предложений облачной безопасности и инструментов безопасности, ориентированных на конечные точки, создает давление ценообразования и дифференциации.
- Чтобы преодолеть эти проблемы, поставщики фокусируются на модульных моделях ценообразования, автоматизации, управлении с помощью ИИ и упрощенном предоставлении услуг для расширения глобального внедрения управляемых служб безопасности IAM.
Как сегментируется управляемый рынок IAM
Рынок сегментирован на основеРежимы развертывания, размер организации и вертикаль.
- Режим развертывания
На основе режима развертывания рынок управляемых служб безопасности IAM сегментирован на On-Premises и Cloud. Сегмент облачных вычислений доминировал на рынке с долей 58,6% в 2025 году, чему способствовало быстрое внедрение облачных вычислений, приложений SaaS и гибридных ИТ-сред на предприятиях. Облачные управляемые службы IAM предлагают масштабируемость, более быстрое развертывание, централизованное управление идентификацией и постоянные обновления, что делает их очень подходящими для организаций, управляющих распределенными пользователями, удаленными сотрудниками и сторонним доступом. Эти решения также снижают затраты на инфраструктуру и упрощают управление комплаенсом, стимулируя широкое внедрение цифровых технологий среди предприятий.
Ожидается, что сегмент On-Premieses будет расти устойчивыми темпами, чему будет способствовать спрос со стороны высоко регулируемых отраслей, таких как правительство, оборона и BFSI, которые требуют строгого резидентства данных, настройки и внутреннего контроля. Тем не менее, облачный сегмент, по прогнозам, зарегистрирует самый быстрый CAGR с 2026 по 2033 год, что обусловлено ростом внедрения Zero Trust, аналитикой идентичности на основе ИИ и растущей зависимостью от многооблачных архитектур.
- По размеру организации
Исходя из размера организации, рынок управляемых услуг безопасности IAM сегментирован на малые и средние предприятия (МСП) и крупные предприятия. Сегмент крупных предприятий доминировал на рынке с долей 64,2% в 2025 году благодаря сложной ИТ-инфраструктуре, большим базам пользователей и строгим нормативным требованиям. Крупные организации все больше полагаются на управляемые службы IAM для управления идентификацией, управления привилегированным доступом и соответствия гибридным и глобальным операциям. Высокие бюджеты на кибербезопасность и постоянное цифровое расширение поддерживают активное внедрение в этом сегменте.
Ожидается, что сегмент МСП будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено ростом киберугроз, внедрением облачных технологий и ограниченным опытом в области безопасности. Управляемые услуги IAM обеспечивают МСП экономически эффективную, масштабируемую и автоматизированную безопасность идентификации без необходимости в специализированных внутренних командах. Растущая осведомленность о правилах защиты данных и растущее использование платформ SaaS ускоряют аутсорсинг IAM среди малого и среднего бизнеса.
- Вертикальный
На основе вертикали рынок управляемых услуг безопасности IAM сегментирован на банковское дело, финансовые услуги и страхование (BFSI), правительство, розничную торговлю, здравоохранение, ИТ, телекоммуникации, коммунальные услуги, производство и другие. Сегмент BFSI доминировал на рынке с долей 31,7% в 2025 году, что обусловлено высоким спросом на безопасную аутентификацию клиентов, предотвращение мошенничества, соблюдение нормативных требований и защиту конфиденциальных финансовых данных. Банки и страховщики широко используют управляемые IAM-сервисы для управления идентификацией, многофакторной аутентификации и привилегированного контроля доступа через цифровые банковские платформы.
Ожидается, что сегмент ИТ и телекоммуникаций будет расти самыми быстрыми темпами с 2026 по 2033 год, что будет поддерживаться быстрым внедрением облаков, расширением цифровых услуг и крупномасштабными экосистемами идентификации. Растущее развертывание API, SaaS-приложений и моделей удаленной рабочей силы усиливает потребность в постоянном мониторинге идентичности и управлении доступом. Рост инвестиций в кибербезопасность в цифровых отраслях еще больше ускоряет внедрение управляемых услуг IAM.
В каком регионе находится наибольшая доля рынка управляемых служб безопасности
- Азиатско-Тихоокеанский регион доминировал на рынке управляемых услуг безопасности IAM с самой большой долей дохода в 41,25% в 2025 году, что обусловлено быстрой цифровой трансформацией, расширением внедрения облачных технологий и ростом инвестиций в кибербезопасность в Китае, Индии, Японии, Южной Корее и Юго-Восточной Азии. Масштабное развертывание корпоративных приложений, растущее использование гибридных и многооблачных сред и растущие риски цифровой идентификации ускоряют спрос на управляемые услуги IAM на предприятиях и в государственных организациях.
- Широкое присутствие поставщиков ИТ-услуг, растущее внедрение моделей безопасности Zero Trust и усиление внимания регулирующих органов к защите данных и управлению идентификацией еще больше укрепляют лидерство на региональном рынке.
- Расширение ИТ-инфраструктуры, рост цифровизации рабочей силы и сильный рост в секторах BFSI, производства, телекоммуникаций и электронной коммерции продолжают поддерживать широкомасштабное внедрение услуг IAM по всему региону.
Китай управляет IAM Security Service Market Insight
Китай является крупнейшим участником в Азиатско-Тихоокеанском регионе, поддерживаемым быстрой оцифровкой предприятий, расширением облачных экосистем и сильными правительственными инициативами, ориентированными на кибербезопасность и суверенитет данных. Растущее внедрение управления цифровой идентификацией в финансовых учреждениях, платформах электронной коммерции и государственных службах стимулирует устойчивый спрос на управляемые решения IAM.
Индия управляет IAM Security Service Market Insight
Индия становится ключевым двигателем роста, обусловленным растущим внедрением облачных технологий, расширением секторов ИТ и ITES и повышением осведомленности о киберугрозах, основанных на идентификации. Цифровые инициативы под руководством правительства, растущая активность стартапов и растущие инвестиции в безопасность предприятий ускоряют проникновение на рынок.
Япония управляет IAM Security Service Market Insight
Япония демонстрирует устойчивый рост из-за сильного внимания к безопасности предприятий, соблюдению нормативных требований и модернизации устаревших ИТ-систем. В секторах BFSI, производства и телекоммуникаций растет внедрение управляемых услуг IAM для поддержки безопасных цифровых операций.
Северная Америка управляет рынком IAM
По прогнозам, в Северной Америке будет зарегистрирован самый быстрый CAGR в 8,14% с 2026 по 2033 год, что обусловлено ранним внедрением передовых технологий кибербезопасности, ростом внедрения Zero Trust и растущим спросом на решения безопасности, ориентированные на идентичность, в США и Канаде. Растущие кибератаки, сложные гибридные ИТ-среды и высокая зависимость от облачных сервисов подталкивают предприятия к передаче управления IAM специализированным поставщикам услуг. Наличие ведущих поставщиков IAM, MSSP и поставщиков облачных услуг наряду с постоянными инвестициями в аналитику идентичности, основанную на ИИ, укрепляет быстрый региональный рост.
Американский IAM Security Service Market Insight
США лидируют в региональном росте, поддерживаемом высокими расходами на кибербезопасность, строгими нормативными требованиями и широким внедрением облачных платформ идентификации в секторах BFSI, здравоохранения, правительства и технологий.
Канада управляет IAM Security Service Market Insight
Канада вносит устойчивый вклад, что обусловлено растущим внедрением управляемых служб безопасности, расширением использования облачных вычислений и увеличением внимания к управлению идентификацией в государственных и частных организациях.
Какие компании занимают лидирующие позиции на рынке управляемых услуг безопасности IAM
Индустрия управляемых служб безопасности IAM в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- IBM(США)
- AT&T(США)
- DXC Technology Company (США)
- BT (Великобритания)
- Atos SE (Франция)
- Infosys Ltd. (Индия)
- Verizon (США)
- Cognizant (США)
- Шифр (Испания)
- Wipro Ltd. (Индия)
- Акцентура(Ирландия)
- Optiv Security Inc. (США)
- Trustwave Holdings Inc. (США)
- Hervajec Group (Великобритания)
- Капгемини(Франция)
- Centurylink (США)
- Kudelski Security (Швейцария)
- Nuspire LLC (США)
- NTT Data Corporation(Япония)
- Secureworks Inc. (США)
Каковы последние события на мировом рынке управляемых услуг IAM
- В январе 2026 года CyberArk начала поставлять свое расширение Secure AI Agents, позволяющее защищать автономных программных агентов с помощью средств управления доступом с наименьшими привилегиями и управления идентификацией. Эта разработка укрепила основы безопасности идентификации для управляемых ИИ и автономных корпоративных сред.
- В декабре 2025 года Microsoft запустила Security Copilot для обнаружения угроз идентификации, объединив большие языковые модели с телеметрией аутентификации в реальном времени для повышения безопасности операций. Этот запуск улучшил проактивный мониторинг угроз идентификации и ускорил возможности реагирования для предприятий.
- В ноябре 2025 года Palo Alto Networks завершила приобретение CyberArk за 25 миллиардов долларов, сформировав единую платформу для анализа идентичности и инфраструктуры. Приобретение значительно расширило интегрированные предложения по безопасности и укрепило лидерство в кибербезопасности, ориентированной на идентичность.
- В сентябре 2025 года Okta выпустила облако Workforce Identity Cloud, в котором были представлены функции доверия к устройствам и оценки рисков на уровне API. Этот выпуск улучшил адаптивную защиту личности и усилил безопасность доступа рабочей силы в гибридных ИТ-средах.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











