



Сегментация мирового рынка подключения медицинских устройств по продуктам и услугам (решения по подключению медицинских устройств и услуги по подключению медицинских устройств), технологиям (проводные технологии, беспроводные технологии и гибридные технологии), области применения (системы мониторинга жизненно важных функций и мониторы пациентов, наркозные аппараты и аппараты ИВЛ, инфузионные насосы и другие), конечным пользователям (больницы, центры домашнего медицинского обслуживания, диагностические центры и центры амбулаторной помощи) — тенденции отрасли и прогноз до 2033 года
Каков размер и темпы роста глобального рынка медицинских устройств
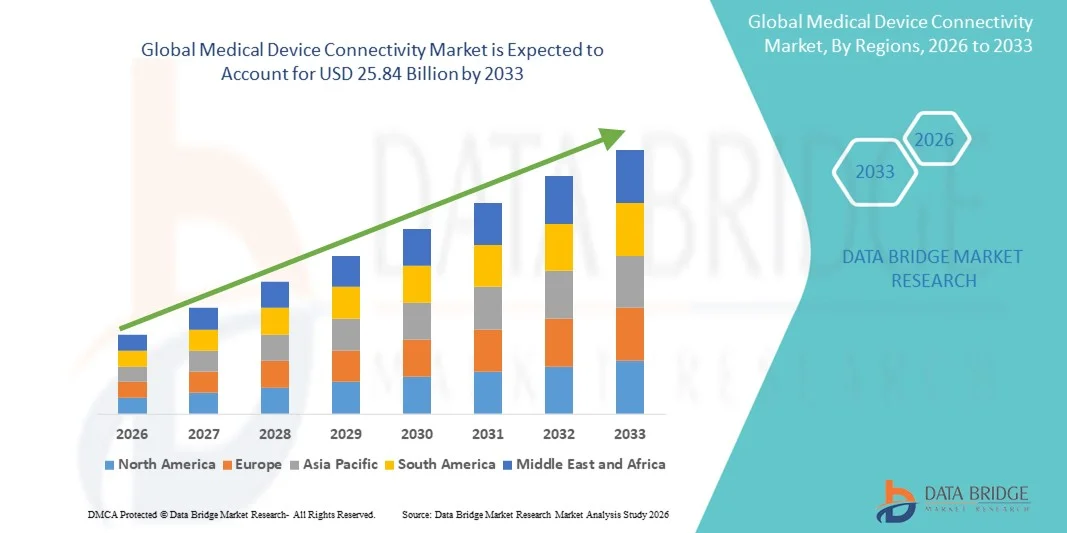
- Согласно анализу Data Bridge Market Research, глобальный объем рынка подключений к медицинским устройствам был оценен как4,20 млрд долларов в 2025 годуОжидается, что он достигнет25,84 млрд долларов к 2033 году, вCAGR 25,50%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением передовых технологий здравоохранения и растущей потребностью в беспрепятственной интеграции медицинских устройств в больницах, клиниках и диагностических центрах.
- Кроме того, растущий спрос на мониторинг пациентов в режиме реального времени, эффективное управление данными и улучшение клинического рабочего процесса способствуют внедрению подключенных медицинских решений. Эти факторы ускоряют внедрение решений для подключения медицинских устройств, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$4,20 млрд.
- Ожидаемая рыночная стоимость (2033):25,84 млрд долларов
- Прогноз CAGR (2026–2033):25.50%
Каковы основные выводы рынка подключения медицинских устройств
- Решения для подключения медицинских устройств, обеспечивающие бесшовную интеграцию и связь между медицинскими устройствами, информационными системами больниц и ИТ-платформами здравоохранения, становятся все более важными компонентами современной инфраструктуры здравоохранения как в больницах, так и в амбулаторных учреждениях из-за их повышенной эффективности, возможностей мониторинга в реальном времени и поддержки принятия решений на основе данных.
- Растущий спрос на подключение медицинских устройств в первую очередь подпитывается широким распространением электронных медицинских записей (EHR), растущим акцентом на безопасность пациентов и оптимизацию рабочего процесса, а также растущим предпочтением удаленного мониторинга и подключенных медицинских решений.
- Северная Америка доминировала на рынке подключений к медицинским устройствам с самой большой долей дохода в 42% в 2025 году, что обусловлено хорошо налаженной инфраструктурой здравоохранения, высокими расходами на НИОКР и присутствием ключевых игроков отрасли. В США наблюдался значительный рост установок подключения к медицинским устройствам в больницах, клиниках и диагностических центрах, чему способствовали инновации в интеграции беспроводных устройств, облачные платформы и решения для мониторинга с поддержкой ИИ.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке подключения медицинских устройств в течение прогнозируемого периода из-за увеличения инфраструктуры здравоохранения, растущего внедрения цифровых решений в области здравоохранения, растущего спроса на удаленный мониторинг пациентов и расширения располагаемых доходов в таких странах, как Китай, Индия и Япония. Технологические достижения и правительственные инициативы, способствующие подключенному здравоохранению, еще больше стимулируют освоение рынка в регионе.
- Сегмент решений для подключения медицинских устройств доминировал на рынке с долей 55,6% в 2025 году, что обусловлено растущей потребностью в интегрированных платформах, которые обеспечивают бесперебойный обмен данными между медицинскими устройствами и ИТ-системами больниц.
Область охвата и сегментация рынка подключения медицинских устройств
|
Атрибуты |
Подключение медицинских устройств Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
•Oracle(США) |
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке подключения медицинских устройств
Улучшенная связь и совместимость между медицинскими устройствами
- Основной и ускоряющейся тенденцией на мировом рынке подключений к медицинским устройствам является повышение внимания к совместимости между различными медицинскими устройствами, что позволяет беспрепятственно обмениваться данными между больничными сетями, лабораториями и диагностическими центрами. Эта тенденция поддерживает интегрированный мониторинг пациентов, аналитику в режиме реального времени и улучшение принятия клинических решений.
- Например, в 2024 году Philips Healthcare объявила об усовершенствовании своей платформы IntelliBridge Enterprise, позволяющей в режиме реального времени интегрировать мониторы жизненно важных показателей, инфузионные насосы и лабораторные устройства в стационарные системы ЭМИ. Такие разработки позволяют клиницистам получить доступ к полным данным пациентов с одного интерфейса, уменьшая ошибки ручного ввода и повышая операционную эффективность.
- Интеграция медицинских устройств с больничными ИТ-системами позволяет автоматизировать оповещения, удаленный мониторинг и аналитический уход за пациентами. Больницы все больше полагаются на эти системы для управления данными пациентов, поддержки телемедицины и обеспечения соблюдения протоколов лечения.
- Тенденция к стандартизированным протоколам связи, таким как HL7 и FHIR, еще больше облегчает взаимодействие устройств, облегчая интеграцию новых устройств в существующую инфраструктуру больницы.
- Медицинские учреждения инвестируют в платформы, поддерживающие среду с несколькими поставщиками, обеспечивая бесперебойную координацию между устаревшими устройствами и подключенными устройствами нового поколения.
- Эта тенденция формирует ИТ-стратегии больниц и побуждает поставщиков предоставлять более адаптируемые, масштабируемые решения для подключения. Такие компании, как GE Healthcare и Cerner, сосредоточены на решениях, которые объединяют мониторинг пациентов, визуализацию и результаты лабораторных исследований в рамках единой платформы.
Каковы основные драйверы рынка подключения медицинских устройств
водитель
Растущая потребность в данных в реальном времени и оптимизации рабочих процессов
- Растущий спрос на данные пациентов в режиме реального времени в больницах и диагностических центрах является ключевым фактором роста рынка. Доступ к немедленной и достоверной информации помогает врачам принимать более быстрые и точные решения.
- Например, компания Hillrom (Baxter) в 2023 году внедрила свои решения по уходу за пациентами в нескольких больницах США для оптимизации мониторинга и сокращения ручной документации, повышая эффективность персонала.
- Поставщики медицинских услуг все больше сосредотачиваются на принятии решений на основе данных, требуя интегрированных решений для подключения, которые обеспечивают всестороннюю информацию на устройствах.
- Мониторинг устройств в режиме реального времени также снижает риск ошибок, повышает безопасность пациентов и поддерживает лучшее соблюдение протоколов лечения.
- Операционная эффективность, полученная с помощью подключенных медицинских устройств, помогает больницам снизить затраты, улучшить управление рабочим процессом и оптимизировать распределение ресурсов.
Сдержанность/вызов
Проблемы безопасности данных и высокие первоначальные затраты
- Проблемы кибербезопасности и конфиденциальности данных остаются основным ограничением на рынке подключения медицинских устройств. Подключенные устройства подвержены кибератакам, утечкам данных и несанкционированному доступу, что вызывает обеспокоенность среди поставщиков медицинских услуг.
- Например, в 2022 году несколько больниц в США сообщили о незначительных нарушениях безопасности в сетевых инфузионных насосах, подчеркнув необходимость надежного шифрования и безопасной аутентификации.
- Высокие первоначальные затраты на внедрение решений связи в масштабах всей больницы также могут стать барьером, особенно для небольших больниц или клиник в развивающихся регионах.
- Поддержание и обновление подключенных систем требуют постоянных инвестиций в ИТ-инфраструктуру и обучение персонала, что увеличивает эксплуатационные расходы.
- Решение этих проблем с помощью расширенных мер безопасности, стандартизированных протоколов и экономически эффективных решений имеет решающее значение для долгосрочного роста рынка.
Как сегментируется рынок медицинских устройств
Рынок сегментируется на основе продуктов и услуг, технологий, приложений и конечного пользователя.
- По продуктам и услугам
На основе продуктов и услуг рынок сегментирован на решения для подключения медицинских устройств и услуги подключения медицинских устройств. Сегмент решений для подключения медицинских устройств доминировал на рынке с долей 55,6% в 2025 году, что обусловлено растущей потребностью в интегрированных платформах, которые обеспечивают бесперебойный обмен данными между медицинскими устройствами и ИТ-системами больниц. Больницы и диагностические центры все чаще отдают предпочтение решениям, которые позволяют в режиме реального времени контролировать состояние здоровья пациентов, автоматически получать оповещения и обеспечивать безопасное хранение данных. Лидерство сегмента поддерживается широким распространением электронных медицинских записей (ЭМЗ) и инициативами по модернизации инфраструктуры здравоохранения. Эти решения обеспечивают взаимодействие между устаревшими и медицинскими устройствами нового поколения, поддерживая клинические рабочие процессы и повышая операционную эффективность. Возможности интеграции между мониторами жизненно важных показателей, инфузионными насосами, вентиляторами и анестезиологическими аппаратами делают этот сегмент особенно привлекательным. Ведущие поставщики сосредоточены на разработке комплексных решений со стандартизированными протоколами связи для обеспечения совместимости нескольких типов устройств. Больницы также получают выгоду от сокращения ручной документации, повышения безопасности пациентов и лучшего соблюдения протоколов лечения. Научно-исследовательские и академические институты используют эти решения для сбора данных в реальном времени в клинических испытаниях и экспериментальных исследованиях. Важность этого сегмента еще больше усиливается за счет увеличения инвестиций в цифровое здравоохранение и связанных с ним больничных инициатив во всем мире. Продолжающиеся технологические достижения, включая облачные решения и масштабируемость платформы, продолжают укреплять доминирование сегмента решений для подключения медицинских устройств.
Ожидается, что в сегменте услуг подключения медицинских устройств будет наблюдаться самый быстрый рост в течение прогнозируемого периода, регистрируя CAGR в 12,4% с 2026 по 2033 год, чему способствует растущий спрос на управляемые услуги, обслуживание системы и поддержку интеграции. Поставщики медицинских услуг ищут услуги, которые обеспечивают непрерывную работу подключенных устройств, облегчают обновления программного обеспечения и обеспечивают устранение неполадок в режиме реального времени. Поставщики услуг предлагают удаленный мониторинг, поддержку установки и консультации для оптимизации подключения устройств в больницах, клиниках и диагностических лабораториях. По мере того, как больницы внедряют более сложные и разнородные сети медицинских устройств, растет спрос на услуги, которые управляют совместимостью и соответствием требованиям. Услуги также включают обучение персонала больницы, поддержку кибербезопасности и помощь в анализе данных, обеспечивая безопасное и эффективное использование подключенных устройств. Расширение телемедицины и домашнего мониторинга пациентов еще больше способствует внедрению этих услуг. Провайдеры предлагают модели на основе подписки, что делает передовые решения для подключения более доступными для небольших клиник и домашних медицинских центров. Акцент на сокращение простоев и улучшение управления жизненным циклом устройств повышает привлекательность сервис-ориентированных решений. Кроме того, нормативные требования, такие как HIPAA и MDR, побуждают поставщиков медицинских услуг полагаться на экспертные услуги для внедрения подключения. Рост сегмента усиливается за счет повышения осведомленности о преимуществах профессиональной поддержки в управлении сложными сетями устройств.
- По технологии
На базе технологий рынок сегментирован на Wired Technologies, Wireless Technologies и Hybrid Technologies. Сегмент беспроводных технологий доминировал на рынке с наибольшей долей 48,9% в 2025 году благодаря своей гибкости, простоте установки и возможности поддержки удаленного мониторинга в режиме реального времени. Больницы и домашние медицинские центры предпочитают беспроводную связь, чтобы снизить затраты на инфраструктуру, обеспечить интеграцию мобильных устройств и улучшить мобильность пациентов. Беспроводные системы облегчают бесшовную интеграцию нескольких устройств без обширных кабелей, что позволяет быстрее развертывать их в больничных отделениях. Они поддерживают связь для мониторов жизненно важных показателей, инфузионных насосов, вентиляторов и анестезирующих машин, позволяя клиницистам мгновенно получать доступ к данным пациентов. Рост сегмента подкрепляется внедрением стандартизированных протоколов связи, обеспечивающих совместимость между различными производителями устройств. Беспроводные технологии также улучшают масштабируемость, позволяя больницам добавлять устройства в сеть без серьезных обновлений. Технология позволяет проводить расширенную аналитику, автоматические оповещения и интеграцию с EMR, повышая операционную эффективность и уход за пациентами. Больницы выигрывают от снижения риска сбоев, связанных с проводкой, и более быстрого устранения неполадок. Сегмент также поддерживает инициативы в области телемедицины и дистанционного мониторинга пациентов, которые становятся все более важными. Широкое распространение медицинских устройств с поддержкой IoT еще больше укрепляет доминирование беспроводных технологий. Продавцы постоянно совершенствуют беспроводные протоколы для повышения безопасности, надежности и точности данных.
Ожидается, что сегмент гибридных технологий продемонстрирует самый быстрый рост, зафиксировав CAGR в 13,1% с 2026 по 2033 год, сочетая стабильность проводных сетей с гибкостью беспроводных систем. Гибридные системы являются предпочтительными в крупных больничных сетях, где критически важные устройства требуют проводных соединений для надежности, в то время как мобильные и прикроватные устройства выигрывают от беспроводной интеграции. Эти технологии позволяют поставщикам медицинских услуг поддерживать высокий уровень времени безотказной работы, обеспечивать безопасную передачу данных и расширять возможности мониторинга без капитального ремонта существующей инфраструктуры. Гибридные системы облегчают доступ к данным в реальном времени как для стационарных, так и для портативных устройств. Рост гибридных решений обусловлен тем, что больницы и диагностические центры стремятся оптимизировать стоимость, снизить сложность установки и улучшить результаты лечения пациентов. Поставщики предоставляют индивидуальные гибридные платформы для поддержки взаимодействия, соблюдения нормативных требований и безопасного обмена данными. Гибкость сочетания проводных и беспроводных соединений позволяет медицинским учреждениям постепенно внедрять решения для подключения. Гибридные технологии также поддерживают удаленный мониторинг и телемедицину, удовлетворяя растущую потребность в децентрализованном уходе за пациентами. Объединив надежность, масштабируемость и гибкость, гибридные решения связи позиционируются как предпочтительный выбор для сложных больничных экосистем.
- С помощью приложения
На основе применения рынок сегментирован на Vital Signs и Patient Monitors, Anesthesia Machines и Ventilators, Infusion Pumps и другие. Сегмент Vital Signs and Patient Monitors доминировал на рынке с самой большой долей в 46,5% в 2025 году, что обусловлено критической потребностью в постоянном мониторинге пациентов в больницах и домашних условиях. Эти устройства предоставляют данные в режиме реального времени о частоте сердечных сокращений, артериальном давлении, насыщении кислородом и других жизненно важных параметрах, что необходимо для своевременного клинического вмешательства. Интеграция с больничными ИТ-системами обеспечивает автоматизированную запись данных, уменьшая ошибки, связанные с ручной документацией. Больницы и диагностические центры используют подключенные мониторы для улучшения результатов лечения пациентов, повышения эффективности рабочего процесса и обеспечения возможности удаленных консультаций. Лидерство сегмента также поддерживается растущей распространенностью хронических заболеваний и старением населения, что стимулирует спрос на постоянное наблюдение за пациентами. Программы дистанционного мониторинга пациентов и инициативы в области телездравоохранения еще больше подчеркивают важность этого сегмента. Провайдеры сосредоточены на устройствах, которые совместимы с EMR-системами, что позволяет обеспечить бесшовную интеграцию в среде здравоохранения. Усовершенствованная аналитика, автоматические оповещения и прогностическая информация являются дополнительными функциями, которые способствуют принятию в больницах и домашних условиях. Исследовательские учреждения также используют подключенные мониторы жизненно важных показателей для клинических испытаний и исследований в области здравоохранения. Выдающееся положение сегмента еще больше усиливается технологическими достижениями, включая портативные и носимые решения для мониторинга.
Ожидается, что сегмент инфузионных насосов будет наблюдать самый быстрый рост, регистрируя CAGR в 12,9% с 2026 по 2033 год, что обусловлено растущим использованием подключенных насосов в больницах, амбулаторных центрах и домашнем здравоохранении. Подключенные инфузионные насосы позволяют точно контролировать доставку лекарств, автоматические оповещения об окклюзиях или ошибках дозировки и интеграцию с EMR пациента для мониторинга в режиме реального времени. Больницы предпочитают подключенные насосы для уменьшения ошибок при приеме лекарств, повышения эффективности рабочего процесса и повышения безопасности пациентов. Принятие интеллектуальных инфузионных насосов растет из-за нормативных требований, стремления к автоматизированному управлению лекарствами и растущей распространенности хронических заболеваний. Поставщики услуг все чаще предлагают удаленный мониторинг, техническое обслуживание и обновления программного обеспечения для сетей инфузионных насосов. Рост телемедицины и домашнего здравоохранения еще больше подпитывает спрос, поскольку пациенты могут получать автоматизированное лечение с минимальным клиническим наблюдением. Продавцы сосредоточены на решениях для подключения, которые обеспечивают совместимость, безопасную передачу данных и прогнозную аналитику для управления инфузионной терапией.
- Конечный пользователь
На основе конечного пользователя рынок сегментирован на больницы, домашние медицинские центры, диагностические центры и центры амбулаторной помощи. Сегмент госпиталей доминировал на рынке с долей 52,8% в 2025 году, поскольку крупные сети больниц требуют расширенного подключения устройств для мониторинга пациентов, оптимизации клинических рабочих процессов и соблюдения нормативных требований. Больницы все чаще внедряют централизованные системы для управления несколькими устройствами, включая мониторы, вентиляторы, инфузионные насосы и анестезирующие аппараты, через единый интерфейс. Это позволяет отслеживать пациентов в режиме реального времени, автоматизировать оповещения и улучшать процесс принятия решений. Сегмент подкрепляется внедрением ЭМС, программ телемедицины и цифровых инициатив в области здравоохранения. Ведущие больницы сосредоточены на совместимости, кибербезопасности и масштабируемых решениях для улучшения ухода за пациентами и операционной эффективности. Инвестиции в ИТ-инфраструктуру больниц, программы цифровой трансформации и удаленный мониторинг пациентов способствуют доминированию на рынке. Больницы также получают выгоду от прогнозной аналитики, оптимизации рабочего процесса и улучшения клинических результатов, обеспечиваемых подключенными устройствами.
Ожидается, что сегмент домашних медицинских центров продемонстрирует самый быстрый рост, зафиксировав CAGR в 13,3% с 2026 по 2033 год, что обусловлено растущим спросом на удаленный мониторинг, лечение хронических заболеваний и телемедицинские услуги. Подключенные устройства в домашнем здравоохранении позволяют пациентам контролировать жизненно важные параметры, получать лекарства через подключенные инфузионные системы и передавать данные клиницистам в режиме реального времени. Эта тенденция подпитывается старением населения, увеличением распространенности хронических заболеваний и растущим внедрением телемедицины. Домашние медицинские центры используют подключение устройств для сокращения реадмиссии в больницы, улучшения соблюдения требований пациентов и повышения общего качества ухода. Продавцы разрабатывают решения специально для домашнего использования, ориентируясь на простоту установки, надежность и безопасную передачу данных. Расширение услуг по уходу на дому, правительственные инициативы и страховые возмещения за удаленный мониторинг способствуют дальнейшему внедрению подключенных медицинских устройств в этом сегменте.
В каком регионе находится наибольшая доля рынка медицинских устройств
- Северная Америка доминировала на рынке подключений к медицинским устройствам с самой большой долей дохода в 42% в 2025 году, что обусловлено хорошо налаженной инфраструктурой здравоохранения, высокими расходами на НИОКР и присутствием ключевых игроков отрасли. Передовая медицинская экосистема региона в сочетании с активным внедрением подключенных решений в области здравоохранения создала благоприятные условия для роста рынка.
- Потребители и поставщики медицинских услуг в Северной Америке высоко ценят удобство, возможности мониторинга в реальном времени и бесшовную интеграцию, предлагаемую подключенными медицинскими устройствами с больничными информационными системами, электронными медицинскими записями и облачными платформами.
- Это широкое распространение также поддерживается растущим спросом на удаленный мониторинг пациентов, телемедицинские услуги и диагностические инструменты с поддержкой искусственного интеллекта, устанавливая связь с медицинскими устройствами в качестве важнейшего компонента в современной доставке медицинских услуг.
Американский рынок медицинских устройств Insight
Рынок подключений к медицинским устройствам в США занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовал значительный рост установок в больницах, клиниках и диагностических центрах. Инновации в интеграции беспроводных устройств, облачных платформах и решениях для мониторинга с поддержкой ИИ способствуют внедрению. Медицинские работники все чаще отдают приоритет подключенным системам, которые улучшают результаты лечения пациентов, обеспечивают эффективный рабочий процесс и обеспечивают доступ к жизненно важным данным в режиме реального времени. Кроме того, правительственные инициативы, способствующие внедрению цифровых технологий здравоохранения и интеграции устройств Интернета медицинских вещей (IoMT), ускоряют расширение рынка.
Европейское исследование рынка медицинских устройств
Ожидается, что европейский рынок подключения медицинских устройств будет расширяться на значительном CAGR в течение прогнозируемого периода, что обусловлено растущим внедрением связанных технологий здравоохранения, строгими нормативными стандартами и повышением осведомленности о безопасности пациентов и операционной эффективности. Европейские больницы и диагностические центры интегрируют медицинские устройства с электронными медицинскими записями и телемедицинскими платформами, тем самым повышая эффективность обслуживания пациентов и рабочего процесса.
Британский рынок медицинских устройств Insight
Ожидается, что в течение прогнозируемого периода рынок подключения медицинских устройств в Великобритании будет неуклонно расти, чему будут способствовать инвестиции в цифровую инфраструктуру здравоохранения, внедрение решений удаленного мониторинга пациентов и растущий акцент на профилактической помощи. Медицинские учреждения в Великобритании все чаще используют совместимые медицинские устройства для повышения точности данных, безопасности пациентов и принятия клинических решений.
Немецкий рынок медицинских устройств Insight
Ожидается, что рынок подключений к медицинским устройствам в Германии будет наблюдать значительный рост, обусловленный высоким внедрением цифровых решений в области здравоохранения, хорошо развитой инфраструктурой здравоохранения и растущей интеграцией устройств IoMT. Немецкие больницы и исследовательские институты используют подключенные решения для оптимизации рабочего процесса, уменьшения ошибок и поддержки передовых клинических исследовательских инициатив.
Азиатско-Тихоокеанский рынок медицинских устройств Insight
Ожидается, что рынок подключения медицинских устройств в Азиатско-Тихоокеанском регионе будет самым быстрорастущим регионом в течение прогнозируемого периода, что обусловлено увеличением инфраструктуры здравоохранения, ростом внедрения цифровых решений в области здравоохранения, растущим спросом на удаленный мониторинг пациентов и расширением располагаемых доходов в таких странах, как Китай, Индия и Япония. Правительственные инициативы, способствующие подключенному здравоохранению в сочетании с технологическими достижениями и доступностью современных устройств, способствуют внедрению в больницах, клиниках и домашних условиях.
Японский рынок медицинских устройств Insight
Японский рынок подключения медицинских устройств набирает обороты из-за сильного внимания к высокотехнологичным решениям в области здравоохранения, стареющему населению и растущему спросу на удаленный мониторинг и уход на дому. Интеграция устройств IoMT с системами управления больницами и мобильными приложениями для здравоохранения способствует эффективному управлению пациентами и активной доставке медицинских услуг.
Китайский рынок медицинских устройств Insight
Китайский рынок подключения медицинских устройств составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году. Рост обусловлен быстрой урбанизацией, расширением инфраструктуры здравоохранения, правительственными инициативами в области цифрового здравоохранения и растущим внедрением подключенных медицинских устройств в больницах и клиниках. Стремление к умным больницам и доступность экономически эффективных подключенных медицинских устройств являются основными факторами, стимулирующими рынок.
Какие компании являются ведущими на рынке подключений к медицинским устройствам
Индустрия подключений к медицинским устройствам в основном возглавляется хорошо известными компаниями, в том числе:
•Oracle(США)
Philips Healthcare (Нидерланды)
• GE Healthcare (США)
•Siemens Healthineers(Германия)
•Медтроник(Ирландия)
• BD (США)
•Технологии Tyler(США)
•Кардинальное здоровье(США)
• Drägerwerk (Германия)
Spacelabs Healthcare (США)
Carestream Health (США)
Hill-Rom Holdings (США)
• Уэлч Аллин (США)
• Connexall (Франция)
McKesson Corporation (США)
• Гемонетика (США)
Stryker Corporation (США)
Teladoc Health (США)
Medicomp Systems (США)
Последние разработки на мировом рынке подключения медицинских устройств
- В июле 2025 года Philips вступила в стратегическое партнерство с ведущими компаниями в области медицинского оборудования, включая Dräger, Hamilton Medical, Getinge и B. Braun, для улучшения функциональной совместимости с сервисно-ориентированными устройствами (SDC). Эта инициатива направлена на создание единой среды здравоохранения, где устройства могут беспрепятственно обмениваться данными, обеспечивая мониторинг в режиме реального времени, лучшую эффективность рабочего процесса и повышенную безопасность пациентов в больничных сетях.
- В мае 2025 года Ассоциация стандартов IEEE опубликовала серию стандартов IEEE 2621 для кибербезопасности медицинских устройств. Эти стандарты обеспечивают основу для производителей для разработки безопасных и совместимых устройств, которые безопасно передают данные о пациентах через ИТ-системы больниц. Инициатива направлена на снижение киберрисков и усиление интеграции подключенных медицинских устройств в больницах.
- В марте 2023 года Управление по контролю за продуктами и лекарствами США (FDA) запустило «Программу диагностических данных» в рамках своей инициативы SHIELD. Эта программа предназначена для стандартизации и улучшения сбора, согласования и взаимодействия данных из медицинских устройств и диагностических лабораторий. Он поддерживает обмен данными в режиме реального времени, раннее выявление клинических проблем и более эффективную интеграцию медицинских устройств в сети больниц.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











