


Global Medical Elastomers Market Segmentation, By Application (Medical Tubes, Catheters, Gloves, Syringes, Medical Bags, Implants, and Others), Type (Thermoset Elastomers, and Thermoplastic Elastomers), Technology (Extrusion Tubing, Compression Moulding, Injection Moulding, Others)- Industry Trends and Forecast to 2033
Каков размер рынка медицинских эластомеров и темпы роста
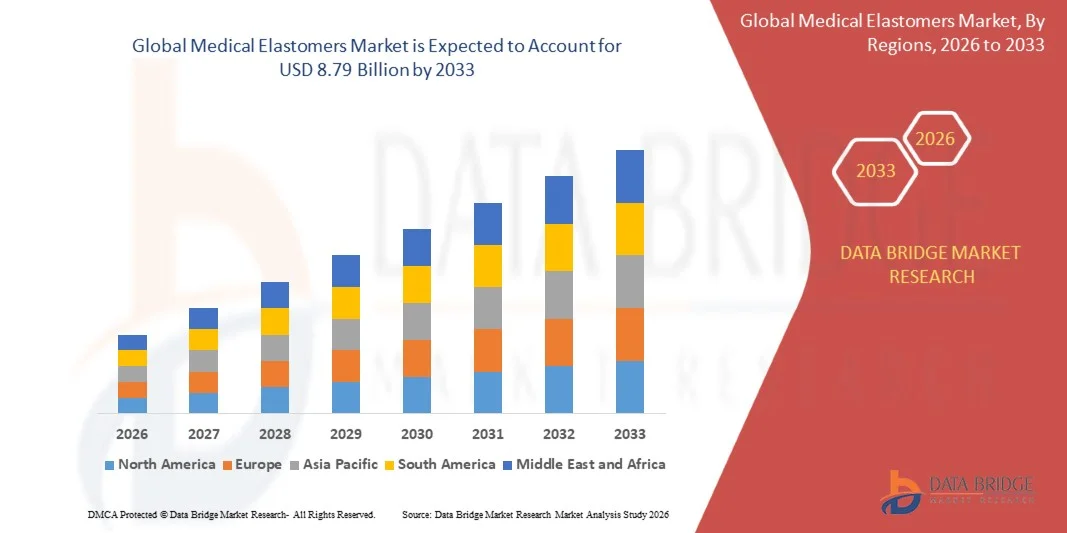
- Согласно анализу Data Bridge Market Research, размер мирового рынка медицинских эластомеров был оценен как4,74 млрд долларов в 2025 годуОжидается, что он достигнет8,79 млрд долларов к 2033 году, вCAGR 8.00%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим спросом на гибкие и биосовместимые материалы в медицинских устройствах, таких как катетеры, трубки, уплотнения и шприцы.
- Рост расходов на здравоохранение, расширение производства медицинских устройств и растущее внедрение передовых полимерных материалов в приложениях для здравоохранения еще больше ускоряют расширение рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$4,74 млрд.
- Ожидаемая рыночная стоимость (2033):$8,79 млрд.
- Прогноз CAGR (2026-2033):8.00%
Каковы основные выводы рынка медицинских эластомеров
- Рынок медицинских эластомеров переживает устойчивый рост из-за растущего использования высокопроизводительных эластомерных материалов в современных медицинских продуктах, которые требуют гибкости, долговечности и химической устойчивости.
- Производители все чаще разрабатывают передовые термопластичные эластомеры и материалы на основе силикона, которые обеспечивают улучшенную стерилизацию и повышенную безопасность пациентов.
- Северная Америка доминировала на рынке медицинских эластомеров с самой большой долей доходов в 2025 году, что обусловлено наличием передовой инфраструктуры здравоохранения и высоким спросом на сложные медицинские устройства.
- Ожидается, что в Азиатско-Тихоокеанском регионе будут наблюдаться самые высокие темпы роста на мировом рынке медицинских эластомеров, обусловленные быстрым расширением отрасли здравоохранения, растущими инвестициями в производство медицинских устройств и растущим спросом на передовые медицинские материалы в развивающихся странах.
- Сегмент медицинских труб занимал самую большую долю рынка в 2025 году, чему способствовало увеличение использования гибких трубок во внутривенных системах, приложениях для переноса жидкости и дыхательных устройствах. Медицинские эластомеры обеспечивают отличную гибкость, долговечность и химическую стойкость, что делает их очень подходящими для изготовления медицинских трубок, которые требуют постоянной производительности и безопасности пациентов.
Сфера охвата и сегментация рынка медицинских эластомеров
|
Атрибуты |
Медицинские эластомеры Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают анализ экспорта импорта, обзор производственных мощностей, анализ потребления продукции, анализ ценового тренда, сценарий изменения климата, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке медицинских эластомеров
Растущий спрос на биосовместимые и высокоэффективные медицинские материалы
Растущий спрос на передовые медицинские устройства значительно формирует рынок медицинских эластомеров, поскольку производителям медицинских изделий все чаще требуются материалы, которые обеспечивают гибкость, долговечность и биосовместимость. Медицинские эластомеры набирают популярность благодаря своей способности обеспечить отличную уплотнение, амортизацию и химическую стойкость, сохраняя при этом безопасность пациента и надежность устройства. Эта тенденция побуждает производителей разрабатывать инновационные составы эластомеров, которые отвечают строгим стандартам здравоохранения и требованиям к производительности.
Повышение осведомленности в области здравоохранения и увеличение хирургических процедур ускоряют спрос на медицинские эластомеры в таких приложениях, как трубки, катетеры, уплотнения, прокладки и шприцы. Поставщики медицинских услуг и производители медицинских изделий активно ищут материалы, которые обеспечивают превосходный комфорт, стерилизацию и долгосрочную надежность. Это побудило поставщиков материалов и медицинские технологические компании сотрудничать в целях повышения функциональности и безопасности продукции.
Технологические достижения и материальные инновации влияют на решения о покупке в отрасли здравоохранения. Производители сосредоточены на передовых термопластичных эластомерах и материалах на основе силикона, которые обеспечивают повышенную устойчивость к теплу, химическим веществам и повторяющимся процессам стерилизации. Эти разработки также поддерживают производство легких, прочных и высокопроизводительных медицинских устройств, которые соответствуют нормативным требованиям и стандартам качества.
Например, в 2024 году Medtronic в Ирландии и Becton, Dickinson and Company в США расширили использование передовых медицинских эластомеров в катетерных системах и устройствах доставки лекарств. Эти разработки были введены для улучшения производительности продукта, безопасности пациентов и долговечности устройства. Продукты распространялись через больницы, поставщиков медицинских услуг и сети медицинских поставок, укрепляя надежность бренда и долгосрочное внедрение.
В то время как спрос на медицинские эластомеры растет, устойчивое расширение рынка зависит от непрерывных исследований и разработок, экономически эффективного производства и поддержания высокой производительности материалов в соответствии со строгими правилами здравоохранения. Производители также инвестируют в передовые полимерные технологии, системы обеспечения качества и эффективные производственные процессы для поддержки масштабируемых и надежных поставок медицинских устройств.
Динамика рынка медицинских эластомеров
водитель
«Растущее внедрение передовых медицинских устройств и одноразовых медицинских изделий»
Расширение использования передовых медицинских устройств и одноразовых медицинских изделий является основным драйвером для рынка медицинских эластомеров. Производители здравоохранения интегрируют эластомерные материалы в такие продукты, как шприцы, системы IV, трубки и уплотнения из-за их гибкости, устойчивости и биосовместимости. Эта тенденция также поощряет исследования новых полимерных технологий, которые повышают эффективность устройств и безопасность пациентов.
Расширение инфраструктуры здравоохранения и рост хирургических процедур влияют на рост рынка. Медицинские эластомеры поддерживают улучшенную производительность продукта в приложениях, требующих жесткого уплотнения, гибкости и устойчивости к стерилизации. Их растущая интеграция в современные медицинские технологии позволяет производителям производить высококачественные устройства, которые соответствуют меняющимся стандартам здравоохранения.
Производители медицинских устройств активно продвигают решения на основе эластомеров посредством инноваций, повышения производительности материалов и стратегического партнерства. Эти усилия поддерживаются растущей потребностью в безопасных, долговечных и экономически эффективных медицинских продуктах. Сотрудничество между производителями полимеров и медицинскими компаниями способствует дальнейшему развитию продукции и ускорению освоения рынка.
Например, в 2023 году Baxter International в США и Fresenius Medical Care в Германии расширили использование медицинских эластомеров в диализном оборудовании и инфузионных системах. Это расширение последовало за ростом спроса на надежные и высокоэффективные медицинские устройства. Обе компании подчеркнули безопасность, долговечность и соответствие нормативным требованиям для укрепления доверия клиентов и долгосрочного присутствия на рынке.
Хотя растущее использование медицинских устройств поддерживает рост рынка, более широкое внедрение зависит от последовательного предложения сырья, одобрения регулирующих органов и эффективных производственных процессов. Инвестиции в исследования полимеров, передовые технологии производства и стабильность цепочки поставок будут иметь важное значение для удовлетворения глобального спроса и поддержания конкурентных преимуществ.
Сдержанность/вызов
«Строгие нормативные требования и высокие затраты на разработку материалов»
Строгие нормативные стандарты для материалов медицинского класса остаются ключевой проблемой для рынка медицинских эластомеров. Производители должны соблюдать строгие правила здравоохранения, связанные с биосовместимостью, совместимостью стерилизации и безопасностью продукции. Эти нормативные требования часто увеличивают затраты на тестирование, сертификацию и разработку, что может замедлить коммерциализацию продукта и инновации.
Высокие затраты на исследования и разработки также влияют на внедрение передовых эластомеров. Разработка эластомеров медицинского класса требует специализированных технологий обработки, строгих процедур проверки и строгих систем контроля качества. Эти факторы могут ограничить участие мелких производителей и увеличить общую стоимость производства.
Цепочка поставок и проблемы с сырьем также влияют на расширение рынка. Производство медицинских эластомеров зависит от высококачественных полимеров и добавок, которые должны соответствовать нормативным требованиям и стандартам безопасности здравоохранения. Колебания доступности сырья и волатильности цен могут создать проблемы для производителей и увеличить стоимость продукции.
Например, в 2024 году несколько поставщиков медицинских устройств в Японии и Южной Корее сообщили о более длительных сроках разработки продукта из-за строгих процессов тестирования и сертификации материалов для компонентов эластомера, используемых в имплантируемых устройствах и устройствах доставки лекарств. Процедуры одобрения регулирующих органов и сложные требования к валидации также увеличили производственные затраты, что повлияло на запуск новых продуктов в секторе здравоохранения.
Решение этих проблем потребует эффективных стратегий регулирования, инвестиций в передовые исследования материалов и тесного сотрудничества между производителями медицинских услуг и поставщиками полимеров. Повышение устойчивости цепочки поставок, оптимизация производственных затрат и разработка высокоэффективных, но экономически эффективных эластомеров будут иметь важное значение для поддержания долгосрочного роста на мировом рынке медицинских эластомеров.
Как сегментируется рынок медицинских эластомеров
Рынок сегментирован на основе применения, типа и технологии.
• Подача заявки
На основе применения рынок медицинских эластомеров сегментирован на медицинские трубки, катетеры, перчатки, шприцы, медицинские сумки, имплантаты и другие. Сегмент медицинских труб занимал самую большую долю рынка в 2025 году, чему способствовало увеличение использования гибких трубок во внутривенных системах, приложениях для переноса жидкости и дыхательных устройствах. Медицинские эластомеры обеспечивают отличную гибкость, долговечность и химическую стойкость, что делает их очень подходящими для изготовления медицинских трубок, которые требуют постоянной производительности и безопасности пациента.
Ожидается, что в сегменте катетеров будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные ростом числа минимально инвазивных процедур и увеличением распространенности хронических заболеваний, требующих катетерного лечения. Медицинские эластомеры широко используются в производстве катетера из-за их биосовместимости, мягкости и способности выдерживать повторную стерилизацию. Эти материалы также повышают комфорт пациента и надежность устройства, поддерживая их растущее внедрение в современные медицинские процедуры.
• По типу
Исходя из типа, рынок медицинских эластомеров сегментирован на термореактивные эластомеры и термопластичные эластомеры. Сегмент термопластичных эластомеров занимал самую большую долю рынка в 2025 году, благодаря своей превосходной гибкости обработки, перерабатываемости и способности формироваться в сложные формы. Эти материалы широко используются в медицинских устройствах, таких как уплотнения, разъемы и гибкие детали из-за их сильных механических свойств и совместимости с различными производственными процессами.
Ожидается, что в сегменте термореактивных эластомеров будет наблюдаться значительный рост с 2026 по 2033 год, обусловленный их превосходной термостойкостью, химической стабильностью и долговечностью в сложных медицинских приложениях. Термореактивные эластомеры, такие как силикон и EPDM, обычно используются в медицинских имплантатах, уплотнениях и долгосрочных медицинских устройствах, где требуются высокая производительность и долгосрочная надежность.
• Технология
На основе технологии рынок медицинских эластомеров сегментирован на Extrusion Tubing, Compression Moulding, Injection Moulding и другие. Сегмент литья под давлением занимал самую большую долю рынка в 2025 году благодаря своей способности производить сложные медицинские компоненты с высокой точностью и консистенцией. Инъекционное формование обеспечивает эффективное массовое производство медицинских деталей на основе эластомера, таких как шприцевые компоненты, уплотнения и разъемы, сохраняя при этом строгие стандарты качества.
Ожидается, что в сегменте экструзионных труб будет наблюдаться самый быстрый рост с 2026 по 2033 год, что обусловлено растущим спросом на высококачественные медицинские трубки, используемые для передачи жидкости, поддержки дыхания и диагностического оборудования. Технология экструзии позволяет производителям производить непрерывную трубку из эластомера с постоянными размерами и производительностью, что делает ее очень подходящей для критически важных медицинских приложений, требующих гибкости, долговечности и стерильности.
В каком регионе находится наибольшая доля рынка медицинских эластомеров
Северная Америка доминировала на рынке медицинских эластомеров с самой большой долей доходов в 2025 году, что обусловлено наличием передовой инфраструктуры здравоохранения и высоким спросом на сложные медицинские устройства.
Производители здравоохранения в регионе подчеркивают высокое качество биосовместимых материалов, которые обеспечивают безопасность, долговечность и соблюдение строгих медицинских правил, поддерживая широкое использование медицинских эластомеров.
Растущее число хирургических процедур, растущие расходы на здравоохранение и непрерывные технологические достижения в производстве медицинских устройств еще больше усиливают внедрение компонентов на основе эластомеров в больницах, диагностических центрах и медицинских учреждениях.
Американский рынок медицинских эластомеров Insight
Американский рынок медицинских эластомеров занял самую большую долю дохода в 2025 году в Северной Америке, чему способствовал растущий спрос на передовые медицинские устройства и одноразовые медицинские продукты. Производители медицинских устройств все чаще интегрируют эластомерные материалы в такие продукты, как катетеры, шприцы и медицинские трубки, чтобы повысить гибкость и безопасность пациентов. Присутствие крупных медицинских компаний, сильная нормативно-правовая база и постоянные инвестиции в инновации в области здравоохранения еще больше способствуют расширению отрасли медицинских эластомеров. Более того, все более широкое внедрение минимально инвазивных процедур в значительной степени способствует росту рынка.
Европейский рынок медицинских эластомеров Insight
На европейском рынке медицинских эластомеров ожидается самый быстрый рост с 2026 по 2033 год, в основном за счет увеличения инвестиций в здравоохранение и высокого спроса на высокопроизводительные медицинские материалы. Растущее внимание к безопасности пациентов, передовым технологиям здравоохранения и строгим нормативным стандартам способствует внедрению медицинских эластомеров в производство медицинских устройств. Регион также испытывает растущий спрос на компоненты на основе эластомеров в диагностических устройствах, хирургическом оборудовании и имплантируемых медицинских технологиях, что способствует расширению рынка.
Британский рынок медицинских эластомеров Insight
Ожидается, что рынок медицинских эластомеров в Великобритании будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено растущей модернизацией здравоохранения и высоким спросом на инновационные медицинские технологии. Поставщики медицинских услуг и производители устройств сосредоточены на высококачественных материалах, которые обеспечивают безопасность и долговечность в медицинских приложениях. Кроме того, ожидается, что растущие инвестиции в биотехнологии и исследования в области медицинского оборудования, а также поддерживающая политика в области здравоохранения будут стимулировать внедрение медицинских эластомеров в секторе здравоохранения.
Немецкий рынок медицинских эластомеров
Ожидается, что на рынке медицинских эластомеров Германии будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует сильная индустрия производства медицинских устройств в стране и акцент на технологические инновации. Передовая инфраструктура здравоохранения Германии и хорошо зарекомендовавшие себя исследовательские институты способствуют разработке и внедрению высокоэффективных эластомеров. Растущее использование эластомеров в медицинских трубках, имплантатах и диагностических устройствах также способствует росту рынка, чему способствуют строгие стандарты качества и безопасности.
Азиатско-Тихоокеанский рынок медицинских эластомеров
Ожидается, что на рынке медицинских эластомеров Азиатско-Тихоокеанского региона будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные быстрым расширением инфраструктуры здравоохранения, ростом населения и растущим спросом на доступные медицинские устройства. Растущие инвестиции в производство медицинских изделий и поддерживающие правительственные инициативы по продвижению отечественного производства медицинских изделий стимулируют внедрение эластомеров. Кроме того, повышение осведомленности о безопасности здравоохранения и рост распространенности хронических заболеваний способствуют повышению спроса на медицинские продукты на основе эластомеров во всем регионе.
Японский рынок медицинских эластомеров
Ожидается, что рынок медицинских эластомеров в Японии будет расти самыми быстрыми темпами с 2026 по 2033 год благодаря передовой системе здравоохранения страны и сильному акценту на инновации в области медицинских технологий. Растущее стареющее население Японии увеличивает спрос на надежные и высокопроизводительные медицинские устройства, такие как катетеры, имплантаты и диагностическое оборудование. Интеграция передовых полимерных материалов в продукты здравоохранения, наряду с постоянными инвестициями в медицинские исследования и разработки, способствует расширению рынка медицинских эластомеров.
Китайский рынок медицинских эластомеров
Китайский рынок медицинских эластомеров составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется расширением инфраструктуры здравоохранения страны и быстро растущим производством медицинских устройств. Китай стал крупным центром производства медицинских компонентов и полимерных материалов, используемых в медицинских приложениях. Растущий спрос на доступные медицинские устройства, сильная государственная поддержка отечественного производства медицинских изделий и растущее внедрение передовых медицинских технологий являются ключевыми факторами, определяющими рынок в Китае.
Какие компании являются лучшими на рынке медицинских эластомеров
Индустрия медицинских эластомеров в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
Trelleborg AB (Швеция)
Kuraray Co., Ltd. (Япония)
Teknor Apex (США)
Momentive Performance Materials Inc. (США)
Celanese Corporation (США)
Polyone Corporation (США)
• KRATON CORPORATION (США)
RAUMEDIC AG (Германия)
HEXPOL AB (Швеция)
Foster Corporation (США)
RTP Company (США)
Hygenic Corporation (США)
• биомерика (США)
DSM (Нидерланды)
BASF SE (Германия)
Dow (США)
DuPont (США)
Lubrizol Corporation (США)
Apar Industries Ltd (Индия)
Asahi Kasei Corporation (Япония)
Zeon Corporation (Япония)
Каковы последние достижения на мировом рынке медицинских эластомеров
- В июне 2026 года Dow Inc. представила новый ассортимент высокопроизводительных силиконовых эластомеров медицинского класса, предназначенных для передовых медицинских устройств и носимых приложений для мониторинга здоровья. Разработка направлена на повышение гибкости, долговечности и долгосрочной совместимости кожи в медицинских продуктах. Эта инициатива поддерживает растущий спрос на биосовместимые материалы в современных медицинских изделиях и укрепляет инновационный портфель компании. Ожидается, что запуск ускорит внедрение передовых эластомеров в технологии здравоохранения следующего поколения и повысит конкурентоспособность рынка.
- В марте 2025 года Celanese Corporation расширила производство медицинских эластомеров в Оберхаузене, Германия, чтобы удовлетворить растущий спрос со стороны производителей медицинских устройств по всей Европе. Расширение фокусируется на производстве высокоэффективных термопластичных эластомеров, используемых в таких приложениях, как трубки, катетеры и системы доставки лекарств. Этот шаг повышает эффективность производства и надежность поставок для клиентов здравоохранения. Это также укрепляет региональное присутствие компании и поддерживает растущий спрос на эластомерные материалы медицинского класса.
- В июле 2024 года Trelleborg AB открыла новое производственное предприятие в Плимуте, штат Миннесота, предназначенное для производства передовых эластомеров для медицинских устройств. Объект ориентирован на высокоточные, биосовместимые эластомеры, используемые в медицинском оборудовании и диагностических устройствах. Эти инвестиции направлены на увеличение производственных мощностей и улучшение возможностей поставок в Северной Америке. Развитие поддерживает растущий спрос на высокоэффективные медицинские эластомеры в секторе здравоохранения.
- В феврале 2024 года компания DuPont представила новую линейку силиконовых эластомеров медицинского класса, предназначенных для носимых медицинских устройств и устройств непрерывного мониторинга. Эти материалы обеспечивают повышенную совместимость кожи, долговечность и долгосрочную производительность в контактных приложениях для пациентов. Инновация поддерживает рост носимых медицинских технологий и персонализированных решений в области здравоохранения. Это также укрепляет позиции DuPont в сегменте высокопроизводительных медицинских материалов.
- В сентябре 2023 года компания Momentive Performance Materials Inc., занимающаяся разработкой продуктов, выпустила экологически чистые силиконовые эластомеры, предназначенные для уменьшения углеродного следа при сохранении высоких показателей в медицинских и промышленных применениях. Инициатива согласуется с глобальными целями устойчивого развития и растущим спросом на экологически чистые материалы в производстве медицинских изделий. Эти материалы обеспечивают повышенную прочность и химическую стойкость для медицинских компонентов. Развитие способствует устойчивым инновациям на рынке медицинских эластомеров.
- В мае 2022 года компания Wacker Chemie AG расширила производственные мощности по производству жидких силиконовых эластомеров в Азиатско-Тихоокеанском регионе, чтобы удовлетворить растущий спрос со стороны производителей медицинских устройств и здравоохранения. Расширение направлено на повышение эффективности цепочки поставок и поддержку производства высококачественных эластомеров, используемых в трубках, имплантатах и уплотнениях. Эти инвестиции расширяют глобальные производственные возможности компании. Это также поддерживает растущий спрос на медицинские эластомеры на быстрорастущих рынках здравоохранения.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











