


Сегментация мирового рынка препаратов для лечения метастатического рака по типу (рак предстательной железы, рак яичников, колоректальный рак, рак молочной железы, меланома, рак легких и другие), продукту (трастузумаб, пертузумаб и трастузумаб эмтансин), методу лечения (химиотерапия, иммунотерапия, гормональная терапия, хирургическое вмешательство и другие), способу введения (внутривенный, внутримышечный и другие), дозировке (инъекции, таблетки и другие), конечным пользователям (больницы, специализированные клиники и другие), каналам сбыта (больничные аптеки, розничные аптеки и другие) — тенденции отрасли и прогноз до 2033 года.
Каковы размеры и темпы роста рынка метастатических лекарств от рака
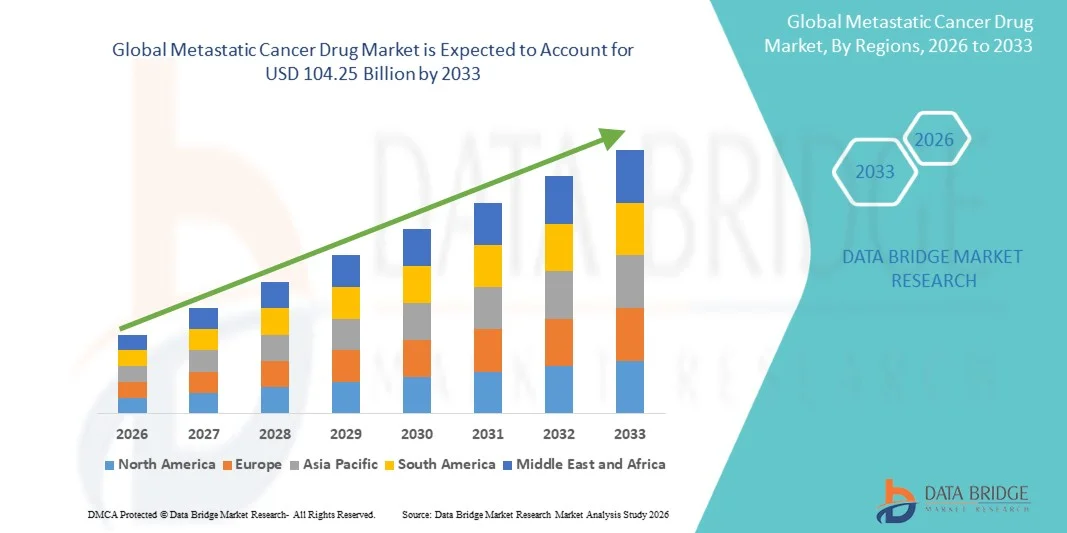
- Согласно анализу Data Bridge Market Research, глобальный объем рынка метастатических лекарств от рака был оценен как$60,68 млрд. в 2025 годуОжидается, что он достигнет104,25 млрд долларов к 2033 году, вCAGR 7.00%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен увеличением распространенности рака на продвинутой стадии, повышением осведомленности о целевых методах лечения и значительными достижениями в разработке онкологических препаратов.
- Кроме того, растущий спрос на персонализированные варианты лечения в сочетании с технологическим прогрессом в точной медицине и биопрепаратах создает метастатические лекарства от рака в качестве важнейшего решения для улучшения выживаемости и качества жизни пациентов. Эти конвергентные факторы ускоряют внедрение метастатических лекарств от рака, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$ 60,68 млрд.
- Ожидаемая рыночная стоимость (2033):104,25 млрд долларов США
- Прогноз CAGR (2026–2033):7.00%
Метастатический анализ рынка лекарств от рака
- Препараты для метастатического рака, включая таргетную терапию ииммуноонкологияагенты становятся все более важными в улучшении выживаемости и качества жизни пациентов как в запущенных, так и в рефрактерных случаях рака из-за их точности, эффективности и способности снижать системную токсичность.
- Растущий спрос на метастатические лекарства от рака в первую очередь подпитывается растущей распространенностью поздних стадий рака, растущей осведомленностью о персонализированной медицине и разработке биопрепаратов следующего поколения и комбинированной терапии.
- Северная Америка доминировала на рынке метастатических лекарств от рака с самой большой долей дохода в 42,5% в 2025 году, что обусловлено передовой инфраструктурой здравоохранения, высокой осведомленностью пациентов, сильной политикой возмещения расходов и значительными инвестициями ключевых фармацевтических компаний в исследования и разработки.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке метастатических лекарств от рака в течение прогнозируемого периода из-за увеличения распространенности рака, расширения доступа к здравоохранению, роста располагаемых доходов и правительственных инициатив, поддерживающих онкологическую помощь.
- Внутривенный сегмент доминировал на рынке с самой большой долей выручки 56,2% в 2025 году из-за быстрой биодоступности и точной дозировки. Больницы предпочитают IV для схем комбинированной терапии
Сфера охвата и сегментация рынка метастатических лекарств от рака
|
Атрибуты |
Метастатические лекарства от рака ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
•Рош(Швейцария) |
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Что является ключевым трендом в Рынок метастатических лекарств от рака
"Растущее применение таргетированной и персонализированной терапии"
- Ключевой тенденцией на мировом рынке метастатических лекарств от рака является растущий сдвиг в сторону целевой терапии и персонализированных вариантов лечения. Достижения в исследованиях онкологии позволили разработать препараты, специально предназначенные для определенных подтипов рака, профилей биомаркеров и генетических характеристик пациентов, тем самым повышая эффективность лечения и сводя к минимуму побочные эффекты.
- Например, в 2025 году Pfizer представила биомаркерную терапию для метастатических HER2-положительных пациентов с раком молочной железы, демонстрируя значительно более высокие показатели ответа, чем обычная химиотерапия. Аналогичным образом, Roche расширила свой портфель целевых методов лечения метастатического колоректального рака путем интеграции скрининга мутаций KRAS для оптимизации результатов лечения.
- Кроме того, комбинированная терапия, включая спариваниеиммунотерапияС традиционной химиотерапией, набирают популярность для решения лекарственной устойчивости и поздней стадии метастатического прогрессирования. Этот подход особенно широко применяется в больницах и специализированных клиниках Северной Америки и Европы.
- Другой заметной тенденцией является растущее принятие пероральных целевых методов лечения, которые обеспечивают пациентам удобство лечения на дому и улучшают соблюдение схем лечения. Фармацевтические компании все больше инвестируют в препараты, которые уменьшают госпитализацию и частые посещения клиник.
- Тенденция к точной медицине также сопровождается расширением сотрудничества между фармацевтическими компаниями, исследовательскими институтами и поставщиками медицинских услуг для разработки региональных терапевтических решений, направленных на решение генетического и эпидемиологического разнообразия метастатических раковых заболеваний во всем мире.
Динамика рынка метастатических лекарств от рака
водитель
«Увеличение распространенности рака и увеличение инвестиций в здравоохранение»
- Растущая заболеваемость метастатическим раком во всем мире в сочетании с более высокими расходами на здравоохранение и улучшенным доступом пациентов к онкологической помощи является основным фактором для рынка метастатических лекарств от рака. Правительства и частные медицинские учреждения уделяют приоритетное внимание инвестициям в передовые методы лечения для повышения выживаемости и качества жизни пациентов.
- Например, в США Национальный институт рака сообщил об увеличении случаев метастатического рака легких и колоректального рака, что вызвало спрос на брендированные и генерические метастатические лекарства от рака в больницах, специализированных клиниках и службах по уходу на дому.
- Кроме того, растущая осведомленность о ранних вариантах диагностики и лечения побуждает пациентов искать более продвинутые терапевтические вмешательства, особенно среди взрослых и гериатрических групп населения. Фармацевтические компании активно расширяют клинические испытания и запускают целевые методы лечения для удовлетворения этого спроса.
- Другим фактором является растущая распространенность сопутствующей диагностики, которая позволяет персонализировать планы лечения и повысить эффективность метастатических лекарств от рака. Больницы и специализированные клиники все чаще используют эту диагностику для оптимизации терапевтических результатов.
- Правительственные инициативы, такие как схемы возмещения, программы помощи пациентам и расширение инфраструктуры здравоохранения, особенно в Северной Америке и Европе, способствуют более широкому внедрению передовых методов лечения метастатического рака.
- Кроме того, растущие инвестиции в онкологические исследования и разработки ключевых фармацевтических игроков ускоряют внедрение инновационных лекарств, включая биологические препараты и ингибиторы малых молекул, которые трансформируют стандарт лечения метастатических раковых заболеваний во всем мире.
Сдержанность/вызов
"Высокие затраты на лечение и строгие нормативные требования"
- Высокая стоимость инновационных метастатических противораковых препаратов в сочетании со сложными и специфическими для региона процессами утверждения регулирующих органов представляет собой серьезную проблему для расширения рынка. Эти факторы могут ограничить доступ пациентов и задержать доступность новых методов лечения в определенных регионах.
- Например, схемы иммунотерапии метастатической меланомы или прогрессирующего рака легких могут превышать десятки тысяч долларов за цикл лечения, что делает их недоступными для чувствительных к цене пациентов, особенно в развивающихся странах.
- Кроме того, нормативные препятствия, включая обширные требования к клиническим испытаниям, строгие процессы утверждения и текущие мандаты по надзору за рынком, могут замедлить внедрение новых методов лечения. Это особенно сложно для небольшихфармацевтическийКомпании, стремящиеся выйти на конкурентные рынки
- Еще одной проблемой является ограниченная доступность медицинской инфраструктуры и специалистов по онкологии в развивающихся странах, что ограничивает доступ к передовым вариантам лечения и ограничивает общее принятие метастатических лекарств от рака.
- Вопросы соблюдения и соблюдения требований пациентов, особенно при сложных схемах лечения, включая комбинированную терапию или пероральные препараты, также влияют на рост рынка. Программы обучения и мониторинга необходимы для обеспечения оптимального результата лечения.
- Решение этих проблем требует таких стратегий, как программы помощи пациентам, инициативы по сокращению затрат, более быстрые одобрения регулирующих органов и государственно-частное партнерство для повышения доступности и доступности, обеспечивая устойчивый рост рынка метастатических лекарств от рака во всем мире.
Метастатический рынок лекарств от рака
Рынок сегментирован на основе типа, продукта, лечения, пути введения, дозировки, конечных пользователей и канала распределения.
• По типу
Исходя из типа, рынок сегментирован на рак простаты, рак яичников, колоректальный рак, рак молочной железы, меланому, рак легких и другие. Сегмент рака предстательной железы доминировал на крупнейшей доле рынка в 28,6% в 2025 году из-за высокой распространенности рака предстательной железы в стареющем мужском населении и широкого внедрения таргетной терапии. Больницы и специализированные клиники предпочитают комбинированные протоколы лечения, включая химиотерапию и гормональную терапию. Программы раннего выявления и плановый скрининг улучшили показатели выявления пациентов, поддерживая рост доходов. Политика страхования и возмещения усиливает усыновление. Клинические данные и предпочтения врача поддерживают доверие к лечению. Долгосрочные схемы терапии обеспечивают постоянный спрос. Больничные аптеки обеспечивают стабильное лекарственное обеспечение. Программы приверженности пациентов и мониторинг улучшают результаты. Поддерживающий уход повышает выживаемость пациентов. Трубопроводы НИОКР продолжают расширять показатели. Государственные инициативы в области здравоохранения способствуют расширению доступа. Сегмент выигрывает от информационно-просветительских кампаний и образовательных программ.
Сегмент меланомы, как ожидается, будет наблюдать самый быстрый CAGR в 7,2% с 2026 по 2033 год, что обусловлено увеличением применения иммунотерапии и ингибиторов контрольных точек. Растущая заболеваемость раком кожи и растущая осведомленность о раннем выявлении роста рынка топлива. Больницы и специализированные клиники интегрируют новые методы лечения в пути лечения онкологии. Успехи клинических испытаний и новые одобрения ускоряют принятие. Предпочтение пациентов таргетной терапии из-за снижения побочных эффектов поддерживает расширение. Программы страхования и возмещения увеличивают доступность. Домашний уход и амбулаторное усыновление повышают удобство. Инновации в трубопроводах и инвестиции в НИОКР укрепляют варианты лечения. Кампании по повышению осведомленности врачей способствуют усыновлению. Развивающиеся рынки демонстрируют рост потребления. Реальные данные поддерживают эффективность и безопасность. Правительственные инициативы способствуют раннему скринингу. Комбинированные схемы терапии расширяют использование.
• По продукту
На основе продукта рынок сегментирован на Trastuzumab, Pertuzumab и Trastuzumab Emtansine. Сегмент Trastuzumab доминировал на рынке с самой большой долей выручки в 34,5% в 2025 году, что подтверждается доказанной эффективностью при HER2-положительных метастатических раковых заболеваниях и широким клиническим распространением. Больницы и специализированные клиники полагаются на внутривенное введение для точного дозирования. Программы страхования и возмещения усиливают процесс усыновления. Установленные цепочки поставок и интеграция больничных аптек обеспечивают доступность. Долгосрочные циклы терапии обеспечивают постоянный спрос. Клинические рекомендации и предпочтения врача укрепляют доверие. Маркетинговые кампании и осведомленность врачей улучшают восприятие. Программы соблюдения пациентом улучшают соблюдение. R & D трубопроводы для комбинированной терапии расширяют показания. Специализированные онкологические центры управляют протоколами инфузий. Данные клинических испытаний поддерживают эффективность при нескольких видах рака. Обучение пациентов и последующее наблюдение улучшают результаты.
Ожидается, что в сегменте Pertuzumab будет наблюдаться самый быстрый CAGR в 6,8% с 2026 по 2033 год, что обусловлено внедрением комбинированной терапии с Trastuzumab и химиотерапии для HER2-положительных видов рака. Специализированные клиники интегрируют двойную блокаду HER2 в стандартный уход. Расширение и одобрение трубопроводов повышают доверие врачей. Страховое покрытие облегчает доступ пациентов. Клинические испытания подтверждают эффективность комбинации. Принятие новых рынков поддерживает рост. Домашний уход и амбулаторное администрирование улучшают удобство. Просветительские и просветительские кампании способствуют усыновлению. Больничные аптеки управляют снабжением и мониторингом соблюдения. Пациенты предпочитают комбинированную терапию из-за лучших результатов. Усыновление подтверждается реальными клиническими данными. Телемедицина и дистанционное наблюдение улучшают непрерывность лечения. Исследования дополнительных показаний к раку поддерживают рост трубопровода.
• Лечение
На основе лечения рынок сегментирован на химиотерапию, иммунотерапию, гормональную терапию, хирургию и другие. Сегмент химиотерапии доминировал на крупнейшей доле рынка в 41,7% в 2025 году из-за его использования в качестве основы управления метастатическим раком. Больницы назначают системную химиотерапию для контроля прогрессирования опухоли. Знакомство с врачом и клинические рекомендации поддерживают принятие. Страховое покрытие обеспечивает доступ пациентов. Интеграция больничных аптек обеспечивает немедленную доступность. Долгосрочные циклы терапии обеспечивают постоянный спрос. Комбинированные схемы поддерживают высокие объемы рецептов. Передовые инфузионные установки и обученные онкологи усиливают эффективность. Приверженность пациентов и мониторинг результатов поддерживают доход. Клинические данные подтверждают широкое использование. Исследования продолжают оптимизировать дозирование и снижать токсичность. Поддерживающий уход дополняет лечение.
Ожидается, что сегмент иммунотерапии будет наблюдать самый быстрый CAGR в 7,5% с 2026 по 2033 год, что обусловлено растущим внедрением ингибиторов контрольных точек, CAR-T-терапий и персонализированных иммуноонкологических процедур. Больницы и специализированные клиники все чаще интегрируют иммунотерапию в стандартный уход. Клинические испытания подтверждают эффективность. Кампании по информированию врачей поддерживают усыновление. Страховые полисы улучшают доступ. Развитие трубопроводов расширяет доступные методы лечения. Предпочтение пациента целенаправленному лечению уменьшает побочные эффекты. Развивающиеся рынки принимают программы иммунотерапии. Интеграция домашнего ухода усиливает приверженность. Комбинированная терапия с химиотерапией увеличивает использование. Телемедицина поддерживает амбулаторное введение. Образовательные кампании повышают осведомленность пациентов. Специализированные клиники ускоряют раннее усыновление.
• По маршруту администрации
На основе пути введения рынок сегментирован на внутривенный, внутримышечный и другие. Внутривенный сегмент доминировал на рынке с самой большой долей выручки 56,2% в 2025 году из-за быстрой биодоступности и точной дозировки. Больницы предпочитают IV для схем комбинированной терапии. Клинические рекомендации поддерживают внутривенную доставку метастатических препаратов. Больничные аптеки обеспечивают стабильное снабжение. Долгосрочные циклы терапии усиливают спрос. Знакомство с врачом улучшает приверженность. Специализированные инфузионные центры обеспечивают безопасное введение. Страховое покрытие повышает доступность. Комбинированная терапия увеличивает использование. Мониторинг пациентов обеспечивает безопасность. Расширенный вспомогательный уход дополняет лечение. Клинические испытания поддерживают продолжающееся IV усыновление. Многопрофильные команды облегчают управление терапией.
Ожидается, что внутримышечный сегмент будет свидетелем самого быстрого CAGR в 6,3% с 2026 по 2033 год, что обусловлено благоприятными для пациентов препаратами и амбулаторным принятием. Инъекции уменьшают посещение больницы и улучшают удобство. Специализированные клиники и уход на дому интегрируют ИМ-терапию. Клинические данные подтверждают эффективность. Новые разрешения расширяют использование. Телемедицина поддерживает мониторинг пациентов. Страховое покрытие улучшает доступность. Больничные аптеки поставляют лекарства. Обучение пациентов поощряет принятие. Усыновление растет на развивающихся рынках. Трубопроводные исследования и разработки улучшают варианты терапии. Удобство стимулирует предпочтение перед IV терапией. Услуги по уходу за домом расширяют охват рынка. Мультидисциплинарный надзор обеспечивает надлежащее управление.
• С помощью дозировки
На основе дозировки рынок сегментирован на инъекции, таблетки и другие. Сегмент инъекций доминировал на рынке с самой большой долей выручки в 53,4% в 2025 году, поскольку инъекционные составы обеспечивают более высокую эффективность и совместимость с внутривенным и внутривенным введением. Больницы управляют точностью дозирования, соблюдением и мониторингом. Долгосрочные протоколы лечения поддерживают постоянный спрос. Доверие врачей способствует усыновлению. Больничные аптеки гарантируют доступность. Комбинированная терапия увеличивает использование. Безопасность пациентов и мониторинг улучшают соблюдение. Клинические рекомендации в пользу инъекций. Поддерживающий уход улучшает результаты. Исследования продолжают оптимизировать графики дозирования. Специальные онкологические центры способствуют усыновлению. Доказательства клинических испытаний поддерживают лечение.
Ожидается, что в сегменте таблеток будет наблюдаться самый быстрый CAGR в 6,9% с 2026 по 2033 год, обусловленный пероральной целевой терапией, удобством для ухода на дому и улучшением приверженности пациентов. Амбулаторные клиники облегчают выписывание рецептов и мониторинг. Клинические данные подтверждают эффективность. Предпочтение пациента неинвазивной терапии поддерживает рост. Специализированные клиники принимают пероральные схемы. Страховое покрытие улучшает доступ. Развивающиеся рынки способствуют усыновлению. Интеграция телемедицины усиливает приверженность. Образовательные кампании повышают осведомленность. Трубопроводные инновации расширяют возможности пероральной терапии. Удобство и портативность привода предпочтения. Мультидисциплинарный мониторинг обеспечивает эффективность.
• Конечными пользователями
На базе конечных пользователей рынок сегментирован на больницы, специализированные клиники и другие. Сегмент госпиталей доминировал на крупнейшей доле рынка в 62,1% в 2025 году, чему способствовали стационарный мониторинг, централизованная онкологическая помощь и многопрофильные группы лечения. Больницы проводят комплексную терапию и поддерживают специализированные запасы лекарств. Клинические рекомендации и предпочтения врача усиливают принятие. Страховое покрытие улучшает доступность. Больничные аптеки интегрируются с протоколами лечения. Долгосрочные программы улучшают результаты. Расширенная больничная инфраструктура позволяет проводить инфузию и мониторинг. Исследования и клинические испытания поддерживают доминирование больницы. Последующие наблюдения за пациентом обеспечивают непрерывность терапии. Специальные онкологические центры укрепляют лидерство.
Ожидается, что в сегменте специализированных клиник самый быстрый CAGR составит 7,4% с 2026 по 2033 год, что обусловлено амбулаторными онкологическими услугами, индивидуальными планами лечения и вмешательством на ранней стадии. Клиники интегрируют целевую терапию. Телемедицина поддерживает приверженность пациентов. Страховое покрытие стимулирует использование. Обучение пациентов способствует усыновлению. Интеграция домашних хозяйств повышает непрерывность. Трубопроводные препараты расширяют предложения клиник. Развивающиеся рынки стимулируют рост. Информационные кампании врачей поддерживают использование. Программы раннего выявления увеличивают пропускную способность пациента. Удобство амбулаторного лечения улучшает предпочтения. Прием комбинированной терапии растет. Многодисциплинарный мониторинг обеспечивает безопасную терапию.
• Распределительный канал
На основе канала дистрибуции рынок сегментирован в Больничную аптеку, Розничную аптеку и другие. Сегмент «Больничная аптека» доминировал на рынке с самой большой долей выручки в 58,7% в 2025 году благодаря интеграции с протоколами лечения, контролируемой дозировки лекарств и немедленной доступности. Больницы управляют приверженностью пациентов и контролируют результаты терапии. Централизованные аптечные системы повышают эффективность поставок. Клинические рекомендации благоприятствуют доступу в больницу. Долгосрочные программы лечения поддерживают спрос. Последующее наблюдение за пациентом и мониторинг усиливают соответствие терапии. Специализированные онкологические центры усиливают усыновление. Страховое покрытие облегчает доступ. Многопрофильные команды обеспечивают правильное распределение. Клинические испытания поддерживают усыновление в аптеке больницы.
Ожидается, что в сегменте розничной фармации будет наблюдаться самый быстрый CAGR в 6,7% с 2026 по 2033 год, что обусловлено расширением аптечных сетей, предпочтением пациентов пероральной терапии и принятием на дому. Розничные аптеки улучшают удобство и доступность. Информационные кампании способствуют усыновлению. Развивающиеся рынки демонстрируют рост использования. Телемедицина поддерживает удаленное управление рецептами. Страховое покрытие способствует росту. Кампании по обучению пациентов повышают уровень соблюдения. Расширение вариантов пероральной терапии стимулирует продажи. Предпочтение в уходе за домом поддерживает рост сегмента. Доступность в пригородных и сельских районах улучшает проникновение на рынок. Многодисциплинарный надзор обеспечивает надлежащее распределение.
Метастатический рынок лекарств от рака Региональный анализ
- Северная Америка доминировала на рынке метастатических лекарств от рака с самой большой долей дохода в 42,5% в 2025 году, что обусловлено передовой инфраструктурой здравоохранения, высокой осведомленностью пациентов, сильной политикой возмещения расходов и значительными инвестициями ключевых фармацевтических компаний в исследования и разработки.
- Рынок, фармацевтические гиганты, такие как Pfizer, Roche и Novartis, расширили свои портфели лекарств от метастатического рака с помощью инновационных целевых методов лечения и иммунотерапии, улучшая результаты лечения пациентов и способствуя клиническому принятию.
- Высокое внедрение в регионе инновационных методов лечения, надежные онкологические исследования и хорошо зарекомендовавшие себя медицинские учреждения поддерживают широкий доступ к метастатическим методам лечения рака. Больницы, специализированные клиники и поставщики услуг по уходу на дому все чаще используют схемы пероральной, парентеральной и комбинированной терапии, что позволяет более персонализировать уход.
Метастатический рынок лекарств от рака в США
Американский рынок метастатических лекарств от рака составил самую большую долю в Северной Америке в 2025 году, что обусловлено высокой распространенностью метастатических видов рака, доступом пациентов к передовой онкологической помощи и ранним внедрением новых методов лечения. Например, в 2025 году FDA одобрило несколько целевых методов лечения метастатического рака молочной железы и колоректального рака, ускоряя их интеграцию в протоколы больниц и специализированных клиник. Высокая активность в области НИОКР и инвестиции ключевых фармацевтических компаний приводят к более быстрым запускам лекарств, клиническим испытаниям и расширенным показаниям к метастатическому раку, стимулируя рост как брендовых, так и генерических сегментов лекарств. Кроме того, рынок США выигрывает от сильных рамок возмещения расходов на здравоохранение, программ помощи пациентам и растущего внимания к точной медицине, что позволяет пациентам получать доступ к биомаркерной терапии для улучшения результатов лечения.
Метастатический рынок лекарств от рака в Европе
Прогнозируется, что европейский рынок метастатических лекарств от рака будет расширяться при существенном CAGR в течение прогнозируемого периода, в первую очередь за счет увеличения распространенности рака, строгих руководящих принципов лечения и правительственных инициатив в области здравоохранения. Например, Германия и Франция внедрили общенациональные программы скрининга рака и схемы финансирования онкологии, которые улучшают раннее выявление и обеспечивают своевременный доступ к метастатической терапии рака. Растущая урбанизация, растущий спрос на специализированную онкологическую помощь и интеграция передовых протоколов лечения в больницах и специализированных клиниках также способствуют принятию метастатических лекарств от рака. В регионе также наблюдается рост мультимодальных стратегий лечения, сочетающих химиотерапию, иммунотерапию и целевую терапию для оптимизации результатов лечения пациентов как в жилых, так и в больничных условиях.
Метастатический рынок лекарств от рака в Великобритании
Ожидается, что рынок метастатических лекарств от рака в Великобритании будет неуклонно расти, чему будет способствовать государственная поддержка онкологической помощи, повышение осведомленности среди пациентов и активное внедрение целевых методов лечения. Например, финансируемые NHS программы все чаще охватывают передовые методы лечения метастатического рака, такие как ингибиторы PARP для яичников и рака молочной железы, повышая доступность для пациентов. Хорошо налаженная инфраструктура здравоохранения страны и надежная клиническая исследовательская среда способствуют более быстрому внедрению инновационных методов лечения в больницах и специализированных клиниках. Кампании по информированию пациентов и улучшению страхового покрытия способствуют дальнейшему использованию метастатических лекарств от рака как для недавно диагностированных, так и для рецидивирующих пациентов.
Германия Metastatic Cancer Drug Market Insight
Ожидается, что рынок метастатических лекарств от рака в Германии будет расширяться при значительном CAGR, что обусловлено высокими расходами на здравоохранение, передовой онкологической инфраструктурой и акцентом на точную медицину. Например, немецкие больницы и специализированные клиники активно внедряют целевые методы лечения метастатического рака легких и колоректального рака следующего поколения, поддерживаемые схемами возмещения и национальными рекомендациями по лечению. Акцент страны на исследованиях, инновациях и устойчивых решениях в области здравоохранения способствует интеграции новых методов лечения в стандартные пути ухода, особенно в городских и технологически развитых регионах.
Азиатско-Тихоокеанский метастатический рынок лекарств от рака
Ожидается, что Азиатско-Тихоокеанский рынок метастатических лекарств от рака станет самым быстрорастущим регионом на рынке метастатических лекарств от рака в течение прогнозируемого периода из-за увеличения распространенности рака, расширения доступа к здравоохранению, роста располагаемых доходов и правительственных инициатив, поддерживающих онкологическую помощь. Например, Китай, Япония и Индия являются свидетелями поддерживаемых правительством программ по улучшению диагностики и доступности лечения рака, а также инвестиций в онкологические больницы и специализированные клиники. Растущая гериатрическая популяция и повышение осведомленности о раннем выявлении и персонализированной терапии стимулируют спрос на передовые метастатические лекарства от рака, включая пероральные, инъекционные и комбинированные схемы. Кроме того, рост отечественного фармацевтического производства в APAC улучшает доступность и доступность, расширяя доступ пациентов как к фирменным, так и к генерическим метастатическим лекарствам от рака.
Японский рынок метастатических лекарств от рака
Японский рынок метастатических лекарств от рака набирает обороты из-за старения населения страны, высокой осведомленности пациентов и сильного внимания к инновационной онкологической помощи. Например, в Японии наблюдается более широкое внедрение ингибиторов иммунных контрольных точек и таргетной терапии в больницах и специализированных клиниках, особенно для рака легких, желудка и колоректального рака. Интеграция передовых протоколов лечения, инициатив по ранней диагностике и государственной поддержки исследований и разработок способствует росту как взрослой, так и гериатрической популяции пациентов.
Китайский метастатический рынок лекарств от рака
Китайский рынок метастатических лекарств от рака составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовала быстрая урбанизация, растущий доступ среднего класса к здравоохранению и высокая распространенность случаев рака. Например, национальные инициативы, такие как план «Здоровый Китай 2030», улучшают онкологическую инфраструктуру, позволяя шире внедрять инновационные методы лечения метастатического рака в больницах, специализированных клиниках и учреждениях по уходу на дому. Наличие сильных отечественных производителей, доступных дженериков и повышение осведомленности пациентов о вариантах раннего выявления и лечения способствуют дальнейшему росту рынка.
Доля рынка метастатических лекарств от рака
Индустрия метастатических лекарств от рака в основном возглавляется хорошо известными компаниями, в том числе:
• Рош (Швейцария)
•Novartis (Швейцария)
Pfizer (США)
Merck & Co. (США)
•Bristol-Myers Squibb (США)
Johnson & Johnson (США)
• AstraZeneca (Великобритания)
• Amgen (США)
• AbbVie (США)
•Takeda Pharmaceutical (Япония)
• Bayer (Германия)
Eli Lilly and Company (США)
• Санофи (Франция)
• GlaxoSmithKline (Великобритания)
• BeiGene (Китай)
•Regeneron Pharmaceuticals (США)
Daiichi Sankyo (Япония)
Seattle Genetics (США)
Incyte Corporation (США)
Zai Lab (Китай)
Последние события на мировом рынке метастатических лекарств от рака
- В декабре 2024 года Управление по контролю за продуктами и лекарствами США (FDA) одобрило zenocutuzumab (Bizengri) — первую системную терапию для взрослых с прогрессирующим неоперабельным или метастатическим немелкоклеточным раком легкого (NSCLC) или метастатической аденокарциномой поджелудочной железы, содержащую слияние генов нейрегулина 1 (NRG1), представляющее собой первое в своем классе целевое метастатическое лечение.
- В марте 2025 года FDA одобрило пембролизумаб (Keytruda) с трастузумабом и химиотерапией для лечения первой линии взрослых с местно-распространенным неоперабельным или метастатическим HER2-положительным желудочным или гастроэзофагеальным соединением аденокарциномы, экспрессирующим PD-L1 (CPS ≥1), расширяя варианты лечения метастатического рака.
- В апреле 2025 года FDA одобрило ниволумаб (Opdivo) с ипилимумабом (Yervoy) для лечения первой линии взрослых с неоперабельной или метастатической гепатоцеллюлярной карциномой (HCC), что ознаменовало важный прогресс в комбинированной иммунотерапии метастатического рака печени.
- В мае 2025 года FDA одобрило Retifanlimab-dlwr (Zynyz) - как комбинацию первой линии с карбоплатином и паклитакселом, так и в качестве одного агента - для взрослых с локально рецидивирующей или метастатической плоскоклеточной карциномой анального канала (SCAC), обеспечивая новый путь метастатического лечения.
- В июне 2025 года FDA одобрило талетректиниб (Ibtrozi) для взрослых с локально прогрессирующим или метастатическим ROS1-положительным немелкоклеточным раком легких (NSCLC), расширив целевую метастатическую терапию для конкретных генетических подтипов рака легких.
- В октябре 2025 года FDA расширило индикацию для люрбинектина, утвердив его использование с атезолизумабом или атезолизумабом с гиалуронидазой для поддерживающей терапии у взрослых с обширной стадией мелкоклеточного рака легких (ES-SCLC), болезнь которых не прогрессировала после лечения первой линии, расширяя варианты лечения метастатического рака.
- В октябре 2025 года FDA США одобрило иллюнестрант (Inluriyo) для взрослых с ER-положительным, HER2-отрицательным, ESR1-мутированным прогрессирующим или метастатическим раком молочной железы после по крайней мере одной предшествующей эндокринной терапии, введя новую целевую пероральную терапию для метастатического рака молочной железы.
- В октябре 2025 года AstraZeneca Pharma India получила одобрение регулирующих органов от CDSCO Индии на продажу трастузумаба дерукстекана для неоперабельных или метастатических HER2-положительных твердых опухолей, что ознаменовало первый конъюгат антитела-лекарства в Индии с опухолево-агностическим показанием.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











