



Сегментация мирового рынка имплантатов среднего уха по типу преобразования (пьезоэлектрический, электромагнитный и электромеханический), типу продукции (кохлеарные имплантаты, костно-имплантируемые слуховые системы (КАС) и слуховые имплантаты ствола головного мозга), применению (сенсоневральная потеря слуха, кондуктивная потеря слуха и смешанная потеря слуха), конечному использованию (больницы и клиники, амбулаторные хирургические центры (АСЦ) и другие) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка имплантатов среднего уха и темпы роста
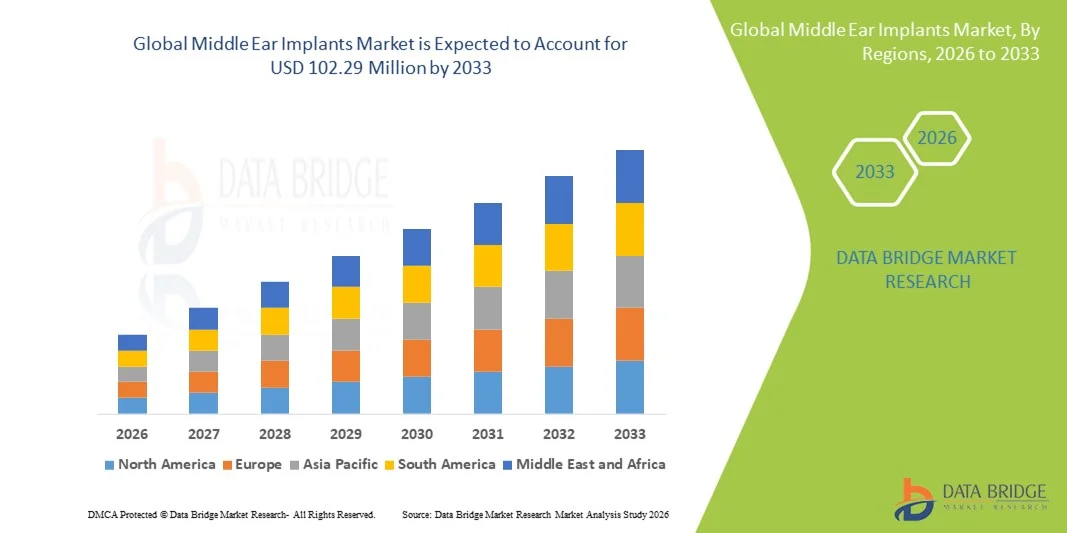
- Согласно анализу рынка Data Bridge Market Research, размер мирового рынка имплантатов среднего уха был оценен как55,35 млн долларов США в 2025 годуОжидается, что он достигнет102,29 млн долларов США к 2033 году, вCAGR 7,98%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущей распространенностью нарушений слуха и потери слуха во всем мире, особенно среди стареющего населения, наряду с непрерывными технологическими достижениями в имплантируемых слуховых устройствах, которые улучшают качество звука, комфорт и результаты лечения пациентов.
- Кроме того, растущая осведомленность о передовых решениях для слуха по сравнению с традиционными вспомогательными средствами, благоприятная политика возмещения расходов, расширение инфраструктуры здравоохранения в странах с развивающейся экономикой и растущий спрос на минимально инвазивные и цифровые имплантаты стимулируют внедрение как в развитых, так и в развивающихся регионах. Эти факторы ускоряют внедрение решений для имплантации среднего уха, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 55,35 млн. долларов США
- Ожидаемая рыночная стоимость (2033): 102,29 млн. долл.
- Прогноз CAGR (2026–2033): 7,98%
Каковы основные выводы рынка имплантатов среднего уха
- Имплантаты среднего уха, обеспечивающие хирургические решения для восстановления слуха путем непосредственного стимулирования оссикул или улитки, становятся все более жизненно важными для пациентов с умеренной или тяжелой потерей слуха из-за их улучшенного качества звука, минимально инвазивных процедур и совместимости с передовыми цифровыми слуховыми технологиями.
- Растущий спрос на имплантаты среднего уха в первую очередь подпитывается растущей распространенностью потери слуха во всем мире, повышением осведомленности о передовых слуховых решениях по сравнению с обычными слуховыми аппаратами и постоянными технологическими достижениями, которые повышают комфорт пациентов и слуховые результаты.
- Северная Америка доминировала на рынке имплантатов среднего уха с самой большой долей дохода в 38,9% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высокими расходами на здравоохранение на душу населения и сильным присутствием ключевых производителей имплантатов, причем в США наблюдается значительный рост процедур имплантации, особенно для кохлеарных и пьезоэлектрических имплантатов, обусловленных инновациями в полностью имплантируемых системах и минимально инвазивных операциях.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке имплантатов среднего уха в течение прогнозируемого периода из-за растущей распространенности нарушений слуха, расширения доступа к здравоохранению, урбанизации и роста располагаемых доходов в развивающихся странах, таких как Китай и Индия.
- Кохлеарные имплантаты доминировали на рынке имплантатов среднего уха с долей рынка 45,2% в 2025 году, что обусловлено их широкой клинической применимостью для сенсорной потери слуха, широким внедрением пациентов и непрерывными технологическими улучшениями, которые улучшают слуховые результаты.
Область охвата и сегментация рынка имплантатов среднего уха
|
Атрибуты |
Среднее ухо имплантирует ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке имплантатов среднего уха
Достижения в полностью имплантируемых и цифровых слуховых системах
- Значительной и ускоряющейся тенденцией на мировом рынке имплантатов для среднего уха является разработка полностью имплантируемых устройств и цифровых слуховых решений, которые повышают качество звука, снижают техническое обслуживание и улучшают комфорт пациентов.
- Например, полностью имплантируемая система Cochlear позволяет пациентам слышать без внешних компонентов, обеспечивая незаметное и удобное восстановление слуха. Аналогичным образом, Vibrant Soundbridge от Med-El обеспечивает бесшовную интеграцию с внешними аудиопроцессорами для повышения производительности слуха.
- Цифровая обработка сигналов в имплантатах среднего уха обеспечивает такие функции, как адаптивный частотный отклик, снижение шума и персонализированные профили слуха, улучшая удовлетворенность пациентов. Например, устройства Oticon Medical могут автоматически регулировать усиление звука на основе окружающей среды для оптимального слухового восприятия.
- Интеграция имплантатов среднего уха с приложениями для смартфонов и платформами удаленного программирования позволяет аудиологам контролировать производительность пациентов и вносить корректировки в режиме реального времени, улучшая удобство использования и послеоперационный уход.
- Новые алгоритмы на основе ИИ в процессорах имплантатов позволяют в режиме реального времени адаптировать окружающую среду и прогнозировать слуховые улучшения, предоставляя пациентам более естественный слуховой опыт. Например, некоторые модели Cochlear могут обнаруживать речь в шумных средах и автоматически оптимизировать усиление.
- Эта тенденция к интеллектуальным, настраиваемым и полностью имплантируемым слуховым решениям меняет ожидания пациентов в отношении восстановления слуха. Следовательно, такие компании, как MED-EL и Cochlear, продвигают системы имплантатов с улучшенной связью и цифровой программируемостью.
- Спрос на имплантаты среднего уха, предлагающие полностью имплантируемые и цифровые решения, быстро растет как среди взрослых, так и среди детей, поскольку пациенты все чаще отдают приоритет удобству, эстетической привлекательности и улучшенным результатам слуха.
Динамика рынка имплантатов среднего уха
водитель
Рост распространенности потери слуха и технологических достижений
- Растущая заболеваемость сенсорной и проводящей потерей слуха во всем мире в сочетании с продолжающимися инновациями в имплантируемых слуховых устройствах является важным фактором для растущего внедрения имплантатов среднего уха.
- Например, в марте 2025 года Cochlear представила обновленную систему кохлеарных имплантатов с улучшенной обработкой звука и беспроводной связью, целью которой является улучшение результатов лечения пациентов и удобства использования.
- По мере того, как пациенты и медицинские работники становятся более осведомленными об ограничениях обычных слуховых аппаратов, имплантаты среднего уха предлагают превосходное восстановление слуха, улучшение восприятия речи и долгосрочные преимущества, стимулируя рост рынка.
- Кроме того, растущий доступ к передовым медицинским учреждениям и специализированным аудиологическим услугам делает имплантаты среднего уха более доступными, способствуя внедрению как на развитых, так и на развивающихся рынках.
- Растущие правительственные инициативы и политика возмещения, поддерживающие передовые решения для слуха, поощряют больницы и клиники внедрять имплантаты среднего уха. Например, некоторые европейские программы здравоохранения теперь охватывают операции по имплантации для подходящих пациентов.
- Непрерывные исследования и разработки ведущих производителей для повышения надежности устройств, долговечности и комфорта пациентов расширяют рынок имплантируемых слуховых решений. Например, новый процессор Med-El снижает частоту замены устройства, привлекая больше пользователей.
- Сочетание технологических улучшений, расширения осведомленности пациентов и повышения доступности способствует внедрению имплантатов среднего уха в больницах, клиниках и хирургических центрах.
Сдержанность/вызов
Хирургические риски и высокая стоимость современных устройств
- Опасения по поводу хирургической сложности, потенциальных осложнений и инвазивного характера процедур имплантации среднего уха представляют собой серьезную проблему для более широкого внедрения на рынке.
- Например, сообщения о послеоперационной инфекции или отказе устройства заставили некоторых пациентов колебаться в выборе операции по имплантации вместо обычных слуховых аппаратов.
- Решение этих проблем с помощью минимально инвазивных хирургических методов, повышения надежности устройства и обучения пациентов имеет решающее значение для укрепления доверия и поощрения принятия.
- Кроме того, высокая стоимость современных имплантатов среднего уха, включая полностью имплантируемые кохлеарные и костные слуховые системы, может стать барьером для пациентов в чувствительных к цене или развивающихся регионах, ограничивая проникновение на рынок.
- Отсутствие квалифицированных аудиологов и специализированных хирургов на развивающихся рынках еще больше ограничивает внедрение имплантатов среднего уха, поскольку надлежащая имплантация и послеоперационный уход имеют решающее значение для успеха.
- Изменения в процессах одобрения регулирующих органов в разных странах могут задержать запуск продукта и выход на рынок, что влияет на глобальные стратегии расширения для производителей.
- Преодоление этих проблем с помощью хирургических инноваций, расширенного консультирования пациентов и разработки более экономически эффективных решений для имплантатов будет иметь жизненно важное значение для устойчивого роста рынка имплантатов среднего уха.
Как сегментируется рынок имплантатов среднего уха
Рынок сегментируется на основе режима трансдукции, продукта, применения и конечного использования.
- Режим трансдукции
На основе режима трансдукции рынок имплантатов среднего уха сегментирован на пьезоэлектрический, электромагнитный и электромеханический. Сегмент Пьезоэлектрика доминировал на рынке с самой большой долей выручки в 2025 году, что обусловлено его высокой эффективностью в звуковой трансдукции, надежностью и точным контролем вибрации. Пьезоэлектрические имплантаты широко предпочтительны в клинических условиях для их долгосрочной стабильности и совместимости как с кохлеарными, так и с имплантатами среднего уха. Хирурги предпочитают пьезоэлектрические устройства для их минимального искажения и улучшения восприятия речи у пациентов с сенсорной потерей слуха. Установленный послужной список пьезоэлектрических технологий в имплантируемых устройствах также делает его предпочтительным выбором для больниц и специализированных клиник. Кроме того, непрерывные исследования и разработки повысили долговечность и производительность пьезоэлектрических преобразователей, поддерживая более широкое внедрение.
Ожидается, что электромагнитный сегмент продемонстрирует самый быстрый рост с 2026 по 2033 год благодаря инновациям в полностью имплантируемых системах и беспроводной связи. Электромагнитные преобразователи обеспечивают лучшую интеграцию с цифровыми процессорами и внешними аудиоустройствами, обеспечивая адаптивное усиление звука. Их растущее использование в костных и полуимплантируемых устройствах для различных групп пациентов, включая педиатрических и пожилых пациентов, поддерживает быстрое поглощение. Электромагнитные имплантаты также набирают силу благодаря повышению энергоэффективности, уменьшению размера устройства и повышению комфорта пациента, что делает их очень подходящими для решений среднего уха следующего поколения.
- По продукту
На основе продукта рынок сегментирован на кохлеарные имплантаты, системы слуха с костями (BAHS) и слуховые имплантаты ствола мозга. Сегмент кохлеарных имплантатов доминировал на рынке с самой большой долей рынка в 45,2% в 2025 году, поскольку эти устройства широко используются для лечения тяжелой и глубокой сенсорной потери слуха. Кохлеарные имплантаты обеспечивают превосходное восприятие речи, улучшенные слуховые результаты и совместимость с передовыми технологиями обработки сигналов. Их широкое клиническое признание, обширные программы послеоперационной поддержки и постоянные инновации таких компаний, как Cochlear и MED-EL, способствуют их принятию. Устройства также являются предпочтительными как для взрослых, так и для детей, что повышает их доминирование на рынке. Возможность интеграции с приложениями для смартфонов и платформами удаленного программирования обеспечивает удобство как для пациентов, так и для аудиологов.
Ожидается, что сегмент Bone-Anchored Hearing Systems (BAHS) будет наблюдать самый быстрый рост с 2026 по 2033 год, чему способствует повышение осведомленности о проводящих и смешанных методах лечения потери слуха. Устройства BAHS обеспечивают прямую стимуляцию костной проводимости, минуя среднее ухо, что выгодно для пациентов с хроническим отитом или врожденными пороками развития уха. Технологические достижения в дизайне имплантатов, минимально инвазивные хирургические процедуры и улучшенная косметическая привлекательность способствуют быстрому принятию. Кроме того, увеличение охвата возмещением и расширение на развивающиеся рынки поддерживают траекторию роста сегмента.
- С помощью приложения
На основе применения рынок сегментирован на сенсорную потерю слуха, проводящую потерю слуха и смешанную потерю слуха. Сегмент Sensorineural Hearing Loss доминировал на рынке с самой большой долей в 2025 году, что обусловлено высокой глобальной распространенностью сенсорно-нейронных состояний, особенно среди стареющего населения. Имплантаты среднего уха обеспечивают эффективное восстановление слуха у пациентов с поврежденными волосковыми клетками или слуховыми нервами, улучшая распознавание речи и качество жизни. Передовые имплантируемые технологии позволяют персонализировать отображение звука, снижение шума и лучшее восприятие речи даже в шумной среде, повышая удовлетворенность пациентов. Непрерывные информационно-просветительские кампании и правительственные инициативы по поддержке реабилитации слуха еще больше усиливают внедрение имплантатов в эту группу пациентов.
Ожидается, что сегмент смешанной потери слуха будет наблюдать самый быстрый рост с 2026 по 2033 год из-за растущей доступности гибридных имплантатов, которые могут устранить как проводящий, так и сенсорно-нейронный дефицит. Технологические инновации позволяют одновременно управлять сложными нарушениями слуха, которые ранее были сложными для обычных устройств. Пациенты все чаще предпочитают эти решения из-за их двойной функциональности, неинвазивности и превосходных слуховых результатов. Растущее принятие в педиатрических популяциях с врожденными пороками развития и расширение осведомленности среди аудиологов способствуют быстрому росту этого сегмента.
- Конечным использованием
На основе конечного использования рынок сегментирован на больницы и клиники, амбулаторные хирургические центры (АСЦ) и другие. Сегмент больниц и клиник доминировал на рынке с наибольшей долей в 2025 году, поскольку эти учреждения предоставляют комплексную хирургическую помощь, послеоперационную реабилитацию и специализированные аудиологические услуги, необходимые для процедур имплантации среднего уха. Больницы часто служат реферальными центрами для сложных случаев, включая кохлеарные и слуховые имплантаты ствола головного мозга, и обладают опытом и оборудованием для передовых операций по имплантации. Наличие квалифицированных хирургов, реабилитационная поддержка и последующий уход делают больницы предпочтительным выбором как для взрослых, так и для педиатрических пациентов.
Ожидается, что сегмент амбулаторных хирургических центров (ASC) будет наблюдать самый быстрый рост с 2026 по 2033 год, что обусловлено растущей тенденцией амбулаторных операций и минимально инвазивных процедур имплантации. ASC предлагают экономически эффективные решения, более короткие сроки восстановления и удобство для пациентов, особенно в регионах с высоким притоком пациентов. Технологические усовершенствования в имплантационных системах и растущее страхование амбулаторных процедур также способствуют быстрому внедрению этого сегмента. Расширение АСК на развивающихся рынках также способствует росту предпочтения этих учреждений перед традиционными больницами для процедур имплантации.
Региональный анализ рынка имплантатов среднего уха
- Северная Америка доминировала на рынке имплантатов среднего уха с самой большой долей дохода в 38,9% в 2025 году, характеризующейся развитой инфраструктурой здравоохранения, высокими расходами на здравоохранение на душу населения и сильным присутствием ключевых производителей имплантатов.
- Пациенты и медицинские работники в регионе высоко ценят превосходные слуховые результаты, минимально инвазивные процедуры и послеоперационную реабилитационную поддержку, предлагаемую имплантатами среднего уха, что делает их предпочтительным выбором по сравнению с обычными слуховыми аппаратами.
- Это широкое внедрение также поддерживается устоявшейся политикой возмещения, технологически развитой медицинской экосистемой и присутствием ведущих производителей имплантатов, устанавливающих имплантаты среднего уха в качестве стандартного решения как для взрослых, так и для педиатрических пациентов в больницах и специализированных клиниках.
Американский рынок имплантатов среднего уха
Американский рынок имплантатов среднего уха занял самую большую долю дохода в 82% в 2025 году в Северной Америке, чему способствовала развитая инфраструктура здравоохранения, высокая осведомленность о методах лечения потери слуха и раннее внедрение инновационных имплантируемых слуховых устройств. Пациенты все чаще предпочитают кохлеарные и пьезоэлектрические имплантаты из-за их превосходных слуховых результатов, минимально инвазивных процедур и совместимости с цифровыми аудиологическими платформами. Растущая тенденция амбулаторных и амбулаторных операций в сочетании с интеграцией полностью имплантируемых устройств и приложений удаленного программирования еще больше подпитывает рост рынка. Кроме того, государственные программы возмещения расходов и страховое покрытие процедур имплантации поддерживают более широкое внедрение. США продолжают извлекать выгоду из присутствия ведущих производителей, таких как Cochlear, MED-EL и Oticon Medical, которые активно внедряют технологические инновации для повышения производительности и комфорта пациентов.
Европейский рынок имплантатов среднего уха
Европейский рынок имплантатов среднего уха, по прогнозам, будет расширяться с существенным CAGR в течение прогнозируемого периода, в первую очередь за счет повышения осведомленности о решениях для потери слуха, благоприятной политики возмещения и строгих стандартов качества здравоохранения. Растущая распространенность сенсорных и проводящих нарушений слуха в сочетании с технологическими достижениями в имплантационных системах способствует внедрению в больницах и специализированных клиниках. Европейские пациенты также обращают внимание на эстетические и функциональные преимущества полностью имплантируемых и подключенных к цифровым технологиям слуховых аппаратов. В регионе наблюдается значительный рост в жилых, педиатрических и гериатрических приложениях, причем имплантаты включаются как в новые протоколы лечения, так и в обновления для существующих пользователей слуховых аппаратов.
Великобритания Middle Ear Implants Market Insight
Ожидается, что рынок имплантатов среднего уха в Великобритании в течение прогнозируемого периода будет расти с заметным CAGR, что обусловлено повышением осведомленности о расширенной реабилитации слуха, увеличением распространенности потери слуха и спросом на высококачественные аудиологические услуги. Обеспокоенность по поводу длительного ухудшения слуха побуждает как взрослых, так и педиатрических пациентов выбирать имплантируемые решения. Ожидается, что система здравоохранения Великобритании, сильное страховое покрытие и акцент на обучение пациентов в отношении вариантов имплантатов будут продолжать стимулировать рост рынка. Кроме того, продолжающиеся клинические испытания и сотрудничество между производителями имплантатов и больницами NHS поддерживают внедрение передовых устройств.
Немецкий рынок имплантатов среднего уха
Ожидается, что в течение прогнозируемого периода рынок имплантатов среднего уха в Германии будет расширяться на значительном CAGR, чему способствуют технологические инновации, повышение осведомленности о цифровых слуховых решениях и рост гериатрического населения. Хорошо развитая инфраструктура здравоохранения Германии, в сочетании с ее акцентом на точную медицину и реабилитацию, способствует внедрению кохлеарных и костных слуховых систем. Интеграция с телеаудиологическими платформами и системами цифрового программирования становится все более распространенной, при этом предпочтение отдается надежным, минимально инвазивным и ориентированным на пациента решениям. Правительственные инициативы, поддерживающие раннее вмешательство для потери слуха, способствуют дальнейшему росту рынка.
Азиатско-Тихоокеанский рынок имплантатов среднего уха
Азиатско-тихоокеанский рынок имплантатов среднего уха будет расти на 25% с 2026 по 2033 год, что обусловлено ростом распространенности нарушений слуха, урбанизацией, увеличением располагаемых доходов и расширением доступа к передовым медицинским учреждениям в таких странах, как Китай, Япония и Индия. Растущая осведомленность региона о реабилитации слуха в сочетании с правительственными инициативами, способствующими внедрению технологий здравоохранения, ускоряет внедрение имплантатов среднего уха. Кроме того, по мере того, как APAC становится как потребительским, так и производственным центром для имплантируемых устройств, доступность и доступность улучшаются, расширяя базу пациентов.
Японский рынок имплантатов среднего уха
Японский рынок имплантатов для среднего уха набирает обороты благодаря развитой экосистеме здравоохранения страны, старению населения и спросу на технологически сложные решения для слуха. Пациенты все чаще предпочитают полностью имплантируемые кохлеарные и пьезоэлектрические системы для улучшения удобства, эстетики и слуховых характеристик. Интеграция с дистанционным программированием и инструментами цифровой аудиологии способствует внедрению как в жилых, так и в клинических условиях. Кроме того, государственные программы поддержки слухового аппарата для пожилых пациентов и продолжающееся сотрудничество между производителями имплантатов и больницами еще больше стимулируют рост.
Индийский рынок имплантатов среднего уха
На индийский рынок имплантатов среднего уха приходится наибольшая доля доходов в Азиатско-Тихоокеанском регионе в 2025 году, что связано с растущей осведомленностью страны о решениях для потери слуха, быстрой урбанизацией и расширением инфраструктуры здравоохранения. Индия становится важным рынком для кохлеарных и костных слуховых систем как у взрослых, так и у детей. Стремление к умному здравоохранению, растущая доступность имплантируемых устройств и активное присутствие отечественных и международных производителей являются ключевыми факторами, способствующими внедрению. Расширение правительственных и частных инициатив по улучшению аудиологических услуг в городских и полугородских районах способствует дальнейшему росту рынка.
Какие компании находятся на рынке имплантатов среднего уха
Индустрия имплантатов среднего уха в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Компания Cochlear Limited(Австралия)
- Медицинская электроника MED-EL(Австрия)
- Sonova Holding AG(Швейцария)
- Компания Advanced Bionics AG(Швейцария)
- Нуротронная биотехнология(Китай)
- Oticon Medical (Дания)
- Медицинская корпорация Envoy (США)
- SeboTek Hearing Systems, LLC (США)
- Audina Hearing Instruments, Inc. (США)
- Ototronix (США)
- GN Store Nord (Дания)
- Widex A/S (Дания)
- Listent Medical Co., Ltd. (Китай)
- Rion Co., Ltd. (Япония)
- HearForm, Inc. (США)
- InnerScope Hearing Technologies (США)
- Advanced Sound Technologies (ASTi)
- Neurelec (Франция)
- HHTM (США)
- Hearindaidssolution (США)
Каковы последние события на мировом рынке имплантатов среднего уха
- В декабре 2025 года кохлеарный имплантат MED-EL стал единственным одобренным FDA вариантом для детей в возрасте семи месяцев и старше с двусторонней сенсорной потерей слуха (SNHL), что позволило ранее получить доступ к звуковым и критическим периодам развития речи. Это расширенное педиатрическое показание значительно расширяет доступ для младенцев, ранее не имеющих права на лечение имплантатами.
- В июле 2025 года Cochlear Limited объявила о запуске и одобрении FDA своей системы Nucleus® NexaTM System, первого кохлеарного имплантата с модернизируемым прошивкой, что позволяет получателям получать доступ к будущим технологическим улучшениям через обновления имплантатов, а не только через внешние процессоры. Система также имеет меньший, более легкий звуковой процессор с временем автономной работы и внутренней памятью для хранения настроек слуха пациента, что знаменует собой значительное новшество в технологии имплантации.
- В апреле 2025 года MED-EL USA представила свой аудиопроцессор SONNET 3 на собрании Американской ассоциации кохлеарных имплантатов, представив интегрированную беспроводную связь, передовую обработку звука и водонепроницаемый дизайн IP68. Этот запуск поддерживает индивидуальные решения для таких состояний, как односторонняя глухота, и укрепляет клиническое предложение компании.
- В ноябре 2024 года корпорация MED-EL объявила, что FDA одобрило расширенные показания к кандидатуре для своей системы кохлеарных имплантатов, что позволяет взрослым с более широким дефицитом распознавания речи претендовать на имплантацию и предоставляет компании первое одобрение FDA, связанное с результатами сохранения слуха, что является важным преимуществом для пациентов, указывающим на меньшее количество остаточной потери слуха после имплантации.
- В июле 2024 года Oticon Medical объявила, что ее SentioTM System, активный транскутанный костный проводящий слуховой имплантат, получил одобрение FDA США и знак CE, предлагая самую маленькую доступную систему транскутанной костной проводимости. Система улучшает возможности слуха для людей с проводящей или смешанной потерей слуха без выступающих абутов, улучшая комфорт и косметическую привлекательность.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











