


Сегментация мирового рынка военных дронов по платформам (стратегические, тактические и малые), скорости (дозвуковые и сверхзвуковые), типу обслуживания (с неподвижным крылом, винтокрылые и гибридные/переходные), типу силовой установки (гибридные топливные элементы, с питанием от батареи и другие), режиму запуска (катапультная установка, автоматический взлет и посадка, ручной запуск и вертикальный взлет), дальности (вне прямой видимости (BLOS), расширенной визуальной линии видимости (EVLOS) и визуальной линии видимости (VLOS)), применению (разведка, наблюдение и обнаружение целей (ISRT), разведка, боевые операции, доставка и транспортировка, а также беспилотные боевые летательные аппараты (UCAV) и управление боевыми повреждениями), режиму работы (дистанционно пилотируемый, опционально пилотируемый и полностью автономный), продолжительности полета (6 часов, 2–6 часов и 150 кг, 25–150 кг и
Каков размер и темпы роста рынка военных дронов
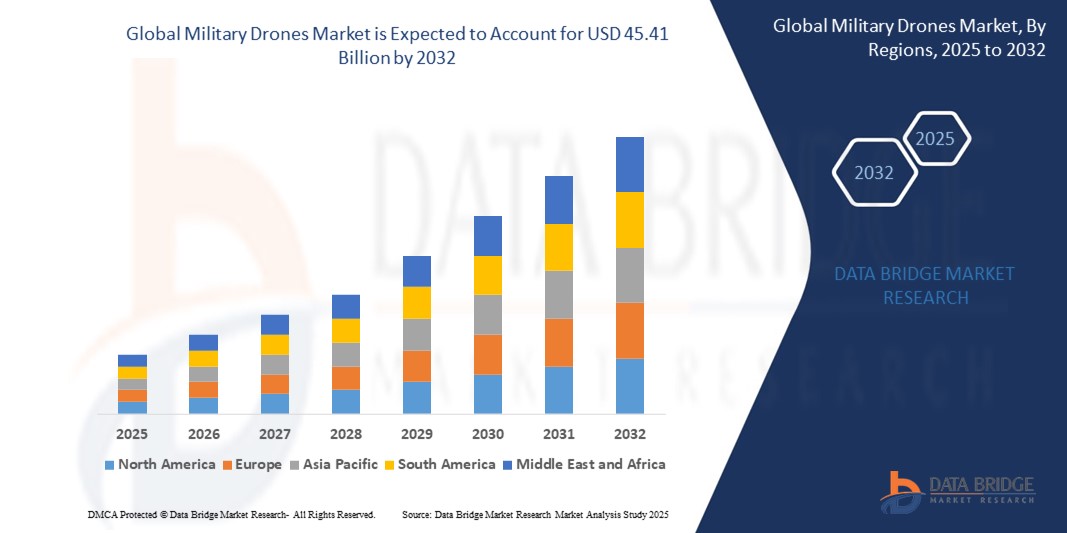
- Мировой рынок военных дронов оценили в15,59 млрд долларов в 2024 годуОжидается, что он достигнет45,41 млрд долларов к 2032 году, вCAGR 14,3%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен увеличением расходов на оборону и быстрыми достижениями в технологии беспилотных летательных аппаратов, включая искусственный интеллект, автономную навигацию и системы передачи данных. Эти инновации позволяют военным беспилотникам выполнять более широкий спектр стратегических, тактических и разведывательных задач с большей эффективностью и точностью в различных боевых сценариях.
- Кроме того, растущая геополитическая напряженность, трансграничные конфликты и растущий спрос на разведку, наблюдение и разведку в режиме реального времени ускоряют глобальное внедрение БПЛА силами обороны. Интеграция беспилотных летательных аппаратов в многодоменные операции значительно ускоряет разработку и развертывание беспилотных авиационных систем как в развитых, так и в развивающихся странах.
Размер рынка и прогноз:
- Глобальная рыночная стоимость (2024):$15,59 млрд.
- Ожидаемая рыночная стоимость (2032):45,41 млрд. долларов США
- Прогноз CAGR (2025-2032):14.3%
Каковы основные выводы рынка военных беспилотников
- Военные беспилотники - это беспилотные летательные аппараты (БПЛА), используемые вооруженными силами для таких миссий, как наблюдение, приобретение целей, сбор разведданных, боевые операции и материально-техническое обеспечение. Эти системы различаются по дальности, размеру, выносливости и возможностям и часто оснащены датчиками, камерами, боеприпасами и системами связи для автономных или дистанционно пилотируемых миссий.
- Растущий спрос на военные беспилотники обусловлен их эффективностью в снижении человеческого риска, повышении оперативной точности и поддержке принятия решений в режиме реального времени как в мирное время, так и в конфликтных сценариях. Растущие инвестиции в технологии роя дронов, беспилотные летательные аппараты и проверенные в бою платформы также способствуют расширению этого рынка.
- Северная Америка доминирует на рынке военных дронов с долей в40,5% в 2024 году благодаря надежным оборонным бюджетам, передовой технологической инфраструктуре и увеличению развертывания БПЛА для наблюдения, безопасности границ и боевых задач.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке военных беспилотников в течение прогнозируемого периода из-за роста расходов на оборону, эскалации территориальных споров и растущего внедрения беспилотных систем в таких странах, как Китай, Индия, Япония и Южная Корея.
- Доминировал на рынке дозвуковой сегмент с долей рынка 63,3% в 2024 году из-за их широкого использования в операциях разведки, наблюдения и разведки (ISR), где важна длительная выносливость полета, топливная эффективность и стабильная навигация. Эти беспилотные летательные аппараты хорошо подходят для постоянных мониторинговых миссий на обширных территориях и предпочитаются для их более спокойной работы, снижения затрат на разработку и совместимости с существующей оборонной инфраструктурой, что делает их предпочтительным выбором среди вооруженных сил во всем мире.
Сфера охвата и сегментация рынка военных дронов
|
Атрибуты |
Военные дроны - ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы тенденции рынка военных дронов
«Растущее внедрение передовых технологий авионики»
- Рынок военных дронов переживает серьезный технологический сдвиг, поскольку оборонные ведомства расширяют возможности беспилотных летательных аппаратов с помощью передовой авионики, управления полетом на основе ИИ, мультиспектральных датчиков и зашифрованной связи для удовлетворения потребностей современной войны.
- Например, RQ-4 Global Hawk от Northrop Grumman и MQ-9 Reaper от General Atomics оснащены самыми современными системами авионики, обеспечивающими наблюдение в режиме реального времени, автономную навигацию и интегрированный обмен данными с командными центрами во время операций с высоким риском.
- Силы обороны все чаще развертывают беспилотные летательные аппараты с автономными возможностями полета и сопротивлением радиоэлектронной борьбе, чтобы обеспечить успех миссии в условиях, отрицаемых GPS.
- Миниатюрные тактические БПЛА становятся все более заметными - с улучшенной стабилизацией, тепловизионным и распознаванием объектов на основе ИИ - позволяя подразделениям пехоты проводить локализованную разведку и обнаружение угроз.
- Такие компании, как Elbit Systems, Thales Group и Turkish Aerospace Industries, инвестируют значительные средства в модернизацию платформ БПЛА со следующим поколением систем наведения, отклонения радара и адаптивных систем полета, поддерживая растущий глобальный спрос на оборону.
- Принятие пилотируемых и беспилотных команд, интеграция электронных контрмер и автономия следующего поколения делают передовую авионику центральным элементом современных стратегий проектирования и развертывания БПЛА.
Динамика рынка военных дронов
водитель
Растущий спрос на разведку, наблюдение и разведку (ISR)
- Растущая геополитическая напряженность, асимметричная война и проблемы безопасности границ сделали ISR наиболее стратегическим применением в операциях беспилотников, побуждая вооруженные силы принимать платформы, способные отслеживать и вести разведку 24/7.
- Например, MQ-1 Predator и MQ-9 Reaper от General Atomics, а также Heron TP от Israel Aerospace Industries широко используются ВВС США, индийскими вооруженными силами и израильскими силами обороны (IDF) для высотных и длительных миссий ISR.
- Эти беспилотники обеспечивают постоянное воздушное наблюдение, съемку в режиме реального времени и точность наведения, позволяя силам обороны принимать более быстрые стратегические решения, уменьшая зависимость от пилотируемых разведывательных самолетов.
- Усовершенствованные ИИ системы ISR, доступные на таких платформах, как PHASA-35 от BAE Systems и Falco EVO от Leonardo, позволяют быстрее обрабатывать разведданные, классифицировать объекты и прогнозировать мониторинг угроз в динамических средах поля боя.
- Многие страны отдают приоритет беспилотным системам ISR в программах модернизации, включая индийский проект Cheetah и европейскую инициативу MALE RPAS (Eurodrone). Беспилотные летательные аппараты ISR теперь также переходят на роль морского наблюдения, а такие платформы, как Boeing MQ-25 Stingray, предназначены для поддержки военно-морских операций ВМС США.
Сдержанность/вызов
«Зависимость от спутниковой связи»
- Оперативная эффективность военных беспилотных летательных аппаратов, особенно для вневидовых целей (BVLOS), стратегической разведки и ударных миссий, сильно зависит от надежных систем спутниковой связи, которые представляют как операционные, так и уязвимости безопасности.
- Например, силы, использующие RQ-4 Global Hawk от Northrop Grumman и MQ-9 Reaper от General Atomics, сообщили о сбоях в миссии из-за временного сбоя или помех Satcom, особенно в зонах конфликтов, где противники развертывают сложные системы радиоэлектронной борьбы (РЭБ).
- Приложения с высокой пропускной способностью, такие как потоковое HD-видео в режиме реального времени, телеметрия и синтез датчиков ISR, требуют стабильной спутниковой связи, увеличивая сложность и стоимость развертывания, особенно в отдаленных или слаборазвитых регионах.
- Ведущие поставщики спутниковых услуг, такие как Viasat, Inmarsat и Iridium Communications, играют решающую роль в поддержании операций беспилотников, но зависимость от инфраструктуры третьих сторон делает эти системы более восприимчивыми к внешним угрозам или перебоям в обслуживании.
- Производители изучают гибридные системы связи, такие как спутниковые сети LEO (например, Starlink Military от SpaceX) и многодиапазонные отказы, чтобы уменьшить задержку и помехи боевого сигнала, но эти решения все еще проходят эксплуатационные испытания.
Рынок военных дронов
Рынок сегментирован на основе платформы, скорости, типа обслуживания, типа двигателя, режима запуска, диапазона, приложения, режима работы, выносливости и MTOW.
- Платформа
На базе платформы рынок военных беспилотников сегментирован на стратегический, тактический и малый. Стратегический сегмент занимал самую большую долю доходов в 2024 году, учитывая его жизненно важную роль в дальних миссиях и высотном наблюдении в геополитических горячих точках. Стратегические беспилотные летательные аппараты ценятся за их способность нести сложные полезные нагрузки, включая датчики, радары и коммуникационное оборудование, поддерживая длительные операции по сбору разведданных и мониторингу угроз. Правительства во всем мире отдают приоритет этим беспилотникам для пограничного наблюдения, систем раннего предупреждения и возможностей глубокого удара из-за их превосходной выносливости и высокого операционного потолка.
Ожидается, что сегмент малых беспилотных летательных аппаратов будет наблюдать самый быстрый рост с 2025 по 2032 год, чему способствует быстрое внедрение в городскую войну и локализованные разведывательные миссии на поле боя. Их мобильность, экономичность и простота развертывания делают их идеальными для тактических подразделений и спецназа. Растущая интеграция технологий обнаружения объектов на основе ИИ, координации роя и скрытности в небольших беспилотных летательных аппаратах повышает их пригодность для разведки в реальном времени и целенаправленных миссий в сложной местности.
- По скорости
Исходя из скорости, рынок сегментирован на дозвуковые и сверхзвуковые дроны. Дозвуковые дроны доминировали на рынке в 2024 году с существенной долей в 63,3%, что обусловлено их широким использованием в операциях разведки, наблюдения и разведки (ISR), где важна длительная выносливость полета, топливная эффективность и стабильная навигация. Эти беспилотные летательные аппараты хорошо подходят для постоянных мониторинговых миссий на обширных территориях и предпочитаются для их более спокойной работы, снижения затрат на разработку и совместимости с существующей оборонной инфраструктурой, что делает их предпочтительным выбором среди вооруженных сил во всем мире.
Ожидается, что сверхзвуковые беспилотники будут демонстрировать самые высокие темпы роста с 2025 по 2032 год благодаря увеличению инвестиций в высокоскоростные боевые беспилотники следующего поколения, способные проникать в передовые системы обороны противника. Их применение в скрытом развертывании, радиоэлектронной борьбе и быстром нанесении ударов расширяется с программами модернизации обороны, подчеркивающими возможности быстрого реагирования в динамичных зонах конфликтов.
- Тип обслуживания
По типу обслуживания рынок делится на стационарные, поворотные и гибридные/переходные дроны. Сегмент фиксированного крыла обеспечил самую высокую долю рынка в 2024 году, во многом благодаря своей аэродинамической эффективности и большей выносливости полета, что делает его предпочтительной конфигурацией для дальнего наблюдения и боевых действий. Эти платформы предпочитаются оборонными ведомствами для миссий, требующих высокого охвата и гибкости полезной нагрузки.
Ожидается, что гибридный/переходный сегмент будет расти самыми быстрыми темпами в период между 2025 и 2032 годами, что обусловлено растущим спросом на универсальные БПЛА, которые сочетают возможности вертикального взлета с расширенным диапазоном конструкций с фиксированным крылом. Эти беспилотники особенно ценны в регионах с ограниченной инфраструктурой взлетно-посадочной полосы или для миссий, требующих быстрого развертывания.
- По типу движения
На основе типа двигателя рынок военных беспилотников подразделяется на гибридные топливные элементы, аккумуляторные батареи и другие. Сегмент аккумуляторных батарей возглавил рынок в 2024 году благодаря достижениям в области литий-ионных и твердотельных аккумуляторных технологий, которые обеспечивают более длительное время полета и более легкие конструкции БПЛА. Аккумуляторные системы являются предпочтительными для тактических дронов из-за их более низкой акустической подписи и снижения выбросов тепла, поддерживая скрытые операции.
Ожидается, что сегмент гибридных топливных элементов продемонстрирует самые быстрые темпы роста до 2032 года, что обусловлено его способностью сочетать плотность энергии с более низким временем заправки, что делает его идеальным для миссий с высокой выносливостью. Сектор обороны все чаще отдает предпочтение гибридным беспилотникам на топливных элементах для расширения дальности полета при одновременном сокращении материально-технической поддержки и воздействия на окружающую среду.
- Путем запуска режима
На основе режима запуска рынок сегментирован на катапультную пусковую установку, автоматический взлет и посадку (ATOL), ручной запуск и вертикальный взлет. Сегмент автоматического взлета и посадки (ATOL) занял самую большую долю рынка в 2024 году из-за его эксплуатационной точности и снижения потребности в квалифицированном пилотном вводе, что повышает надежность развертывания в удаленных или враждебных средах. Эти системы широко используются в стратегических и неподвижных беспилотных летательных аппаратах, требующих постоянного автономного управления.
Вертикальный взлет, по прогнозам, будет расти самыми быстрыми темпами в течение 2025-2032 годов, чему будет способствовать растущее развертывание роторных и гибридных беспилотных летательных аппаратов в городском наблюдении, морских операциях и ограниченной местности. Их способность запускаться и восстанавливаться без традиционной инфраструктуры имеет решающее значение для современной военной логистики и миссий быстрого реагирования.
- По диапазону
Исходя из диапазона, рынок сегментирован на внешнюю линию зрения (BLOS), расширенную визуальную линию зрения (EVLOS) и визуальную линию зрения (VLOS). Сегмент BLOS занимал самую большую долю в 2024 году, чему способствовала его необходимость в стратегических операциях через границы и вглубь территории противника. Эти беспилотные летательные аппараты необходимы для постоянного сбора разведывательной информации и поддержки через системы спутниковой связи, что делает их центральными для глобальных военных операций.
Сегмент EVLOS, по прогнозам, будет расширяться на самом высоком уровне CAGR, чему будет способствовать растущая интеграция телеметрии в реальном времени, аналитики на основе ИИ и зашифрованной передачи данных в тактических и небольших беспилотных летательных аппаратах. Возможности EVLOS сокращают разрыв между операциями малой дальности и глубоким наблюдением, обеспечивая гибкость в разведке на поле боя.
- С помощью приложения
На основе применения рынок сегментирован на разведку, наблюдение и приобретение целей (ISRT), разведку, боевые операции, доставку и транспортировку, беспилотные боевые летательные аппараты (UCAV) и управление боевыми повреждениями. Сегмент ISRT доминировал на рынке в 2024 году из-за растущей зависимости военных от беспилотников для круглосуточного сбора разведданных и обнаружения угроз. Дроны являются важнейшим активом в мониторинге движения противника, предоставлении данных о нацеливании и оказании помощи в прецизионных ударах.
Сегмент UCAV, по прогнозам, будет испытывать самый быстрый рост в течение прогнозируемого периода, чему способствует растущий спрос на беспилотные наступательные возможности, которые снижают риск пилотов. Достижения в автономных системах вооружений, технологиях скрытности и многоцелевых полезных нагрузках делают UCAV центральными для современных доктрин воздушной войны.
- Режим работы
На основе режима работы рынок делится на дистанционно пилотируемый, опционально пилотируемый и полностью автономный. Сегмент дистанционного пилотирования возглавил рынок в 2024 году, что обусловлено его широким распространением как в боевых, так и в наблюдательных миссиях, где принятие решений человеком в режиме реального времени имеет решающее значение. Военные операторы предпочитают эти системы за их проверенную надежность и тактическую адаптивность.
Полностью автономный сегмент будет расти самыми быстрыми темпами до 2032 года благодаря быстрым разработкам в области искусственного интеллекта, бортовых вычислений и синтеза датчиков. Эти системы развертываются для задач, требующих непрерывной работы без ручного вмешательства, таких как пограничное патрулирование, ISR и автоматизированное таргетирование.
- Выносливость
На основе выносливости рынок сегментирован на >6 часов, 2-6 часов и <1-2 часа. Сегмент >6 часов занял самую большую долю рынка в 2024 году, чему способствовало увеличение развертывания стратегических беспилотных летательных аппаратов для длительных миссий. Эти долговечные БПЛА необходимы для постоянного наблюдения, радиоэлектронной борьбы и безопасных реле связи на расширенных театрах военных действий.
Ожидается, что сегмент <1-2 часа будет расти наиболее быстрыми темпами, в частности, за счет спроса на легкие тактические беспилотные летательные аппараты, используемые для кратковременной разведки и поддержки городских боевых действий. Эти беспилотники предлагают быстрое развертывание, простоту управления и пригодность для чувствительной ко времени разведки на поле боя.
- Издательство: MTOW
На базе MTOW рынок сегментирован на >150 кг, 25-150 кг и <25 кг. Сегмент весом более 150 килограммов возглавил рынок в 2024 году, в котором доминировали беспилотные летательные аппараты большой грузоподъемности, способные нести передовые системы ISR, тяжелые боеприпасы и многосенсорные полезные нагрузки. Эти платформы широко используются в стратегических миссиях и дальних операциях.
Ожидается, что сегмент весом менее 25 килограммов зарегистрирует самый быстрый CAGR в период с 2025 по 2032 год, что обусловлено растущим развертыванием микро- и мини-дронов в ближнем бою, специальных операциях и пограничном патрулировании. Их легкий характер обеспечивает возможности ручного запуска и быструю мобильность, что делает их идеальными для маневренного военного применения в режиме реального времени.
Региональный анализ рынка военных дронов
- Северная Америка доминировала на рынке военных беспилотных летательных аппаратов с самой большой долей доходов в 40,5% в 2024 году, что обусловлено надежными оборонными бюджетами, передовой технологической инфраструктурой и растущим развертыванием БПЛА для наблюдения, безопасности границ и боевых задач.
- Регион выигрывает от сильной оборонной промышленной базы и правительственных программ модернизации, ориентированных на автономные системы, интеграцию ИИ и беспилотные летательные аппараты высокой выносливости.
- Растущий акцент на возможности разведки, наблюдения и разведки (ISR) и быстрые темпы инноваций в технологиях БПЛА продолжают укреплять лидерство Северной Америки в глобальном военном беспилотном ландшафте.
Американский рынок дронов Insight
Американский рынок военных беспилотников составил самую большую долю доходов в Северной Америке в 2024 году, что обусловлено значительными инвестициями Министерства обороны и всеобъемлющей дорожной картой для интеграции беспилотников во всех военных отраслях. США активно развивают передовые возможности, такие как роевые беспилотники, лояльные концепции крыла и беспилотные боевые летательные аппараты (БПЛА) для точных ударных миссий. Продолжающееся внимание страны к модернизации инфраструктуры противовоздушной обороны в сочетании с растущим акцентом на автономные системы и ISR в реальном времени укрепляет ее доминирование на мировом рынке военных беспилотников.
Военный рынок дронов Европы
Ожидается, что в Европе в течение прогнозируемого периода будет наблюдаться существенный рост рынка военных беспилотников, чему будут способствовать растущая геополитическая нестабильность, трансграничные угрозы и растущий спрос на тактические и стратегические БПЛА в странах НАТО. Европейские правительства все чаще распределяют оборонные бюджеты на разработку беспилотных летательных аппаратов, совместные предприятия и международное сотрудничество, такое как программа Eurodrone. Применение СМП и систем наблюдения остается главным приоритетом в рамках военных операций, особенно в миссиях по обеспечению безопасности границ и поддержанию мира. Интеграция беспилотных летательных аппаратов в многодоменные операции и планы модернизации национальной обороны является ключевым фактором продвижения европейского рынка вперед.
Британский рынок дронов Insight
Ожидается, что в течение прогнозируемого периода рынок военных беспилотных летательных аппаратов Великобритании будет расширяться на здоровом CAGR, чему способствуют стратегические инвестиции Министерства обороны в системы БПЛА следующего поколения и интеграция беспилотных летательных аппаратов в боевую авиационную систему будущего (FCAS). Великобритания сосредоточена на разработке лояльных беспилотных летательных аппаратов и развертывании БПЛА для морского наблюдения, разведки на поле боя и автономной поддержки с воздуха. Эти инициативы согласуются с более широкими целями трансформации обороны страны, которые отдают приоритет инновациям, функциональной совместимости и быстрому реагированию в современной войне.
Немецкий рынок дронов Insight
Ожидается, что рынок военных беспилотников Германии будет неуклонно расти, поскольку правительство продолжает подчеркивать инновации в области обороны и многостороннее сотрудничество в рамках Европейского союза. Страна играет важную роль в совместных оборонных проектах, таких как Евродрона, которые направлены на снижение зависимости от неевропейских платформ. Бундесвер Германии внедряет тактические и беспилотные летательные аппараты класса MALE в свою оборонную структуру для операций ISR, наблюдения и ситуационной осведомленности. Ожидается, что развитие проблем безопасности и устойчивые инвестиции в закупки беспилотных летательных аппаратов будут способствовать расширению рынка в течение прогнозируемого периода.
Азиатско-Тихоокеанский рынок военных беспилотников
Ожидается, что Азиатско-Тихоокеанский регион будет расти самыми быстрыми темпами с 2025 по 2032 год, чему способствуют рост расходов на оборону, эскалация территориальных споров и растущее внедрение беспилотных систем в таких странах, как Китай, Индия, Япония и Южная Корея. Регион переживает быструю милитаризацию и модернизацию сил обороны, причем беспилотники играют центральную роль в наблюдении за границами, борьбе с повстанцами и морских операциях. Местные органы власти вкладывают значительные средства в отечественные возможности по производству беспилотных летательных аппаратов, автономную навигацию и беспилотные летательные аппараты высокого класса. Поддерживаемые правительством инновационные программы, усилия по технологической самодостаточности и стратегическое партнерство еще больше укрепляют позиции Азиатско-Тихоокеанского региона на мировом рынке военных беспилотников.
Китайские военные дроны анализируют рынок
На долю Китая в 2024 году пришлась наибольшая доля доходов на рынке военных беспилотников в Азиатско-Тихоокеанском регионе, чему способствовали агрессивные планы военной модернизации страны, крупномасштабное производство беспилотных летательных аппаратов и стратегический акцент на применение боевых беспилотных летательных аппаратов. Китайские военные используют беспилотники для расширенного пограничного патрулирования, морской разведки и ударных возможностей по различным территориям. Правительственные инициативы, поощряющие уверенность в оборонном производстве и глобальный экспорт военных БПЛА, еще больше усиливают влияние Китая в этом секторе. Быстрое развитие роевых технологий на основе ИИ и систем стелс-дронов подчеркивает стремление Китая стать доминирующей силой в военных беспилотных инновациях.
Японский рынок дронов Insight
Рынок военных беспилотников Японии набирает обороты из-за сосредоточенности страны на повышении оборонного потенциала в ответ на напряженность в области региональной безопасности и демографические ограничения. Имея ограниченный военный персонал, Япония все больше полагается на беспилотные системы для выполнения миссий по СМП и морского патрулирования через свои обширные территориальные воды. Правительство Японии поддерживает внутреннее развитие технологий беспилотных летательных аппаратов и изучает интеграцию ИИ, 5G и автономных функций для улучшения функциональности дронов. Стратегический акцент Японии на самообороне в сочетании с технологическими достижениями, как ожидается, значительно ускорит рост рынка военных беспилотников.
Какие компании занимают лидирующие позиции на рынке военных дронов
Военные дроны Отрасль в первую очередь возглавляют хорошо зарекомендовавшие себя компании, в том числе:
- Safran Group (Франция)
- Общая атомная энергетика(США)
- ИАИ(Израиль)
- Lockheed Martin Corporation(США)
- AeroVironment, Inc. (США)
- Textron Inc. (США)
- Teledyne FLIR LLC (США)
- Нортроп Грумман(США)
- BAE Systems (Великобритания)
- Аэронавтики (Израиль)
- Boeing (США)
- Фалес(Франция)
- Leonardo S.p.A. (Италия)
- Elbit Systems Ltd (Израиль)
- SAAB (Швеция)
Каковы последние тенденции на мировом рынке военных беспилотников
- В июне 2024 года Thales Group запустила OpenDRobotics, передовое решение, направленное на усиление совместной борьбы за счет интеграции технологий робототехники в беспилотные воздушные и наземные транспортные средства. Используя искусственный интеллект (ИИ), платформа обеспечивает возможности миссии «человек в петле» и повышает автономность военных беспилотников, минимизируя рабочую нагрузку оператора. Ожидается, что это нововведение окажет значительное влияние на рынок военных беспилотных летательных аппаратов за счет ускорения внедрения управляемых ИИ, совместимых систем беспилотных летательных аппаратов и усиления перехода к более автономным и эффективным боевым операциям в рамках глобальных сил обороны.
- В марте 2023 года корпорация Northrop Grumman в сотрудничестве с Shield AI была выбрана армией США для конкурса Future Tactical Unmanned Aircraft System (FTUAS), Increment 2. Эта возможность позиционирует их в качестве потенциальных замен для тактических БПЛА RQ-7B Shadow, демонстрируя их передовые технологии и опыт в беспилотных летательных системах.
- В феврале 2023 года Boeing объявил, что его беспилотник MQ-28 может стать ценным дополнением к арсеналу ВВС США, отмечая значительный шаг для аэрокосмического гиганта. Эта разработка открывает новые возможности для роста и сотрудничества в оборонном секторе, демонстрируя приверженность Boeing инновациям и его способность адаптироваться к меняющимся военным требованиям.
- В марте 2022 года Gambit, платформа автономного сотрудничества (ACP), была разработана с помощью цифровой инженерии, чтобы ускорить время выхода на рынок и снизить затраты на приобретение. Платформа построена для превосходства в воздухе и использует достижения в области искусственного интеллекта и автономных систем, стремясь революционизировать будущие оборонные возможности.
- В декабре 2021 года был представлен беспилотный летательный аппарат Mojave (БПЛА) с возможностями короткого взлета и посадки (STOL). На основе авионики и систем управления полетом MQ-9 Reaper и MQ-1C Gray Eagle Extended Range, он оснащен планером Gray Eagle, увеличенными крыльями с устройствами высокой грузоподъемности и турбовинтовым двигателем Rolls-Royce 450 л.с.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











