


Сегментация рынка азотных удобрений по типу продукта (UAN Solution, Ammonium Nitrate Solution, Aqua Ammonia, Urea Solution, Calcium Ammonium Nitrate Solution, Others), типу урожая (Cereals & Grains, Oilseeds & Pulses, Fruits & Vegetals, Turf & Ornamentals, Others), методу применения (Broadcasting, Fertigation, Foliar Application, Soil Injection), концентрации (Low Nitrogen Content, Medium Nitrogen Content, High Nitrogen Content), каналу распределения (Direct/Farm Sales, Agricultural Cooperatives, Distributors & Dealers, Online Retail), конечному пользователю (Commercial Farms, Contract Farming Operations, Smallholder Farmers) - отраслевые тенденции и прогноз до 2033 года
Каков размер рынка азотных жидких удобрений и темпы роста
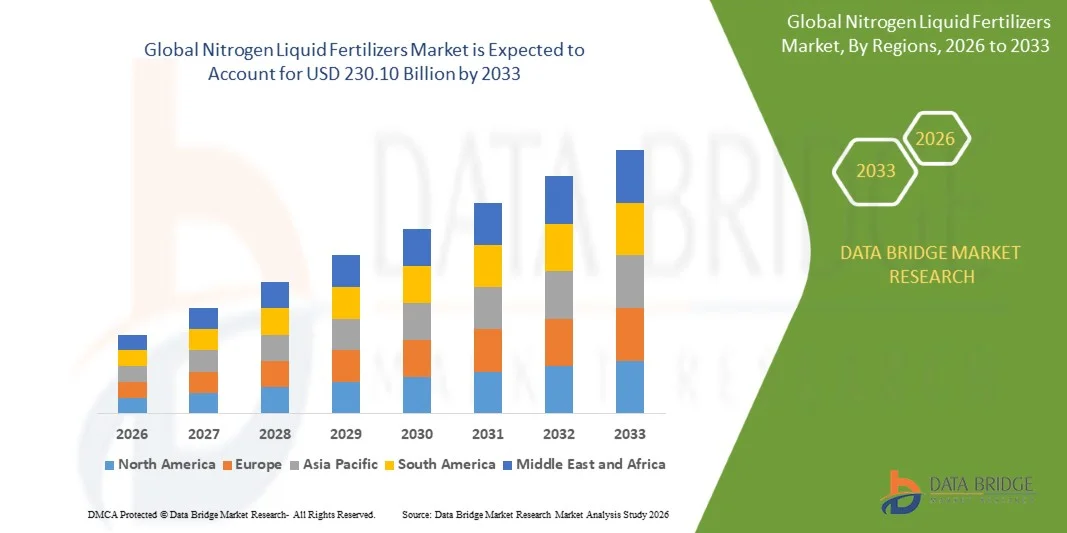
- Согласно анализу Data Bridge Market Research, рынок азотно-жидких удобрений оценивался в соответствии с230,10 млрд долларов в 2025 годуи, по прогнозам, достигнет329,74 млрд долларов к 2033 годуРастущий в aCAGR 4,60% с 2026 по 2033 год.
- Рынок переживает устойчивый рост, обусловленный растущим глобальным спросом на высокоурожайные зерновые и зерновое производство, растущим предпочтением фермеров жидким удобрениям, предлагающим более точное, равномерное применение питательных веществ по сравнению с гранулированными альтернативами, и растущим внедрением систем оплодотворения как в широких акрах, так и в специализированных сельскохозяйственных операциях.
- Растущий акцент на эффективности использования питательных веществ, сокращении прикладного труда и совместимости с высокоточным сельскохозяйственным оборудованием заставляет фермеров и сельскохозяйственные кооперативы все чаще внедрять решения для жидких азотных удобрений, такие как UAN, по сравнению с традиционными гранулированными продуктами из мочевины и нитрата аммония. Жидкие составы все чаще дополняют твердые удобрения, предлагая фермерам гибкость в сочетании доставки азота с гербицидами, пестицидами и микроэлементами в рамках одного прохода заявки.
- Растущий глобальный акцент на сокращение стока азота и улучшение показателей устойчивости сельского хозяйства еще больше усиливает интерес фермеров к жидким составам, которые, как правило, позволяют более точно определять время и дозировать доставку азота по сравнению с одним крупным гранулированным приложением, поддерживая как оптимизацию урожайности, так и экологические цели управления.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $230,10 млрд.
- Ожидаемая рыночная стоимость (2033): USD 329,74 Миллиард
- Прогноз CAGR (2026–2033): 4,60%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка азотных жидких удобрений
- Северная Америка доминировала на мировом рынке азотно-жидких удобрений с самой большой долей выручки в 32,74% в 2025 году, чему способствовала обширная инфраструктура производства кукурузы и пшеницы, хорошо налаженное внедрение прикладного оборудования UAN и сильные внутренние производственные мощности по производству азотных удобрений.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 6,4% с 2026 по 2033 год, чему способствуют растущие требования к производству продовольственного зерна, растущая государственная поддержка современных технологий применения удобрений и расширение внедрения удобрений в Китае и Индии.
- Сегмент решений UAN возглавил рынок с долей 46,83% в 2025 году, что обусловлено его широким использованием в качестве доминирующего жидкостного азотного удобрения в основных регионах-производителях зерна, предлагая гибкие сроки применения и совместимость с комбинированным применением гербицидов.
- Сегмент применения метода фертигации является самой быстрорастущей категорией, прогнозируемой для регистрации CAGR в 6,8%, что отражает растущее внедрение систем капельного и микроорошения, которые обеспечивают точную, водосберегающую доставку питательных веществ непосредственно в зоны корней сельскохозяйственных культур.
- Сегмент зерновых и зерновых культур доминировал в категории типов сельскохозяйственных культур с долей дохода 54,28% в 2025 году, чему способствовали высокие потребности в азоте кукурузы, пшеницы и риса, поддерживающие глобальные потребности в продовольственной безопасности.
- Коммерческие фермы составляли 61,37% доли рынка среди конечных пользователей в 2025 году, что было предпочтительнее из-за их способности инвестировать в оборудование для жидких применений и реализовывать преимущества эффективности от точных методов управления питательными веществами.
- Сегмент концентрации среднего содержания азота является самой быстрорастущей категорией с CAGR 6,1%, что обусловлено его сбалансированной пригодностью по самому широкому спектру типов сельскохозяйственных культур и методов применения среди уровней концентрации жидких азотных удобрений.
- Канал распределения сельскохозяйственных кооперативов составил 41,86% доли рынка в 2025 году, чему способствовали обширный охват фермерских сообществ и интегрированные предложения услуг по заказу.
Сфера охвата и сегментация рынка азотных жидких удобрений
|
Атрибуты |
Удобрения из азота являются ключевыми рыночными идеями |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают анализ экспорта импорта, обзор производственных мощностей, анализ потребления продукции, анализ ценового тренда, сценарий изменения климата, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке азотных жидких удобрений
- Применение удобрений все чаще интегрируется с технологиями с переменной скоростью, GPS, секционным контролем и цифровыми системами управления фермами, что позволяет фермерам повысить точность применения и сократить ненужное использование азота.
- Например, в феврале 2025 года John Deere представила свой Rate Controller 3, который может управлять двумя жидкими и / или безводными продуктами аммиака в 16 секциях и интегрируется с дисплеями и технологией John Deere.
- Спутниковые снимки и цифровая аналитика все чаще используются для определения потребностей в азоте сельскохозяйственных культур и предоставления рекомендаций по применению на местах.
- Например, в январе 2025 года Sentinel представила новые возможности, обеспечивающие рекомендации по азоту для производства сельскохозяйственных культур в засушливых районах. Его платформа использует почти ежедневные мультиспектральные спутниковые снимки для оценки состояния азота сельскохозяйственных культур и предоставляет рекомендации по скорости азота и рецепты с переменной скоростью.
- Фермеры все чаще используют стабилизаторы азота для защиты жидких приложений UAN от потерь азота и повышения эффективности использования питательных веществ.
- Например, в феврале 2022 года Corteva Agriscience запустила стабилизатор азота PinnitMax TG, который защищает UAN и мочевину от улетучивания на срок до 14 дней. Corteva также предлагает технологии N-Serve и Instinct NXTGEN для защиты от потери азота под землей путем выщелачивания и денитрификации.
- Поставщики сельскохозяйственных исследований и технологий все чаще объединяют датчики сельскохозяйственных культур, цифровые платформы и приложения для жидкого азота, чтобы определить, требуется ли дополнительный азот в течение вегетационного периода.
- Например, в 2025 году Центр исследований, расширения и образования Университета Небраски (ENREEC) в партнерстве с Sentinel Ag разработал рецепты для фертигации на основе датчиков. В исследовании использовались жидкие удобрения UAN и платформа N-Time Sentinel Ag для мониторинга требований к азоту сельскохозяйственных культур.
- Рынок азотно-жидких удобрений все больше движется к точному применению, цифровому управлению азотом, повышению эффективности продуктов и принятию решений на основе датчиков. Интеграция УАН и других жидких азотных удобрений с оборудованием с переменной скоростью, спутниковыми снимками, цифровыми платформами и стабилизаторами азота помогает фермерам более точно применять питательные вещества, повышать эффективность использования азота и уменьшать потери азота.
Каковы основные драйверы рынка азотных жидких удобрений
- Растущий мировой спрос на зерновые и зерновые, обусловленный ростом населения и увеличением приоритетов в области продовольственной безопасности, значительно увеличил спрос на азотные удобрения, способные поддерживать производство высокоурожайных культур в основных сельскохозяйственных регионах.
- Например, в апреле 2025 года CF Industries расширила свои производственные мощности по производству решений UAN для удовлетворения растущего спроса со стороны производителей кукурузы и пшеницы по всей Северной Америке в поисках надежного доступа к жидким азотным удобрениям в преддверии пикового сезона посадки.
- Растущее предпочтение фермеров жидким удобрениям, предлагающим более точное, равномерное применение питательных веществ и возможность сочетать доставку азота с продуктами защиты растений в рамках одного пропуска на применение, стимулирует устойчивое внедрение UAN и других продуктов жидкого азота по сравнению с традиционными гранулированными альтернативами.
- Например, в декабре 2024 года Yara International расширила ассортимент жидких азотных удобрений для дополнительных сельскохозяйственных кооперативов по всей Европе, поддержав переход фермеров к более точной практике применения азота, ориентированной на эффективность.
- Продолжающееся расширение глобальной площади орошаемых пахотных земель, особенно в регионах, использующих системы капельного и микроорошения для целей сохранения воды, создает значительный дополнительный спрос на продукты, совместимые с орошением жидкого азота, предназначенные для доставки через эти системы орошения.
- С ростом глобальных потребностей в производстве продуктов питания, растущим предпочтением фермеров прецизионным жидким составам, совместимым с применением, и продолжающимся расширением инфраструктуры ферментации азотные жидкие удобрения останутся важным фактором, поддерживающим глобальную производительность сельского хозяйства.
Какие факторы препятствуют росту рынка азотных жидких удобрений
- Производство азотных удобрений по-прежнему сильно зависит от природного газа, поскольку аммиак является основным строительным блоком для многих азотных удобрений, включая УАН. Природный газ может составлять значительную долю затрат на производство аммиака, что делает производителей удобрений уязвимыми к колебаниям цен на энергоносители.
- Например, в сентябре 2024 года цены на аммиак значительно выросли, а базовые цены на аммиак выросли примерно до $530 за тонну с $410 за тонну в июне 2024 года на фоне сбоев в производстве в Тринидаде и Египте. CF Отрасли также сообщили, что более низкие затраты на природный газ поддержали маржу удобрений в третьем квартале 2024 года.
- Индустрия азотных удобрений также подвержена геополитическим событиям, транспортным ограничениям и перебоям, влияющим на поставки природного газа и аммиака.
- Например, в мае 2024 года исследование, опубликованное в Nature Food, показало, что централизованная аммиачная промышленность по-прежнему подвержена волатильности цен на ископаемое топливо и сложным цепочкам поставок на большие расстояния. Исследование показало, что на природный газ приходится около 72% энергии, используемой в централизованном производстве аммиака.
- Жидкие азотные удобрения, особенно УАН, требуют подходящих резервуаров, систем переноса и прикладного оборудования, в то время как их агрессивные характеристики могут повысить требования к инфраструктуре и техническому обслуживанию.
- Например, в феврале 2024 года Layfield Group задокументировала проблемы хранения жидкого УАН, отметив, что его коррозионная способность может сделать хранение крупногабаритной стали дорогостоящим из-за требуемой защиты от коррозии. Компания описала проект по хранению жидкого УАН мощностью 50 000 тонн, требующий специализированной облицовочной и крытой инфраструктуры хранения.
- Рост рынка азотных жидких удобрений оспаривается в первую очередь волатильностью производственных затрат, зависимостью от природного газа, глобальными сбоями в цепочке поставок, нормативными требованиями и инфраструктурными расходами, связанными с хранением и обработкой коррозионных жидких удобрений. В то время как продукты из жидкого азота обеспечивают гибкость и точность применения, потребность в специализированных системах хранения, передачи и применения может увеличить первоначальные и эксплуатационные расходы, особенно для небольших сельскохозяйственных операций.
Как сегментируется рынок азотных жидких удобрений
Рынок азотно-жидких удобрений сегментирован на основе типа продукта, типа урожая, метода применения, концентрации, канала распределения и конечного пользователя.
- Тип продукта
На основе типа продукта глобальный рынок азотно-жидких удобрений сегментирован в раствор УАН, раствор нитрата аммония, аквааммиак, раствор мочевины, раствор нитрата кальция аммония и другие. Сегмент решений UAN доминировал на рынке с долей 46,83% в 2025 году, благодаря его широкому использованию в качестве доминирующего жидкостного азотного удобрения в основных регионах-производителях зерна, предлагая гибкие сроки применения и совместимость с комбинированным применением гербицидов. Эти продукты остаются предпочтительным выбором для крупных коммерческих производителей зерна, стремящихся к эффективной многоцелевой доставке азота.
Сегмент раствора нитрата аммония кальция, по прогнозам, будет регистрировать самый быстрый рост на уровне CAGR 6,3% с 2026 по 2033 год, что обусловлено растущим спросом на составы, которые обеспечивают сбалансированную доставку азота наряду с добавками кальция, особенно ценятся в производстве фруктов и овощей, где кальций играет важную роль в качестве продукции.
- По типу Crop
На основе типа сельскохозяйственных культур глобальный рынок азотно-жидких удобрений сегментирован на зерновые и зерновые, масличные семена и бобовые, фрукты и овощи, торф и декоративные и другие. Сегмент зерновых и зерновых возглавил рынок с долей 54,28% в 2025 году, чему способствовали высокие потребности в азоте кукурузы, пшеницы и риса, поддерживающие глобальные потребности в продовольственной безопасности в основных сельскохозяйственных регионах.
Ожидается, что в сегменте фруктов и овощей будет наблюдаться самый быстрый рост на уровне CAGR 6,6% с 2026 по 2033 год, что обусловлено растущим внедрением систем оплодотворения в высококачественном специализированном растениеводстве, где точная и эффективная доставка азота через жидкие составы поддерживает оптимизацию урожайности и качества продукции.
- Метод применения
На основе метода применения глобальный рынок азотно-жидких удобрений сегментирован на вещание, фертигацию, применение листьев и впрыск почвы. Сегмент вещания лидировал на рынке с долей 38,64% в 2025 году, чему способствовало его широкое использование в растениеводстве, где широкое, даже распределение жидких азотных удобрений по полю является основной целью применения.
Ожидается, что в сегменте фертигации будет наблюдаться самый быстрый CAGR в 6,8% с 2026 по 2033 год, что обусловлено растущим внедрением систем капельного и микроорошения, которые обеспечивают точную, водосберегающую доставку питательных веществ непосредственно в зоны корней сельскохозяйственных культур, особенно в высокоценных специализированных культурах и производстве фруктовых садов.
- По концентрации
На основе концентрации мировой рынок азотных жидких удобрений сегментирован на низкое содержание азота, среднее содержание азота и высокое содержание азота. Сегмент среднего содержания азота доминировал на рынке с долей 44,72% в 2025 году благодаря его сбалансированной пригодности по самому широкому спектру видов сельскохозяйственных культур и методов применения среди уровней концентрации жидких азотных удобрений. Широко распространенная совместимость со стандартным прикладным оборудованием продолжает поддерживать высокий спрос на этот сегмент.
Сегмент среднего содержания азота также, как ожидается, станет свидетелем самого быстрого CAGR в 6,1% с 2026 по 2033 год, что обусловлено его универсальностью в различных системах земледелия и постоянным предпочтением фермеров для составов, которые балансируют безопасность обработки с эффективностью доставки питательных веществ.
- Дистрибьюторский канал
На основе канала распределения мировой рынок азотных жидких удобрений сегментирован на прямые / фермерские продажи, сельскохозяйственные кооперативы, дистрибьюторов и дилеров, а также онлайн-ритейл. Сегмент сельскохозяйственных кооперативов доминировал на рынке с долей 41,86% в 2025 году из-за их широкого охвата в фермерских сообществах и способности предоставлять как продукты питания, так и услуги по индивидуальному применению для фермеров-членов. Установленные отношения сотрудничества с региональными фермерскими общинами продолжают укреплять лидирующие позиции этого сегмента.
Ожидается, что в сегменте онлайн-ритейла самый быстрый CAGR составит 7,4% с 2026 по 2033 год, что обусловлено, прежде всего, растущим внедрением фермерами цифровых платформ закупок сельскохозяйственной продукции, предлагающих удобный доступ к информации о продукте, сравнениям цен и прямой доставке сельскохозяйственной продукции.
- Конечный пользователь
На базе конечного потребителя глобальный рынок азотно-жидких удобрений сегментирован на коммерческие фермы, подрядные сельскохозяйственные операции и мелкие фермеры. Сегмент коммерческих ферм доминировал на рынке с долей 61,37% в 2025 году из-за их способности инвестировать в жидкое прикладное оборудование и добиваться повышения эффективности от точных методов управления питательными веществами. Широкое внедрение программ жидкостных азотных удобрений среди крупных коммерческих зерновых операций укрепляет лидирующие позиции этого сегмента.
Сегмент контрактных сельскохозяйственных операций, как ожидается, продемонстрирует самый быстрый CAGR в 6,5% с 2026 по 2033 год, что обусловлено растущим внедрением структурированных контрактных сельскохозяйственных соглашений, которые все чаще определяют методы точного ввода, включая использование жидких азотных удобрений, в рамках соглашений о гарантиях качества и урожайности.
В каком регионе находится наибольшая доля рынка азотных удобрений
- Северная Америка доминировала на рынке азотно-жидких удобрений и составляла наибольшую долю доходов в 32,74% в 2025 году, чему способствовала обширная инфраструктура производства кукурузы и пшеницы, хорошо налаженное внедрение прикладного оборудования UAN и сильные внутренние производственные мощности по производству азотных удобрений.
- Регион также выигрывает от обширного знакомства фермеров с практикой применения жидкого азота, хорошо развитыми сельскохозяйственными розничными и кооперативными распределительными сетями и продолжающимися инвестициями в точные сельскохозяйственные технологии, совместимые с применением жидких удобрений. Постоянное внимание к эффективности использования питательных веществ и оптимизации урожайности продолжает укреплять лидирующие позиции Северной Америки на мировом рынке.
Американские азотные жидкие удобрения Market Insight
Американский рынок азотных жидких удобрений занимает самую большую долю в Северной Америке, что обусловлено обширной инфраструктурой производства кукурузы и пшеницы, устоявшимся внедрением оборудования UAN среди коммерческих производителей зерна и сильными внутренними производственными мощностями азотных удобрений. Увеличение инвестиций фермеров в технологии точного земледелия, совместимые с применением жидких удобрений, еще больше способствует росту рынка. Кроме того, продолжающиеся инвестиции в производственные мощности ведущих отечественных производителей азотных удобрений укрепляют позиции страны как ключевого рынка азотно-жидких удобрений.
Канада Азот Жидкие Удобрения Рынок Проницательность
Рынок азотно-жидких удобрений Канады поддерживается обширным выращиванием зерновых, масличных культур и зернобобовых культур, наряду с растущим внедрением точного земледелия. Ключевые продукты включают решения UAN и удобрения на основе аммиака. На спрос влияют урожайность сельскохозяйственных культур, цены на удобрения, экологические нормы и устойчивая практика управления питательными веществами.
Азиатско-Тихоокеанский рынок азотных жидких удобрений
Ожидается, что на рынке азотно-жидких удобрений Азиатско-Тихоокеанского региона будет наблюдаться быстрый рост, обусловленный растущими требованиями к производству продовольственного зерна, растущей государственной поддержкой современных технологий применения удобрений и расширением внедрения удобрений в регионе. Повышение осведомленности об эффективности использования питательных веществ и увеличение инвестиций в программы модернизации сельского хозяйства способствуют расширению регионального рынка. Кроме того, растущее присутствие отечественных производителей азотных удобрений ускоряет освоение рынка как в крупных, так и в мелких фермерских хозяйствах.
Китайский рынок азотных удобрений
Китайский рынок азотно-жидких удобрений быстро растет, что обусловлено ростом государственных инвестиций в модернизацию сельского хозяйства, повышением осведомленности фермеров об эффективности использования питательных веществ и увеличением внедрения систем оплодотворения в основных регионах производства зерна и овощей. Растущее внедрение жидких азотных удобрений среди крупномасштабных коммерческих сельскохозяйственных операций значительно повышает спрос на рынке. Кроме того, растущие возможности отечественного производства азотных удобрений и продолжающаяся государственная поддержка сокращения стока сельскохозяйственного азота позиционируют Китай как один из самых быстрорастущих рынков азотных жидких удобрений во всем мире.
Индия Азот Жидкие Удобрения Рынок Insight
Рынок азотно-жидких удобрений в Индии демонстрирует устойчивый рост, обусловленный растущими требованиями к производству продовольственного зерна, растущими государственными инвестициями в программы модернизации сельского хозяйства и повышением осведомленности о преимуществах точного применения питательных веществ среди прогрессивных фермеров. Растущее внедрение систем орошения и капельного орошения поддерживает расширение рынка как в коммерческих, так и в мелких фермерских хозяйствах. Кроме того, государственные программы субсидирования, поддерживающие внедрение современных технологий применения удобрений, еще больше ускоряют рост рынка по всей стране.
Каковы основные компании на рынке азотных жидких удобрений
Индустрия азотно-жидких удобрений в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Nutrien Ltd.(Канада)
- CF Industries Holdings, Inc.(США)
- Yara International ASA(Норвегия)
- OCI N.V.(Нидерланды)
- Компания Koch Fertilizer, LLC (Koch Industries)(США)
- EuroChem Group AG (Швейцария)
- Sinofert Holdings Limited (Китай)
- ПАО «Акрон» (Россия)
- АО «Уралхим» (Россия)
- ПАО "Тольяттиазот" (Россия)
- Катарская компания по производству удобрений (QAFCO) (Катар)
- Saudi Basic Industries Corporation (SABIC)
- Горнодобывающая компания Саудовской Аравии (Мааден) (Саудовская Аравия)
- Индийские фермеры Fertiliser Cooperative Limited (IFFCO)
- Coromandel International Limited (Индия)
- Helm AG (Германия)
- Borealis AG (OMV) (Австрия)
- The Mosaic Company (США)
- Sichuan Meifeng Chemical Industry Co., Ltd. (Китай)
- ПАО «ФосАгро» (Россия)
Каковы последние события на рынке азотных жидких удобрений
- В сентябре 2025 года CF Industries объявила о расширении производственных мощностей UAN на одном из своих основных североамериканских производственных объектов, стремясь удовлетворить устойчивый рост спроса со стороны производителей кукурузы и пшеницы по всему региону.
- В январе 2025 года Yara International запустила новую высокоэффективную формулу жидких азотных удобрений, включающую технологию ингибиторов нитрификации, предназначенную для снижения потерь азота и повышения эффективности использования питательных веществ для производителей кукурузы и пшеницы.
- В ноябре 2025 года Nutrien расширила свою собственную сеть услуг по применению жидких удобрений в других сельскохозяйственных регионах Северной Америки, предоставив небольшим фермерским хозяйствам доступ к точному применению UAN без необходимости специальных инвестиций в оборудование.
- В ноябре 2024 года OCI N.V. расширила свои производственные мощности по производству аммиака и УАН на своих европейских производственных объектах для поддержки растущего регионального спроса на жидкие азотные удобрения на фоне продолжающихся усилий по диверсификации цепочки поставок.
- В июне 2023 года Koch Fertilizer в партнерстве с несколькими производителями сельскохозяйственного оборудования разработала улучшенные стандарты совместимости для систем применения жидких азотных удобрений с переменной скоростью, демонстрируя измеримые улучшения эффективности использования азота в нескольких местах полевых испытаний.
- В августе 2024 года EuroChem Group расширила свои производственные мощности по производству жидких азотных удобрений на своих европейских предприятиях для удовлетворения растущего регионального спроса на фоне продолжающихся усилий по диверсификации источников поставок после более широких сбоев в цепочке поставок сельскохозяйственной продукции.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











