



Сегментация мирового рынка офтальмологических ультразвуковых устройств по продуктам (ОКТ, фундус-камеры, ультразвуковые аппараты, офтальмоскопы, фороптеры, щелевые лампы, периметры, кератометры, тонометры, ИОЛ, эксимерные лазеры, офтальмологические вискоэластографы и факоэмульсификаторы), мобильности (автономные портативные/ручные), конечным пользователям (больницы, амбулаторные хирургические центры, офтальмологические клиники, потребители и другие) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка офтальмологических ультразвуковых устройств и темпы роста
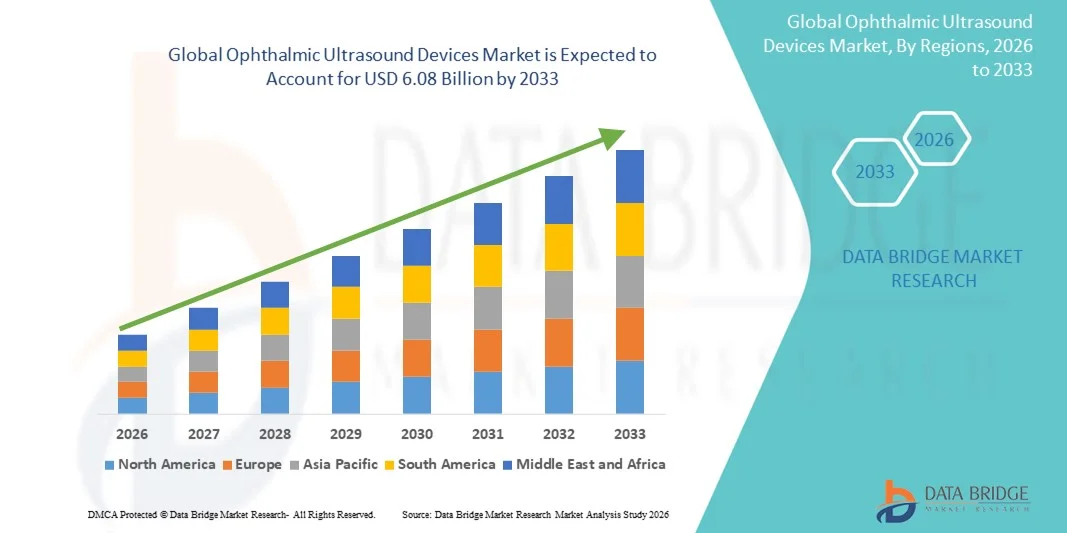
- Согласно анализу Data Bridge Market Research, глобальный размер рынка офтальмологических ультразвуковых устройств был оценен как4,01 млрд долларов США в 2025 годуОжидается, что он достигнет$6,08 млрд к 2033 году, вCAGR 5,36%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью заболеваний глаз, ростом гериатрической популяции и технологическими достижениями в устройствах офтальмологической визуализации, что приводит к повышению точности диагностики и улучшению результатов лечения пациентов.
- Кроме того, растущий спрос на неинвазивные диагностические инструменты высокого разрешения в больницах, клиниках и офтальмологических центрах создает офтальмологические ультразвуковые устройства в качестве основных компонентов современного ухода за глазами. Эти факторы ускоряют внедрение решений Ophthalmic Ultrasound Devices, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Рыночная стоимость (2025) $4,01 млрд
- Ожидаемая рыночная стоимость (2033): $6,08 млрд.
- Прогноз CAGR: 5,36%
Офтальмологические ультразвуковые приборы Анализ рынка
- Офтальмологические ультразвуковые устройства, обеспечивающие визуализацию высокого разрешения для передних и задних сегментов глаза, становятся все более важными инструментами в современной офтальмологии из-за их точности, неинвазивной диагностики и способности направлять хирургическое планирование и лечение заболеваний.
- Растущий спрос на офтальмологические ультразвуковые устройства в первую очередь подпитывается ростом распространенности заболеваний глаз, увеличением гериатрической популяции и растущим внедрением передовых технологий диагностической визуализации в клиниках и больницах.
- Северная Америка доминировала на рынке офтальмологических ультразвуковых устройств с самой большой долей дохода в 42,5% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, сильными исследованиями офтальмологии и ранним внедрением инновационных диагностических технологий в США.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке офтальмологических ультразвуковых устройств в течение прогнозируемого периода, что обусловлено увеличением офтальмологических медицинских учреждений, ростом заболеваемости глазными заболеваниями и растущими инвестициями в технологии диагностической визуализации, особенно в таких странах, как Китай и Индия.
- Отдельный сегмент доминировал на рынке в 2025 году, составляя почти560,7% тоннВсе доходы.
Сфера охвата и сегментация рынка офтальмологических ультразвуковых устройств
|
Атрибуты |
Офтальмологические ультразвуковые устройства Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
•Хааг-стрит(Швейцария) |
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке офтальмологических ультразвуковых устройств
Достижения в области офтальмологической визуализации и точности диагностики
- Значительной и ускоряющейся тенденцией на мировом рынке офтальмологических ультразвуковых устройств является внедрение передовых технологий визуализации и портативных диагностических решений, предназначенных для повышения клинической точности, улучшения результатов лечения пациентов и поддержки офтальмологов как в больницах, так и в клиниках.
- Например, высокочастотные устройства ультразвуковой биомикроскопии (UBM) и компактные системы A/B-сканирования все чаще используются для визуализации переднего и заднего сегмента, оценки глаукомы и предоперационных оценок для операций по удалению катаракты и сетчатки.
- Тенденция к миниатюрным, с высоким разрешением и удобным для пользователя офтальмологическим ультразвуковым устройствам позволяет шире применять их в амбулаторных клиниках, мобильных отделениях по уходу за глазами и удаленных медицинских учреждениях.
- Интеграция с цифровым программным обеспечением для визуализации и улучшенными инструментами визуализации позволяет офтальмологам получать более точные измерения, контролировать прогрессирование заболевания и принимать обоснованные клинические решения.
- Эта тенденция к точности, переносимости и улучшенным диагностическим возможностям меняет ожидания от офтальмологического оборудования для визуализации. Следовательно, производители разрабатывают офтальмологические ультразвуковые устройства с зондами с более высоким разрешением, улучшенным эргономичным дизайном и совместимостью с электронными системами записи здоровья (EHR).
- Спрос на современные офтальмологические ультразвуковые устройства растет во всем мире в больницах, специализированных глазных клиниках и диагностических центрах, поскольку поставщики медицинских услуг все чаще отдают приоритет быстрым, точным и неинвазивным диагностическим решениям.
Офтальмологические ультразвуковые устройства Динамика рынка
водитель
Рост распространенности заболеваний глаз и расширение офтальмологических услуг
- Растущая распространенность заболеваний глаз, включая катаракту, глаукому, диабетическую ретинопатию и отслоение сетчатки, является значительным фактором, поддерживающим рост рынка офтальмологических ультразвуковых устройств во всем мире.
- Например, по данным Всемирной организации здравоохранения, глобальная заболеваемость диабетической ретинопатией, как ожидается, будет неуклонно расти в течение следующего десятилетия, увеличивая спрос на диагностические решения для визуализации в офтальмологических клиниках.
- Расширение инфраструктуры здравоохранения, повышение осведомленности о ранней диагностике и растущее внедрение передовых технологий визуализации на развивающихся рынках значительно повышают спрос на офтальмологические ультразвуковые устройства.
- Кроме того, растущее число центров по уходу за глазами, амбулаторных хирургических центров и мобильных глазных клиник создает потребность в компактных, простых в использовании и портативных ультразвуковых системах, которые поддерживают эффективные рабочие процессы и управление пациентами.
- Расширение офтальмологических специализированных услуг в сочетании с увеличением объема пациентов как в развитых, так и в развивающихся регионах является критическим фактором, способствующим росту рынка во всем мире.
Сдержанность/вызов
Высокая стоимость устройств и необходимость квалифицированной работы
- Относительно высокая стоимость современных офтальмологических ультразвуковых устройств, включая высокочастотные УБМ и комбинированные системы A/B-сканирования, является серьезной проблемой для более широкого внедрения, особенно для небольших клиник и бюджетных медицинских учреждений в развивающихся регионах.
- Например, небольшие центры по уходу за глазами часто сталкиваются с финансовыми ограничениями, которые ограничивают их способность инвестировать в высококачественное диагностическое оборудование для визуализации.
- Кроме того, операционные офтальмологические ультразвуковые устройства требуют обученного персонала и специализированного опыта, что делает сложным для медицинских учреждений с ограниченным персоналом или учебными ресурсами полностью использовать эти системы.
- Требования к техническому обслуживанию, периодическая калибровка и потребность в технической поддержке дополнительно увеличивают общую стоимость владения и могут выступать в качестве барьера для принятия.
- Решение этих проблем с помощью экономически эффективных конструкций портативных устройств, упрощенных пользовательских интерфейсов и целевых программ обучения для медицинских работников будет иметь решающее значение для устойчивого роста на мировом рынке офтальмологических ультразвуковых устройств.
Как сегментируется рынок офтальмологических ультразвуковых устройств
Рынок сегментирован на основе перспектив мобильности, продукта и конечного пользователя.
- По продукту
На основе продукта рынок Ophthalmic Ultrasound Devices сегментирован на OCT, Fundus Camera, Ultrasound, Ophthalmoscope, Phoropter, Slit Lamp, Perimeter, Keratometer, Tonometer, IOL, Excimer Laser, OVD и Phacoemulsification. Сегмент ультразвука доминировал на рынке с долей выручки около 38,5% в 2025 году. Это доминирование обусловлено его важной ролью в диагностике и мониторинге широкого спектра глазных расстройств, включая отслоение сетчатки, стекловидное кровоизлияние и катаракту. Ультразвуковые устройства высоко ценятся за их точность, простоту интеграции с клиническими рабочими процессами и способность помогать в предоперационных и интраоперационных процедурах. Больницы, амбулаторные хирургические центры и офтальмологические клиники широко используют эти устройства из-за их надежности, долгосрочной производительности и совместимости с передовым программным обеспечением для визуализации. Сегмент также выигрывает от последовательных технологических улучшений, которые улучшают четкость изображения, измерение глубины и результаты лечения пациентов. Рост распространенности заболеваний глаз во всем мире в сочетании с увеличением инвестиций в офтальмологическую диагностическую инфраструктуру еще больше усиливает доминирование ультразвуковых устройств в 2025 году.
Ожидается, что в сегменте OCT самый быстрый CAGR составит 21,4% с 2026 года. 2033, благодаря быстрым технологическим достижениям, таким как спектрально-домен OCT, смет-источник OCT и анализ изображений на основе ИИ. Устройства OCT все чаще используются для обнаружения и мониторинга заболеваний сетчатки, глаукомы и дегенерации желтого пятна, что позволяет офтальмологам обеспечить раннюю диагностику и точные планы лечения. Растущий спрос на неинвазивные решения для визуализации с высоким разрешением способствует внедрению в больницах, специализированных глазных клиниках и исследовательских центрах. Кроме того, интеграция систем OCT с электронными медицинскими записями, телеофтальмологическими платформами и портативными инструментами скрининга повышает эффективность рабочего процесса и доступность. Рост сегмента также поддерживается повышением осведомленности среди пациентов о регулярных обследованиях глаз и проактивном лечении заболеваний.
- Прогноз мобильности
На основе мобильности рынок сегментирован на автономные и портативные устройства. Отдельный сегмент доминировал на рынке в 2025 году, составляя почти560,7% тоннВсе доходыЭто доминирование обусловлено широко распространенной установкой в крупных больницах, офтальмологических центрах и амбулаторных хирургических учреждениях. Отдельные системы являются предпочтительными для их комплексной функциональности, превосходного качества изображения и способности интегрировать несколько офтальмологических диагностических инструментов в одну платформу. Эти устройства поддерживают высокую пропускную способность пациента, подробную отчетность и расширенное хирургическое планирование, что делает их идеальным выбором для медицинских работников, занимающихся сложными заболеваниями глаз. Их надежность, длительный срок службы и совместимость с ИТ-инфраструктурой больниц также способствуют устойчивому спросу. Кроме того, институциональные бюджеты на закупки и предпочтение многофункциональных систем укрепят долю доходов автономных устройств в 2025 году.
Ожидается, что сегмент Portable/Handheld продемонстрирует самый быстрый CAGR в 22,3% с 2026 года. 2033 год, обусловленный растущим спросом на диагностику в пунктах оказания медицинской помощи и скрининг глаз на дому. Портативные устройства особенно привлекательны для информационно-пропагандистских программ, сельских клиник и телеофтальмологических служб, поскольку они обеспечивают точную диагностику за пределами традиционных больниц. Достижения в миниатюрных датчиках, эффективности батареи и беспроводной связи улучшили функциональность портативных ультразвуковых и OCT-устройств, позволяя офтальмологам предоставлять высококачественную визуализацию в компактных форм-факторах. Растущая осведомленность о профилактическом уходе за глазами и правительственных инициативах по улучшению доступности ухода за зрением еще больше ускоряют внедрение портативных устройств во всем мире.
- Конечный пользователь
На основе конечного пользователя рынок сегментирован на больницы, амбулаторные хирургические центры, офтальмологические клиники, потребителей и других. Сегмент госпиталей доминировал в 2025 году с долей доходов около45.9%Благодаря высокому объему пациентов, сложным диагностическим требованиям и крупномасштабному принятию офтальмологических пакетов с несколькими устройствами. Больницы инвестируют в ультразвук, ОКТ, щелевую лампу и другие устройства для эффективного управления сложными глазными расстройствами и хирургическими процедурами. Доминирование поддерживается институциональными бюджетами, долгосрочными сервисными контрактами и наличием специализированных отделов офтальмологии. Кроме того, больницы получают выгоду от централизованного обслуживания, интегрированных программных платформ и возможности предоставления комплексного ухода за глазами, что укрепляет лидирующие позиции сегмента в 2025 году.
Ожидается, что сегмент офтальмологических клиник будет наблюдать самый быстрый CAGR в 20,8% с 2026 по 2033 год, чему способствует рост специализированных учреждений по уходу за глазами и амбулаторных услуг. Клиники все чаще используют компактные ультразвуковые и ОКТ-устройства для повышения операционной эффективности, своевременной диагностики и обслуживания растущей базы пациентов в городских и полугородских районах. Рост кампаний по информированию о зрении, страховое покрытие для профилактической офтальмологии и спрос на раннее выявление заболеваний сетчатки и глаукомы являются ключевыми факторами роста. Технологические достижения, позволяющие использовать более мелкие, экономичные и портативные устройства, также способствуют внедрению в клиниках, обеспечивая быстрое расширение рынка в течение прогнозируемого периода.
В каком регионе находится наибольшая доля рынка офтальмологических ультразвуковых устройств
- Ожидается, что рынок офтальмологических ультразвуковых устройств в Северной Америке будет расширяться при существенном CAGR в течение прогнозируемого периода, в первую очередь благодаря передовой инфраструктуре здравоохранения, сильным исследованиям офтальмологии и раннему внедрению инновационных диагностических технологий.
- Медицинские работники все чаще используют офтальмологические ультразвуковые решения для повышения точности диагностики, улучшения ухода за пациентами и оптимизации клинических рабочих процессов.
- Рост наблюдается в больницах, специализированных клиниках и диагностических центрах, а автоматизация и передовые системы визуализации интегрированы как в недавно построенные объекты, так и в существующие инициативы по модернизации инфраструктуры здравоохранения.
Американские офтальмологические ультразвуковые устройства Market Insight
Рынок офтальмологических ультразвуковых устройств в США занял самую большую долю дохода в 42,5% в 2025 году в Северной Америке, чему способствовало раннее внедрение передовых диагностических технологий, сильные исследования в офтальмологии и широкое внедрение офтальмологических ультразвуковых систем в больницах и специализированных клиниках. Растущая распространенность заболеваний глаз, наряду с ростом инвестиций в офтальмологические медицинские учреждения, еще больше усиливает расширение рынка.
Европейские офтальмологические ультразвуковые устройства Market Insight
В течение прогнозируемого периода рынок офтальмологических ультразвуковых устройств в Европе, по прогнозам, будет расширяться при существенном CAGR, что обусловлено повышением осведомленности об уходе за глазами, ростом распространенности глазных заболеваний и спросом на технологически передовые диагностические решения. Европейские медицинские учреждения все чаще интегрируют офтальмологические ультразвуковые устройства в клинические рабочие процессы для повышения эффективности диагностики и результатов лечения пациентов.
Британские офтальмологические ультразвуковые устройства Market Insight
Ожидается, что рынок офтальмологических ультразвуковых устройств в Великобритании будет расти при заметном CAGR, поддерживаемом надежной инфраструктурой здравоохранения, сильными правительственными инициативами по уходу за глазами и растущим внедрением передовых технологий диагностической визуализации в больницах и офтальмологических клиниках.
Немецкий рынок офтальмологических ультразвуковых устройств Insight
Ожидается, что рынок офтальмологических ультразвуковых устройств в Германии будет расширяться при значительном CAGR, что обусловлено технологическими достижениями в офтальмологии, ростом распространенности заболеваний глаз и сильными инвестициями в инфраструктуру здравоохранения. Интеграция высокоточных систем визуализации и автоматизации диагностики способствует внедрению на рынке в больницах и специализированных клиниках.
Азиатско-Тихоокеанский рынок офтальмологических ультразвуковых устройств
Рынок офтальмологических ультразвуковых устройств в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение прогнозируемого периода, что обусловлено увеличением офтальмологических медицинских учреждений, ростом заболеваемости глазными заболеваниями и растущими инвестициями в технологии диагностической визуализации. Поставщики медицинских услуг в таких странах, как Китай, Япония и Индия, быстро внедряют современные офтальмологические ультразвуковые устройства для повышения точности диагностики и ухода за пациентами.
Японские офтальмологические ультразвуковые устройства Market Insight
Японский рынок офтальмологических ультразвуковых устройств набирает обороты благодаря быстрому технологическому внедрению, высоким стандартам инфраструктуры здравоохранения и растущей потребности в точной офтальмологической диагностике. Интеграция передовых ультразвуковых систем с клиническими рабочими процессами еще больше повышает результаты лечения пациентов.
Китайские офтальмологические ультразвуковые устройства Market Insight
Китайский рынок офтальмологических ультразвуковых устройств составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовало расширение инфраструктуры офтальмологической медицины, рост распространенности заболеваний глаз и сильные внутренние и международные инвестиции в технологии диагностической визуализации. Китай становится ключевым рынком для инновационных офтальмологических ультразвуковых устройств, поддерживаемых правительственными инициативами и повышением доступности здравоохранения.
Каковы основные компании на рынке офтальмологических ультразвуковых устройств
Отрасль офтальмологических ультразвуковых устройств в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
•Хааг-стрит(Швейцария)
Topcon Corporation (Япония)
•Nidek Co., Ltd.(Япония)
Carl Zeiss Meditec AG (Германия)
Canon Medical Systems Corporation (Япония)
•Optovue, Inc.(США)
Ellex Medical Lasers Ltd. (Австралия)
Tomey Corporation (Япония)
•Компания Reichert Technologies(США)
• ОГО Италия (Италия)
•Kowa Company, Ltd.(Япония)
Bausch + Lomb (США)
Inami & Co., Ltd. (Япония)
Микромедицинские технологии (США)
Accutome, Inc. (США)
Sonomed Escalon (США)
Keeler Ltd. (Великобритания)
• Marco Ophthalmic, Inc. (США)
Luneau Technology Group (Франция)
Meditron, Inc. (США)
Последние разработки на мировом рынке офтальмологических ультразвуковых устройств
- В марте 2023 года корпорация Topcon запустила портативное офтальмологическое ультразвуковое устройство Sonovue 700, предназначенное для предоставления изображений высокого разрешения как переднего, так и заднего сегментов глаза для улучшения диагностики в клинических и хирургических условиях. Это устройство расширило портативные диагностические возможности, поддерживая более быстрые и точные оценки в больницах и офтальмологической практике во всем мире, реагируя на растущий спрос на мобильность и точность.
- В январе 2023 года офтальмологические ультразвуковые приборы Chongqing Sunkingdom Medical Instruments (модели SK-3000A, SK-3000B, SK-3000C, SK-2000AP, SK-2000A и SK-2000P) получили разрешение FDA в Соединенных Штатах, что позволило расширить клиническое использование его ультразвуковых устройств A-scan, B-scan и пахиметрии в офтальмологической диагностике. Эта нормативная веха открыла новые пути для расширения рынка многорежимных ультразвуковых систем.
- В мае 2024 года ArcScan, Inc.Инсайт 100Система офтальмологической ультразвуковой визуализации получила сертификацию Национального управления медицинских изделий (NMPA) в Китае, что делает ее одним из первых высокочастотных контролируемых компьютером ультразвуковых устройств, одобренных для детального изображения переднего сегмента на китайском рынке. Это одобрение имеет большое значение, поскольку оно поддерживает улучшенное управление близорукостью и другими условиями переднего сегмента в регионе с одной из крупнейших в мире популяций пациентов с глазной гигиеной.
- В мае 2024 года компания Quantel Medical представила новыйПОКЕТ IIIпортативный офтальмологический ультразвуковой пахиметр, устройство следующего поколения, которое весит всего около 60 граммов и измеряет толщину роговицы с точностью ± 5 мкм, предлагая клиницистам очень портативный и точный инструмент для оценки роговицы. Этот запуск подчеркивает инновационные тенденции в отношении миниатюрных ультразвуковых решений для точек ухода
- В сентябре 2024 года Clarius Mobile Health подписала соглашение с EyeProGPO о расширении распространения беспроводных портативных ультразвуковых систем Clarius, предназначенных для офтальмологических применений, укреплении доступа к передовым ультразвуковым технологиям для специалистов по уходу за глазами и клиник по всей территории Соединенных Штатов.
- В марте 2025 года Quantel Medical и Topcon Corporation объявили о стратегическом партнерстве для совместной разработки передовых решений для офтальмологической ультразвуковой биометрии, направленных на улучшение автоматизированных расчетов внутриглазных линз и интеграции рабочих процессов для планирования катаракты и рефракционной хирургии. Это сотрудничество отражает более широкую отраслевую направленность на интеграцию мультимодальных изображений.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











