



Глобальный рынок оптической когерентной томографии для офтальмологии: сегментация по продуктам (портативные устройства ОКТ, настольные устройства ОКТ и катетерные устройства ОКТ), технологиям (ОКТ во временной области, ОКТ в частотной области, пространственно-кодированная частота, спектральная область и развертка источника), типу (полуавтоматические и полностью автоматические), конечным пользователям (больницы, клиники, амбулаторные хирургические центры, кабинеты врачей и другие) — отраслевые тенденции и прогноз до 2033 года.
Томография оптической когерентности для размера рынка офтальмологии
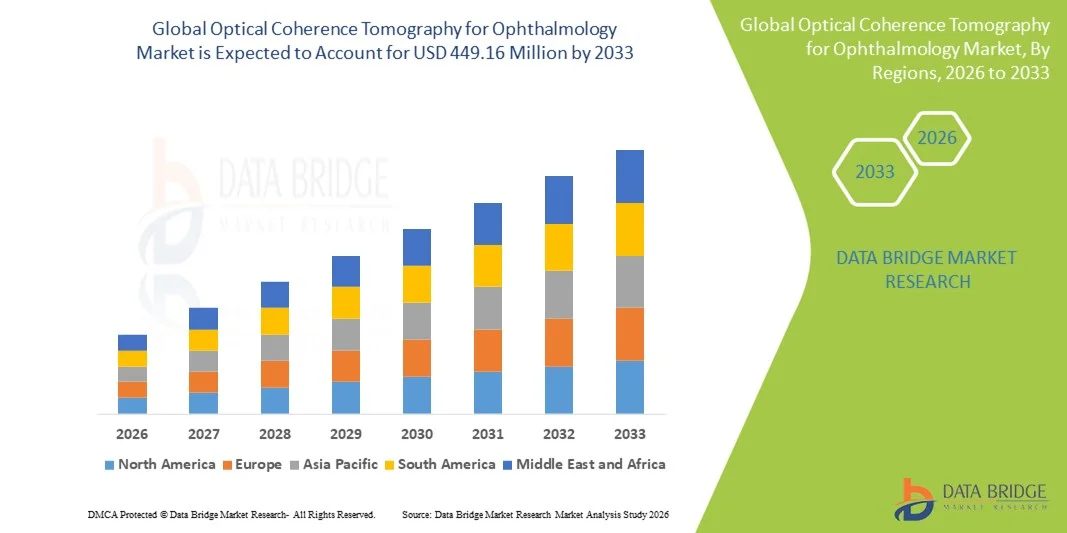
- Согласно анализу рынка Data Bridge Market Research, глобальная оптическая когерентная томография для офтальмологии была оценена по величине рынка.265,96 млн долларов США в 2025 годуОжидается, что он достигнет449,16 млн долларов США к 2033 году, вCAGR 6,77%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением передовых технологий офтальмологической визуализации и непрерывным технологическим прогрессом в системах оптической когерентной томографии, что приводит к улучшению диагностической точности и раннему выявлению нарушений сетчатки и переднего сегмента в больницах и клиниках по уходу за глазами.
- Кроме того, растущий спрос на неинвазивные решения для визуализации с высоким разрешением, наряду с растущей распространенностью возрастных заболеваний глаз, таких как глаукома, диабетическая ретинопатия и дегенерация желтого пятна, устанавливает ОКТ в качестве основного диагностического метода в офтальмологии. Эти факторы ускоряют внедрение решений для оптической когерентной томографии, тем самым значительно повышая общий рост рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):265,96 млн долларов США
- Ожидаемая рыночная стоимость (2033):$449,16 млн.
- Прогноз CAGR (2026–2033):6.77%
Томография оптической когерентности для анализа рынка офтальмологии
- Системы оптической когерентной томографии, которые обеспечивают высокое разрешение, неинвазивное поперечное сечение глазных тканей, становятся все более важными компонентами современной офтальмологической диагностики в больницах и клиниках по уходу за глазами из-за их способности обеспечить раннее обнаружение и мониторинг расстройств сетчатки и зрительного нерва.
- Растущий спрос на системы OCT в первую очередь подпитывается растущей распространенностью глазных заболеваний, таких как глаукома, диабетическая ретинопатия и возрастная макулярная дегенерация, а также растущим внедрением передовых технологий визуализации, которые улучшают диагностическую точность и принятие клинических решений.
- Северная Америка доминировала на рынке оптической когерентной томографии для офтальмологии с самой большой долей дохода около 42,5% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высоким внедрением инновационных технологий офтальмологической визуализации, благоприятной политикой возмещения и сильным присутствием ведущих производителей ОКТ, причем США составляют основную часть регионального спроса.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом в области оптической когерентной томографии для рынка офтальмологии в течение прогнозируемого периода, регистрируя CAGR примерно в 20,9%, что обусловлено быстрым старением населения, увеличением заболеваемости нарушениями зрения, расширением доступа к услугам по уходу за глазами и ростом инвестиций в здравоохранение в странах с развивающейся экономикой.
- Полуавтоматический сегмент доминировал на рынке с долей выручки 53,2% в 2025 году, что обусловлено широким использованием ручной работы с клиническим контролем для точной визуализации.
Сфера охвата и оптическая когерентность томографии для сегментации рынка офтальмологии
|
Атрибуты |
Оптическая когерентная томография для офтальмологии Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Томография оптической когерентности для тенденций рынка офтальмологии
Улучшенная диагностическая точность благодаря интеграции ИИ и автоматической визуализации
- Основной тенденцией на мировом рынке оптической когерентной томографии для офтальмологии является растущая интеграция искусственного интеллекта (ИИ) с системами ОКТ. OCT с искусственным интеллектом повышает точность диагностики и сокращает время интерпретации, позволяя клиницистам выявлять заболевания сетчатки раньше и с большей уверенностью.
- Например, алгоритмы ИИ в настоящее время используются для автоматического выявления аномалий сетчатки, классификации тяжести заболевания и обеспечения количественного анализа слоев сетчатки. Эта автоматизация помогает офтальмологам оптимизировать рабочий процесс и обеспечить более быстрый уход за пациентами.
- Интеграция ИИ также поддерживает улучшение изображения в реальном времени и снижение шума, что позволяет более четко визуализировать структуры сетчатки даже в сложных условиях визуализации.
- Принятие ИИ-управляемого ОКТ особенно важно при лечении таких заболеваний, как диабетическая ретинопатия, возрастная макулярная дегенерация (ВМД), глаукома и окклюзия вен сетчатки, где раннее выявление имеет решающее значение
- Эта тенденция меняет клинические ожидания, стимулируя спрос на более совершенные OCT-системы, которые сочетают в себе визуализацию с высоким разрешением, анализ ИИ и управление данными на основе облачных вычислений.
Томография оптической когерентности для динамики рынка офтальмологии
водитель
Растущая распространенность заболеваний сетчатки и растущий спрос на раннюю диагностику
- Увеличение частоты заболеваний сетчатки, таких как диабетическая ретинопатия, глаукома и ВМД, является ключевым фактором роста рынка ОКТ. Глобальный рост диабета и старения населения способствует повышению спроса на передовые изображения сетчатки
- OCT-системы предлагают неинвазивную поперечную визуализацию слоев сетчатки с высоким разрешением, что делает их необходимыми для ранней диагностики и мониторинга прогрессирующих заболеваний глаз.
- Например, больницы в США и Европе широко используют ОКТ для рутинного скрининга сетчатки, особенно для пациентов с диабетом.
- Расширение внедрения ОКТ в офтальмологических клиниках, больницах и диагностических центрах еще больше повышает спрос на рынке.
- Повышение осведомленности об уходе за зрением и профилактической офтальмологии побуждает пациентов проходить регулярные обследования глаз, поддерживая рост принятия ОКТ.
- Технологические достижения, такие как OCT, OCT-ангиография и портативные устройства OCT, расширяют клинические применения и улучшают доступность для пациентов.
Сдержанность/вызов
Высокая стоимость оборудования и ограниченная политика возмещения
- Одной из основных проблем для роста рынка ОКТ является высокая первоначальная стоимость передовых систем ОКТ, которые могут ограничить внедрение, особенно в развивающихся регионах и небольших клиниках.
- Многие современные OCT-устройства требуют значительных капиталовложений, а ограниченная политика возмещения расходов на диагностическую визуализацию может помешать поставщикам модернизировать оборудование.
- Например, в ряде развивающихся стран возмещение расходов на диагностику ОКТ ограничено, что затрудняет клиникам обоснование инвестиций.
- Кроме того, требования к обучению и экспертизе для интерпретации изображений ОКТ могут быть барьером в регионах с меньшим количеством специализированных офтальмологов.
- Обеспечение доступности с помощью экономически эффективных устройств и комплексных моделей обслуживания будет иметь важное значение для более широкого проникновения на рынок.
Томография оптической когерентности для рынка офтальмологии
Рынок сегментирован на основе продукта, технологии, типа и конечного пользователя.
- По продукту
На основе продукта рынок оптической когерентной томографии для офтальмологии сегментирован на портативные устройства OCT, настольные устройства OCT и устройства OCT на основе катетера. Сегмент настольных ОКТ-устройств доминировал на крупнейшей доле рынка в 45,8% в 2025 году, чему способствовало его высокое разрешение визуализации и широкое внедрение в больницах и передовых офтальмологических клиниках. Настольные OCT-системы являются предпочтительными для их стабильности, простоты использования и интеграции с существующими диагностическими рабочими процессами. Эти устройства обеспечивают превосходную четкость изображения, обеспечивая точную диагностику сетчатки и глаукомы. Больницы и крупные клиники вкладывают значительные средства в настольный ОКТ благодаря своим передовым функциям и долгосрочной надежности. Их сильное присутствие в развитых регионах вносит значительный вклад в долю доходов. Кроме того, настольные системы OCT поддерживают мультимодальную визуализацию и интеграцию ИИ, что повышает эффективность диагностики. Эти устройства также широко используются для клинических испытаний и исследований, что способствует их внедрению. В результате настольный OCT остается доминирующим сегментом продукции на мировом рынке.
Ожидается, что в сегменте портативных устройств OCT самый быстрый CAGR составит 22,4% с 2026 по 2033 год, что обусловлено растущим спросом на портативную диагностику в отдаленных и педиатрических медицинских учреждениях. Ручная ОКТ все чаще используется в неонатальной и педиатрической офтальмологии, где сотрудничество пациентов ограничено. Его портативность позволяет визуализировать на месте в информационно-пропагандистских программах и сельских клиниках. Растущая распространенность заболеваний глаз в недостаточно обслуживаемых регионах поддерживает усыновление. Производители улучшают точность портативных устройств, делая их сопоставимыми с настольными системами. Снижение стоимости и простота транспортировки также поощряют использование. Кроме того, портативный ОКТ становится необходимым в отделениях неотложной и критической помощи для быстрой оценки зрения. Постоянные технологические достижения, такие как беспроводная связь и визуализация с помощью ИИ, еще больше ускоряют рост. В целом, ожидается, что портативный OCT будет быстро расширяться на развивающихся рынках и в мобильных медицинских средах.
- По технологии
На основе технологии рынок оптической когерентной томографии для офтальмологии сегментирован на временную область OCT, частотную область OCT, пространственную закодированную частоту, спектральную область и swept-source. Сегмент ОКТ с спектральным доменом доминировал на крупнейшей доле рынка в 47,6% в 2025 году, чему способствовала высокая скорость визуализации и превосходное разрешение для диагностики сетчатки. Спектрально-доменная ОКТ широко используется в клиниках и больницах сетчатки из-за ее надежной работы в диагностике макулярной дегенерации и диабетической ретинопатии. Технология позволяет быстро получать высококачественные изображения, что улучшает пропускную способность пациента. Он также поддерживает передовые инструменты аналитики и диагностики на основе ИИ. Многие ведущие производители ОКТ сосредоточены на спектрально-доменных системах, усиливая свое доминирование на рынке. Клиническое предпочтение спектрально-доменной ОКТ остается сильным благодаря установленным доказательствам и долгосрочному принятию. Кроме того, интеграция с офтальмологическими системами ЭМИ увеличивает их полезность в крупных медицинских учреждениях. В результате спектрально-доменная OCT занимает самую большую долю выручки в 2025 году.
Ожидается, что в сегменте OCT будет наблюдаться самый быстрый CAGR в 23,1% с 2026 по 2033 год, чему способствует более глубокое проникновение тканей и повышенная скорость визуализации. Swept-source OCT все чаще используется для визуализации заднего сегмента и оценки глаукомы. Он обеспечивает точное измерение длины оси и поддерживает расширенное планирование ИОЛ. Растущее внедрение OCT в премиальных центрах по уходу за глазами стимулирует рост рынка. Расширение исследований и разработок в области технологии сметных источников расширяет ее клинические применения. Кроме того, его совместимость с мультимодальными платформами обработки изображений способствует внедрению. Растущая тенденция персонализированной офтальмологической диагностики еще больше ускоряет спрос. В результате, ожидается, что в прогнозируемый период OCT будет быстро расширяться.
- По типу
В зависимости от типа, рынок оптической когерентной томографии для офтальмологии сегментирован на полуавтоматический и полностью автоматический. Полуавтоматический сегмент доминировал на рынке с долей выручки 53,2% в 2025 году, что обусловлено широким использованием ручной работы с клиническим контролем для точной визуализации. Полуавтоматические ОКТ-устройства являются предпочтительными в больницах и диагностических центрах, где обученные техники выполняют сканирование. Возможность регулировать параметры изображения вручную обеспечивает высокую гибкость и лучший контроль в сложных случаях. Этот тип особенно популярен в клиниках сетчатки и глаукомы, где необходим подробный захват изображения. Полуавтоматические системы также являются экономически эффективными по сравнению с полностью автоматическими решениями, что способствует их внедрению в развивающихся регионах. Многие клиники отдают предпочтение полуавтоматическим устройствам из-за уже имеющегося опыта персонала и знакомства с рабочим процессом. Кроме того, полуавтоматический ОКТ предлагает лучшую настройку для сложных пациентов. В результате он останется доминирующим сегментом в 2025 году.
Ожидается, что в полностью автоматическом сегменте самый быстрый CAGR составит 21,9% с 2026 по 2033 год, что обусловлено растущим спросом на изображения с поддержкой ИИ и упрощенным рабочим процессом. Полностью автоматические OCT-устройства предпочтительны в больших объемах, таких как крупные больницы и хирургические центры. Эти системы уменьшают зависимость оператора и обеспечивают более быстрое получение сканирования. Расширение интеграции ИИ для автоматической диагностики и генерации отчетов способствует внедрению. Полностью автоматическая ОКТ также набирает обороты в клиниках, стремясь снизить требования к обучению. Спрос на дистанционный офтальмологический скрининг и телемедицину ускоряет рост. В результате в течение прогнозируемого периода ожидается быстрое расширение полностью автоматических ОКТ-устройств.
- Конечный пользователь
На основе конечного пользователя рынок оптической когерентной томографии для офтальмологии сегментирован на больницы, клиники, ASC, кабинеты врачей и другие. Сегмент больниц составил самую большую долю рынка в 41,9% в 2025 году, чему способствовали высокие объемы пациентов и развитая офтальмологическая инфраструктура. Больницы инвестируют в системы OCT для поддержки крупномасштабного скрининга сетчатки и глаукомы. Наличие квалифицированных офтальмологов и сильные диагностические возможности способствуют принятию. Кроме того, больницы являются центральными центрами клинических испытаний и исследований, увеличивая использование ОКТ. Высокие бюджетные ассигнования и сильная поддержка возмещения способствуют дальнейшему принятию больниц. Потребность в мультимодальной визуализации в условиях третичного ухода усиливает доминирование на рынке. Больницы также сосредоточены на премиальном уходе за пациентами и точной диагностике, поддерживая инвестиции в ОКТ. В результате больницы остаются крупнейшим сегментом конечного пользователя.
Ожидается, что в сегменте клиник самый быстрый CAGR составит 22,6% с 2026 по 2033 год, что обусловлено расширением специализированных офтальмологических центров и амбулаторных служб. Клиники все чаще используют системы ОКТ для повышения эффективности диагностики и опыта пациентов. Растущая распространенность заболеваний глаз и растущий спрос на амбулаторную хирургию являются ключевыми факторами роста. Более низкая стоимость владения и улучшенная портативность делают ОКТ подходящим для клиник. Клиники также получают пользу от диагностических инструментов с поддержкой ИИ, которые уменьшают зависимость от интерпретации специалиста. Расширение частных сетей по уходу за глазами на развивающихся рынках еще больше стимулирует их внедрение. Ожидается, что в течение прогнозируемого периода клиники будут быстро расти.
Томография оптической когерентности для регионального анализа рынка офтальмологии
- Северная Америка доминировала на рынке оптической когерентной томографии для офтальмологии с самой большой долей дохода примерно 42,5% в 2025 году. Эта сильная позиция поддерживается передовой инфраструктурой здравоохранения, высоким внедрением инновационных технологий офтальмологической визуализации, благоприятной политикой возмещения и сильным присутствием ведущих производителей ОКТ.
- На рынок приходится значительная часть регионального спроса. Регион также сталкивается с высокой распространенностью глазных заболеваний, таких как возрастная макулярная дегенерация (AMD), диабетическая ретинопатия и глаукома, что увеличивает потребность в продвинутой диагностике ОКТ.
- Кроме того, быстрое внедрение интегрированных в ИИ систем ОКТ и ОКТ-ангиографии повышает точность диагностики и результаты лечения пациентов, что способствует дальнейшему росту рынка.
Оптическая когерентная томография США для офтальмологии Market Insight
Американская оптическая когерентная томография для рынка офтальмологии захватила самую большую долю дохода в 2025 году в Северной Америке. Этот рост обусловлен сильным акцентом на раннюю диагностику и расширенные услуги по уходу за глазами. Быстрое внедрение передовых систем визуализации, высокие расходы на здравоохранение и хорошо зарекомендовавшие себя офтальмологические клиники и больницы являются основными факторами, поддерживающими рост рынка. Кроме того, благоприятная политика возмещения и постоянные технологические инновации в устройствах OCT ускоряют расширение рынка в США.
Европейская томография оптической когерентности для офтальмологии
Европейская оптическая когерентная томография для рынка офтальмологии, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, что обусловлено хорошо развитой инфраструктурой здравоохранения, повышением осведомленности общественности о заболеваниях глаз и растущей распространенностью расстройств сетчатки. Строгие правила, связанные с медицинской диагностикой и растущим внедрением передовых систем визуализации в больницах и диагностических центрах, поддерживают рост рынка. Спрос на ОКТ-устройства также растет из-за увеличения случаев связанных с диабетом глазных осложнений и глаукомы по всему региону.
Оптическая когерентная томография для офтальмологии Market Insight
Ожидается, что британская оптическая когерентная томография для рынка офтальмологии будет расти при заметном CAGR, поддерживаемом растущим спросом на раннее выявление заболеваний сетчатки и растущим использованием передовых технологий офтальмологической визуализации. Ожидается, что широкое внедрение современных диагностических инструментов как в государственном, так и в частном секторах здравоохранения наряду с растущими правительственными инициативами по уходу за зрением будет стимулировать рост рынка. В Великобритании также наблюдается рост использования ОКТ в клиниках оптометрии, улучшая доступ к передовой диагностике сетчатки.
Оптическая когерентная томография Германии для офтальмологии
Ожидается, что оптическая когерентная томография Германии для рынка офтальмологии значительно расширится в течение прогнозируемого периода, что обусловлено сильным акцентом на инновации в области здравоохранения и передовые диагностические технологии. Надежная инфраструктура здравоохранения страны и высокие инвестиции в медицинское оборудование способствуют внедрению ОКТ-устройств в больницах и специализированных клиниках. Растущая осведомленность об уходе за глазами и профилактической офтальмологии еще больше повышает спрос на системы ОКТ.
Азиатско-Тихоокеанская оптическая когерентная томография для офтальмологии
Ожидается, что Азиатско-Тихоокеанская оптическая когерентная томография для рынка офтальмологии станет самым быстрорастущим регионом на рынке оптической когерентной томографии для рынка офтальмологии в течение прогнозируемого периода, регистрируя CAGR примерно в 20,9%. Этот быстрый рост обусловлен быстрым старением населения, увеличением заболеваемости нарушениями зрения, расширением доступа к услугам по уходу за глазами и ростом инвестиций в здравоохранение в странах с развивающейся экономикой. Растущая инфраструктура здравоохранения, растущий располагаемый доход и растущее число офтальмологических клиник способствуют внедрению OCT-устройств в таких странах, как Китай, Индия и Япония. Повышение осведомленности об уходе за глазами и ранней диагностике заболеваний также способствует росту рынка в регионе.
Японская томография оптической когерентности для офтальмологии
Японская оптическая когерентная томография для рынка офтальмологии набирает обороты из-за высокой распространенности возрастных заболеваний глаз и сильного технологического прогресса в медицинских устройствах. Старение населения страны и высокие расходы на здравоохранение увеличивают спрос на передовые системы визуализации сетчатки. Япония также стала свидетелем внедрения OCT-ангиографии и решений OCT с поддержкой ИИ, улучшающих раннее выявление заболеваний сетчатки.
Китайская оптическая когерентная томография для офтальмологии
Китайская оптическая когерентная томография для рынка офтальмологии составила самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовали растущие инвестиции в здравоохранение, растущее число клиник по уходу за глазами и растущее внедрение передовых диагностических устройств визуализации. Растущее население страны среднего класса и высокая распространенность заболеваний глаз, связанных с диабетом, стимулируют спрос на системы ОКТ. Увеличение внимания правительства к улучшению доступа к здравоохранению и медицинской инфраструктуре также поддерживает рост рынка ОКТ.
Томография оптической когерентности для доли рынка офтальмологии
Оптическая когерентная томография для офтальмологической промышленности в основном возглавляется хорошо известными компаниями, в том числе:
- Carl Zeiss Meditec (Германия)
- Heidelberg Engineering (Германия)
- Topcon Corporation (Япония)
- NIDEK Co., Ltd. (Япония)
- Canon Medical Systems (Япония)
- Optovue (США)
- Алькон (Швейцария)
- Johnson & Johnson Vision (США)
- Bausch + Lomb (США)
- Canon (Япония)
- Optos (Великобритания)
- OptoVue (США)
- Tomey Corporation (Япония)
- Карл Зейсс (Германия)
- Quantel Medical (Франция)
- Optikon (Италия)
Последние разработки в области глобальной оптической когерентной томографии для рынка офтальмологии
- В августе 2023 года компания Heidelberg Engineering запустила обновленную платформу Spectralis OCT 2, которая включала расширенные возможности визуализации и инструменты глубокого обучения для более точной диагностики и мониторинга заболеваний глаукомы и других состояний сетчатки. Это обновление принесло новые программные алгоритмы и улучшенную аппаратную отзывчивость, что расширило клиническую полезность, особенно в крупных центрах по уходу за глазами и исследовательских больницах. Принятие Spectralis OCT 2 способствовало лидерству Гейдельберга в передовых технологиях офтальмологической визуализации.
- В сентябре 2023 года Orbis International в партнерстве с Heidelberg Engineering Inc. расширила спектр услуг и учебных программ, включая ОКТ-образование, особенно в недостаточно обслуживаемых регионах. Партнерство было сосредоточено на том, чтобы позволить клиницистам в развивающихся странах более эффективно использовать передовые технологии ОКТ посредством вебинаров, финансируемых возможностей обучения и поддержки ресурсов. Это сотрудничество расширило охват ОКТ обучением и поддержало более широкий глобальный доступ к передовой глазной диагностике.
- В сентябре 2023 года Topcon Healthcare расширила свои усилия по интеграции ИИ в OCT, сотрудничая с RetInSight GmbH, с целью интеграции анализа биомаркеров сетчатки на основе ИИ с системами визуализации OCT Topcon. Это сотрудничество было направлено на повышение диагностической точности и возможностей автоматизированного анализа OCT-устройств, особенно в рабочих процессах скрининга хронических заболеваний сетчатки.
- В июне 2024 года компания NIDEK Co., Ltd. запустила свою систему RS-1 Glauvas OCT, офтальмологическое OCT-устройство следующего поколения, обладающее скоростью сканирования 250 кГц и возможностями глубокой широкоугольной визуализации, а также интегрированной аналитикой глубокого обучения, чтобы помочь клиницистам более эффективно управлять глаукомой и заболеваниями сетчатки. Запуск расширил присутствие NIDEK в высокопроизводительной визуализации для ухода за глазами и продемонстрировал растущий акцент отрасли на глазной диагностике с помощью ИИ.
- В мае 2024 года ZEISS Medical Technology объявила об усовершенствовании своей платформы CIRRUS 6000 OCT, включая расширенную справочную базу данных OCT в США и расширенные функции кибербезопасности, укрепление своих решений для визуализации на основе данных для офтальмологов и обеспечение более безопасных и интегрированных клинических рабочих процессов. Эти улучшения укрепили конкурентное преимущество платформы в области расширенной визуализации сетчатки и обработки данных пациентов.
- В июле 2024 года компания Heidelberg Engineering получила разрешение FDA на модуль SPECTRALIS OCTA с технологией SHIFT, что значительно сократило время получения изображений до 50% при предоставлении высокоразрешенной ОКТ-ангиографии. Эта нормативная веха расширила клиническое удобство использования и потенциал внедрения передовых методов визуализации OCTA на рынке США, поддерживая быстрые оценки сосудов при лечении заболеваний сетчатки.
- В мае 2025 года Intalight получила одобрение CE Mark на свою платформу DREAM OCT, что позволило коммерциализировать ее по всей Европе. Эта система OCT следующего поколения предлагает сверхширокополюсную и сверхглубокую визуализацию с интегрированными возможностями ангиографии OCT, улучшая диагностику сетчатки и способствуя более широкому внедрению передовых технологий OCT в европейских офтальмологических практиках.
- В июле 2024 года EssilorLuxottica подтвердила приобретение 80% акций Heidelberg Engineering, крупной стратегической консолидации, которая объединила одну из крупнейших в мире групп услуг по уходу за глазами с ключевым поставщиком технологий визуализации OCT. Ожидается, что это приобретение (объявлено в середине 2024 года и завершено в конце 2024 года) расширит прямой доступ к клиническим каналам для инноваций OCT через глобальную клиническую и розничную экосистему EssilorLuxottica.
- В мае 2025 года Optos объявила, что глобальные продажи интегрированных решений MonacoPro для ультраширокоугольной и ОКТ-визуализации превзошли важную веху в принятии, отражая высокий клинический спрос на комбинированные платформы визуализации, которые упрощают рабочий процесс и улучшают диагностику. Одновременно Optos запустила всеобъемлющую справочную базу данных OCT / сверхширокоугольной визуализации США для поддержки анализа на основе ИИ и повышения точности диагностики в клинических условиях.
- В марте 2025 года Alcon объявила о приобретении Cylite, разработчика гиперпараллельной интеллектуальной собственности OCT-визуализации «все глаза», что свидетельствует о стратегической приверженности продвижению возможностей полноглазной визуализации OCT для улучшения хирургического планирования и офтальмологических диагностических рабочих процессов. Это приобретение позволяет Alcon интегрировать передовые OCT IP в более широкие хирургические и диагностические портфели.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











