


Global Pain Relief Therapy Market Segmentation, By Products (Prescription based products, OTC-based products {Pharmaceuticals and Medical Devices), Mode of Purchase (Over-The-Counter, Prescribed), Application (Musculoskeletal Disorder, Sport Medicine, Post-operative, Post-trauma, and Physical Therapy), End-User (Hospitals, Clinics, Ambulatory Centers, Physiotherapy Centers, and Homecare Settings) - Industry Trends and Forecast to 2033
Каков размер рынка терапии боли и темпы роста
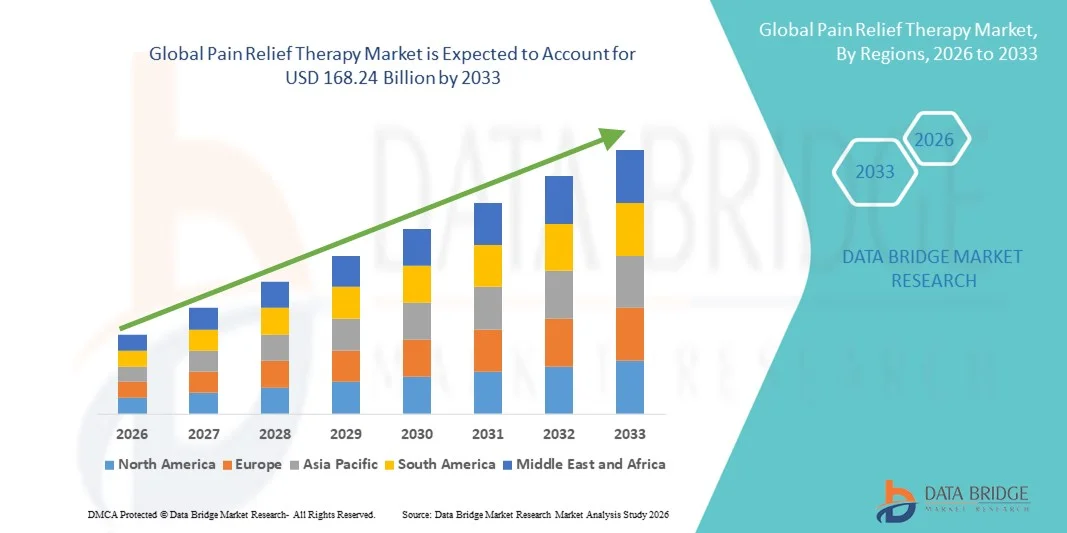
- Согласно анализу Data Bridge Market Research, глобальный размер рынка обезболивающей терапии был оценен как$64,42 млрд. в 2025 годуОжидается, что он достигнет$168,24 млрд к 2033 году, вCAGR 12,75%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью хронической боли, увеличением гериатрического населения и растущей осведомленностью о неинвазивных и минимально инвазивных решениях по управлению болью, что приводит к более широкому внедрению обезболивающей терапии в больницах, клиниках и учреждениях по уходу на дому. Достижения вустройства нейромодуляцииТехнологии управления болью и целевые системы доставки лекарств способствуют дальнейшему расширению рынка и улучшению результатов лечения пациентов как в развитых, так и в развивающихся регионах.
- Кроме того, растущее предпочтение персонализированных, неопиоидных и мультимодальных подходов к лечению боли является важным компонентом современного здравоохранения. Увеличение расходов на здравоохранение, технологические инновации и расширение доступа к амбулаторным и домашним услугам ускоряют внедрение передовых решений для обезболивания, тем самым значительно повышая общий рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$ 64,42 млрд.
- Ожидаемая рыночная стоимость (2033):$168,24 млрд.
- Прогноз CAGR (2026–2033):12.75%
Каковы основные выводы рынка терапии боли
- Решения для обезболивающей терапии, включая фармакологические, нефармакологические и аппаратные вмешательства, становятся все более важными компонентами современного здравоохранения из-за их способности управлять хронической и острой болью, улучшать качество жизни пациентов и уменьшать зависимость от опиоидов. Технологические достижения в устройствах нейромодуляции, носимых устройствах TENS и целевых системах доставки лекарств способствуют дальнейшему внедрению в больницах, клиниках и учреждениях по уходу на дому.
- Растущий спрос на обезболивающую терапию в первую очередь подпитывается ростом распространенности хронических болевых состояний, увеличением гериатрической популяции и растущей осведомленностью о неинвазивных и минимально инвазивных методах лечения. Инновации вЦифровая терапияМониторинг боли с помощью ИИ и персонализированные планы лечения еще больше ускоряют внедрение на рынок и улучшают результаты лечения пациентов.
- Северная Америка доминировала на рынке обезболивающей терапии с самой большой долей доходов примерно 42,3% в 2025 году, что обусловлено развитой инфраструктурой здравоохранения, высокими располагаемыми доходами, сильными структурами возмещения и широким распространением аппаратной и неопиоидной терапии. В США по-прежнему наблюдается значительный рост, поддерживаемый растущей распространенностью хронической боли, растущими услугами амбулаторной помощи и инновациями ведущих компаний по производству медицинских устройств.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом на рынке обезболивающей терапии в течение прогнозируемого периода, согласно прогнозам, зарегистрирует CAGR примерно на 11,5% из-за роста расходов на здравоохранение, растущей осведомленности о неопиоидной терапии, увеличения гериатрического населения и расширения клиник по лечению боли в таких странах, как Китай, Индия и Япония.
- Предписанный сегмент доминировал на рынке с долей выручки 55,4% в 2025 году, что отражает зависимость от профессиональных консультаций для эффективного управления болью.
Сегментация рынка областной и обезболивающей терапии
|
Атрибуты |
Pain Relief Therapy Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке терапии боли
Достижения в неинвазивных и персонализированных технологиях обезболивания
- Основной тенденцией на мировом рынке обезболивающей терапии является растущее внедрение неинвазивных и минимально инвазивных устройств, которые обеспечивают целенаправленное управление болью без побочных эффектов, связанных с долгосрочным фармацевтическим использованием.
- Такие технологии, как чрескожная электрическая стимуляция нервов (TENS), ультразвуковая терапия, криотерапия и носимые устройства нейромодуляции, набирают популярность как в клинических, так и в домашних условиях.
- Например, такие компании, как DJO Global, внедрили носимые устройства TENS и компактные системы криотерапии, которые позволяют пациентам справляться с хронической болью дома с эффективностью на профессиональном уровне.
- Существует также растущий акцент на персонализированной терапии боли, где устройства могут быть адаптированы к состоянию пациента, интенсивности боли и истории лечения.
- Интеграция систем биологической обратной связи и цифровых платформ для отслеживания результатов терапии меняет то, как врачи назначают и контролируют лечение.
- Кроме того, достижения в фармакологической и нефармакологической гибридной терапии расширяют возможности лечения опорно-двигательного аппарата, нейропатической и послеоперационной боли.
- Повышенный интерес к целостным и мультимодальным подходам к лечению боли, включая физиотерапию, реабилитационные устройства и терапию под руководством пациентов, также стимулирует инновации и внедрение на рынках по всему миру.
Динамика рынка обезболивающей терапии
водитель
Рост распространенности хронической боли и старение населения
- Глобальный рынок обезболивающей терапии сильно обусловлен растущей распространенностью хронических болевых состояний, включая артрит, боль в спине, фибромиалгию и нейропатическую боль.
- Рост заболеваний опорно-двигательного аппарата в сочетании с сидячим образом жизни и профессиональным стрессом создал растущую потребность в эффективных решениях для лечения боли.
- Например, исследования Всемирной организации здравоохранения показывают, что примерно 20% взрослых во всем мире страдают от хронической боли, подчеркивая срочный спрос на терапевтические вмешательства.
- Старение населения в развитых странах, особенно в Европе, США и Японии, еще больше увеличивает спрос на безопасные и эффективные решения для лечения боли.
- Повышение осведомленности пациентов о нефармакологической терапии и ее преимуществах способствует внедрению устройств физиотерапии, носимых технологий облегчения боли и реабилитационного оборудования.
- Кроме того, расширение инфраструктуры здравоохранения в странах с развивающейся экономикой и увеличение страхового покрытия для терапевтических устройств делают лечение боли более доступным, что еще больше подпитывает рост рынка.
Сдержанность/вызов
Высокие затраты и нормативные сложности
- Несмотря на высокий спрос, мировой рынок обезболивающей терапии сталкивается с проблемами, связанными с высокими затратами на устройства, строгими правилами и отсутствием стандартизированных протоколов лечения.
- Передовые устройства для облегчения боли, такие как системы нейромодуляции, роботизированные реабилитационные блоки и оборудование для непрерывного мониторинга, часто требуют значительных первоначальных инвестиций и постоянных затрат на техническое обслуживание, что может ограничить внедрение в небольших клиниках или регионах с низким уровнем дохода.
- Например, устройства таких компаний, как Medtronic plc, требуют специальной подготовки и калибровки, что делает их менее доступными для домашнего использования или небольших медицинских учреждений. Процессы одобрения регулирующих органов в разных странах, включая лицензирование FDA в США и маркировку CE в Европе, увеличивают затраты на время выхода на рынок и соответствие требованиям для производителей.
- Кроме того, вариабельность клинических рекомендаций и отсутствие стандартизации протоколов обезболивающей терапии могут создать неопределенность для поставщиков медицинских услуг и пациентов, замедляя их принятие.
- Дискомфорт пациента, отсутствие осведомленности и скептицизм в отношении эффективности устройства также могут создавать проблемы.
- Устранение этих барьеров путем снижения затрат, клинических исследований, поддержки возмещения и обучения пациентов имеет важное значение для устойчивого роста и более широкого внедрения методов лечения боли во всем мире.
Как сегментируется рынок обезболивающей терапии
Рынок сегментируется на основе продукта, режима покупки, приложения и конечного пользователя.
- По типу
Исходя из типа, рынок обезболивающей терапии сегментирован на продукты на основе рецепта, продукты на основе OTC (фармацевтические и медицинские устройства) и другие. Сегмент продуктов на основе рецептов доминировал на рынке с долей выручки 46,3% в 2025 году, что обусловлено зависимостью от клинически одобренных лекарств и медицинских устройств для лечения боли. Больницы, клиники и физиотерапевтические центры в значительной степени используют рецептурные методы лечения из-за их стандартизированной эффективности, безопасности пациентов и нормативной поддержки. Продукты по рецепту предпочтительны для послеоперационного, посттравматического и хронического лечения опорно-двигательного аппарата. Высокое принятие подпитывается растущей осведомленностью среди поставщиков медицинских услуг, растущей распространенностью опорно-двигательного аппарата и страховым покрытием, облегчающим доступ. Кроме того, достижения в области адресной доставки лекарств и новых рецептур еще больше усиливают спрос. Сегмент домашнего ухода также все чаще принимает рецептурные методы лечения под медицинским руководством. Рекомендации врачей и клинические рекомендации вносят значительный вклад в доминирование сегмента. Платформы телемедицины и электронного рецепта расширяют охват и доступность. Растущие гериатрические популяции с хронической болью стимулируют долгосрочное потребление. Исследования и инновации в анальгетических устройствах дополняют использование лекарств по рецепту.
Ожидается, что сегмент продуктов на основе безрецептурных препаратов будет наблюдать самый быстрый CAGR в 10,8% с 2026 по 2033 год, чему способствуют растущие тенденции в области самолечения, повышение осведомленности о решениях для лечения боли и легкая доступность через аптеки и онлайн-платформы. Безрецептурное принятие растет в спортивной медицине, посттравматическом восстановлении и терапии по уходу на дому. Наличие гелей, патчей и неинвазивных устройств стимулирует потребительские предпочтения. Растущий располагаемый доход, осведомленность о цифровом здравоохранении и тенденции в области здравоохранения DIY способствуют проникновению. Безрецептурные продукты все чаще сочетаются с носимыми или домашними устройствами для удобства. Маркетинговые кампании и потребительское образование усиливают охват. Расширение розничной торговли, платформы электронной коммерции и аптечные сети улучшают доступность. Молодые люди и любители фитнеса являются ранними усыновителями. Безрецептурные продукты обеспечивают более дешевую альтернативу рецептурной терапии. Инновации в упаковке и рецептурах с расширенным выпуском поддерживают рост. Информационные кампании производителей способствуют доверию и принятию. Растущий интерес к физиотерапии и восстановлению после тренировки усиливает использование. Ожидается, что в этом сегменте будет наблюдаться сильный региональный рост, особенно в Азиатско-Тихоокеанском регионе и Северной Америке.
- По способу покупки
На основе режима покупки рынок обезболивающей терапии сегментирован на Over-The-Counter (OTC) и Prescribed. Предписанный сегмент доминировал на рынке с долей выручки 55,4% в 2025 году, что отражает зависимость от профессиональных консультаций для эффективного управления болью. Больницы, клиники и физиотерапевтические центры в основном используют предписанные продукты из-за эффективности, соблюдения нормативных требований и безопасности пациентов. Рецептурная терапия имеет решающее значение для послеоперационного, посттравматического и хронического опорно-двигательного аппарата. Интеграция с больничными протоколами и страховым покрытием поддерживает усыновление. Технологические достижения в области медицинских устройств повышают доверие врачей. Применение телемедицины помогает пациентам получать рецепты дистанционно. Гериатрическая и хроническая боль в значительной степени зависят от предписанных продуктов. Клинические рекомендации и рекомендации врача усиливают использование. Исследовательские устройства и составы укрепляют доминирование на рынке. Интеграция домашних хозяйств под медицинским руководством растет. Услуги электронного рецепта повышают удобство и приверженность. Больницы и амбулаторные учреждения по-прежнему являются ключевыми источниками доходов рынка.
Ожидается, что в сегменте OTC самый быстрый CAGR составит 11,2% с 2026 по 2033 год, чему способствуют растущая осведомленность потребителей, тенденции самолечения и легкая доступность через розничные аптеки и онлайн-каналы. Безрецептурные продукты все чаще используются для незначительных опорно-двигательных болей, спортивного восстановления и после тренировки болезненности. Платформы электронной коммерции и аптечные сети расширяют охват. Инновации в продуктах, включая гели, пластыри и носимые устройства, поощряют поглощение. Цифровые кампании в области здравоохранения способствуют безопасному самоиспользованию. Молодое население и любители фитнеса стимулируют усыновление. Настройки Homecare все чаще предпочитают внебиржевые варианты для удобства. Рост располагаемых доходов и доступность повышают проникновение на рынок. В Азиатско-Тихоокеанском регионе широко распространено внебиржевое внедрение из-за повышения осведомленности в области здравоохранения. Маркетинговые инициативы и обучение продуктам вызывают доверие потребителей. Неинвазивные и портативные решения привлекают современный образ жизни. Расширение розничной торговли обеспечивает более широкую доступность, способствуя ускоренному росту.
- С помощью приложения
На основе применения рынок обезболивающей терапии сегментирован на мышечно-скелетное расстройство, спортивную медицину, послеоперационную, посттравматическую, физическую терапию и другие. Сегмент мышечно-скелетных расстройств доминировал на рынке с долей выручки 48,6% в 2025 году, что обусловлено высокой распространенностью артрита, боли в спине и хронических заболеваний суставов. Больницы, клиники, физиотерапевтические центры и службы домашнего ухода полагаются на эти методы лечения боли и функционального восстановления. Старение населения и малоподвижный образ жизни способствуют росту спроса. Лекарства и медицинские устройства на основе рецепта составляют основу протоколов лечения. Технологические достижения, включая носимые обезболивающие устройства, поддерживают эффективную терапию. Страховое покрытие и политика возмещения облегчают доступ пациентов. Телемедицинские платформы интегрируют руководство и мониторинг терапии. Лечение хронической боли требует долгосрочных решений, усиливающих доминирование сегмента. Физиотерапевты и поставщики медицинских услуг являются ключевыми факторами влияния. Программы информирования пациентов и образовательные инициативы способствуют их принятию. Непрерывные исследования и разработки в опорно-двигательной терапии поддерживают устойчивый рост.
Сегмент спортивной медицины, как ожидается, станет свидетелем самого быстрого CAGR в 12,1% с 2026 по 2033 год, что обусловлено растущим участием в профессиональных и рекреационных видах спорта, повышением осведомленности о профилактике травматизма и увеличением принятия методов лечения, ориентированных на восстановление. Безрецептурные гели, пластыри и неинвазивные устройства широко используются для быстрого облегчения боли. Физиотерапевтические и спортивно-реабилитационные центры расширяют использование современных приборов. Принятие портативных и носимых решений для облегчения боли ускоряет рост рынка. Маркетинговые кампании, ориентированные на спортсменов и любителей фитнеса, повышают осведомленность. Рост располагаемого дохода и забота о здоровье потребителей благоприятствуют профилактической помощи. Решения по уходу за домом и самоуправлению становятся популярными. Интеграция с фитнес-трекерами и приложениями улучшает персонализированную терапию. Сети электронной коммерции и аптеки улучшают доступность. Инновации в устройствах для облегчения боли и рецептурах поддерживают быстрое внедрение. Просветительские программы спортивных организаций еще больше повышают уровень признания. Региональный рост в Северной Америке и Азиатско-Тихоокеанском регионе обусловлен активным участием в спортивных мероприятиях.
- конечным пользователем
На основе конечного пользователя рынок обезболивающей терапии сегментирован на больницы, клиники, амбулаторные центры, физиотерапевтические центры и пункты домашнего ухода. Сегмент госпиталей доминировал на рынке с долей выручки 50,3% в 2025 году, благодаря широкому внедрению рецептурной терапии, передовых медицинских устройств и решений для непрерывного мониторинга. Больницы обеспечивают комплексное управление болью для послеоперационных, посттравматических и хронических опорно-двигательных состояний. Страховое покрытие и клинические протоколы поддерживают принятие. Рекомендации врача и клинические рекомендации усиливают использование. Интеграция носимых и подключенных устройств повышает эффективность лечения. Телемедицинские услуги расширяют доступ и мониторинг пациентов. Старение населения и рост распространенности хронической боли увеличивают спрос на больничные. Научно-исследовательские инновации в терапии усиливают внедрение. Услуги по уходу на дому и амбулаторные услуги дополняют использование больниц. Сильная инфраструктура здравоохранения и финансирование поддерживают устойчивый рост. Учебные программы для медицинских работников улучшают доставку терапии.
Ожидается, что сегмент Homecare Settings станет свидетелем самого быстрого CAGR в 12,5% с 2026 по 2033 год, что обусловлено повышением осведомленности о самоуправляемых решениях для облегчения боли, растущим внедрением безрецептурных продуктов и повышением удобства носимых устройств. Усыновление на дому подпитывается пациентами с хронической болью, послеоперационным восстановлением и управлением спортивными травмами. Портативные устройства, внебиржевые гели и пластыри позволяют проводить независимую терапию. Цифровые приложения для здоровья и удаленный мониторинг поддерживают соблюдение требований пациентов. Телемедицинское руководство обеспечивает безопасное и эффективное самоуправление. Старение населения и увеличение продолжительности жизни стимулируют спрос. Платформы электронной коммерции расширяют доступность. Доступность и удобство способствуют усыновлению среди работающих взрослых и лиц, осуществляющих уход. Интеграция с интеллектуальными устройствами улучшает отслеживание терапии. Повышение осведомленности и социальные сети влияют на принятие. Региональный рост в Азиатско-Тихоокеанском регионе является сильным благодаря расширению доступа к здравоохранению и повышению осведомленности.
В каком регионе самая большая доля рынка обезболивающей терапии
- Северная Америка доминировала на рынке обезболивающей терапии с долей дохода около 42,3% в 2025 году. Рост в регионе поддерживается развитой инфраструктурой здравоохранения, высокой осведомленностью пациентов и сильной политикой возмещения. Растущая распространенность хронической боли и растущий спрос на неопиоидные и аппаратные методы лечения являются ключевыми факторами.
- Технологические достижения в устройствах для управления болью, включая минимально инвазивные решения, еще больше расширяют внедрение.
- Регион также извлекает выгоду из высоких располагаемых доходов и хорошо развитой экосистемы здравоохранения. Больницы, амбулаторные клиники и службы домашнего ухода все чаще интегрируют эти методы лечения. В целом, Северная Америка остается высокоразвитым и инновационным рынком.
Американский рынок терапии боли Insight
Рынок обезболивающей терапии в США составил самую большую долю доходов в Северной Америке, чему способствовало увеличение распространенности хронической боли и расширение амбулаторных услуг. Растущее предпочтение пациентов неопиоидной терапии и домашних решений для лечения боли ускоряет рост рынка. Инновации от ведущих компаний медицинского оборудования, таких как носимые устройства для облегчения боли и нейромодуляции, набирают обороты. Сильная система страхового возмещения и высокие расходы на здравоохранение способствуют дальнейшему принятию. Повышение осведомленности о минимально инвазивных методах лечения и подходах, ориентированных на пациента, также способствует их внедрению. Интеграция телемедицины и цифровых медицинских платформ облегчает доступ к решениям для облегчения боли. В целом, рынок США продолжает лидировать в Северной Америке как по размеру, так и по инновациям.
Европейское исследование рынка терапии боли
Рынок обезболивающей терапии в Европе неуклонно расширяется благодаря хорошо развитым системам здравоохранения и строгим правилам лечения. Осведомленность о неопиоидной и аппаратной терапии растет среди пациентов и медицинских работников. В таких странах, как Германия, Франция и Великобритания, наблюдается сильное усыновление в больницах, амбулаторных клиниках и учреждениях по уходу на дому. Технологическая интеграция в терапии и сосредоточение внимания на лечении, ориентированном на пациента, поощряют инновации. Старение населения и рост заболеваемости хронической болью еще больше повышают спрос. Кроме того, Европа пользуется надежными механизмами возмещения расходов на здравоохранение. В целом, регион сочетает в себе нормативную поддержку с технологическим внедрением, чтобы способствовать устойчивому росту.
Великобритания Pain Relief Therapy Market Insight
Рынок обезболивающей терапии в Великобритании демонстрирует устойчивый рост, обусловленный повышением осведомленности о лечении хронической боли и внедрением передовых методов лечения. Расширение амбулаторных клиник и решений для домашнего здравоохранения облегчает доступность. Неопиоидная терапия и минимально инвазивные методы лечения на основе устройств набирают популярность среди пациентов и врачей. Растущий спрос на персонализированные и ориентированные на пациента подходы также способствует расширению рынка. Сильная инфраструктура электронной коммерции и распространения медицинских устройств в стране способствует быстрой доступности продуктов. Правительственные инициативы, способствующие доступу к здравоохранению и качеству, способствуют дальнейшему принятию. В целом, рынок Великобритании продолжает стабильно расти благодаря технологической и политической поддержке.
Германия Pain Relief Therapy Market Insight
Рынок обезболивающей терапии в Германии остается ключевым европейским рынком благодаря передовой системе здравоохранения и высокой осведомленности пациентов. Принятие инновационных аппаратных методов лечения и интегративных решений для лечения боли в больницах и специализированных клиниках стимулирует рост. Страна подчеркивает исследования, устойчивость и технологические инновации в здравоохранении. Растущая распространенность хронической боли и спрос на минимально инвазивные методы лечения являются дополнительными факторами роста. Надежная политика возмещения расходов и сильная поддержка инфраструктуры. Интеграция цифровых медицинских платформ и амбулаторных услуг еще больше расширяет доступ. Сосредоточение внимания Германии на безопасности и эффективности пациентов обеспечивает устойчивость рынка.
Азиатско-Тихоокеанский рынок обезболивающей терапии
Ожидается, что Азиатско-Тихоокеанский рынок обезболивающей терапии будет самым быстрорастущим регионом с CAGR примерно 11,5% в течение прогнозируемого периода. Рост обусловлен ростом расходов на здравоохранение, повышением осведомленности о неопиоидной терапии и ростом гериатрического населения. Расширение клиник по лечению боли в Китае, Индии и Японии поддерживает их внедрение. Технологические достижения, правительственные инициативы и рост располагаемых доходов ускоряют проникновение на рынок. Пациенты все чаще ищут домашнюю и минимально инвазивную терапию. Регион также выигрывает от расширения производственных возможностей для экономически эффективных устройств. В целом, Азиатско-Тихоокеанский регион предлагает значительный потенциал роста для лечения боли.
Япония Pain Relief Therapy Market Insight
Японский рынок обезболивающей терапии набирает обороты благодаря высокотехнологичной среде здравоохранения, быстрой урбанизации и старению населения. Утверждение домашних и минимально инвазивных методов лечения растет среди пожилых пациентов и населения трудоспособного возраста. Интеграция телемедицины и амбулаторных услуг повышает доступность. Повышение осведомленности о неопиоидных решениях и ориентированном на пациента уходе поддерживает спрос. Рынок выигрывает от технологических инноваций, включая носимые и цифровые устройства для управления болью. Правительственные инициативы, способствующие повышению эффективности здравоохранения и безопасности пациентов, также поощряют принятие. Сосредоточение внимания Японии на удобстве, безопасности и инновациях стимулирует устойчивый рост рынка терапии боли.
Китайский рынок обезболивающей терапии
Китайский рынок обезболивающей терапии составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовала быстрая урбанизация, увеличение инвестиций в здравоохранение и рост населения среднего класса. Повышение осведомленности о неопиоидной терапии и расширение клиник по лечению боли являются ключевыми факторами, способствующими принятию. Устройства и минимально инвазивные методы лечения становятся все более популярными в больницах, амбулаторных клиниках и жилых помещениях. Правительственные инициативы, направленные на улучшение доступности и доступности медицинских услуг, еще больше стимулируют рост рынка. Технологические достижения в области медицинских изделий и рост отечественных производителей расширяют доступность продукции. Пациенты все чаще отдают приоритет домашним и удобным вариантам терапии. В целом, Китай представляет собой очень динамичный и быстрорастущий рынок в регионе.
Каковы основные компании на рынке терапии боли
Облегчение боли Терапевтическая индустрия в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Medtronic plc(Ирландия)
- Boston Scientific Corporation(США)
- Эбботт(США)
- БД(США)
- Zimmer Biomet Holdings, Inc.(США)
- Stryker Corporation (США)
- Smith & Nephew plc (Великобритания)
- ConvaTec Group PLC (Великобритания)
- Fresenius Kabi AG (Германия)
- Halyard Health, Inc. (США)
- Elekta AB (Швеция)
- Johnson & Johnson (США)
- Arthrex, Inc. (США)
- NuVasive, Inc. (США)
- Medline Industries, Inc. (США)
- DJO Global, Inc. (США)
- Stimwave Technologies, Inc. (США)
- Natus Medical Incorporated (США)
- Bioness, Inc. (США)
- AbbVie Inc. (США)
Каковы последние события на рынке терапии боли
- В январе 2025 года FDA США одобрило сузетригин (торговое название Journavx), разработанный Vertex Pharmaceuticals, в качестве первого нового неопиоидного обезболивающего препарата за более чем 20 лет для лечения средней и тяжелой острой боли, что представляет собой потенциальный сдвиг парадигмы в фармацевтической обезболивающей терапии.
- В апреле 2025 года больницы США, включая UT Health San Antonio, начали предлагать сузетригин (Journavx) для лечения послеоперационной боли, подчеркивая пути восстановления без опиоидов, которые снижают риски, связанные с обычными наркотическими болеутоляющими средствами с аддиктивным потенциалом.
- В августе 2025 года FDA США одобрило Tonmya, сублингвальную неопиоидную терапию, разработанную Tonix Pharmaceuticals для лечения хронической боли, связанной с фибромиалгией, отметив первое новое одобренное лечение этого состояния за более чем 15 лет и предлагая новый терапевтический вариант для миллионов пациентов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











