Мировой рынок препаратов для лечения панцитопении по лекарственным препаратам ( иммунодепрессанты, стимуляторы костного мозга и другие), способу введения (перорально, инъекционно), конечным пользователям (больницы, уход на дому, специализированные центры и другие), каналу сбыта (больничная аптека, интернет-аптека, розничная аптека) — тенденции отрасли и прогноз до 2029 года.
Каков размер рынка Pancytopenia и темпы роста
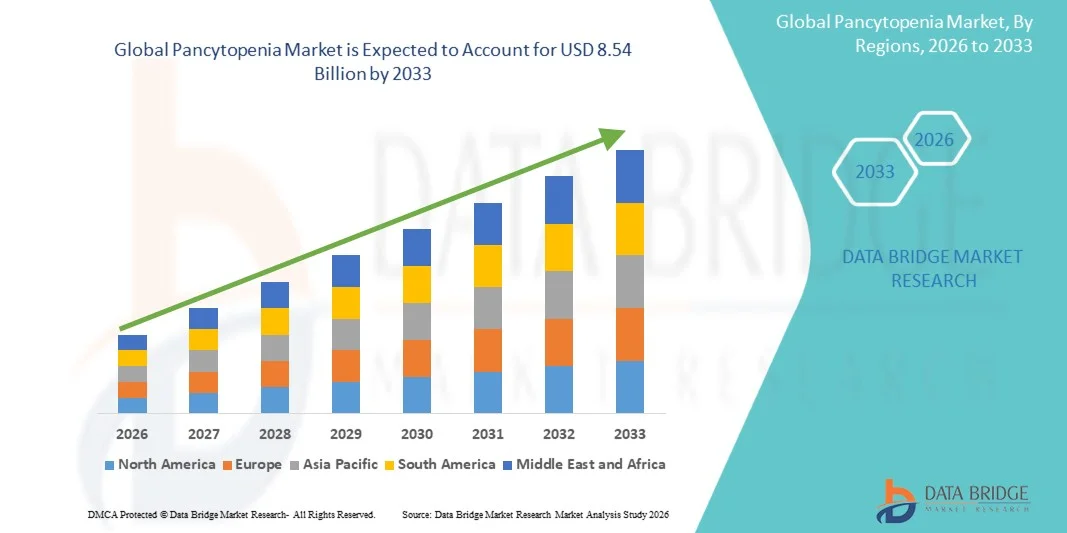
- Согласно анализу Data Bridge Market Research, глобальный размер рынка панцитопении был оценен как4,72 млрд долларов в 2025 годуОжидается, что он достигнет8,54 млрд долларов к 2033 году, вCAGR 7,70%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью заболеваний крови, таких как апластическая анемия, лейкемия и синдромы недостаточности костного мозга, наряду с достижениями в диагностических технологиях и вариантах лечения, что приводит к улучшению выявления и лечения панцитопении.
- Кроме того, растущий спрос на эффективные и целенаправленные методы лечения, включая трансплантацию костного мозга и поддерживающее лечение, позиционирует управление панцитопенией как критическую область в гематологии. Эти факторы ускоряют распространение лечения панцитопении, тем самым значительно стимулируя рост рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$4,72 млрд.
- Ожидаемая рыночная стоимость (2033):8,54 млрд долларов
- Прогноз CAGR (2026–2033): 7.70%
Каковы основные выводы рынка Pancytopenia
- Панцитопения, гематологическое состояние, характеризующееся сокращением красных кровяных клеток, белых кровяных клеток и тромбоцитов, привлекает клиническое внимание из-за его связи с серьезными основными расстройствами, такими как апластическая анемия, лейкемия и недостаточность костного мозга, что делает раннюю диагностику и лечение необходимыми
- Растущий спрос на лечение панцитопении в первую очередь обусловлен ростом распространенности заболеваний крови, ростом гериатрической популяции, достижениями в диагностических методах и улучшением доступа к гематологической помощи и вариантам лечения.
- Северная Америка доминировала на рынке панцитопении с самой большой долей выручки в 35,9% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокими показателями диагностики, сильным присутствием ключевых фармацевтических и фармацевтических препаратов.биотехнологиякомпании и наличие передовых вариантов лечения
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке панцитопении в течение прогнозируемого периода, чему будет способствовать большой пул пациентов, улучшение инфраструктуры здравоохранения, повышение осведомленности и увеличение расходов на здравоохранение.
- Сегмент Injectable занимал самую большую долю рынка в 56,2% в 2025 году, что обусловлено его широким использованием в больницах для быстрого и эффективного лечения.
Сфера охвата и сегментация рынка панцитопении
|
Атрибуты |
Pancytopenia Key Market |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке панцитопении
"Достижения в области диагностических методов и целевых подходов к лечению"
- Значительной и ускоряющейся тенденцией на мировом рынке панцитопении является растущее внимание к передовым диагностическим методам и целевым стратегиям лечения для эффективного выявления и управления основными причинами состояния, такими как расстройства костного мозга, инфекции и аутоиммунные заболевания.
- Например, диагностические инструменты, такие как биопсия костного мозга и полное тестирование крови (CBC), широко используются для определения первопричины панцитопении, в то время как лечение может включать лекарства, такие как Filgrastim, для стимуляции производства белых кровяных клеток у пострадавших пациентов.
- Растущее внедрение персонализированной медицины позволяет медицинским работникам адаптировать методы лечения, основанные на конкретной этиологии панцитопении, улучшая результаты лечения пациентов и уменьшая осложнения.
- Расширение исследований в области гематологии приводит к разработке инновационных методов лечения, включая иммуносупрессивное лечение и трансплантацию стволовых клеток, особенно в тяжелых или хронических случаях.
- Кроме того, достижения в области лабораторных технологий и методов раннего скрининга способствуют более быстрой диагностике и своевременному вмешательству, которые имеют решающее значение для повышения выживаемости.
- Эта тенденция к точной диагностике и индивидуальному лечению значительно формирует будущее ландшафта управления панцитопенией.
Динамика рынка Pancytopenia
водитель
«Повышение распространенности гематологических расстройств и повышение осведомленности»
- Растущая частота гематологических расстройств, таких как апластическая анемия, лейкемия и миелодиспластические синдромы, является основным фактором для рынка панцитопении, поскольку эти условия часто приводят к снижению производства клеток крови.
- Например, такие состояния, как апластическая анемия, требуют лечения, такого как иммуносупрессивная терапия и поддерживающая помощь с такими агентами, как Filgrastim, для увеличения количества белых кровяных клеток, тем самым увеличивая спрос на терапевтические решения.
- Повышение осведомленности среди медицинских работников и пациентов о ранних симптомах, таких как усталость, частые инфекции и тенденции кровотечения, способствует своевременной диагностике и лечению.
- Растущая доступность передовых диагностических инструментов и улучшенный доступ к медицинским услугам способствуют дальнейшему росту рынка как в развитых, так и в развивающихся регионах.
- Кроме того, растущее число случаев рака и использование химиотерапии, которая может привести к панцитопении в качестве побочного эффекта, способствуют увеличению спроса на поддерживающее лечение.
- Расширение инфраструктуры здравоохранения и увеличение инвестиций в исследования в области гематологии также способствуют разработке и принятию новых терапевтических вариантов.
Сдержанность/вызов
"Комплексная диагностика, высокие затраты на лечение и ограниченный доступ к передовой терапии"
- Сложность, связанная с диагностикой панцитопении, из-за ее связи с несколькими основными состояниями, представляет собой серьезную проблему для эффективного лечения заболеваний.
- Например, для подтверждения точной причины часто требуются инвазивные процедуры, такие как биопсия костного мозга, а также несколько лабораторных тестов, которые могут увеличить диагностические расходы и отсрочить начало лечения.
- Высокие затраты, связанные с передовыми методами лечения, включая трансплантацию стволовых клеток и долгосрочную терапию, могут ограничить доступ пациентов в регионах с низким и средним уровнем дохода.
- Ограниченная доступность специализированных медицинских учреждений и подготовленных специалистов в отдельных регионах еще больше ограничивает эффективную диагностику и лечение.
- Побочные эффекты, связанные с терапией, включая иммуносупрессивные препараты, могут повлиять на соблюдение пациентом и результаты лечения.
- Вариабельность реакции пациента на лечение из-за различных основных причин усложняет управление болезнями.
- Решение этих проблем требует улучшения доступности диагностики, экономически эффективных вариантов лечения, улучшения инфраструктуры здравоохранения и повышения осведомленности как среди пациентов, так и среди медицинских работников.
Как сегментируется рынок панцитопении
Рынок сегментирован на основе лекарственных препаратов, маршрута введения, конечных пользователей и канала распределения.
• Наркотики
На основе лекарств рынок Pancytopenia сегментирован на иммунодепрессанты, стимуляторы костного мозга и другие. Сегмент иммунодепрессантов доминировал на крупнейшей доле рынка в 41,7% в 2025 году, что обусловлено его критической ролью в лечении панцитопении, связанной с аутоиммунными расстройствами и заболеваниями костного мозга, такими как апластическая анемия. Эти препараты помогают подавлять иммуноопосредованное разрушение клеток крови, значительно улучшая результаты лечения пациентов. Врачи широко назначают иммунодепрессанты из-за их доказанной эффективности в восстановлении кроветворной функции. Увеличение распространенности аутоиммунных заболеваний также поддерживает рост сегмента. Наличие хорошо зарекомендовавших себя методов лечения способствует принятию во всех медицинских учреждениях. Сильные клинические рекомендации, рекомендующие иммунодепрессанты, способствуют постоянному спросу. Повышение осведомленности среди медицинских работников обеспечивает раннее вмешательство. Фармацевтические компании продолжают инвестировать в повышение эффективности и безопасности лекарств. Растущий пул пациентов во всем мире поддерживает устойчивое использование. Благоприятная политика возмещения на развитых рынках еще больше повышает доступность. Увеличение числа госпитализаций в тяжелых случаях способствует более высоким показателям назначения рецептов. Непрерывный мониторинг и требования к длительной терапии увеличивают доходы. В целом, сильная клиническая зависимость обеспечивает доминирование этого сегмента.
Ожидается, что в сегменте стимуляторов костного мозга будет наблюдаться самый быстрый рост на 18,3% с 2026 по 2033 год, чему способствует растущий спрос на терапию, которая непосредственно стимулирует производство клеток крови. Эти агенты, в том числе колониестимулирующие факторы, набирают популярность благодаря своей способности быстро улучшать показатели крови. Рост заболеваемости панцитопенией, вызванной химиотерапией, значительно стимулирует спрос. Врачи все чаще предпочитают эти средства для поддерживающей терапии у онкологических больных. Достижения в области биотехнологии ведут к разработке более эффективных стимуляторов. Растущее внедрение как в острых, так и в хронических условиях лечения поддерживает рост. Повышение осведомленности о ранних лечебных вмешательствах еще больше повышает спрос. Расширение инфраструктуры здравоохранения на развивающихся рынках повышает доступность. Фармацевтические компании сосредоточены на инновациях и разработке трубопроводов. Рост расходов на здравоохранение способствует увеличению использования. Улучшенные результаты лечения пациентов и более быстрые темпы восстановления способствуют усыновлению. Поддержка клинических исследований укрепляет доверие к терапии. В целом, целевые преимущества лечения позиционируют этот сегмент как наиболее быстро растущий.
• По маршруту администрации
На основе пути введения рынок Pancytopenia сегментирован на пероральный и инъекционный. Сегмент Injectable занимал самую большую долю рынка в 56,2% в 2025 году, что обусловлено его широким использованием в больницах для быстрого и эффективного лечения. Инъекционная терапия обеспечивает более быстрое начало действия и более высокую биодоступность по сравнению с пероральными препаратами. Врачи предпочитают инъекции в тяжелых случаях, требующих немедленного вмешательства. Повышение уровня госпитализации при панцитопении еще больше поддерживает спрос. Наличие биологических препаратов и передовых методов лечения в инъекционной форме усиливает рост сегмента. Больницы в значительной степени полагаются на инъекционное лечение для управления критическим лечением. Растущее внедрение инфузионной терапии способствует более высокому использованию. Улучшенные технологии доставки лекарств повышают безопасность и эффективность. Правительственные инициативы по укреплению инфраструктуры здравоохранения поддерживают доступность. Увеличение случаев вызванной химиотерапией панцитопении повышает спрос. Медицинские работники предпочитают контролируемые дозы, предоставляемые инъекционными препаратами. Постоянные инновации в инъекционных рецептурах способствуют расширению рынка. В целом клинические преимущества обеспечивают доминирование сегмента.
Ожидается, что в пероральном сегменте самый быстрый CAGR составит 16,5% с 2026 по 2033 год, что обусловлено растущим предпочтением удобных и неинвазивных вариантов лечения. Пациенты предпочитают пероральные препараты для долгосрочной терапии и простоты введения. Растущий сдвиг в сторону амбулаторной помощи поддерживает прием пероральных наркотиков. Наличие эффективных пероральных иммунодепрессантов повышает доступность лечения. Фармацевтические компании сосредоточены на разработке улучшенных пероральных препаратов. Повышение осведомленности о самолечении поддерживает рост сегмента. Экономическая эффективность по сравнению с инъекционной терапией повышает спрос. Расширение розничных и онлайн-аптек обеспечивает доступность. Повышение уровня соблюдения требований пациентов еще больше усиливает усыновление. Технологические достижения улучшают всасывание и эффективность лекарств. Рост расходов на здравоохранение стимулирует использование экономически эффективных методов лечения. Растущий спрос на домашний уход поддерживает использование пероральной терапии. В целом, тенденции, основанные на удобстве, позиционируют этот сегмент как наиболее быстро растущий.
• Конечными пользователями
На базе конечных пользователей рынок Pancytopenia сегментирован на больницы, домашние хозяйства, специализированные центры и другие. Сегмент больниц составил самую большую долю рынка в 52,4% в 2025 году, что обусловлено наличием передовых диагностических и лечебных учреждений. Больницы служат основными центрами для лечения тяжелых случаев панцитопении. Наличие квалифицированных медицинских работников обеспечивает точную диагностику и эффективное лечение. Высокий приток пациентов способствует увеличению использования лекарств. Наличие поддерживающей терапии, такой как переливание крови, улучшает результаты лечения. Государственные и частные инвестиции укрепляют инфраструктуру больниц. Сильные рамки возмещения улучшают доступность лечения. Интеграция передовых технологий способствует улучшению управления пациентами. Больницы также участвуют в клинических испытаниях, стимулируя внедрение новых методов лечения. Увеличение распространенности заболеваний крови приводит к посещениям больниц. Мультидисциплинарные подходы к лечению улучшают качество медицинской помощи. Растущие расходы на здравоохранение также способствуют росту. В целом, больницы остаются доминирующим сегментом конечного пользователя.
Ожидается, что в сегменте Homecare самый быстрый CAGR составит 15,9% с 2026 по 2033 год, что обусловлено растущим предпочтением лечения на дому и долгосрочного ухода. Пациенты предпочитают уход на дому из-за комфорта и сокращения посещений больницы. Растущее использование оральной терапии поддерживает лечение на дому. Старение населения в значительной степени способствует спросу. Технологические достижения позволяют осуществлять удаленный мониторинг и телемедицину. Системы здравоохранения продвигают экономически эффективные модели ухода. Повышение осведомленности о самообслуживании способствует усыновлению. Наличие домашних медицинских услуг повышает соответствие пациентов. Тенденции управления хроническими заболеваниями благоприятствуют условиям ухода на дому. Рост расходов на здравоохранение стимулирует переход к уходу на дому. Фармацевтические компании предлагают программы помощи пациентам. Улучшение доступа к лекарствам через аптеки способствует росту. Тенденции ухода, ориентированные на пациента, способствуют быстрому расширению этого сегмента.
• Распределительный канал
На основе канала дистрибуции рынок Pancytopenia сегментирован в Больничную аптеку, Онлайн-аптеку и Розничную аптеку. Сегмент больничных аптек занимал самую большую долю рынка в 47,1% в 2025 году, чему способствовало прямое распространение лекарств в больницах. Пациенты, проходящие лечение, полагаются на больничные аптеки для немедленного доступа к лекарствам. Сильная координация между поставщиками медицинских услуг и фармацевтами обеспечивает эффективное лечение. Наличие специализированных препаратов способствует росту сегмента. Политика возмещения повышает доступность для пациентов. Увеличение числа госпитализаций способствует увеличению объемов продаж. Фармацевтическое наблюдение улучшает приверженность пациента. Расширение инфраструктуры больниц укрепляет распределительные сети. Надежные цепочки поставок обеспечивают постоянную доступность. Растущая распространенность заболеваний крови увеличивает спрос. Больницы остаются основными пунктами ухода за тяжелыми состояниями. Интеграция с протоколами лечения обеспечивает устойчивое использование. В целом на рынке преобладают аптеки.
Ожидается, что сегмент онлайн-аптек будет иметь самый быстрый CAGR в 18,7% с 2026 по 2033 год, что обусловлено быстрой цифровизацией медицинских услуг. Увеличение проникновения в Интернет поддерживает онлайн-покупки лекарств. Пациенты предпочитают доставку на дом для удобства и доступности. Конкурентные цены и скидки привлекают больше потребителей. Рост телемедицины дополняет внедрение онлайн-аптек. Наличие широкого спектра лекарственных средств повышает потребительский выбор. Улучшенная логистика обеспечивает своевременную доставку. Регуляторная поддержка поощряет цифровые платформы здравоохранения. Повышение осведомленности об онлайн-сервисах стимулирует использование. Занятый образ жизни стимулирует спрос на удобные решения. Фармацевтические компании сотрудничают с цифровыми платформами. Расширение электронной коммерции в здравоохранении способствует росту. В целом, цифровая трансформация позиционирует интернет-аптеки как самый быстрорастущий сегмент.
В каком регионе находится наибольшая доля рынка панцитопении
- Северная Америка доминировала на рынке панцитопении с самой большой долей дохода в 35,9% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокими показателями диагностики, сильным присутствием ключевых фармацевтических и биотехнологических компаний и наличием передовых вариантов лечения.
- Например, широкое использование диагностических процедур, таких как биопсия костного мозга и поддержка лечения с помощью таких агентов, как Filgrastim для лечения нейтропении, подчеркивает сильные клинические возможности региона и доступ к расширенной медицинской помощи.
- Это доминирование еще больше усиливается благоприятными рамками возмещения, продолжающимися исследованиями в области гематологии и наличием специализированных медицинских центров, ориентированных на заболевания крови.
Американский рынок Pancytopenia Insight
Рынок панцитопении в США занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовала высокая распространенность гематологических расстройств и высокая осведомленность среди медицинских работников и пациентов. Страна извлекает выгоду из передовой диагностической инфраструктуры, позволяющей раннее выявление основных причин, таких как апластическая анемия, лейкемия и расстройства костного мозга. Кроме того, присутствие ведущих фармацевтических и биотехнологических компаний, наряду с постоянными инвестициями в исследования и разработки, ускоряет внедрение инновационных методов лечения. Благоприятная политика возмещения расходов и широкий доступ к специализированной медицинской помощи способствуют дальнейшему росту рынка в США.
Европейский рынок Pancytopenia
Европейский рынок панцитопении, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, в основном за счет повышения осведомленности о нарушениях крови и устоявшихся системах здравоохранения. Регион пользуется преимуществами стандартизированных клинических рекомендаций и улучшенного доступа к диагностическим и лечебным услугам. Кроме того, растущие инвестиции в инфраструктуру здравоохранения и исследовательскую деятельность способствуют внедрению передовых терапевтических подходов. Растущее внимание к ранней диагностике и уходу за пациентами способствует устойчивому росту рынка по всей Европе.
Великобритания Pancytopenia Market Insight
Ожидается, что в течение прогнозируемого периода рынок панцитопении в Великобритании будет расти с заметным CAGR, что обусловлено улучшением доступа к медицинским услугам через Национальную службу здравоохранения (NHS) и повышением осведомленности о гематологических условиях. Ориентация страны на раннюю диагностику и структурированные клинические пути позволяет эффективно управлять панцитопенией. Кроме того, ожидается, что текущие исследовательские инициативы и принятие передовых вариантов лечения будут способствовать дальнейшему росту рынка в Великобритании.
Германия Pancytopenia Market Insight
Ожидается, что в течение прогнозируемого периода рынок панцитопении в Германии будет расширяться на значительном CAGR, чему будет способствовать сильная система здравоохранения и высокие расходы на здравоохранение. Акцент Германии на клинических исследованиях и инновациях поддерживает внедрение передовых диагностических и терапевтических подходов. Повышение осведомленности среди медицинских работников и наличие специализированных гематологических центров также способствуют расширению рынка.
Азиатско-Тихоокеанский рынок Pancytopenia
Ожидается, что Азиатско-Тихоокеанский рынок панцитопении будет самым быстрорастущим регионом в течение прогнозируемого периода, чему будет способствовать большой пул пациентов, улучшение инфраструктуры здравоохранения, повышение осведомленности и увеличение расходов на здравоохранение. Быстрая урбанизация и расширение доступа к медицинским услугам позволяют лучше диагностировать и лечить гематологические расстройства во всем регионе. Кроме того, государственные инициативы, направленные на укрепление систем здравоохранения и увеличение инвестиций в медицинские исследования, поддерживают рост рынка.
Японский рынок Pancytopenia
Японский рынок панцитопении набирает обороты благодаря развитой системе здравоохранения страны и растущей распространенности возрастных гематологических состояний. Растущее пожилое население стимулирует спрос на эффективные решения для диагностики и лечения. Сильное внимание Японии к исследованиям и раннему выявлению заболеваний, наряду с внедрением инновационных методов лечения, еще больше поддерживает рост рынка.
Китайский рынок Pancytopenia
Китайский рынок панцитопении составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется большой базой населения страны и расширением инфраструктуры здравоохранения. Повышение осведомленности о заболеваниях крови наряду с ростом расходов на здравоохранение стимулирует спрос на эффективные варианты диагностики и лечения. Кроме того, правительственные инициативы, направленные на улучшение доступа к здравоохранению и растущее присутствие отечественных и международных фармацевтических компаний, вносят значительный вклад в рост рынка в Китае.
Какие компании находятся на рынке Pancytopenia
Отрасль Pancytopenia в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
•Pfizer (США)
•Novartis (Швейцария)
Ф. Хоффманн-Ла Рош (Швейцария)
•GSK (Великобритания)
•Санофи (Франция)
Johnson & Johnson (США)
Merck & Co. (США)
•Бристол Майерс Сквибб (США)
• Amgen (США)
• AbbVie (США)
Teva Pharmaceutical Industries (Израиль)
Sun Pharmaceutical Industries (Индия)
• Ципла (Индия)
Лаборатории доктора Редди (Индия)
• Люпин (Индия)
Ауробиндо Фарма (Индия)
Zydus Lifesciences (Индия)
• Биоген (США)
Takeda Pharmaceutical Company (Япония)
Eli Lilly and Company (США)
Каковы последние тенденции на рынке панцитопении
- В октябре 2021 года Oncopeptides AB объявила о добровольном выходе Pepaxto (мельфаланфлуфенамид) с рынка США после результатов исследования фазы 3 OCEAN, которые не смогли продемонстрировать улучшение общей выживаемости, влияя на стратегии лечения гематологических состояний, связанных с цитопениями, включая панцитопению.
- В марте 2022 года клиническое исследование, опубликованное Американским обществом гематологии, выявило растущее использование агонистов рецепторов тромбопоэтина (TPO-RA) для лечения цитопений, вызванных химиотерапией, включая тромбоцитопению и более широкие условия подавления костного мозга, способствующие панцитопении, что указывает на переход к инновациям в области поддерживающей терапии в гематологии.
- В июне 2024 года Комитет по оценке риска фармаконадзора Европейского агентства по лекарственным средствам инициировал обзор безопасности метамизолсодержащих лекарств из-за зарегистрированных случаев агранулоцитоза, тяжелого заболевания крови, связанного с панцитопенией, что привело к нормативным действиям, включая отмену в некоторых странах и усиление мониторинга безопасности лекарств.
- В ноябре 2024 года клиническое тематическое исследование, опубликованное в BMJ Case Reports, определило бупропион как потенциальную причину лекарственной панцитопении, усиливая важность фармаконадзора и расширяя понимание связанных с лекарствами гематологических побочных эффектов.
- В феврале 2025 года систематический обзор, опубликованный в Discover Medicine, задокументировал редкий, но значительный случай панцитопении в результате комбинированных лекарственных взаимодействий с участием метотрексата, ламотриджина и триметоприм-сульфаметоксазола, подчеркивая растущий клинический акцент на вызванных лекарственными препаратами гематологических осложнениях и управлении рисками.
- В июле 2025 года более широкие данные фармацевтической промышленности указали на продолжающиеся одобрения регулирующих органов и инновации в гематологических препаратах, нацеленных на расстройства костного мозга и цитопении, что отражает устойчивые инвестиции и продвижение в терапии, относящейся к управлению панцитопенией.
- В январе 2026 года Zydus Lifesciences получила одобрение Управления по контролю за продуктами и лекарствами США на дженерик элтромбопаг, агонист рецепторов тромбопоэтина, используемый для лечения низкого количества тромбоцитов при расстройствах крови, косвенно поддерживая лечение состояний, связанных с панцитопенией, и улучшая доступ к гематологической терапии.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики
- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.