


Global Personal Computer (PC) as a Service Market, By Offering (Hardware, Software and Software Maintenance, Services), Enterprise Type (Small and Medium-Sized Enterprises, Large Enterprises), End User Industry (Banking, Financial Services, (BFSI), Government, Education, Healthcare and life sciences, IT and Telecommunications, Others), Country (U.S., Canada, Mexico, Brazil, Argentina, Rest of South America, Germany, Italy, U.K., France, Spain, Netherlands, Belgium, Switzerland, Turkey, Russia, Rest of Europe, Japan, China, India, South Korea, Australia, Singapore, Malaysia, Thailand, Indonesia, Philippines, Rest of Asia-Pacific, Saudi Arabia, U.A.E, South Africa, Egypt, Israel, Rest of Middle East and Africa) Industry Trends and Forecast to 2029
Что такое персональный компьютер (ПК) как размер рынка услуг и темпы роста
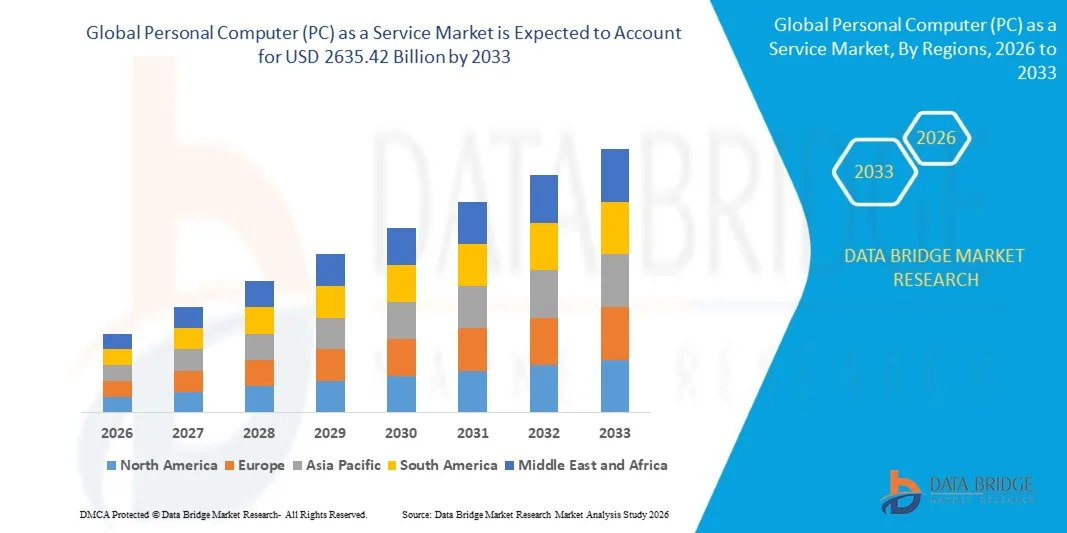
- Согласно анализу рынка Data Bridge Market Research, глобальный персональный компьютер (ПК) в качестве размера рынка услуг оценивался в соответствии с прогнозом.$116,42 млрд в 2025 годуОжидается, что он достигнет$2635,42 млрд к 2033 году, вCAGR 47,69%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением ИТ-решений на основе подписки и технологическими достижениями в управлении жизненным циклом ПК, что приводит к более эффективной и масштабируемой ИТ-инфраструктуре для предприятий всех размеров.
- Кроме того, растущий спрос со стороны организаций на гибкие, экономически эффективные и полностью управляемые вычислительные решения создает ПК как услугу в качестве предпочтительной модели для закупок устройств и управления ИТ. Эти факторы ускоряют внедрение предложений PCaaS, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):$116,42 млрд.
Ожидаемая рыночная стоимость (2033):$2635,42 млрд.
Прогноз CAGR (2026–2033):47.69%
Каковы основные выводы персонального компьютера (ПК) как рынка услуг
- Персональный компьютер (ПК) как услуга - это ИТ-модель на основе подписки, в которой организации приобретают аппаратные, программные и управленческие услуги в рамках единого плана подписки. Эти решения включают в себя обеспечение устройств, обновления программного обеспечения, безопасность конечных точек и управление жизненным циклом, что позволяет предприятиям оптимизировать ИТ-операции и сократить первоначальные капитальные затраты.
- Растущий спрос на персональный компьютер (ПК) как услугу в первую очередь подпитывается переходом к гибридным и удаленным моделям работы, увеличением инициатив по цифровой трансформации и необходимостью предсказуемых ИТ-затрат и упрощенного управления устройствами. Предприятия все чаще используют персональный компьютер (ПК) в качестве услуги для обеспечения безопасной, масштабируемой и производительной ИТ-инфраструктуры в нескольких местах.
- Северная Америка доминирует на рынке персональных компьютеров (ПК) с долей 38,4%В 2025 году, благодаря широкому внедрению ИТ-решений на основе подписки и растущему акценту на мобильность рабочей силы и удаленную работу.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке персональных компьютеров (ПК) в течение прогнозируемого периода из-за растущей цифровизации, роста корпоративных ИТ-бюджетов и внедрения гибридных рабочих моделей в таких странах, как Китай, Япония и Индия.
- Сегмент оборудования доминировал на рынке с долей рынка 48% в 2025 году из-за растущего спроса на готовые к развертыванию ПК с предварительно настроенными спецификациями и повышенной производительностью. Организации предпочитают аппаратно-инклюзивный персональный компьютер (ПК) в качестве сервисного решения для сокращения первоначальных капитальных затрат и упрощения управления жизненным циклом с помощью моделей лизинга. Растущее внимание к производительности труда сотрудников и эффективной ИТ-инфраструктуре еще больше подпитывает спрос на предложения оборудования.
Сфера охвата и персональный компьютер (ПК) как сегментация рынка услуг
|
Атрибуты |
Персональный компьютер (ПК) как инструмент анализа рынка услуг |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Какова ключевая тенденция на рынке персональных компьютеров (ПК)
«Рост подписных ПК и управляемых ИТ-решений»
- Заметной тенденцией на рынке персональных компьютеров (ПК) как услуг является растущий сдвиг в сторону моделей ПК на основе подписки и управляемых ИТ-решений, обусловленный растущей потребностью в гибкой, масштабируемой и экономически эффективной вычислительной инфраструктуре на предприятиях. Этот сдвиг позволяет организациям получить доступ к новейшему оборудованию и программному обеспечению без первоначальных капитальных затрат, одновременно получая выгоду от комплексной поддержки и управления жизненным циклом.
- Например, Dell Technologies и HP Inc. предлагают комплексные решения для персональных компьютеров (ПК) в качестве услуг, которые включают в себя закупку, развертывание, управление и циклы обновления устройств для предприятий различных размеров. Эти решения позволяют компаниям оптимизировать ИТ-операции и снизить бремя внутреннего управления оборудованием.
- Внедрение персонального компьютера (ПК) в качестве услуги быстро растет среди удаленных и гибридных рабочих сред, где гибкое обеспечение устройств и централизованное управление обеспечивают производительность и безопасность. Предприятия все чаще используют эти услуги для быстрого обслуживания сотрудников с помощью стандартизированных безопасных устройств.
- Малые и средние предприятия используют персональный компьютер (ПК) в качестве услуги для получения доступа к вычислительным возможностям корпоративного уровня без финансовых затрат. Эта тенденция способствует инициативам цифровой трансформации и позволяет быстрее внедрять технологии во всех секторах.
- Облачная интеграция и инфраструктура виртуального рабочего стола (VDI) повышают ценность персонального компьютера (ПК) как услуги, обеспечивая беспрепятственный доступ к корпоративным приложениям и данным из любого места. Эта интеграция поддерживает непрерывность работы и повышает общую эффективность ИТ.
- На рынке наблюдается значительный рост управляемых ИТ-услуг в комплекте с персональным компьютером (ПК) в качестве услуг, которые включают обновления программного обеспечения, мониторинг безопасности и отслеживание активов. Эта комбинация позиционирует персональный компьютер как услугу как комплексное ИТ-решение, которое соответствует современным потребностям бизнеса.
Персональный компьютер (ПК) как динамика рынка услуг
водитель
«Рост спроса на гибкие и экономически эффективные ИТ-услуги»
- Растущая потребность в адаптивных ИТ-инфраструктурах и экономичном управлении оборудованием стимулирует спрос на персональный компьютер (ПК) как услугу, позволяя предприятиям масштабировать операции без больших капитальных затрат. Персональный компьютер (ПК) как услуга предлагает управление жизненным циклом, службы поддержки и варианты обновления оборудования, которые повышают эффективность работы
- Например, предложения Lenovo Personal Computer (PC) в качестве сервиса предоставляют управляемые устройства и услуги поддержки, которые позволяют предприятиям сократить накладные расходы на ИТ, обеспечивая при этом доступность новейших технологий для сотрудников. Эти услуги улучшают время безотказной работы устройства, уменьшают бремя обслуживания и оптимизируют общую стоимость владения.
- Переход к гибридным рабочим моделям усиливает спрос на гибкое развертывание устройств и возможности удаленного управления. Организации предпочитают персональный компьютер (ПК) как услугу для быстрого предоставления, защиты и управления устройствами в разрозненных командах.
- Предприятия все чаще ищут предсказуемые модели ИТ-расходов, которые Персональный компьютер (ПК) как услуга предоставляет через планы на основе подписки. Эта финансовая предсказуемость помогает в бюджетировании, планировании ресурсов и предотвращении неожиданных капиталовложений.
- Растущее внимание к инициативам цифровой трансформации и модернизации ИТ побуждает компании внедрять управляемые ПК-решения. Интеграция управления устройствами, безопасности и поддержки в персональном компьютере (ПК) в качестве услуги усиливает управление ИТ и общую производительность труда.
Сдержанность/вызов
«Высокие затраты на установку и сложность интеграции»
- Персональный компьютер (ПК) как сервисный рынок сталкивается с проблемами, связанными с высокими первоначальными затратами на установку, связанными с закупкой устройств, включением и интеграцией в существующие ИТ-среды. Организации должны согласовывать аппаратные средства, программное обеспечение и вспомогательные структуры, которые могут включать значительные технические и финансовые ресурсы.
- Например, развертывание персональных компьютеров (ПК) HP в качестве сервисных решений на крупных предприятиях требует тщательного планирования для интеграции с устаревшими ИТ-системами и обеспечения бесперебойной работы. Этот процесс требует квалифицированных ИТ-команд и может продлить сроки развертывания.
- Сложность интеграции персонального компьютера (ПК) в качестве сервиса с различными корпоративными приложениями и протоколами безопасности создает дополнительные проблемы. Обеспечение совместимости с существующей ИТ-инфраструктурой и поддержание безопасности данных добавляет уровни операционных усилий.
- Управление соглашениями об уровне обслуживания (SLA), отслеживание активов и поддержка логистики для крупномасштабных развертываний увеличивают операционную сложность. Предприятия должны поддерживать координацию между внутренними ИТ-командами и поставщиками услуг для удовлетворения ожиданий производительности и соответствия требованиям.
- Рынок продолжает сталкиваться с ограничениями, связанными с балансом потребностей в кастомизации со стандартизированными предложениями услуг. Эти проблемы требуют тщательной стратегии и распределения ресурсов, влияющих на темпы принятия и общий рост рынка.
Как сегментируется персональный компьютер (ПК) как рынок услуг
Рынок сегментирован на основе предложения, типа предприятия и отрасли конечных пользователей.
• Предлагая
На основе предложения персональный компьютер (ПК) как рынок услуг сегментируется на аппаратное обеспечение, программное обеспечение и обслуживание программного обеспечения, а также услуги. Сегмент аппаратного обеспечения доминировал на крупнейшей доле рынка в 48% в 2025 году, чему способствовал растущий спрос на готовые к развертыванию ПК с предварительно настроенными спецификациями и повышенной производительностью. Организации предпочитают аппаратно-инклюзивный персональный компьютер (ПК) в качестве сервисного решения для сокращения первоначальных капитальных затрат и упрощения управления жизненным циклом с помощью моделей лизинга. Растущее внимание к производительности сотрудников и эффективной ИТ-инфраструктуре еще больше подпитывает спрос на предложения оборудования. Продавцы, предлагающие оборудование, а также комплексную поддержку и гарантийные услуги, получают предпочтение среди предприятий, стремящихся к предсказуемым эксплуатационным расходам.
Ожидается, что в сегменте обслуживания программного обеспечения и программного обеспечения будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущим внедрением облачных приложений и непрерывными обновлениями программного обеспечения. Например, такие компании, как Dell Technologies, предоставляют пакеты управления программным обеспечением в рамках персонального компьютера (ПК) в качестве услуги, что позволяет осуществлять мониторинг в режиме реального времени, управление патчами и безопасность конечных точек. Организации все больше полагаются на услуги по техническому обслуживанию программного обеспечения для обеспечения бесперебойной работы устройств и соблюдения протоколов безопасности. Спрос особенно высок в секторах с высокими нормативными требованиями, где надежность программного обеспечения и своевременные обновления имеют решающее значение. Интеграция управления программным обеспечением с аналитикой и удаленной поддержкой повышает операционную эффективность, стимулируя внедрение как в малых и средних предприятиях, так и в крупных предприятиях.
• Тип предприятия
На основе типа предприятия рынок персональных компьютеров (ПК) как услуги подразделяется на малые и средние предприятия (МСП) и крупные предприятия. Крупные предприятия доминировали на рынке в 2025 году, что обусловлено их потребностью в масштабируемой ИТ-инфраструктуре и централизованном управлении крупными сотрудниками. Персональный компьютер (ПК) как услуга обеспечивает эти организации предсказуемыми затратами, простым развертыванием устройств и единой ИТ-политикой в нескольких местах. Предприятия все чаще используют персональный компьютер (ПК) в качестве услуги для снижения нагрузки на внутренние ИТ-команды, обеспечивая при этом стандартизацию устройств и управление жизненным циклом. Решения, обслуживающие крупные предприятия, часто включают расширенные функции безопасности, удаленный мониторинг и управляемые услуги, что делает их очень привлекательными для корпоративных сред.
Ожидается, что сегмент малых и средних предприятий станет свидетелем самого быстрого CAGR с 2026 по 2033 год, чему способствует растущее внедрение гибких решений для ПК на основе подписки. Например, предложение HP Personal Computer (PC) в качестве услуги позволяет МСП получать доступ к высокопроизводительному оборудованию без серьезных первоначальных инвестиций, обеспечивая предсказуемые затраты и масштабируемую инфраструктуру. МСП предпочитают персональные компьютеры (ПК) в качестве сервисных решений для поддержки удаленных сотрудников и гибридных рабочих моделей, обеспечивая непрерывность бизнеса и производительность. Возможность интеграции аппаратных средств, программного обеспечения и вспомогательных услуг в единый пакет подписки еще больше ускоряет внедрение в МСП.
• Индустрия конечных пользователей
На основе индустрии конечных пользователей рынок персональных компьютеров (ПК) как услуг подразделяется на банковские, финансовые услуги и страхование (BFSI), правительство, образование, здравоохранение и науки о жизни, ИТ и телекоммуникации и другие. Индустрия информационных технологий и телекоммуникаций доминировала на рынке в 2025 году, чему способствовала быстрая цифровая трансформация сектора и спрос на высокопроизводительные вычислительные устройства. Предприятия в области ИТ и телекоммуникаций все чаще используют персональный компьютер (ПК) в качестве услуги для обеспечения быстрого развертывания устройств, упрощенного управления ИТ и соблюдения протоколов безопасности. Персональный компьютер (ПК) как услуга также обеспечивает централизованный мониторинг, обновления программного обеспечения и удаленное устранение неполадок, которые имеют решающее значение в ИТ-средах.
Ожидается, что индустрия здравоохранения и наук о жизни будет наблюдать самый быстрый рост с 2026 по 2033 год, чему способствует растущая потребность в безопасных, совместимых и надежных вычислительных решениях. Например, предложения Lenovo Personal Computer (PC) в качестве услуги для организаций здравоохранения обеспечивают интегрированное управление программным обеспечением, безопасность конечных точек и поддержку жизненного цикла устройств, обеспечивая соблюдение нормативных требований, таких как HIPAA. Рост также поддерживается растущим внедрением телемедицины, исследовательской аналитики и цифровых систем управления пациентами, которые требуют высокопроизводительных ПК с надежными службами поддержки. Возможность масштабировать подписки на основе размера рабочей силы и моделей использования делает персональный компьютер (ПК) очень привлекательным в области здравоохранения и наук о жизни.
В каком регионе самая большая доля персонального компьютера (ПК) в качестве рынка услуг
- Северная Америка доминировала на рынке персональных компьютеров (ПК) как сервисного рынка с самой большой долей выручки в 38,4% в 2025 году, что обусловлено широким распространением ИТ-решений на основе подписки и растущим акцентом на мобильность рабочей силы и удаленную работу.
- Предприятия в регионе все чаще предпочитают PCaaS для предсказуемых ИТ-затрат, упрощенного управления устройствами и централизованного мониторинга, что позволяет беспрепятственно интегрироваться с существующей ИТ-инфраструктурой и облачными сервисами.
- Сильное присутствие крупных поставщиков, высокая технологическая осведомленность и увеличение инвестиций в инициативы цифровой трансформации способствуют дальнейшему росту рынка, что делает PCaaS предпочтительным решением как для МСП, так и для крупных предприятий.
Персональный компьютер США (ПК) как индикатор рынка услуг
Американский рынок персональных компьютеров (ПК) в качестве сервиса занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовало быстрое внедрение облачных вычислений, гибридных рабочих моделей и масштабируемых ИТ-услуг на основе подписки. Организации отдают приоритет операционной эффективности и снижают ИТ-накладные расходы через персональный компьютер (ПК) как услугу, которая обеспечивает аппаратное обеспечение, программное обеспечение и поддержку в одном пакете. Растущий спрос на удаленное управление устройствами, обновления программного обеспечения и безопасность конечных точек в сочетании с возможностями интеграции с корпоративными приложениями значительно способствует расширению рынка.
Европейский персональный компьютер (PC) как индикатор рынка услуг
В течение прогнозируемого периода рынок персональных компьютеров в Европе (ПК) как услуг, по прогнозам, будет расширяться со значительным CAGR, в первую очередь из-за необходимости экономически эффективной ИТ-инфраструктуры и цифровой трансформации рабочих мест. Растущая урбанизация, растущее внедрение облачных сервисов и строгие правила безопасности данных побуждают предприятия использовать персональный компьютер (ПК) в качестве услуги. Европейские организации ценят гибкость, централизованное управление устройствами и предсказуемые расходы на подписку, предлагаемые персональным компьютером (ПК) в качестве услуги.
Персональный компьютер Великобритании (ПК) как индикатор рынка услуг
Ожидается, что в течение прогнозируемого периода рынок персональных компьютеров (ПК) в Великобритании будет расти с заметным CAGR, чему будет способствовать растущий спрос на гибкие ИТ-решения и внедрение гибридных и удаленных рабочих моделей. Организации все чаще внедряют персональный компьютер (ПК) в качестве услуги для обеспечения непрерывности бизнеса, сокращения капитальных затрат и обеспечения безопасного управления устройствами. Сильная цифровая инфраструктура в сочетании с увеличением инвестиций в модернизацию ИТ продолжает стимулировать рост рынка как в корпоративном, так и в государственном секторах.
Немецкий персональный компьютер (PC) как индикатор рынка услуг
Ожидается, что в течение прогнозируемого периода рынок персональных компьютеров Германии (ПК) как услуги будет расширяться на значительном CAGR, что обусловлено акцентом предприятий на эффективность ИТ, цифровую трансформацию и соблюдение правил защиты данных. Передовая технологическая экосистема Германии в сочетании с увеличением ИТ-бюджетов поддерживает развертывание персонального компьютера (ПК) в качестве услуги в различных отраслях промышленности. Компании используют персональный компьютер (ПК) в качестве услуги для упрощения управления жизненным циклом, интеграции безопасности конечных точек и обеспечения стандартизированных ИТ-политик в нескольких офисах.
Азиатско-тихоокеанский персональный компьютер (ПК) как индикатор рынка услуг
Азиатско-тихоокеанский рынок персональных компьютеров (ПК) как услуг будет расти самыми быстрыми темпами в период с 2026 по 2033 год, что обусловлено ростом цифровизации, ростом корпоративных ИТ-бюджетов и внедрением гибридных рабочих моделей в таких странах, как Китай, Япония и Индия. Организации все чаще внедряют персональный компьютер (ПК) в качестве услуги для поддержки масштабируемой ИТ-инфраструктуры и удаленного управления персоналом. Кроме того, присутствие глобальных и региональных поставщиков персональных компьютеров (ПК) в качестве поставщиков услуг и правительственные инициативы, способствующие внедрению технологий, расширяют доступность и доступность для МСП и крупных предприятий.
Японский персональный компьютер (PC) как индикатор рынка услуг
Японский рынок персональных компьютеров (ПК) как услуг набирает обороты благодаря сильному акценту страны на цифровые решения для рабочих мест, автоматизацию предприятий и модернизацию ИТ. Организации отдают приоритет персональному компьютеру (ПК) как сервису для оптимизации управления устройствами, повышения безопасности конечных точек и поддержки гибридных рабочих сред. Интеграция персонального компьютера (ПК) в качестве сервиса с облачными сервисами и корпоративными приложениями в сочетании с акцентом на производительность и операционную эффективность стимулирует рост рынка как в корпоративном, так и в государственном секторах.
Китайский персональный компьютер (ПК) как индикатор рынка услуг
Китайский персональный компьютер (ПК) как рынок услуг составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрой цифровизацией предприятий, высоким внедрением ИТ-моделей на основе подписки и присутствием ведущих отечественных и международных персональных компьютеров (ПК) в качестве поставщиков услуг. Китайские организации все чаще предпочитают персональный компьютер (ПК) в качестве услуги, чтобы снизить сложность управления ИТ, оптимизировать затраты и обеспечить безопасное и масштабируемое развертывание устройств. Стремление правительства к интеллектуальным предприятиям и инициативам цифровой трансформации еще больше ускоряет внедрение персональных компьютеров (ПК) в качестве сервисных решений в различных отраслях.
Какие компании являются лучшими на рынке персональных компьютеров (ПК)
Индустрия персональных компьютеров (ПК) как услуга в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Lenovo (Китай)
- HP India Sales Private Limited (Индия)
- Dell Inc. (США)
- CompuCom Systems Inc. (США)
- Microsoft (США)
- Hemmersbach Holding GmbH (Германия)
- Service IT Direct (Великобритания)
- StarHub (Сингапур)
- Телия (Швеция)
- Arrow Electronics Inc. (США)
- Utopic Software (США)
- SHI International Corp (США)
- Softcat plc (Великобритания)
- КСА (Австралия)
- PC Connection Inc. (США)
- ATEA Group (Норвегия)
- Zones LLC (США)
- Intel Corporation (США)
- XMA LTD (Великобритания)
- CHG-MERIDIAN (Германия)
- Innova Solutions (США)
- Капгемини (Франция)
- RAM-Tech PC Solutions LLC (США)
- SYNNEX Corporation (США)
- Panasonic Corporation (Япония)
- Computacentre (UK) Ltd (Великобритания)
Каковы последние события на рынке персональных компьютеров (ПК)
- В декабре 2025 года Asus India объявила о планах повысить проникновение ноутбуков с поддержкой ИИ до 30% к концу 2026 года с помощью пакетов подписки с системными интеграторами. Ожидается, что эта инициатива значительно ускорит внедрение PCaaS в Индии, поскольку организации и учебные заведения могут получить доступ к высокопроизводительным устройствам с поддержкой ИИ без значительных первоначальных инвестиций. Пакеты подписки облегчают для МСП и школ развертывание передовых технологий, обеспечивая постоянную поддержку, обновления и гарантийное покрытие. Этот шаг также сигнализирует о более широкой тенденции на рынке, где производители оборудования используют модели PCaaS для увеличения охвата устройств и интеграции возможностей ИИ, позиционируя решения на основе подписки как стратегический фактор производительности труда и инициатив цифровой трансформации.
- В октябре 2025 года Microsoft прекратила поддержку Windows 10, создав глобальный всплеск спроса на обновление устройств. Это развитие ускоряет развитие рынка PCaaS во всем мире, поскольку предприятия ищут экономически эффективные, недорогие решения для подписки на устаревшие устройства. Организации мотивированы обеспечить соответствие обновленному программному обеспечению, повысить безопасность конечных точек и предоставить сотрудникам современные операционные системы и инструменты производительности. Сценарий прекращения поддержки также повысил осведомленность ИТ-руководителей о преимуществах управляемых решений PCaaS, включая автоматизированные обновления, централизованный мониторинг устройств и предсказуемые расходы на подписку, что делает PCaaS предпочтительным вариантом для глобальных предприятий, стремящихся эффективно модернизировать свою ИТ-инфраструктуру.
- В июле 2025 года вступил в силу Регламент ЕС об экологическом проектировании, требующий повышения энергоэффективности и устойчивого проектирования электронных устройств. Этот нормативный сдвиг способствует внедрению моделей PCaaS в Европе, которые включают централизованные программы возврата и управляемые службы жизненного цикла. Предприятия все чаще ищут решения для подписки, которые помогают достичь целей ESG, сократить электронные отходы и оптимизировать использование устройств, одновременно снижая общую стоимость владения. Регулирование усиливает привлекательность PCaaS для компаний, уделяющих приоритетное внимание устойчивости, поскольку поставщики подписки могут предлагать полностью управляемые устройства, автоматизированные обновления и экологически ответственное удаление, согласовывая управление ИТ-инфраструктурой с более широкими целями корпоративной ответственности.
- В марте 2025 года Canalys сообщила, что рынок ПК в Индии вырос на 8,1% в годовом исчислении, что подчеркивает устойчивый спрос на вычислительные устройства на предприятиях, МСП и в образовательных учреждениях. Этот рост подчеркивает сильные рыночные возможности для поставщиков PCaaS, поскольку модели на основе подписки позволяют организациям масштабировать развертывание устройств в соответствии с растущими цифровыми потребностями. Компании могут использовать гибкое финансирование, управление устройствами и комплексные программные услуги для удовлетворения растущих ИТ-требований без больших капитальных затрат. В докладе также указывается, что индийские предприятия быстро внедряют цифровую трансформацию, а PCaaS становится ключевым фактором поддержки гибридных рабочих моделей, удаленных операций и повышения производительности труда.
- В январе 2025 года Google, Temasek и Bain задокументировали цифровую экономику Юго-Восточной Азии в размере 300 миллиардов долларов США, подчеркнув, что финансирование подписки является важным фактором для МСП в приобретении цифровых инструментов. Этот вывод подчеркивает потенциал внедрения PCaaS в регионе, поскольку модели подписки позволяют предприятиям получать доступ к высокопроизводительным ПК, программному обеспечению и управляемым услугам без первоначальных затрат. МСП выигрывают от предсказуемых операционных расходов, упрощенного управления ИТ и масштабируемой инфраструктуры, которая может расти с потребностями бизнеса. В докладе подчеркивается, что по мере того, как Юго-Восточная Азия продолжает быстро оцифровывать, PCaaS будет играть центральную роль в поддержке модернизации бизнеса, доступности ИТ и более широкого развития цифровой экономики во всех отраслях.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











