


Глобальная сегментация рынка лечения врожденной атимии по типу лечения (имплантация тканей тимуса, трансплантация гемопоэтических стволовых клеток, заместительная терапия иммуноглобулина, антиинфекционная профилактика и поддерживающая терапия), этиология (синдром полного дигеоргия, дефицит FOXN1 и другие генетические причины, атимия, связанная с синдромом CHARGE), возрастная группа (неонаты и младенцы, малыши и дети младшего возраста, пожилые дети), метод диагностики (скрининг новорожденных, циклометрия и иммунофенотипирование, генетическое тестирование, клиническая презентационная диагностика), конечный пользователь (специализированные педиатрические трансплантационные центры и академические больницы, стационарные педиатрические иммунологические клиники), канал распределения (прямое институциональное снабжение, больничные аптеки, специализированные аптеки) - отраслевые тенденции и прогноз до 2033 года
Каков размер рынка детской врожденной атимии и темпы роста
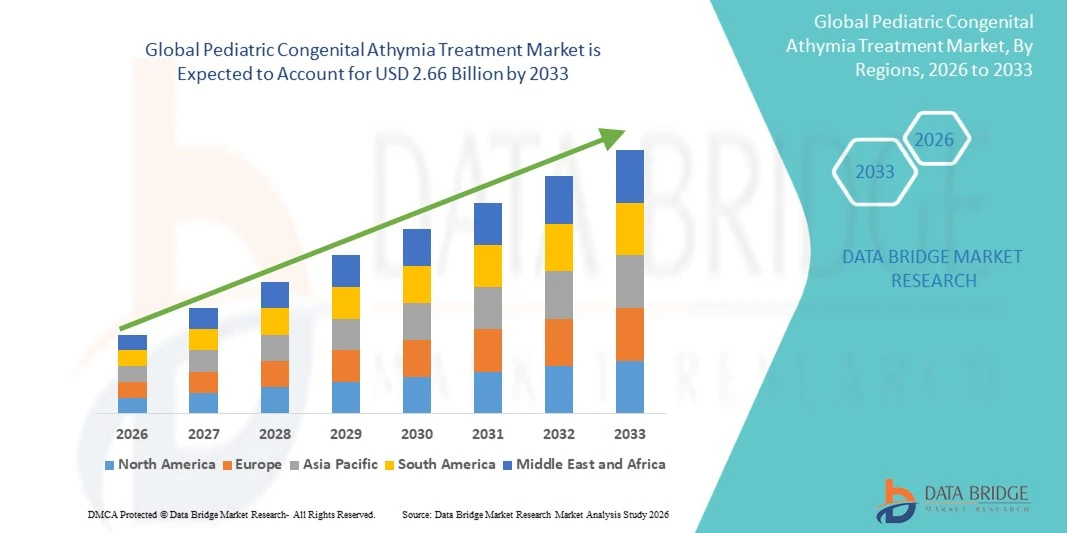
- Согласно анализу Data Bridge Market Research, рынок лечения врожденной атимии в детском возрасте был оценен как1,94 млрд долларов США в 2025 годуи, по прогнозам, достигнет2,66 млрд долларов к 2033 годуРастущий в aCAGR 4.00% с 2026 по 2033 год.
- Рынок растет устойчивыми темпами, поддерживаемыми более широким скринингом новорожденных.генетическое тестированиекоторые идентифицируют пострадавших детей ранее, установленная позиция имплантации ткани тимуса в качестве терапии первой линии, благоприятная политика в отношении сиротских заболеваний и охват плательщиков, а также текущие клинические данные, которые уточняют, как и когда проводится лечение.
- Врожденная атимия является ультраредким состоянием, при котором дети рождаются без тимуса, оставляя их без органа, который развивает Т-клетки и подвергает их опасным для жизни инфекциям и иммунной дисрегуляции; без лечения большинство пострадавших детей умирают в раннем детстве. Имплантация тимуса, при которой обработанная донорская тимусная ткань хирургически имплантируется реципиенту, является рекомендуемой терапией первой линии, и в США она поставляется в качестве одобренного FDA продукта на основе регенеративной ткани. Поддерживающие меры, включаяиммуноглобулинзаместительная и антиинфекционная профилактика, а также трансплантация гемопоэтических стволовых клеток в отдельных случаях завершают лечебный ландшафт.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 1,94 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): $2,66 млрд
- Прогноз CAGR (2026–2033): 4,00%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка лечения детской врожденной атимии
- Северная Америка доминировала на мировом рынке лечения врожденной атимии с самой большой долей дохода в 44,86% в 2025 году, чему способствовала доступность единственной одобренной FDA терапии тимусной ткани, установленный скрининг новорожденных на Т-клеточную лимфопению и концентрация специализированных педиатрических иммунологических и трансплантационных центров.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 5,6% с 2026 по 2033 год, что обусловлено расширением программ скрининга новорожденных и генетического тестирования, повышением осведомленности о редких педиатрических иммунодефицитах и растущими инвестициями в специализированную педиатрическую помощь.
- Сегмент имплантации ткани тимуса возглавил категорию типа лечения с долей 42,63% в 2025 году, благодаря его рекомендуемому статусу в качестве терапии первой линии, его способности восстанавливать прочный Т-клеточный иммунитет и его позиции в качестве единственной одобренной FDA терапии для восстановления иммунитета при врожденной атимии.
- Возникающие регенеративные и клеточные методы лечения являются наиболее быстро растущим типом лечения, по прогнозам, регистрирующим CAGR в 9,8% от небольшой базы, что отражает исследовательский интерес к снижению зависимости от донорской ткани тимуса.
- Полный сегмент синдрома ДиДжорджа доминировал в категории этиологии с долей дохода 68,92% в 2025 году, поскольку он является наиболее распространенной причиной врожденной атимии, в то время как дефицит FOXN1 и другие генетические причины являются самой быстрорастущей категорией, обусловленной более широким использованием генетического тестирования.
- Неонаты и младенцы составляли 61,28% рынка по возрастным группам в 2025 году, что свидетельствует о том, что более молодой возраст при имплантации связан с улучшением восстановления иммунитета и стремлением к ранней диагностике.
- Сегмент специализированных аптек является самой быстрорастущей категорией каналов дистрибуции с CAGR 5,4%, что обусловлено растущей доставкой на дому заместительной терапии иммуноглобулином и долгосрочных профилактических препаратов, используемых в текущем лечении детей с атимией.
Сфера охвата и сегментация рынка детской врожденной атимии
|
Атрибуты |
Педиатрическая врожденная атимия лечение ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке лечения врожденной атимии у детей
- Ключевой тенденцией на рынке лечения врожденной атимии у детей является созревание клинических данных для имплантации культивированной ткани тимуса, с увеличением внимания к срокам лечения, восстановлению иммунитета и процедурной безопасности. Поскольку врожденная атимия является ультраредким заболеванием, дополнительные клинические наборы данных помогают врачам лучше понять, какие характеристики пациента и лечения связаны с восстановлением иммунитета и как имплантация может быть выполнена безопасно.
- Например, в мае 2026 года Саманта Кресо-Ортиз и ее коллеги опубликовали в журнале «Journal of Human Immunity» статью «Перезагрузка иммунитета при врожденной атимии: факторы, влияющие на восстановление при имплантации тимуса». Исследование 76 детей показало, что более молодой возраст при имплантации был связан с улучшением иммунного восстановления, в то время как восстановление не было связано с иммуносупрессивной терапией или сопоставлением HLA с донором-реципиентом.
- Например, в июле 2026 года Феликс Р. Де Би и его коллеги опубликовали в журнале детской хирургии «Культурная имплантация тканей тимуса при врожденной атимии: осложнения хирургического участка и анализ эффекта дозы». Среди 107 детей 8,4% испытали побочные эффекты, связанные с хирургией, все I или II степени. Исследование показало низкую заболеваемость на месте процедуры и отсутствие значительной связи между дозой или объемом ткани и восстановлением Т-клеток.
- В целом, накопленные данные сдвигают ландшафт лечения от установления имплантации тимуса в качестве эффективного подхода к восстановлению иммунитета к оптимизации выбора пациента, более раннему вмешательству, процедурной безопасности и пониманию факторов, влияющих на восстановление иммунитета. Поскольку более ранняя диагностика позволяет проводить лечение в более молодом возрасте и получать дополнительные долгосрочные клинические данные, ожидается, что основанная на фактических данных оптимизация протоколов имплантации останется важной тенденцией на рынке лечения врожденной атимии у детей.
Каковы основные драйверы рынка лечения детской врожденной атимии
- Расширение скрининга новорожденных на тяжелый комбинированный иммунодефицит и Т-клеточную лимфопению вместе с более широким генетическим тестированием и секвенированием следующего поколения облегчает раннее выявление врожденной атимии. В руководящих принципах Европейского общества иммунодефицита (ESID) 2024 года отмечается, что результаты лучше, когда диагностика и трансплантация тимуса происходят до развития инфекционных и воспалительных осложнений.
- Например, в сентябре 2024 года Александра Я. Крейнс и ее коллеги от имени Клинической рабочей группы ESID опубликовали «Руководство Европейского общества по иммунодефицитам для лечения пациентов с врожденной атимией» в журнале «Аллергия и клиническая иммунология». Руководящие принципы рекомендуют аллогенную трансплантацию тимуса в качестве первой линии лечения врожденной атимии и подчеркивают раннее направление в центр трансплантации тимуса.
- Например, 8 октября 2021 года Управление по контролю за продуктами и лекарствами США (FDA) одобрило RETHYMIC (аллогенная обработанная тимусная ткань-agdc) для восстановления иммунитета у педиатрических пациентов с врожденной атимией. FDA также предоставило продукту Rare Pediatric Disease Priority Review Voucher, поддерживая стимулы для разработки методов лечения, направленных на редкие педиатрические заболевания.
- Более ранняя диагностика, установленные руководящие принципы лечения и нормативная поддержка специализированных методов лечения являются ключевыми факторами рынка лечения врожденной атимии у детей. Ожидается, что дальнейшее улучшение диагностических возможностей и доступ к специализированным центрам тимус-трансплантации будут способствовать принятию лечения в течение прогнозируемого периода.
Какие факторы препятствуют росту рынка лечения детской врожденной атимии
- Ультраредкая популяция пациентов: Врожденная атимия поражает только приблизительно 17-24 младенцев ежегодно в Соединенных Штатах, ограничивая адресную популяцию, набор клинических испытаний и потенциальные объемы лечения.
- Ограниченная донорская ткань и специализированное производство: RETHYMIC зависит от донорской ткани тимуса у младенцев, перенесших операцию на сердце. Каждая партия продукта производится от одного донора для одного пациента, а ткань культивируется в течение 12-21 дня, что создает ограничения на поставку и производство.
- Например, в декабре 2024 года Европейское общество иммунодефицита (ESID) опубликовало руководящие принципы в Журнале аллергии и клинической иммунологии, отметив, что трансплантация тимуса является узкоспециализированным лечением, требующим направления в опытные центры.
- Ограниченная инфраструктура лечения может создать географические, материально-технические и финансовые барьеры для семей, особенно за пределами существующих лечебных центров.
Как сегментируется рынок лечения детской врожденной атимии
Рынок лечения детской врожденной атимии сегментирован на основе типа лечения, этиологии, возрастной группы, метода диагностики, конечного пользователя и канала распространения.
- Тип лечения
На основе типа лечения глобальный рынок лечения врожденной атимии в педиатрии сегментирован на имплантацию ткани тимуса, трансплантацию гемопоэтических стволовых клеток, заместительную иммуноглобулиновую терапию, антиинфекционную профилактику и поддерживающую помощь, а также новые регенеративные и клеточные методы лечения. Сегмент имплантации тимуса доминировал на рынке с долей 42,63% в 2025 году, благодаря его рекомендуемому статусу в качестве терапии первой линии, его способности генерировать прочный Т-клеточный иммунитет, полученный от реципиента, и его позиции в качестве единственной одобренной FDA терапии для восстановления иммунитета при врожденной атимии.
TheНовые регенеративные и клеточные терапииПрогнозируется, что сегмент будет регистрировать самый быстрый рост в CAGR на 9,8% с 2026 по 2033 год с небольшой базы, что обусловлено исследованиями, направленными на снижение зависимости от дефицитной донорской ткани тимуса и расширение числа пациентов, которых можно лечить.
- По этиологии
На основе этиологии глобальный рынок лечения врожденной атимии сегментируется на полный синдром ДиДжорджа (типичный и атипичный), дефицит FOXN1 и другие генетические причины и атимию, связанную с синдромом ЧАРГЕ. Полный сегмент синдрома ДиДжорджа доминировал на рынке с долей 68,92% в 2025 году, поскольку он является наиболее распространенной причиной врожденной атимии и включает как типичные презентации, так и атипичные презентации, которые могут включать сыпь, лимфаденопатию или олигоклональные Т-клетки.
Ожидается, что в сегменте дефицита FOXN1 и других генетических причин будет наблюдаться самый быстрый CAGR 5,8% с 2026 по 2033 год, обусловленный более широким использованием генетического тестирования, включая секвенирование следующего поколения, которое выявляет более редкие моногенные нарушения развития тимуса, которые ранее могли остаться недиагностированными.
- Возрастная группа
На основе возрастной группы глобальный рынок лечения врожденной атимии сегментируется на новорожденных и младенцев (0-12 месяцев), малышей и маленьких детей (1-5 лет) и детей старшего возраста (более 5 лет). Сегмент новорожденных и младенцев доминировал на рынке с долей 61,28% в 2025 году, что свидетельствует о том, что более молодой возраст при имплантации связан с лучшим восстановлением иммунитета и клиническим акцентом на лечение до развития инфекционных и воспалительных осложнений.
Ожидается, что сегмент детей младшего и младшего возраста будет наблюдать самый быстрый CAGR в 4,3% с 2026 по 2033 год, что обусловлено продолжающейся диагностикой атипичных проявлений и детей, выявленных после ранних инфекций, которые направляются на лечение за пределами младенчества.
- Метод диагностики
На основе метода диагностики глобальный рынок лечения врожденной атимии в педиатрии сегментирован на скрининг новорожденных (анализ TREC), проточную цитометрию и иммунофенотипирование, генетическое тестирование (секвенирование следующего поколения) и диагностику на основе клинической презентации. Сегмент скрининга новорожденных доминировал на рынке с долей 44,63% в 2025 году, поскольку скрининг на тяжелый комбинированный иммунодефицит и Т-клеточную лимфопению в настоящее время знаменует многих пострадавших младенцев вскоре после рождения и вызывает подтверждающую иммунологическую и генетическую обработку.
Ожидается, что сегмент генетического тестирования станет свидетелем самого быстрого CAGR в 6,9% с 2026 по 2033 год, что обусловлено более широкой доступностью секвенирования следующего поколения, которое помогает подтвердить основную причину атимии, поддерживает консультирование и направляет решения о лечении.
- Конечный пользователь
На основе конечного пользователя глобальный рынок лечения врожденной атимии сегментируется в специализированные педиатрические центры трансплантации и академические больницы, третичные педиатрические больницы и специализированные педиатрические иммунологические клиники. Сегмент специализированных детских трансплантационных центров и академических больниц доминировал на рынке с долей 71,85% в 2025 году, что отражает узкоспециализированный характер имплантации тимуса, которая выполняется в очень немногих центрах по всему миру.
Ожидается, что сегмент специализированных педиатрических иммунологических клиник будет наблюдать самый быстрый CAGR в 5,2% с 2026 по 2033 год, что обусловлено долгосрочным наблюдением, заменой иммуноглобулина, инфекционной профилактикой и мониторингом восстановления иммунной системы после имплантации, большая часть которой доставляется ближе к домам пациентов.
- Дистрибьюторский канал
На основе канала дистрибуции глобальный рынок лечения врожденной атимии сегментируется на прямые институциональные поставки, больничные аптеки и специализированные аптеки. Сегмент прямых институциональных поставок доминировал на рынке с долей 66,42% в 2025 году, что отражает тот факт, что продукты из тимуса производятся для одного пациента и доставляются непосредственно в лечебное учреждение для хирургической имплантации.
Ожидается, что сегмент специализированных аптек будет наблюдать самый быстрый CAGR в 5,4% с 2026 по 2033 год, что обусловлено растущей доставкой на дому заместительной терапии иммуноглобулином и долгосрочных профилактических препаратов, используемых в текущем лечении детей с атимией.
В каком регионе находится наибольшая доля рынка лечения детской врожденной атимии
- Северная Америка доминировала на рынке лечения врожденной атимии у детей и составляла самую большую долю дохода в 44,86% в 2025 году, чему способствовала доступность единственной одобренной FDA терапии тимусной ткани, давно установленной программы трансплантации тимуса в Медицинском центре Университета Дьюка, которая работает с 1993 года, и программ скрининга новорожденных, которые рано идентифицируют пострадавших младенцев.
- Регион также извлекает выгоду из коммерческой медицинской политики плательщиков, которая касается охвата терапии тимусной ткани, сильной сети специалистов по детской иммунологии и трансплантации и финансирования исследований от таких органов, как Национальные институты здравоохранения. Ожидается, что продолжающаяся генерация клинических данных укрепит лидерство Северной Америки в течение прогнозируемого периода.
Американский рынок лечения детской врожденной атимии
Американский рынок лечения врожденной атимии удерживает лидирующие позиции в Северной Америке, чему способствует одобрение FDA RETHYMIC в октябре 2021 года, инфраструктура скрининга новорожденных в стране и специализированное лечение, предоставляемое через Медицинский центр Университета Дьюка. С 17-24 новыми случаями, происходящими каждый год, рынок определяется очень небольшим количеством пациентов и высокой стоимостью лечения на одного пациента. Медицинская политика плательщиков, такая как политика Blue Cross и Blue Shield, определяет требования к приемлемости и документации, а текущие академические и отраслевые исследования продолжают совершенствовать практику лечения.
Канадский рынок лечения детской врожденной атимии
Канадский рынок лечения врожденной атимии развивается наряду с более широким признанием редких первичных иммунодефицитов и достижений в области детской трансплантации и иммунореставрационной терапии. Спрос поддерживается улучшенной диагностикой, специализированной клинической помощью и междисциплинарным управлением в высших медицинских центрах. Подходы к лечению могут включать трансплантацию тимуса и поддерживающее лечение инфекции в зависимости от потребностей и доступности пациента. На развитие рынка влияют специализированные знания, финансирование здравоохранения, клинические данные, регуляторные пути и доступ к терапии редких заболеваний.
Азиатско-Тихоокеанский рынок лечения врожденной атимии
Ожидается, что рынок лечения врожденной атимии в Азиатско-Тихоокеанском регионе продемонстрирует самый быстрый рост во всем мире благодаря расширению программ скрининга новорожденных и генетического тестирования, повышению осведомленности о редких педиатрических иммунодефицитах и растущим инвестициям в специализированную педиатрическую помощь. Доступ к тимусной терапии остается ограниченным по всему региону, а экономические и географические факторы ограничивают доступ к специализированным иммунологическим центрам, раннему диагностическому тестированию и основным методам лечения для многих пациентов, создавая существенную неудовлетворенную потребность по мере улучшения диагностической способности.
Китайский рынок лечения детской врожденной атимии
Рынок лечения врожденной атимии в Китае развивается с растущей осведомленностью о редких врожденных иммунодефицитах и достижениях в области детской иммунологии. Спрос поддерживается улучшенными диагностическими возможностями, специализированными третичными больницами и растущим вниманием к раннему вмешательству. Лечение может включать трансплантацию тимуса, профилактику инфекции, иммунно-поддерживающий уход и управление сопутствующими состояниями. На рост рынка влияют клинический опыт, доступность специализированных методов лечения, инфраструктура здравоохранения, нормативные требования, затраты на лечение и расширение исследований в области управления редкими заболеваниями.
Японский рынок лечения детской врожденной атимии
Японский рынок лечения врожденной атимии неуклонно растет, что обусловлено передовой системой педиатрической помощи в стране и ее ролью в качестве дома Sumitomo Pharma, компании, которая в настоящее время продает единственную одобренную FDA терапию врожденной атимии. Ожидается, что растущее внимание политики к редким детским иммунодефицитам и регенеративной медицине будет поддерживать диагностику и направление, хотя доступ к лечению для атимных пациентов по-прежнему зависит от специализированных центров и трансграничных путей ухода.
Каковы ведущие компании на рынке лечения детской врожденной атимии
Индустрия лечения врожденной атимии в основном возглавляется хорошо известными компаниями и учреждениями, в том числе:
- Sumitomo Pharma Co., Ltd.(Япония)
- CSL Беринг(США)
- Компания Takeda Pharmaceutical Limited(Япония)
- Грифолс, С.А.(Испания)
- Компания Octapharma AG(Швейцария)
- Kedrion Biopharma (Италия)
- Bio Products Laboratory Ltd (Великобритания)
- ADMA Biologics, Inc. (США)
- LFB S.A. (Франция)
- Biotest AG (Германия)
- Orchard Therapeutics (Kyowa Kirin Group)
- Rocket Pharmaceuticals, Inc. (США)
- Gamida Cell Ltd. (Израиль)
- Revvity, Inc. (США)
- Illumina, Inc. (США)
- Thermo Fisher Scientific Inc. (США)
- Pfizer Inc. (США)
- Merck & Co., Inc. (США)
- GSK plc (Великобритания)
- Astellas Pharma Inc. (Япония)
- Gilead Sciences, Inc. (США)
Каковы последние события на рынке лечения детской врожденной атимии
- В июле 2026 года журнал педиатрической хирургии опубликовал в Интернете исследование Де Би и его коллег по хирургическим осложнениям на месте и доза-эффект отношения культивированной имплантации ткани тимуса, сообщив, что процедура была связана с низким уровнем заболеваемости на месте процедуры у населения с ослабленным иммунитетом.
- В мае 2026 года журнал Human Immunity опубликовал анализ факторов, влияющих на восстановление иммунитета после имплантации RETHYMIC у детей в возрасте до пяти лет, финансируемый Sumitomo Pharma America и Национальными институтами здравоохранения, обнаружив, что более молодой возраст при имплантации был связан с улучшенным восстановлением иммунитета, в то время как восстановление не было связано с функцией Т-клеток, подавлением иммунитета или сопоставлением HLA.
- В январе 2026 года Blue Cross и Blue Shield из Флориды пересмотрели свою медицинскую политику в отношении аллогенной обработанной ткани тимуса (RETHYMIC) после обзора, завершенного 10 декабря 2025 года, описав терапию, одобренную FDA в октябре 2021 года, как первое лечение врожденной атимии и детализировав критерии покрытия для продукта.
- В январе 2026 года в журнале «Аллергия и клиническая иммунология», в ответ на рекомендации Европейского общества иммунодефицитов, были разъяснены различия между RETHYMIC, регенеративной медициной, регулируемой FDA, доступной через Sumitomo Pharma Switzerland GmbH в больнице Университета Дьюка, и трансплантацией тимуса в больнице Great Ormond Street, отметив отсутствие сравнительных данных между двумя подходами.
- В декабре 2024 года Европейское общество иммунодефицитов опубликовало руководство по лечению пациентов с врожденной атимией в журнале «Аллергия и клиническая иммунология», рекомендуя аллогенную трансплантацию тимуса в качестве лечения первой линии и подчеркивая роль расширенного скрининга новорожденных и секвенирования следующего поколения в более ранней идентификации пострадавших младенцев.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











