


Global Photoelectric Sensor Market Segmentation, By Type (Proximity Photoelectric Sensor, and Fiber Optic Photoelectric Sensor), Technology (Through-Beam Photoelectric Sensors, Retroreflective Photoelectric Sensors, Reflective Photoelectric Sensors, and Diffused), Range (≤100 MM, 100 TO 1,000 MM, 1,000 TO 10,000 MM, and 10,000 MM), Structure (Built-In Amplifier, Built-In Power Supply, Separate Amplifier, and Fiber Type), Beam Source (Laser Beam Source and Standard Beam Source), Output (Digital and Analog), Application (Consumer Electronics, Industrial Manufacturing, Automotive and Transportation, Building Automation, Food and Beverages, Pharmaceuticals and Medical, Packaging, and Others)- Industry Trends and Forecast to 2033
Каков размер рынка фотоэлектрических датчиков и темпы роста
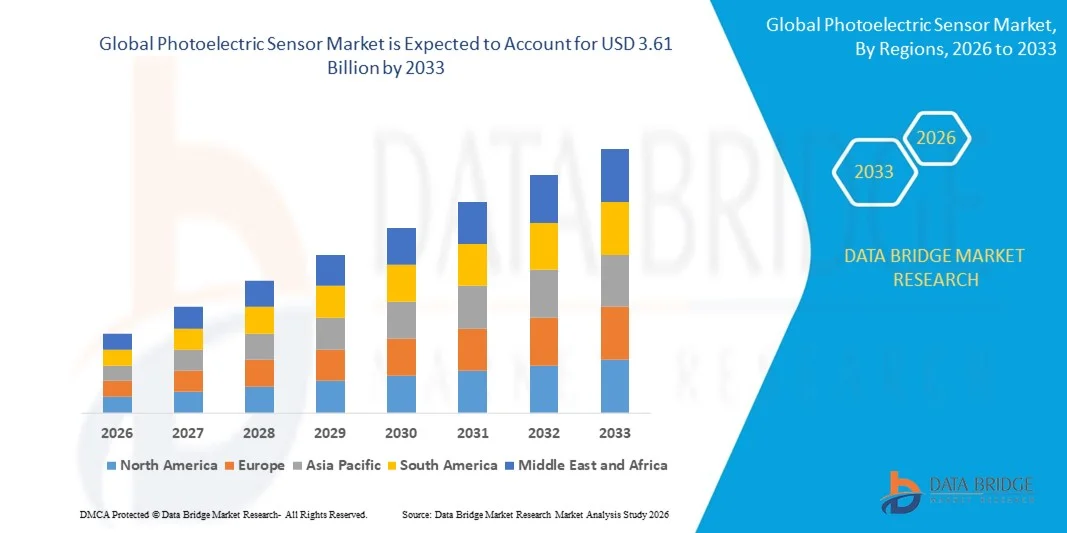
- Мировой рынок фотоэлектрических датчиков оценили в2,09 млрд долларов в 2025 годуОжидается, что он достигнет3,61 млрд долларов к 2033 году, вCAGR 7,07%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен увеличением автоматизации в различных отраслях промышленности, растущим спросом на точное и надежное обнаружение объектов и растущим внедрением в секторах производства, упаковки и логистики.
- Достижения в области сенсорных технологий, включая компактные конструкции, улучшенный диапазон обнаружения и повышенную долговечность, еще больше поддерживают расширение рынка.
Каковы основные выводы рынка фотоэлектрических датчиков
- Рынок демонстрирует сильный рост из-за высокого спроса со стороны автомобильной промышленности, электроники, продуктов питания и напитков и обрабатывающей промышленности.
- Технологические инновации, такие как интеграция с IoT, интеллектуальные системы и расширенная обработка сигналов, повышают производительность и функциональность датчиков.
- Северная Америка доминировала на рынке фотоэлектрических датчиков с самой большой долей дохода 38,5% в 2025 году, что обусловлено широким распространением фотоэлектрических датчиков.Промышленная автоматизациявнедрение интеллектуальных производственных систем и расширение использования датчиков впотребительской электроники.
- Ожидается, что в Азиатско-Тихоокеанском регионе будут наблюдаться самые высокие темпы роста в мире.фотоэлектрический датчикрынок, обусловленный растущей урбанизацией, растущей промышленной автоматизацией и правительственными инициативами, поддерживающими умные заводы и производство с поддержкой IoT
- Сегмент фотоэлектрических датчиков Proximity занимал самую большую долю рынка в 2025 году благодаря широкому внедрению в промышленную автоматизацию и бытовую электронику для обнаружения присутствия объектов без физического контакта. Датчики близости обеспечивают надежную производительность, простоту установки и совместимость с широким спектром машин и устройств, что делает их предпочтительным выбором в нескольких секторах. Их способность работать в различных условиях окружающей среды, наряду с низкими требованиями к техническому обслуживанию, еще больше укрепляет их рыночные позиции.
Сфера охвата и сегментация рынка фотоэлектрических датчиков
|
Атрибуты |
Фотоэлектрический сенсор Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Каковы основные тенденции на рынке фотоэлектрических датчиков
Растущий спрос на автоматизацию и точное обнаружение объектов
- Растущее внимание к автоматизации и точному мониторингу значительно формирует рынок фотоэлектрических датчиков, поскольку отрасли все чаще требуют надежных, быстрых и бесконтактных сенсорных решений. Фотоэлектрические датчики набирают обороты благодаря своей способности обнаруживать объекты, измерять расстояния и обеспечивать безопасность в производстве, логистике и упаковках без физического контакта. Эта тенденция усиливает их внедрение в автомобильном, электронном, пищевом и промышленном секторах, побуждая производителей внедрять инновации с передовыми конструкциями датчиков, которые отвечают развивающимся промышленным потребностям.
- Повышение осведомленности об операционной эффективности, безопасности на рабочем месте и контроле качества ускорило спрос на фотоэлектрические датчики на сборочных линиях, упаковочных блоках, обработке материалов и роботизированных системах. Производители и промышленные операторы активно ищут датчики, которые повышают производительность, уменьшают ошибки и обеспечивают автоматизированный мониторинг, побуждая бренды разрабатывать универсальные и высокоточные решения.
- Индустрия 4.0 и инициативы «умных заводов» влияют на решения о покупке, при этом компании делают акцент на подключении, интеграции с ПЛК и мониторинге с поддержкой IoT. Эти факторы помогают производителям дифференцировать продукты на конкурентных рынках и завоевать доверие промышленных клиентов, а также способствуют внедрению передовых функций, таких как обнаружение на больших расстояниях, высокоскоростное реагирование и устойчивость к воздействию окружающей среды.
- Например, в 2024 году Keyence в Японии и Omron в США расширили свои портфолио датчиков, внедрив высокоточные и компактные фотоэлектрические датчики для производства автомобилей и электроники. Эти запуски были введены в ответ на растущий спрос на автоматизированные и надежные решения для зондирования с распределением по промышленным поставщикам, онлайн-платформам и прямым каналам B2B. Продукты также продвигались как энергоэффективные и высокопроизводительные варианты, повышая лояльность бренда и повторяя заказы среди промышленных клиентов.
- В то время как спрос на фотоэлектрические датчики растет, устойчивое расширение рынка зависит от непрерывных исследований и разработок, экономически эффективного производства и поддержания высокой точности и надежности в суровых промышленных условиях. Производители также сосредоточены на улучшении масштабируемости, совместимости с системами управления и разработке инновационных решений, которые уравновешивают стоимость, производительность и долговечность для более широкого внедрения.
Динамика рынка фотоэлектрических датчиков
Каковы основные драйверы рынка фотоэлектрических датчиков
Растущее предпочтение автоматизации и точного мониторинга
- Растущий спрос на решения для автоматизации, робототехники и бесконтактного зондирования является основным драйвером рынка фотоэлектрических датчиков. Производители все чаще используют фотоэлектрические датчики для повышения операционной эффективности, сокращения простоев и улучшения качества продукции в промышленных процессах. Эта тенденция также подталкивает исследования в передовых конструкциях датчиков, таких как диффузно-отражающие, сквозные и светоотражающие технологии, поддерживая диверсификацию продукта.
- Расширение применения в автомобильной промышленности, электронике, продуктах питания и напитках, упаковке и логистике влияет на рост рынка. Фотоэлектрические датчики помогают повысить точность, безопасность и скорость, сохраняя при этом надежность в операциях большого объема, что позволяет производителям соответствовать промышленным ожиданиям в отношении высококачественных и согласованных результатов. Усиление внедрения интеллектуальных фабрик и инициатив Industry 4.0 во всем мире еще больше усиливает эту тенденцию.
- Поставщики решений для промышленности и автоматизации активно продвигают фотоэлектрические датчики с помощью инновационных продуктов, маркетинговых кампаний и услуг технической поддержки. Эти усилия поддерживаются растущими предпочтениями клиентов в отношении энергоэффективных, надежных и IoT-интегрированных датчиков, а также поощряют партнерские отношения между производителями датчиков и интеграторами промышленных систем.
- Например, в 2023 году Rockwell Automation в США и Sick AG в Германии сообщили об увеличении использования фотоэлектрических датчиков в автомобильных сборочных и упаковочных линиях. Это расширение последовало за более высоким спросом на точный мониторинг, автоматизированный контроль и бесконтактное обнаружение, что привело к повторному принятию и дифференциации продуктов. Обе компании также подчеркнули надежность и энергоэффективность в маркетинговых кампаниях для укрепления доверия промышленных клиентов.
- Хотя растущие тенденции автоматизации и Индустрии 4.0 поддерживают рост, более широкое внедрение зависит от оптимизации затрат, стабильности цепочки поставок и масштабируемых производственных процессов. Инвестиции в высокоточное производство, совместимость с IoT и передовые технологии обработки сигналов будут иметь решающее значение для удовлетворения глобального спроса и поддержания конкурентного преимущества.
Сдержанность/вызов
Высокая стоимость и комплексная интеграция по сравнению с обычными датчиками
- Относительно высокая стоимость фотоэлектрических датчиков по сравнению с обычными механическими или базовыми датчиками близости остается ключевой проблемой, ограничивая внедрение среди производителей, чувствительных к цене. Передовые оптические компоненты, калибровка и точная сборка способствуют повышению цен. Кроме того, интеграция с существующими системами управления может потребовать технических знаний, влияющих на реализацию.
- Осведомленность о преимуществах современных датчиков остается неравномерной, особенно на развивающихся рынках, где все еще появляются автоматизированные промышленные процессы. Ограниченное понимание функциональных преимуществ, таких как высокоскоростное реагирование и длинные диапазоны обнаружения, ограничивает внедрение в определенных отраслях. Это также приводит к замедлению внедрения технологий в регионах с минимальной технической подготовкой и поддержкой.
- Интеграция, техническое обслуживание и экологические проблемы также влияют на рост рынка, поскольку фотоэлектрические датчики требуют правильного выравнивания, калибровки и иногда защитных корпусов для эффективной работы в суровых условиях. Пыль, влага и вибрации могут влиять на производительность, увеличивая операционную сложность и затраты. Компании должны инвестировать в установку, техническое обслуживание и обучение для обеспечения надежности датчиков.
- Например, в 2024 году дистрибьюторы в Индии и Таиланде, поставляющие автомобильные и упаковочные бренды, сообщили о более медленном поглощении из-за более высоких затрат на датчики и ограниченной осведомленности о функциональных преимуществах по сравнению с обычными датчиками близости. Экологическая чувствительность и требования к калибровке являются дополнительными барьерами.
- Преодоление этих проблем потребует экономически эффективного производства, улучшенной технической поддержки и целенаправленных образовательных инициатив для промышленных клиентов. Сотрудничество с системными интеграторами, поставщиками решений для автоматизации и техническими учебными заведениями может помочь раскрыть долгосрочный потенциал роста мирового рынка фотоэлектрических датчиков. Кроме того, разработка экономически конкурентоспособных, долговечных и простых в интеграции датчиков при одновременном укреплении маркетинговых стратегий в отношении производительности и энергоэффективности будет иметь важное значение для широкого распространения.
Как сегментируется рынок фотоэлектрических датчиков
Расширенная версия сегментации глобального рынка фотоэлектрических датчиков с 4-5 линиями на сегмент, сохраняя стиль, структуру и формулировку согласованными.
- По типу
В зависимости от типа, рынок фотоэлектрических датчиков сегментирован на Proximity Photoelectric Sensor и Fiber Optic Photoelectric Sensor. Сегмент фотоэлектрических датчиков Proximity занимал самую большую долю рынка в 2025 году благодаря широкому внедрению в промышленную автоматизацию и бытовую электронику для обнаружения присутствия объектов без физического контакта. Датчики близости обеспечивают надежную производительность, простоту установки и совместимость с широким спектром машин и устройств, что делает их предпочтительным выбором в нескольких секторах. Их способность работать в различных условиях окружающей среды, наряду с низкими требованиями к техническому обслуживанию, еще больше укрепляет их рыночные позиции.
Ожидается, что в сегменте волоконно-оптических фотоэлектрических датчиков будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные его способностью работать в ограниченных пространствах и суровых условиях, обеспечивая точное обнаружение на больших расстояниях. Волоконно-оптические датчики особенно ценятся в приложениях, требующих высокой чувствительности и гибкости, таких как робототехника, медицинское оборудование и опасные промышленные процессы.
- По технологии
На основе технологий рынок сегментирован на сквозные фотоэлектрические датчики, светоотражающие фотоэлектрические датчики, светоотражающие фотоэлектрические датчики и диффузные. Наибольшую долю в 2025 году занимал сегмент Through-Beam, благодаря высокой точности и возможностям обнаружения на больших расстояниях. Эти датчики широко используются в автоматизированных сборочных линиях, конвейерном мониторинге и системах контроля качества, где точное обнаружение имеет решающее значение. Их иммунитет к пыли и внешним световым помехам усиливает их предпочтение в промышленных установках.
Ожидается, что в сегменте Retroreflective будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что объясняется его экономической эффективностью и простыми требованиями к выравниванию, что делает его идеальным для автоматизированных производственных линий и систем упаковки. Светоотражающие датчики также обеспечивают простые преимущества установки и обслуживания, что делает их популярными в приложениях среднего класса.
- По диапазону
На основе диапазона рынок сегментирован на ≤ 100 ММ, от 100 до 1000 ММ, от 1000 до 10 000 ММ и > 10 000 ММ. Сегмент от 100 до 1000 ММ доминировал в 2025 году благодаря своей универсальности в области производства и промышленного мониторинга. Датчики в этом диапазоне идеально подходят для роботизированных рук, сборочных линий и упаковочных машин, которые требуют надежного обнаружения на короткие и средние расстояния. Диапазон ≤100 ММ широко используется в компактных устройствах и системах точного измерения. В сегменте от 1000 до 10 000 ММ наблюдается все более широкое внедрение автоматизации складов и крупных промышленных операций.
Ожидается, что в сегменте > 10 000 ММ будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено растущим спросом на крупномасштабную автоматизацию складов, логистику и наружные промышленные среды.
- По структуре
На основе структуры рынок сегментирован на встроенный усилитель, встроенный источник питания, отдельный усилитель и тип волокна. Сенсоры с встроенным усилителем занимали самую большую долю рынка в 2025 году благодаря компактному дизайну и простой интеграции в машины и устройства. Они уменьшают сложность проводки и широко используются в производстве и упаковочном оборудовании. Отдельные датчики усилителя предпочтительны в приложениях, требующих гибкого позиционирования и более высокого усиления сигнала.
Ожидается, что в сегменте волоконного типа будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено его способностью функционировать в ограниченных пространствах и опасных условиях, особенно в химической и фармацевтической промышленности. Встроенные датчики питания набирают силу благодаря энергоэффективности и сокращению времени установки.
- Источник Beam
На основе источника луча рынок сегментирован на источник лазерного луча и стандартный источник луча. Датчики лазерного луча доминировали в 2025 году благодаря своей точности, высокоскоростному обнаружению и пригодности для промышленной автоматизации. Они широко используются в робототехнике, автомобильном производстве и системах контроля, где точное обнаружение имеет решающее значение. Лазерные датчики обеспечивают более длительный срок службы и лучшую производительность в высокоскоростных приложениях.
Ожидается, что датчики Standard Beam Source продемонстрируют самые быстрые темпы роста с 2026 по 2033 год, что обусловлено экономичностью и широким внедрением в упаковку, бытовую электронику и автоматизацию зданий. Их универсальность и простота установки делают их идеальными для задач обнаружения общего назначения.
- по выходу
На основе выпуска рынок сегментирован на цифровой и аналоговый. Сегмент Digital занимал самую большую долю выручки в 2025 году, поскольку он предлагает высокую точность, простоту взаимодействия и совместимость с современными промышленными контроллерами. Цифровые датчики широко используются в робототехнике, автоматизированных производственных линиях и системах контроля качества благодаря быстрому времени отклика.
Ожидается, что в сегменте Analog будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что объясняется его способностью предоставлять непрерывные данные измерений для мониторинга и контроля процессов. Аналоговые датчики особенно ценятся в обрабатывающей промышленности, где мониторинг переменного положения или уровня имеет решающее значение для операционной эффективности.
- С помощью приложения
На основе применения рынок сегментирован на потребительскую электронику, промышленное производство, автомобильную и транспортную промышленность, автоматизацию зданий, продукты питания и напитки, фармацевтику и медицину, упаковку и другие. Промышленное производство доминировало на рынке в 2025 году благодаря широкому использованию фотоэлектрических датчиков в автоматизации, робототехнике и сборочных линиях. Их способность уменьшать человеческие ошибки, повышать безопасность и эффективность производства делает их незаменимыми на современных заводах.
Ожидается, что в сегменте автомобилей и транспорта будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено растущим спросом на передовые системы помощи водителю (ADAS), интеллектуальную парковку и автоматизированные системы обнаружения транспортных средств. Другие приложения, включая автоматизацию зданий, здравоохранение и упаковку, также способствуют расширению рынка, чему способствует растущий акцент на интеллектуальных технологиях и операционной эффективности.
В каком регионе находится наибольшая доля рынка фотоэлектрических датчиков
- Северная Америка доминировала на рынке фотоэлектрических датчиков с самой большой долей дохода в 38,5% в 2025 году, чему способствовали широко распространенная промышленная автоматизация, внедрение интеллектуальных производственных систем и увеличение использования датчиков в потребительской электронике.
- Производители и конечные пользователи в регионе высоко ценят точность, надежность и универсальность фотоэлектрических датчиков для таких приложений, как обработка материалов, робототехника и мониторинг безопасности.
- Рост также поддерживается передовой промышленной инфраструктурой, внедрением высоких технологий и правительственными инициативами, способствующими Индустрии 4.0, устанавливая фотоэлектрические датчики в качестве основных компонентов в системах производства и автоматизации.
Американский рынок фотоэлектрических датчиков Insight
Американский рынок фотоэлектрических датчиков занял самую большую долю дохода в 2025 году в Северной Америке, чему способствовал высокий спрос со стороны промышленной автоматизации, производства автомобилей и логистики. Интеграция датчиков в робототехнику, сборочные линии и системы контроля качества способствует внедрению. Конечные пользователи все чаще отдают приоритет точности, быстрому отклику и долговечности для критически важных приложений. Кроме того, растущая тенденция умного производства и подключенных фабрик еще больше продвигает рынок. Растущее внимание к энергоэффективности, безопасности и профилактическому обслуживанию также вносит значительный вклад в расширение рынка.
Европейский рынок фотоэлектрических датчиков Insight
На европейском рынке фотоэлектрических датчиков ожидается самый быстрый рост с 2026 по 2033 год, в основном за счет внедрения передовых технологий производства, строгих стандартов качества и необходимости повышения операционной эффективности. Растущая промышленная автоматизация, развертывание интеллектуальных заводов и повышенный спрос на робототехнику на производственных линиях способствуют росту рынка. Европейские компании также используют датчики для повышения производительности и сокращения простоев. Регион стал свидетелем значительного внедрения в автомобильном, электронном и пищевом секторах. Растущий акцент на устойчивое развитие и энергоэффективные решения также способствуют расширению рынка.
Британский рынок фотоэлектрических датчиков Insight
Ожидается, что рынок фотоэлектрических датчиков в Великобритании будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, обусловленные внедрением интеллектуальных производственных систем и передовой робототехники. Компании в Великобритании все чаще внедряют датчики для автоматизации процессов, упаковки и контроля качества. Ориентация на операционную эффективность, точность и безопасность способствует внедрению в производственных и логистических секторах. Кроме того, государственные стимулы, поддерживающие модернизацию промышленности и интеграцию технологий, способствуют росту рынка. Ожидается, что прочная промышленная база Великобритании и надежная экосистема НИОКР продолжат стимулировать рынок датчиков.
Немецкий рынок фотоэлектрических датчиков Insight
Ожидается, что немецкий рынок фотоэлектрических датчиков будет наблюдать самые высокие темпы роста с 2026 по 2033 год, чему способствует акцент страны на передовое производство, цифровизацию и автоматизацию. Автомобильный, электронный и промышленный секторы Германии являются основными потребителями высокопроизводительных датчиков. Принятие стандартов Индустрии 4.0, умных заводов и робототехники значительно стимулирует спрос. Немецкие компании отдают приоритет точности, надежности и энергоэффективности в соответствии с местными целями устойчивого развития. Интеграция датчиков с автоматизированными системами и оборудованием для контроля качества также становится все более распространенной.
Азиатско-Тихоокеанский рынок фотоэлектрических датчиков
Ожидается, что рынок фотоэлектрических датчиков в Азиатско-Тихоокеанском регионе будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, обусловленные ростом индустриализации, урбанизации и технологического внедрения в таких странах, как Китай, Япония, Индия и Южная Корея. Растущее использование датчиков в автомобильном, электронном, упаковочном и логистическом секторах ускоряет спрос. Правительственные инициативы по продвижению умных заводов, автоматизации и цифровизации поддерживают широкое распространение. Увеличение производства и роль региона как глобального производственного центра для датчиков еще больше повышают доступность и доступность. Рост инвестиций в промышленное оборудование с поддержкой IoT также стимулирует рост рынка.
Японский рынок фотоэлектрических датчиков Insight
Ожидается, что японский рынок фотоэлектрических датчиков будет наблюдать самые высокие темпы роста с 2026 по 2033 год из-за передовой производственной культуры страны, высокотехнологичной инфраструктуры и сосредоточенности на робототехнике и автоматизации. Японские компании все чаще внедряют датчики на интеллектуальных заводах, автоматизированных производственных линиях и промышленных роботах. Рынок также обусловлен спросом на точный мониторинг, системы безопасности и энергоэффективные решения. Интеграция датчиков с технологиями IoT и AI способствует дальнейшему внедрению. Стареющая рабочая сила Японии также увеличивает потребность в решениях для автоматизации, повышая развертывание датчиков в промышленных и логистических приложениях.
Китайский рынок фотоэлектрических датчиков Insight
Китайский рынок фотоэлектрических датчиков составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрым расширением промышленности, урбанизацией и внедрением интеллектуальных производственных технологий. Китай является крупным производственным центром для промышленных и потребительских электронных устройств, стимулируя спрос на датчики. Стремление к интеллектуальным фабрикам, автоматизации и инициативам Industry 4.0 поддерживает широкую интеграцию фотоэлектрических датчиков. Кроме того, местные производственные мощности и конкурентные цены повышают доступность во многих секторах. Принятие датчиков в автомобильных, упаковочных и логистических приложениях также значительно способствует росту рынка.
Какие компании занимают лидирующие позиции на рынке фотоэлектрических датчиков
Индустрия фотоэлектрических датчиков в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Корпорация OMRON(Япония)
- Корпорация KEYENCE(Япония)
- SICK AG(Германия)
- Schneider Electric(Франция)
- Rockwell Automation, Inc.(США)
- ifm electronic gmbh (Германия)
- Pepperl+Fuchs (Германия)
- Balluff Automation India Pvt. Ltd.
- Banner Engineering Corp. (США)
- Panasonic Corporation (Япония)
- SensoPart Industriesensorik GmbH (Германия)
- HTMSensors (США)
- Fargo Controls Inc. (США)
- Итон (Ирландия)
- Leuze electronic GmbH + Co. KG (Германия)
- Wenglor Sensic GmbH (Германия)
- Autonics Corporation (Южная Корея)
- BERNSTEIN AG (Германия)
- CNTD (Китай)
- Hans Turck GmbH & Co. KG (Германия)
Каковы последние тенденции на мировом рынке фотоэлектрических датчиков
- В сентябре 2026 года компания Keyence (Япония) расширила свое глобальное присутствие, открыв новое производственное предприятие во Вьетнаме. Эта разработка направлена на обслуживание быстро растущего рынка автоматизации в Юго-Восточной Азии, что позволяет локализовать производство. Ожидается, что этот шаг снизит затраты, улучшит сроки доставки и повысит удовлетворенность клиентов. Это укрепляет конкурентные позиции Keyence в регионе и, вероятно, увеличит долю рынка. Используя новые промышленные центры, компания может лучше удовлетворить растущий спрос на современные фотоэлектрические датчики.
- В августе 2026 года Sick AG (Германия) запустила новую линейку фотоэлектрических датчиков, предназначенных для суровых промышленных условий. Это нововведение учитывает растущую потребность в надежных решениях для зондирования в сложных приложениях. Новая линейка продуктов расширяет портфель Sick, улучшает его конкурентное преимущество и нацелена на нишевые рынки, требующие специализированных датчиков. Это также укрепляет репутацию компании в области технологического лидерства в промышленной автоматизации.
- В июле 2026 года компания Omron (Япония) заключила стратегическое партнерство с ведущей компанией в области технологий искусственного интеллекта для интеграции искусственного интеллекта в свои фотоэлектрические датчики. Ожидается, что эта инициатива повысит операционную эффективность, улучшит функциональность продукта и позволит проводить прогнозную аналитику в промышленной автоматизации. Сотрудничество позволяет Omron получать новые потоки доходов, укрепляя свое присутствие на рынке высокотехнологичных сенсорных решений.
- В мае 2025 года компания Keyence (Япония) представила серию высокоточных фотоэлектрических датчиков нового поколения для автоматизации производства. Обновление обеспечивает повышенную точность обнаружения, более быстрое время отклика и долговечность в сложных условиях. Этот прогресс, по прогнозам, будет способствовать внедрению в автомобильной, электронной и упаковочной отраслях. Этот шаг укрепляет лидерство Keyence в области промышленных сенсорных технологий и поддерживает растущие тенденции автоматизации в Азиатско-Тихоокеанском регионе и Европе.
- В марте 2024 года Sick AG (Германия) представила расширенный спектр лазерных фотоэлектрических датчиков, оптимизированных для обнаружения на расстоянии. Линейка продуктов повышает операционную эффективность в логистике и обработке материалов, обеспечивая большую точность и надежность. Этот запуск укрепляет позиции Sick как ключевого поставщика инновационных решений для промышленных датчиков и удовлетворяет растущий спрос на рынке для точной автоматизации.
- В январе 2024 года компания Omron (Япония) обновила линейку фотоэлектрических датчиков с помощью интеллектуальных датчиков с поддержкой IoT. Новые датчики обеспечивают мониторинг в режиме реального времени, возможности прогнозного обслуживания и бесшовную интеграцию с автоматизированными системами. Эта разработка повышает привлекательность продукта Omron на интеллектуальных заводах и связанных производственных средах, поддерживая более широкий переход к внедрению Industry 4.0.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











