



Сегментация мирового рынка устройств для пластической хирургии по типу (инструменты, расходные материалы и имплантаты ), конечным пользователям (клиники, медицинские спа-салоны и салоны красоты, больницыдерматологические клиники и другие), каналам сбыта (прямые продажи и розничная торговля) — отраслевые тенденции и прогноз до 2033 года.
Каковы размеры и темпы роста мирового рынка пластиковых хирургических устройств
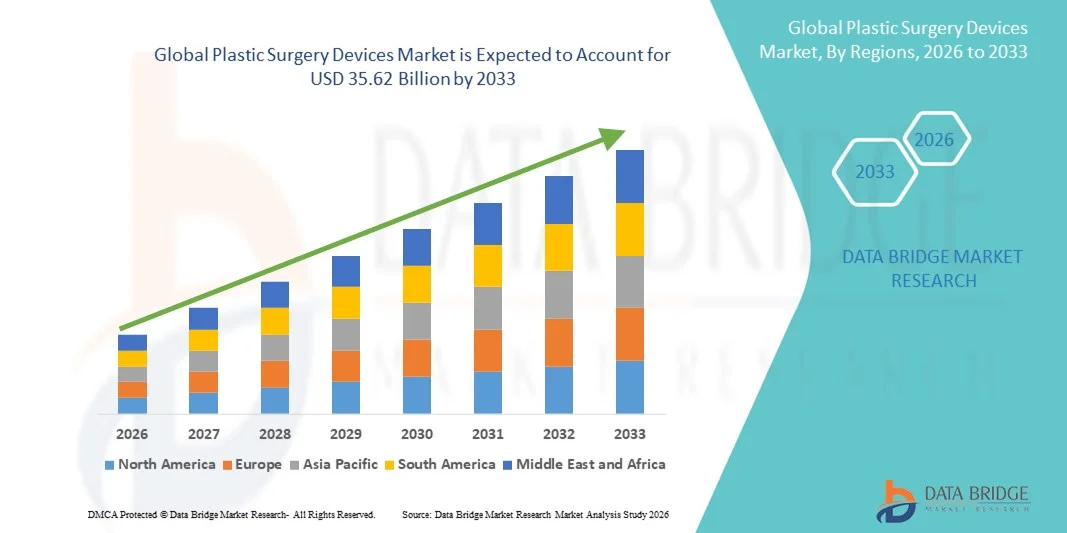
- Согласно анализу Data Bridge Market Research, глобальный размер рынка устройств для пластической хирургии был оценен как16,50 млрд долларов в 2025 годуОжидается, что он достигнет35,62 млрд долларов к 2033 году, вCAGR 10.10%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением и технологическим прогрессом в подключенных домашних устройствах и технологиях умного дома, что приводит к увеличению цифровизации как в жилых, так и в коммерческих условиях.
- Кроме того, растущий потребительский спрос на безопасные, удобные и интегрированные решения для их домов и предприятий создает интеллектуальные замки в качестве современной системы контроля доступа. Эти конвергентные факторы ускоряют внедрение решений для пластической хирургии, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Рыночная стоимость (2025):16,50 млрд долларов
- Ожидаемая рыночная стоимость (2033):35,62 млрд долларов
- Прогноз CAGR:10.10%
Каковы основные выводы рынка устройств для пластической хирургии
- Устройства пластической хирургии, включая имплантируемые и энергетические устройства, становятся все более важными компонентами современных косметических и реконструктивных процедур как в больницах, так и в специализированных клиниках благодаря их повышенной точности, безопасности и минимально инвазивным возможностям.
- Растущий спрос на устройства для пластической хирургии в первую очередь подпитывается растущей осведомленностью об эстетических процедурах, растущими располагаемыми доходами и предпочтением минимально инвазивных технологических решений среди пациентов во всем мире.
- Северная Америка доминировала на рынке устройств для пластической хирургии с самой большой долей дохода в 39,5% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высокой осведомленностью пациентов и сильным присутствием ключевых игроков отрасли, при этом в США наблюдается значительный рост внедрения устройств в имплантируемых, лазерных и контурных процедурах.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке устройств для пластической хирургии в течение прогнозируемого периода из-за растущей урбанизации, роста располагаемых доходов и растущей популярности косметических процедур в таких странах, как Китай, Индия и Южная Корея.
- Сегмент инструментов доминировал на рынке с наибольшей долей выручки в 44,5% в 2025 году, что обусловлено его важной ролью как в инвазивных, так и в неинвазивных процедурах.
Сфера охвата и сегментация рынка устройств для пластической хирургии
|
Атрибуты |
Устройства пластической хирургии ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке устройств для пластической хирургии
Растущий спрос на минимально инвазивные и эстетические процедуры
- Основной и ускоряющейся тенденцией на мировом рынке устройств для пластической хирургии является растущее предпочтение минимально инвазивных и неинвазивных косметических процедур, таких как дермальные наполнители, лазерные процедуры и устройства для контурирования с использованием энергии.
- Эти процедуры уменьшают время восстановления, минимизируют рубцевание и предлагают пациентам большее удобство по сравнению с традиционными хирургическими вмешательствами.
- Например, внедрение устройств контурирования тела на основе энергии, таких как CoolSculpting и радиочастотный липолиз, быстро расширилось как в клиниках, так и в медицинских центрах по всему миру, что отражает тенденцию к нехирургическим эстетическим решениям.
- Производители все чаще разрабатывают устройства с повышенной точностью, эргономикой и удобными интерфейсами для удовлетворения растущих потребностей пациентов и врачей. Эта тенденция также поддерживается повышением осведомленности об эстетических процедурах через социальные сети и одобрение знаменитостей, а также достижениями в технологиях визуализации и моделирования, которые улучшают предоперационное планирование.
- Все большее внимание уделяется индивидуальным планам лечения, более коротким периодам восстановления и инновациям в области безопасности при проектировании устройств. Клиники инвестируют в мультимодальные платформы, способные выполнять несколько эстетических процедур, удовлетворяя растущий спрос пациентов на комплексные и эффективные решения.
- Эта тенденция стимулирует непрерывные инновации в устройствах для пластической хирургии, при этом компании подчеркивают компактные, универсальные и эффективные инструменты, которые касаются как терапевтических, так и косметических применений.
Устройства пластической хирургии Динамика рынка
водитель
Растущая популярность косметических и реконструктивных процедур
- Глобальный рост располагаемых доходов, изменение предпочтений в образе жизни и повышение осведомленности об эстетических улучшениях являются основными факторами для рынка устройств для пластической хирургии. Пациенты ищут как косметические улучшения, так и реконструктивные вмешательства, подпитывая спрос на современные устройства.
- Например, в марте 2024 года Allergan Aesthetics объявила о глобальном расширении своего портфеля инъекционных и контурных устройств для тела, стремясь удовлетворить растущий спрос на неинвазивные эстетические процедуры на развивающихся рынках, таких как Индия и Бразилия.
- Кроме того, всплеск реконструктивных операций после травмы, ожогов или врожденных дефектов способствует расширению рынка, а медицинские учреждения все чаще инвестируют в современное хирургическое и лазерное оборудование.
- Технологические достижения в области хирургической навигации, визуализации и точных инструментов повышают точность процедур, безопасность пациентов и результаты, еще больше мотивируя клиники и больницы модернизировать свои существующие устройства.
- Растущее признание эстетических методов лечения среди молодежи, наряду с целевыми маркетинговыми кампаниями и медицинским туризмом, продолжает стимулировать принятие как в развитых, так и в развивающихся регионах.
Сдержанность/вызов
Высокие издержки и регуляторные барьеры
- Относительно высокая стоимость современных устройств для пластической хирургии и связанных с ними расходных материалов представляет собой проблему для более широкого внедрения, особенно в развивающихся странах или для небольших клиник с ограниченными бюджетами. Премиальные устройства, такие как роботизированные хирургические инструменты, лазерные системы и платформы 3D-визуализации, часто требуют значительных капиталовложений и затрат на техническое обслуживание.
- Например, в 2023 году сообщалось, что небольшие клиники в Юго-Восточной Азии задерживают внедрение лазерного липосакционного оборудования из-за первоначальных инвестиций и затрат на обучение персонала.
- Кроме того, жесткие нормативные требования к утверждению и сертификации устройств во многих регионах замедляют выход на рынок новых технологий. Регуляторное соблюдение правил такими агентствами, как FDA, CE или TGA, может продлить сроки запуска продукта и добавить существенные затраты.
- Потребность в специализированном обучении для безопасной эксплуатации сложных устройств также может ограничить внедрение в некоторых регионах. Клиники должны инвестировать в обучение врачей и текущие учебные программы для обеспечения надлежащего использования, что может выступать в качестве барьера для небольших поставщиков медицинских услуг.
- Для преодоления этих проблем потребуются такие стратегии, как предложение модульных устройств, лизинговых программ или экономически эффективных версий передовых систем, а также постоянная нормативная поддержка и инициативы по профессиональной подготовке.
Как сегментируется рынок устройств для пластической хирургии
Рынок сегментирован на основе типа, конечного пользователя и канала распределения.
- По типу
По типу рынок устройств для пластической хирургии подразделяется на инструменты, расходные материалы и имплантаты. Сегмент инструментов доминировал на рынке с наибольшей долей выручки в 44,5% в 2025 году, что обусловлено его важной ролью как в инвазивных, так и в неинвазивных процедурах. Эти устройства имеют решающее значение для высокоточных операций, таких как увеличение лица, контурирование тела и реконструктивные процедуры. Больницы и клиники отдают приоритет приборам из-за их безопасности, надежности и многоразового использования, что обеспечивает экономическую эффективность с течением времени. Сегмент выигрывает от установленных каналов закупок и долгосрочных контрактов на поставку, особенно в крупных больницах. Технологические достижения в области минимально инвазивных инструментов и эргономичных конструкций еще больше усиливают спрос. Инструменты широко используются в медицинских спа-центрах, дерматологических клиниках и косметических центрах как для хирургических, так и для нехирургических применений. Программы обучения и сертификации также повышают уверенность практикующих в использовании этих инструментов. Повышение осведомленности об эстетических процедурах на развитых рынках способствует их последовательному внедрению. Хирурги предпочитают стандартизированные инструменты для предсказуемых результатов. Сегмент также выигрывает от одобрения регулирующих органов и сертификации качества, которые укрепляют доверие среди конечных пользователей. Развивающиеся рынки все больше инвестируют в современные хирургические инструменты для расширения инфраструктуры здравоохранения, способствуя лидерству на рынке.
Ожидается, что в сегменте имплантатов самый быстрый CAGR составит 11,8% с 2026 по 2033 год, чему способствует растущий спрос на косметические улучшения, такие как увеличение груди, имплантаты лица и реконструктивные процедуры. Рост располагаемых доходов и повышение осведомленности об эстетических методах лечения в развивающихся регионах являются ключевыми факторами роста. Расширенные материалы имплантатов и варианты настройки позволяют хирургам обеспечить естественные результаты с улучшенной безопасностью. Маркетинговые кампании и влияние социальных сетей повышают спрос на пациентов, особенно среди молодых людей. Регулирующие одобрения и клинические испытания поддерживают более широкое внедрение в больницах и клиниках. Растущая тенденция минимально инвазивных операций расширила использование имплантатов в амбулаторных клиниках и медицинских спа-центрах. Технологические инновации, такие как 3D-печатные имплантаты, способствуют росту сегмента. Растущий медицинский туризм в таких странах, как Индия и Южная Корея, увеличивает количество процедур имплантации. Эстетические предпочтения и осознание образа тела способствуют устойчивому принятию. Сегмент выигрывает от сотрудничества между производителями имплантатов и ведущими сетями косметической хирургии. Непрерывные исследования и разработки позволяют создавать более прочные и биосовместимые имплантаты, что еще больше повышает их рыночный потенциал.
- конечным пользователем
На базе конечного пользователя рынок сегментирован на клиники, медицинские спа-центры и центры красоты, больницы, дерматологические клиники и другие. В 2025 году доля больниц на рынке составила 46,2%, поскольку они занимаются как сложными реконструктивными, так и выборными косметическими процедурами. Больницы предлагают передовые хирургические наборы, квалифицированный персонал и комплексный послеоперационный уход, поддерживая высокое принятие инструментов, имплантатов и расходных материалов. Долгосрочные контракты и объемные закупки из больниц обеспечивают устойчивый спрос и стабильность рынка. Сегмент также выигрывает от сильного страхового покрытия на развитых рынках, что позволяет проводить больше процедур. Доверие пациентов, большой объем процедур и обширные процедурные предложения укрепляют доминирование больницы. Больницы оборудованы для проведения передовых операций, требующих специализированных устройств, в отличие от небольших клиник. Хирургические инновации, учебные программы и исследовательская деятельность укрепляют лидерство в больницах. Инфраструктура больницы и соблюдение нормативных требований поддерживают постоянное использование передовых устройств для пластической хирургии. Развитые регионы полагаются на больницы для реконструктивных операций после травмы или врожденных расстройств. Больницы также служат учебными центрами для будущих хирургов, поддерживая использование инструментов. Постоянные технологические усовершенствования в больницах обеспечивают стабильный спрос. Партнерство с производителями устройств обеспечивает доступ к новейшим устройствам.
Ожидается, что сегмент медицинских спа-центров и центров красоты будет наблюдать самый быстрый CAGR в 10,5% с 2026 по 2033 год, что обусловлено растущим спросом на неинвазивные и минимально инвазивные процедуры. Урбанизация, рост располагаемого дохода и косметическая осведомленность ускоряют процесс принятия. Потребители предпочитают более короткие сроки восстановления и доступность, что делает медицинские курорты идеальными для лечения. Сегмент поддерживается инновационными предложениями устройств, такими как лазерные и наполнительные системы. Растущая тенденция профилактических эстетических процедур еще больше увеличивает использование устройств. Маркетинговые кампании и влияние социальных сетей увеличивают количество посещений пациентов. Регуляторное одобрение неинвазивных устройств снижает барьеры для клиник. Растущее число автономных косметических центров облегчает доступ к лечению. Технологические усовершенствования повышают безопасность и эффективность процедур. Сотрудничество с экспертами по дерматологии и учебные семинары способствуют принятию практикующих. Удобство пациента, гибкое планирование и конкурентное ценообразование стимулируют предпочтения. Растущий медицинский туризм, ориентированный на косметические процедуры в Азиатско-Тихоокеанском регионе и Латинской Америке, способствует расширению сегмента.
- Дистрибьюторский канал
На базе канала дистрибуции рынок сегментирован на прямые тендерные и розничные продажи. Сегмент Direct Tender доминировал на рынке с наибольшей долей выручки в 52,7% в 2025 году, в основном за счет оптовых закупок больницами и клиниками. Прямые соглашения обеспечивают последовательное предложение, более низкие затраты на единицу и гарантию качества. Больницы и крупные клиники предпочитают прямые закупки критически важных хирургических инструментов, имплантатов и расходных материалов. Установленные цепочки поставок, контракты с производителями и долгосрочные партнерские отношения способствуют стабильному спросу. Прямой тендер также позволяет улучшить послепродажную поддержку, обслуживание и учебные программы. Массовые закупки уменьшают операционные сбои во время операций. Кроме того, соблюдение местных нормативных требований облегчается за счет прямых закупок. Крупные медицинские учреждения доверяют авторизованным производителями каналам проверки подлинности. Прямой тендер обеспечивает своевременную доставку для объемных процедур. Больницы получают выгоду от согласованных цен и гарантий. Учебные и демонстрационные программы под руководством производителей усиливают процесс принятия. Большие объемы конечных пользователей в разных регионах способствуют доминированию на рынке.
Ожидается, что в сегменте розничных продаж самый быстрый CAGR составит 9,8% с 2026 по 2033 год, что обусловлено онлайн-платформами медицинских устройств и специализированными дистрибьюторами. Небольшие клиники, дерматологические центры и спа-центры красоты все чаще используют розничные каналы для удобства и экономической эффективности. Рост проникновения электронной коммерции, улучшение логистики и более широкий рост сегмента поддержки доступности продуктов. Розничные каналы обеспечивают легкий доступ как к расходным материалам, так и к хирургическим инструментам. Маркетинг и онлайн-продвижение помогают клиникам открывать новые устройства. Растущее число малых и средних косметических центров увеличивает розничный спрос. Гибкие варианты оплаты и доставки способствуют принятию на развивающихся рынках. Доступность розничной торговли повышает конкуренцию и инновации в продуктах. Информационно-пропагандистские кампании, ориентированные на потребителя, еще больше стимулируют спрос. Розничные продажи также позволяют быстрее внедрять инновационные устройства на рынок. Доступ к продуктам профессионального уровня без крупных тендеров поддерживается небольшими конечными пользователями.
В каком регионе находится наибольшая доля рынка устройств для пластической хирургии
- Северная Америка доминировала на рынке устройств для пластической хирургии с самой большой долей дохода в 39,5% в 2025 году, что обусловлено передовой инфраструктурой здравоохранения, высокой осведомленностью пациентов и сильным присутствием ключевых игроков отрасли, специализирующихся на имплантируемых, лазерных и контурных устройствах для тела.
- В частности, в США наблюдался значительный рост из-за растущего спроса на эстетические и реконструктивные процедуры, а также внедрение инновационных хирургических инструментов и минимально инвазивных технологий в больницах и клиниках.
- Высокие расходы на здравоохранение, хорошо зарекомендовавшие себя механизмы возмещения расходов и наличие квалифицированных пластических хирургов способствовали дальнейшему расширению рынка. Клиники и больницы вкладывают значительные средства в современное оборудование, включая лазерные системы лечения, платформы для снижения жира и имплантируемые устройства для реконструктивных операций. Широкое внедрение косметических процедур, увеличение распространенности стареющих групп населения, ищущих омоложение, и растущее осознание передовых минимально инвазивных вариантов способствовали устойчивому региональному росту. Кроме того, интеграция мультимодальных устройств в клиниках, способных выполнять как лечебные, так и косметические процедуры, укрепила позиции Северной Америки как ведущего региона мира.
Американские устройства для пластической хирургии Market Insight
На рынок устройств для пластической хирургии в США приходилось большинство спроса в Северной Америке, что обеспечило наибольшую долю доходов в 2025 году в регионе. Этот рост был обусловлен большим объемом эстетических и реконструктивных процедур, значительным внедрением лазерных и неинвазивных контурных устройств для тела и использованием имплантируемых систем для реконструкции лица и груди. Сильная клиническая инфраструктура, обширные программы медицинского обучения и сотрудничество между производителями устройств и ведущими больницами и академическими центрами способствовали быстрому внедрению передовых технологий пластической хирургии. Рост популярности косметических процедур среди миллениалов и увеличение числа пациентов медицинского туризма, ищущих высококачественное лечение, способствовали расширению рынка. В целом, США остаются эпицентром инноваций и внедрения в Северной Америке, поддерживая разработку и коммерциализацию новых устройств и технологий в области пластической хирургии.
Европейский рынок пластиковых хирургических устройств Insight
В течение прогнозируемого периода рынок устройств для пластической хирургии в Европе, по прогнозам, будет расширяться при заметном CAGR, что обусловлено растущим спросом пациентов на косметические и реконструктивные процедуры, особенно в Германии, Франции и Италии. Растущая урбанизация, более высокие располагаемые доходы и повышение осведомленности о минимально инвазивных эстетических процедурах являются ключевыми факторами, способствующими принятию. Медицинские работники инвестируют в лазерные устройства, системы контурирования тела и передовые хирургические инструменты для удовлетворения как терапевтических, так и эстетических потребностей пациентов. Строгие нормативные стандарты и акцент на безопасность пациентов гарантируют, что устройства, представленные в Европе, являются технологически продвинутыми и клинически проверенными. Растущая распространенность реконструктивных процедур, таких как посттравматические или постраковые вмешательства, еще больше укрепляет перспективы рынка в больницах, клиниках и специализированных эстетических центрах.
Британские устройства для пластической хирургии Market Insight
Ожидается, что рынок устройств для пластической хирургии в Великобритании будет неуклонно расти, чему будет способствовать растущий спрос на косметические улучшения, реконструктивные операции и процедуры контурирования тела. Повышение осведомленности пациентов, доступность высококлассных эстетических клиник и сильная медицинская инфраструктура способствуют росту. Интеграция многофункциональных устройств, способных выполнять несколько процедур, становится все более распространенной в больницах и клиниках. Медицинский туризм, особенно из Европы и Ближнего Востока, также способствует внедрению передовых устройств для пластической хирургии. Акцент на минимально инвазивных процедурах и эффективности послеоперационного восстановления продолжает стимулировать модернизацию оборудования в медицинских учреждениях.
Немецкий рынок пластиковых хирургических устройств
Ожидается, что в течение прогнозируемого периода рынок устройств для пластической хирургии в Германии будет расширяться на значительном CAGR, чему будут способствовать технологические инновации, высокие расходы на здравоохранение и спрос на передовые реконструктивные и косметические процедуры. Клиники и больницы все чаще используют лазерные системы, платформы для контурирования тела и имплантируемые устройства для обслуживания как местных, так и международных пациентов. Информационные кампании об эстетических процедурах в сочетании с растущим пожилым населением, ищущим омоложение, способствуют сильному рыночному спросу. Производители подчеркивают точность, безопасность и эргономичность своих устройств, что соответствует высоким стандартам немецких медицинских учреждений. Надежная медицинская инфраструктура страны и сосредоточенность на устойчивых высококачественных хирургических технологиях способствуют росту в частных и государственных учреждениях здравоохранения.
Азиатско-Тихоокеанский рынок устройств для пластической хирургии
Ожидается, что рынок устройств для пластической хирургии в Азиатско-Тихоокеанском регионе будет самым быстрорастущим в течение прогнозируемого периода с прогнозируемым CAGR с 2026 по 2033 год. Рост подпитывается растущей урбанизацией, ростом располагаемых доходов и растущей популярностью косметических процедур в таких странах, как Китай, Индия и Южная Корея. Расширение инвестиций в здравоохранение, рост числа эстетических клиник и учебных заведений, а также растущий спрос на минимально инвазивные процедуры и лазерное лечение являются ключевыми факторами. Правительственные инициативы, поддерживающие медицинский туризм и частные медицинские учреждения, еще больше повышают доступность современных устройств. Китай и Индия становятся важными рынками благодаря растущему среднему классу, повышению осведомленности в области здравоохранения и внедрению инновационных косметических и реконструктивных процедур.
Японские устройства для пластической хирургии Market Insight
Японский рынок набирает обороты благодаря высоким стандартам здравоохранения, быстрой урбанизации и увеличению предпочтений пациентов в отношении минимально инвазивных и эстетических процедур. Передовые лазерные устройства, системы контурирования тела с помощью энергии и имплантируемые устройства для реконструкции лица становятся все более популярными. Старение населения в сочетании с ростом располагаемых доходов стимулирует спрос на омоложение и реконструктивные методы лечения. Клиники и больницы все чаще инвестируют в мультимодальные платформы для предоставления эффективных персонализированных методов лечения. Акцент страны на точность, безопасность и внедрение передовых технологий поддерживает устойчивый рост рынка.
Китайские устройства для пластической хирургии прозрение рынка
Китайский рынок устройств для пластической хирургии составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовала быстрая урбанизация, увеличение располагаемых доходов и высокий спрос на косметические и реконструктивные процедуры. Растущий средний класс страны и акцент на внешний вид и эстетику ускорили внедрение лазерных устройств, неинвазивных технологий контурирования тела и имплантируемых хирургических инструментов. Расширение медицинского туризма и доступность отечественных, экономически эффективных устройств еще больше повышают проникновение на рынок. Поставщики медицинских услуг инвестируют в передовые хирургические платформы для обслуживания как местных, так и международных пациентов, обеспечивая быстрое внедрение инновационных устройств. Правительственные инициативы по поддержке частного здравоохранения и эстетических услуг укрепляют траекторию роста в регионе.
Какие компании являются ведущими на рынке устройств для пластической хирургии
Индустрия устройств для пластической хирургии в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
•Джонсон и Джонсон(США)
AbbVie Inc. (США)
•Медтроник(Ирландия)
•Корпорация Stryker(США)
• BD (США)
•ГК Эстетика(Ирландия)
Mentor Worldwide LLC (США)
•Синклер Фарма(Великобритания)
Lumenis Ltd. (Израиль)
•цензура(США)
Cutera Inc. (США)
Hologic Inc. (США)
Venus Concept Inc. (Канада)
Альма Лазерс (Израиль)
Pollogen Ltd. (Израиль)
Компания Machida (Япония)
• Hironic Co. Ltd. (Южная Корея)
L’Oreal Medical (Франция)
Каковы последние события на мировом рынке устройств для пластической хирургии
- В сентябре 2023 года Allergan Aesthetics объявила о запуске Revanesse, целевого дермального наполнителя, специально разработанного для слезных впадин и назолабиальных складок, используя передовую технологию гиалуроновой кислоты для обеспечения более длительных, естественных эстетических результатов с меньшим количеством побочных эффектов. Этот запуск был направлен на удовлетворение растущего спроса на нехирургические процедуры омоложения, особенно на богатых рынках, где пациенты ищут точные и настраиваемые эстетические улучшения. Внедрение Revanesse расширило эстетическое портфолио Allergan и усилило конкуренцию среди производителей, чтобы предоставить более совершенные, процедурно-специфические решения для контурирования лица и омолаживающих процедур, отражая более широкий отраслевой акцент на персонализацию и эффективность в косметических вмешательствах.
- В апреле 2025 года Spectra Medical India Pvt. Ltd. в сотрудничестве с итальянским Eufoton запустила EndoliftX в Индии — передовое нехирургическое лазерное лечение, предназначенное для подтяжки кожи, уменьшения жира и контурирования лица и тела с минимальным дискомфортом и временем восстановления. Это нововведение демонстрирует сильную тенденцию к энергетическим эстетическим устройствам, набирающим обороты на развивающихся рынках, поскольку практикующие используют технологию, которая позволяет эффективно контурировать тело и лицо без инвазивной хирургии. Выход EndoliftX на индийский рынок подчеркивает как географическое расширение высокотехнологичных эстетических устройств, так и ускоряющееся предпочтение среди пациентов минимально инвазивных методов лечения, которые обеспечивают значительные косметические улучшения с более короткими простоями.
- В июне 2025 года Lynch Regenerative Medicine завершила значительный раунд финансирования серии A для коммерциализации технологии чистого фактора роста тромбоцитов (PDGF) для эстетических применений, отметив важную веху в регенеративных подходах в пространстве устройств для пластической хирургии. Недавно финансируемый продукт Ariessence Pure PDGF+ предназначен для улучшения результатов таких процедур, как микро-игла и лазерное лечение, путем улучшения регенерации и заживления тканей. Это развитие отражает растущую уверенность инвесторов в биологически обусловленных эстетических улучшениях и интеграции принципов регенеративной медицины в устройства пластической хирургии, что, как ожидается, повлияет на конвейеры продуктов и протоколы лечения в ближайшие годы.
- В июле 2025 года XERF, монополярное радиочастотное устройство Cynosure Lutronic, получило одобрение Министерства здравоохранения Канады на лечение лицевого контурирования и слабости кожи, и в течение пяти месяцев после запуска в Корее было заключено более 100 контрактов. Эта веха подчеркивает растущее признание регулирующих органов и международное внедрение передовых эстетических технологий за пределами традиционных западных рынков. Вхождение XERF в клинические условия Канады и Кореи иллюстрирует, как радиочастотные и энергетические устройства следующего поколения меняют неинвазивные контурные и ужесточающие процедуры во всем мире, способствуя принятию клиницистов и доступу пациентов к передовым эстетическим вариантам.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











