


Сегментация мирового рынка пенополиэтилентерефталата (ПЭТ) по сырью (первичный полиэтилентерефталат (ПЭТ) и переработанный полиэтилентерефталат (ПЭТ)), целевым сегментам (пенополиэтилентерефталат низкой плотности и пенополиэтилентерефталат высокой плотности), отраслям конечного использования (ветроэнергетика, автомобильная промышленность, аэрокосмическая и оборонная промышленность, судостроение, строительство, упаковка и другие) — тенденции и прогноз развития отрасли до 2033 года.
Каков размер и темпы роста мирового рынка пенополистирола (ПЭТ)
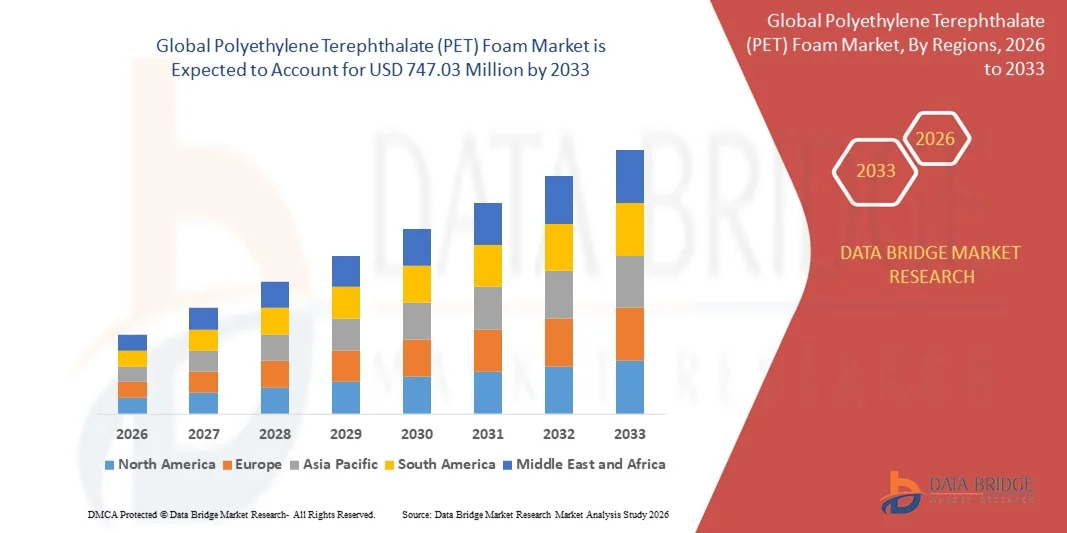
- Согласно анализу Data Bridge Market Research, глобальный объем рынка пенополиэтилентерефталата (ПЭТ) был оценен по434,78 млн долларов США в 2025 годуОжидается, что он достигнет747,03 млн долларов США к 2033 году, вCAGR 7.00%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением легких и высокопроизводительных основных материалов в области ветроэнергетики, автомобильной, морской и строительной промышленности, где ПЭТ-пена обеспечивает оптимальный баланс прочности, долговечности и пригодности для повторного использования.
- Кроме того, все большее внимание к устойчивости, снижению веса и экономичным композитным решениям позиционирует пену ПЭТ в качестве предпочтительной альтернативы традиционным основным материалам, ускоряя ее проникновение в структурные и изоляционные приложения и значительно поддерживая общий рост рынка.
Размер рынка и прогноз
- Рыночная стоимость (2025):$434,78 млн.
- Ожидаемая рыночная стоимость (2033):747,03 млн. долларов США
- Прогноз CAGR:7.00%
Каковы основные выводы рынка пенополистирола (ПЭТ)
- Пена из полиэтилентерефталата (ПЭТ), используемая в качестве структурного основного материала в сэндвич-композитах, стала критическим компонентом в современных лопастях ветряных турбин, автомобильных конструкциях, морских судах и строительных материалах благодаря высокому соотношению прочности к весу, усталостной стойкости и стабильности влаги.
- Растущий спрос на пенополиэтилентерефталат (ПЭТ) в первую очередь подпитывается быстрым расширением проектов в области возобновляемых источников энергии, увеличением внимания к легким материалам для повышения эффективности использования топлива и сокращения выбросов, а также растущим внедрением перерабатываемых и экологически безопасных материалов в промышленном применении.
- Азиатско-Тихоокеанский регион доминирует на рынке пенополиэтилентерефталата (ПЭТ) с долей вОколо 35% в 2025 году из-за быстрого расширения ветровых энергетических установок, растущего производства автомобилей и растущего внедрения легких композиционных материалов.
- Ожидается, что Северная Америка станет самым быстрорастущим регионом на рынке пенополиэтилентерефталата (ПЭТ) в течение прогнозируемого периода из-за увеличения мощности ветровой энергии, увеличения использования легких материалов в автомобильном и аэрокосмическом секторах и сильного акцента на перерабатываемые композиты.
- Сегмент Virgin Polyethylene Terephthalate (PET) доминировал на рынке с долей рынка 62,5% в 2025 году благодаря своей превосходной механической прочности, стабильному качеству и надежной производительности в высоконагруженных структурных приложениях. Производители предпочитают пенополиэтилентерефталат (ПЭТ) для ветровой энергии, аэрокосмической и морской промышленности из-за его предсказуемого поведения при стрессе и долгосрочной долговечности. Его более высокая чистота обеспечивает лучшую связь с смолами и композитами, что имеет решающее значение для чувствительных к безопасности применений. Наличие стандартизированных марок способствует дальнейшему доминированию в крупных промышленных проектах.
Сфера охвата и сегментация пенопластового рынка полиэтилентерефталата (ПЭТ)
|
Атрибуты |
Полиэтилентерефталат (ПЭТ) Foam Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают анализ экспорта импорта, обзор производственных мощностей, анализ потребления продукции, анализ ценового тренда, сценарий изменения климата, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке пенополистирола (ПЭТ)
Расширение использования перерабатываемых и устойчивых материалов из пенопласта ПЭТ
- Значительной тенденцией на рынке пенополиэтилентерефталата (ПЭТ) является растущее внедрение перерабатываемых и устойчивых основных материалов в композитные отрасли, что обусловлено растущими экологическими нормами и целями корпоративной устойчивости. ПЭТ-пена получает предпочтение перед традиционными основными материалами из-за ее перерабатываемости, более низкого воздействия на окружающую среду и способности соответствовать требованиям к структурным характеристикам в сложных приложениях.
- Например, Gurit Holding AG расширила свой портфель продуктов из ПЭТ-пены для ветроэнергетики и морских применений, поддерживая цели круговой экономики при сохранении механической прочности и долговечности. Такие инициативы укрепляют позиции ПЭТ-пены как устойчивой альтернативы в крупномасштабных композитных структурах.
- Сектор ветроэнергетики все чаще интегрирует пенопластовые ядра ПЭТ в лопасти турбин, поскольку производители ищут материалы, которые поддерживают устойчивость жизненного цикла без ущерба для усталостной устойчивости. Эта тенденция усиливает внедрение пены ПЭТ как в наземных, так и в морских ветровых проектах.
- Производители автомобилей также включают ПЭТ-пену, пригодную для вторичной переработки, в легкие компоненты транспортных средств для поддержки целей сокращения выбросов и переработки в конце срока службы. Это способствует более широкому принятию пены ПЭТ в транспортных приложениях.
- Строительные и строительные работы свидетельствуют о растущем использовании ПЭТ-пены для изоляции и структурных панелей, где сертификация устойчивости и стандарты энергоэффективности становятся решающими факторами закупок. Это расширяет использование пены ПЭТ в проектах зеленого строительства.
- В целом, растущий акцент на устойчивость и перерабатываемость во всех отраслях усиливает роль ПЭТ-пены в качестве готового к будущему основного материала, поддерживая долгосрочное расширение рынка.
Полиэтилентерефталат (ПЭТ) Foam Market Dynamics
водитель
Растущий спрос на легкие и высокопрочные композитные конструкции
- Растущий спрос на легкие, но высокопрочные композиционные материалы в ветроэнергетическом, автомобильном, аэрокосмическом и морском секторах является основным драйвером для рынка ПЭТ-пены. ПЭТ-пена обеспечивает оптимальный баланс механической прочности, снижения веса и долговечности, что делает ее пригодной для несущих сэндвич-структур.
- Например, Toray Industries, Inc. использует передовые ПЭТ-пенные решения в композитных приложениях, где снижение веса и структурные характеристики имеют решающее значение, особенно в аэрокосмической и транспортной сферах. Такое принятие подчеркивает растущую зависимость от пены ПЭТ в средах, ориентированных на производительность.
- В автомобильном секторе производители используют пену ПЭТ для достижения легких целей, которые повышают топливную экономичность и диапазон электромобилей. Совместимость ПЭТ-пены с композитными производственными процессами повышает ее привлекательность для структурных и полуструктурных компонентов.
- Морская и аэрокосмическая промышленность также стимулируют спрос, поскольку пена ПЭТ обеспечивает устойчивость к влаге, усталости и суровым условиям эксплуатации. Эти преимущества производительности усиливают его принятие в высокоценных приложениях.
- Продолжающийся сдвиг в сторону легкого композитного машиностроения в разных отраслях промышленности усиливает этот драйвер, позиционируя ПЭТ-пену как критически важный материал, поддерживающий современные требования к структурному проектированию.
Сдержанность/вызов
Высокие затраты на обработку и первоначальное производство
- Рынок ПЭТ-пены сталкивается с проблемами, связанными с высокими первоначальными затратами на обработку и производство, особенно по сравнению с обычными основными материалами. Расширенные требования к обработке и специализированная комплексная интеграция увеличивают общие производственные расходы производителей и конечных пользователей.
- Например, BASF SE подчеркивает, что производство высокоэффективных сортов пенопласта требует контролируемых условий обработки и точной формулировки материала, что увеличивает капитальные и эксплуатационные расходы. Эти факторы могут ограничить принятие в чувствительных к цене приложениях.
- Производство ПЭТ-пены для структурных применений включает в себя энергоемкие процессы и строгие стандарты контроля качества для обеспечения постоянной плотности и механических характеристик. Эти требования повышают сложность производства и структуру затрат.
- Малые и средние производители могут столкнуться с трудностями при масштабировании производства ПЭТ-пены из-за потребности в специализированном оборудовании и квалифицированной рабочей силе. Это может ограничить предложение и повлиять на проникновение на рынок в развивающихся регионах.
- В результате высокие первоначальные затраты остаются ключевой проблемой, требующей от производителей сосредоточиться на оптимизации процессов, экономии за счет масштаба и технологических достижений для повышения конкурентоспособности затрат при сохранении производительности продукта.
Как сегментируется рынок пенополистирола (ПЭТ)
Рынок сегментируется на основе сырья, целевой плотности и промышленности конечного использования.
- Сырой материал
На основе сырья рынок пенополиэтилентерефталата (ПЭТ) сегментирован на первичный полиэтилентерефталат (ПЭТ) и переработанный полиэтилентерефталат (ПЭТ). Сегмент Virgin Polyethylene Terephthalate (PET) доминировал на рынке с самой большой долей выручки в 62,5% в 2025 году, что обусловлено его превосходной механической прочностью, постоянным качеством и надежной производительностью в высоконагруженных структурных приложениях. Производители предпочитают пенополиэтилентерефталат (ПЭТ) для ветровой энергии, аэрокосмической и морской промышленности из-за его предсказуемого поведения при стрессе и долгосрочной долговечности. Его более высокая чистота обеспечивает лучшую связь с смолами и композитами, что имеет решающее значение для чувствительных к безопасности применений. Наличие стандартизированных марок еще больше поддерживает его доминирование в крупномасштабных промышленных проектах.
Ожидается, что сегмент переработанного полиэтилентерефталата (ПЭТ) зафиксирует самый быстрый рост с 2026 по 2033 год, чему будут способствовать растущие мандаты в области устойчивого развития и инициативы по круговой экономике в обрабатывающей промышленности. Растущий акцент на сокращении углеродного следа побуждает конечных пользователей использовать переработанную пену из полиэтилентерефталата (ПЭТ) без ущерба для структурной целостности. Достижения в технологиях переработки улучшают консистенцию материалов, делая переработанный полиэтилентерефталат (ПЭТ) подходящим для автомобильных, строительных и упаковочных применений. Преимущества в стоимости по сравнению с первичным материалом и сильная нормативная поддержка ускоряют внедрение на развивающихся и развитых рынках.
- Цель
На основе целевой плотности рынок пенополиэтилентерефталата (ПЭТ) сегментирован на пенополиэтилентерефталат низкой плотности (ПЭТ) и пенополиэтилентерефталат высокой плотности (ПЭТ). Сегмент пенополиэтилентерефталата высокой плотности (ПЭТ) составил доминирующую долю дохода в 2025 году, обусловленную его высокой прочностью на сжатие, отличной усталостной стойкостью и пригодностью для несущих конструкций. Этот сегмент широко используется в лопастях ветряных турбин, морских корпусах и аэрокосмических компонентах, где важна стабильность конструкции и длительный срок службы. Его устойчивость к влаге и химическим веществам дополнительно повышает производительность в суровых условиях эксплуатации. Сильный спрос со стороны возобновляемых источников энергии и оборонного сектора продолжает укреплять лидерство на рынке.
Сегмент пены из полиэтилентерефталата низкой плотности (ПЭТ) прогнозируется самый быстрый рост в течение прогнозируемого периода, чему способствует растущий спрос на легкие материалы в автомобильных интерьерах, изоляции зданий и упаковке. Пена из полиэтилентерефталата низкой плотности (ПЭТ) обеспечивает преимущества снижения веса при сохранении адекватных тепло- и акустических изоляционных свойств. Его простота обработки и экономичность делают его привлекательным для приложений большого объема. Повышение внимания к энергоэффективным зданиям и облегченной конструкции транспортных средств способствует быстрому расширению этого сегмента.
- Отрасль конечного использования
На основе индустрии конечного использования рынок пенополиэтилентерефталата (ПЭТ) сегментирован на ветроэнергетику, автомобильную, аэрокосмическую и оборонную, морскую, строительную и строительную, упаковочную и другие. Сегмент ветроэнергетики доминировал на рынке в 2025 году, чему способствовало широкое использование пены из полиэтилентерефталата (ПЭТ) в качестве основного материала в лопастях ветряных турбин. Пена из полиэтилентерефталата (ПЭТ) обеспечивает высокое соотношение прочности к весу, утомляемость и перерабатываемость, которые необходимы для больших и прочных турбинных конструкций. Рост инвестиций в наземные и оффшорные ветровые проекты во всем мире поддерживает высокий спрос. Его совместимость с автоматизированными производственными процессами также поддерживает широкое распространение в этом сегменте.
Ожидается, что автомобильный сегмент будет расти самыми быстрыми темпами с 2026 по 2033 год, чему будет способствовать растущий спрос на легкие, экономичные и электрические транспортные средства. Пена из полиэтилентерефталата (ПЭТ) набирает силу в автомобильных конструктивных компонентах, интерьерах и корпусах батарей из-за ее ударопрочности и термической стабильности. Автопроизводители все чаще используют пену из полиэтилентерефталата (ПЭТ) для достижения целей сокращения выбросов и улучшения дальности движения транспортных средств. Непрерывные инновации в обработке пены и гибкости дизайна ускоряют ее проникновение в автомобильную промышленность.
В каком регионе находится наибольшая доля рынка пенополистирола (ПЭТ)
- Азиатско-Тихоокеанский регион доминировал на рынке пенополиэтилентерефталата (ПЭТ) с самой большой долей выручки около 35% в 2025 году, что обусловлено быстрым расширением ветровых энергетических установок, растущим производством автомобилей и растущим внедрением легких композиционных материалов.
- Сильная производственная база региона, доступность экономически эффективного сырья и растущие инвестиции в возобновляемые источники энергии и инфраструктурные проекты ускоряют спрос на ПЭТ-пену.
- Поддерживающая государственная политика, расширение композитных производственных мощностей и быстрая индустриализация в развивающихся странах стимулируют потребление ПЭТ-пены в структурных и изоляционных приложениях
Китайский полиэтилентерефталат (ПЭТ) Foam Market Insight
Китай занимал самую большую долю на рынке пенополиэтилентерефталата в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовало его доминирование в производстве ветряных турбин, крупномасштабная строительная деятельность и обширные производственные возможности композитных материалов. Сильное внимание страны к расширению использования возобновляемых источников энергии и легких материалов для транспорта стимулирует устойчивый спрос. Кроме того, хорошо развитые цепочки поставок и внутренние производственные мощности укрепляют лидирующие позиции Китая.
Индия Polyethylene Terephthalate (PET) Foam Market Insight
Индия является свидетелем самого быстрого роста в Азиатско-Тихоокеанском регионе, чему способствует быстрый рост ветроэнергетических проектов, рост производства автомобилей и увеличение использования легких материалов в строительстве. Правительственные инициативы, поддерживающие расширение потенциала возобновляемых источников энергии и развитие инфраструктуры, усиливают внедрение пенополиэтилентерефталата (ПЭТ). Растущие инвестиции в отечественное композитное производство также способствуют сильной динамике рынка.
Европа Polyethylene Terephthalate (PET) Foam Market Insight
Европейский рынок пенополиэтилентерефталата (ПЭТ) неуклонно растет, что обусловлено строгими правилами устойчивости, высоким внедрением перерабатываемых основных материалов и высоким спросом со стороны ветроэнергетики и автомобильного сектора. В регионе особое внимание уделяется легким, высокопроизводительным и экологически безопасным материалам в структурных применениях. Увеличение инвестиций в оффшорные ветровые проекты и электромобили поддерживает долгосрочный рост рынка.
Германия Polyethylene Terephthalate (PET) Foam Market Insight
Немецкий рынок пенополиэтилентерефталата (ПЭТ) поддерживается передовой автомобильной промышленностью, мощной ветроэнергетической инфраструктурой и лидерством в композитной технике. Ориентация страны на легкий дизайн автомобиля, энергоэффективность и перерабатываемые материалы стимулирует использование пены из полиэтилентерефталата (ПЭТ). Сильные возможности НИОКР и промышленное сотрудничество способствуют дальнейшему внедрению в нескольких отраслях конечного использования.
Британский полиэтилентерефталат (PET) Foam Market Insight
Рынок Великобритании выигрывает от растущих оффшорных проектов ветроэнергетики, растущего спроса на устойчивые строительные материалы и растущего внедрения передовых композитов. Фокус на цели в области возобновляемых источников энергии и легких конструкционных материалов усиливает спрос на пенополиэтилентерефталат (ПЭТ). Инвестиции в морские и ветровые источники энергии продолжают поддерживать расширение рынка.
Северная Америка Polyethylene Terephthalate (PET) Foam Market Insight
Прогнозируется, что Северная Америка будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено увеличением мощности ветровой энергии, увеличением использования легких материалов в автомобильном и аэрокосмическом секторах и сильным акцентом на перерабатываемые композиты. Растущие инвестиции в инфраструктуру возобновляемых источников энергии и передовые технологии производства являются ключевыми факторами роста.
Американский полиэтилентерефталат (ПЭТ) Foam Market Insight
На долю США приходится наибольшая доля на рынке пенополиэтилентерефталата в Северной Америке в 2025 году, чему способствуют значительные ветроэнергетические установки, сильная аэрокосмическая и автомобильная промышленность и высокий спрос на конструкционные материалы. Сосредоточение внимания на устойчивости, облегчении и отечественном композитном производстве ускоряет внедрение пенополиэтилентерефталата (ПЭТ). Наличие устоявшихся производителей и расширенные производственные возможности еще больше укрепляют лидирующие позиции США.
Каковы ведущие компании на рынке пенополистирола (ПЭТ)
Индустрия пенополиэтилентерефталата (ПЭТ) в основном возглавляется хорошо известными компаниями, в том числе:
- JSP Corporation(Япония)
- Armacell International S.A.(Люксембург)
- Dow Inc. (США)
- Zotefoams Plc (Великобритания)
- Sealed Air Corporation(США)
- Carbon-Core Corp. (США)
- BASF SE (Германия)
- Корпорация INOAC(Япония)
- Wisconsin Foam Products (США)
- Huntsman International LLC(США)
- Palziv Ltd.(Израиль)
- Trecolan GmbH (Германия)
- Pregis LLC (США)
- Mitsui Chemicals America, Inc. (США)
- Kaneka Corporation (Япония)
- Toray Industries, Inc. (Япония)
- Gurit Holding AG (Швейцария)
Каковы последние события на мировом рынке пенополистирола (ПЭТ)
- В октябре 2025 года компания 3M инициировала совместную программу разработки с ведущими автопроизводителями для разработки передовых решений для пенопласта ПЭТ, направленных на повышение производительности транспортных средств и топливной эффективности. Это сотрудничество укрепляет инновационные трубопроводы на рынке пенопласта ПЭТ, ускоряя внедрение легких основных материалов в автомобили следующего поколения. Партнерство укрепляет позиции 3M на рынке, согласовывая свой материальный опыт с требованиями OEM, а также расширяя область применения ПЭТ-пены в автомобильном секторе.
- В сентябре 2025 года SABIC представила новый портфель устойчивых продуктов из ПЭТ-пены, предназначенных для экологически чистых отраслей. Это развитие отражает растущий сдвиг рынка в сторону перерабатываемых и низкоуглеродистых материалов, усиливая роль ПЭТ-пены как устойчивой альтернативы традиционным основным материалам. Решая проблему устойчивого спроса, SABIC усиливает свою конкурентную дифференциацию и поддерживает более широкое внедрение ПЭТ-пены в строительстве, транспорте и промышленности.
- В августе 2025 года Toray Industries Inc объявила о крупных инвестициях в новое производство пены ПЭТ для расширения своих производственных мощностей. Этот шаг напрямую поддерживает растущий мировой спрос, особенно в аэрокосмических приложениях, где легкие и высокопрочные материалы имеют решающее значение. Расширение улучшает устойчивость цепочки поставок и позиционирует Toray для захвата большей доли высокоценных приложений ПЭТ-пены.
- В июне 2025 года Armacell расширила ассортимент продукции из пенопласта ПЭТ с высокопроизводительными марками, предназначенными для ветровой энергии и морских применений. Эта разработка укрепляет рынок, устраняя необходимость в прочных, устойчивых к усталости основных материалах в больших композитных конструкциях. Расширенный портфель позволит Armacell расширить свое присутствие в проектах в области возобновляемых источников энергии и в быстрорастущих морских сегментах.
- В апреле 2025 года Gurit Holding AG расширила свои возможности по производству пенопласта ПЭТ путем модернизации производственных линий для повышения эффективности и согласованности продукции. Эта стратегическая инициатива поддерживает увеличение спроса со стороны ветроэнергетики и транспортного сектора при одновременном снижении производственных затрат. Модернизация усиливает способность Gurit поставлять высококачественную пену ПЭТ в масштабе, способствуя повышению конкурентоспособности на быстро растущем рынке.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











