


Глобальная сегментация рынка полиолефинов по типу (полиэтилен, полипропилен, функциональные полиолефины), конечным пользователям (упаковка, потребительские товары, строительство, автомобильная промышленность, медицина и фармацевтика, другие), применению (пленки и листы, выдувное формование, литье под давлением, ленты и волокна) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка полиолефина и темпы роста
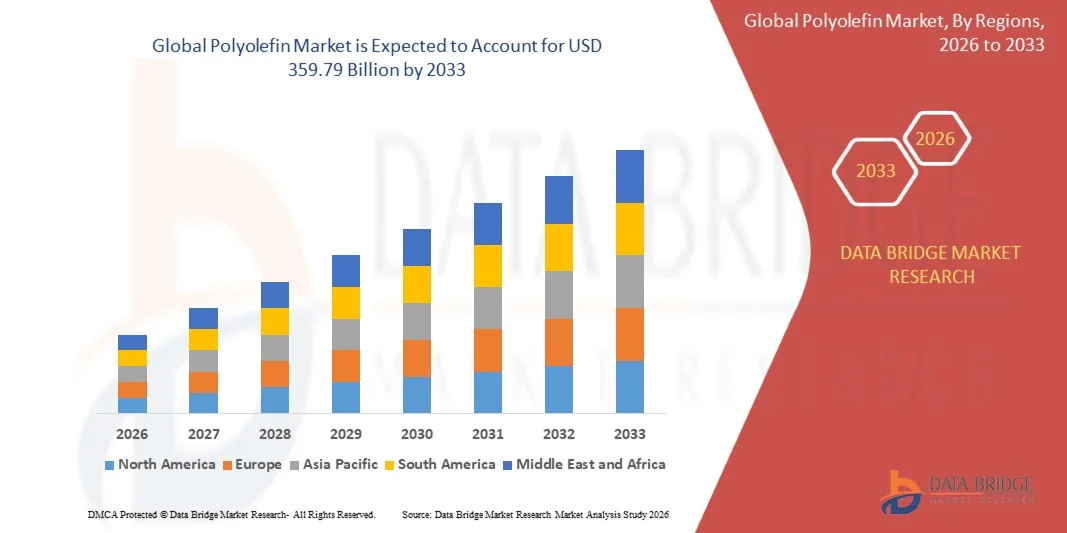
- Согласно анализу Data Bridge Market Research, глобальный объем рынка полиолефинов оценивался в соответствии с195,83 млрд долларов в 2025 годуОжидается, что он достигнет359,79 млрд долларов США к 2033 году, вCAGR 7,90%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим спросом на легкие, долговечные и экономически эффективные материалы в упаковочной, автомобильной и строительной отраслях.
- Растущее потребление пластиковой упаковки, особенно в секторе продуктов питания и напитков и электронной коммерции, еще больше стимулирует спрос на полиолефины во всем мире.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):195,83 млрд. долларов США
Ожидаемая рыночная стоимость (2033):$359,79 млрд.
Прогноз CAGR (2026–2033):7.90%
Каковы основные выводы рынка полиолефинов
- Рынок демонстрирует сильный рост, обусловленный растущим спросом на универсальные полимерные материалы, которые обеспечивают высокую прочность, гибкость и химическую устойчивость во многих отраслях промышленности.
- Повышение внимания к устойчивому развитию, переработке и разработке полиолефинов на биологической основе влияет на инновации и формирует долгосрочные возможности роста на рынке.
- Азиатско-Тихоокеанский регион доминировал на рынке полиолефинов с самой большой долей доходов в 2025 году, чему способствовал высокий спрос со стороны упаковочной, автомобильной и строительной промышленности, а также быстрая индустриализация и урбанизация.
- Ожидается, что в регионе Северной Америки будут наблюдаться самые высокие темпы роста в миреполиолефинрынок, обусловленный растущим спросом на высокоэффективные полимеры, растущим промышленным производством и внедрением экологически чистых и перерабатываемых полиолефиновых материалов
- Сегмент полиэтилена занимал самую большую долю рынка в 2025 году благодаря широкому использованию в упаковке, пленках и потребительских товарах благодаря своей гибкости, долговечности и экономической эффективности. Полиэтилен широко используется во всех отраслях промышленности для его отличной влагостойкости и простоты обработки, что делает его предпочтительным материалом для крупномасштабных применений.
Сфера охвата и сегментация рынка полиолефинов
|
Атрибуты |
Полиолефин Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают анализ экспорта импорта, обзор производственных мощностей, анализ потребления продукции, анализ ценового тренда, сценарий изменения климата, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке полиолефинов
«Рост спроса на легкие, долговечные и устойчивые материалы»
Растущий спрос на легкие и высокопроизводительные материалы значительно формирует рынок полиолефинов, поскольку отрасли все чаще предпочитают материалы, которые обеспечивают долговечность, гибкость и экономическую эффективность. Полиолефины набирают обороты благодаря их широкому применению в упаковочном, автомобильном и строительном секторах, где они повышают производительность продукта и уменьшают общий вес материала. Эта тенденция побуждает производителей разрабатывать передовые полимерные составы, которые отвечают меняющимся промышленным требованиям.
Повышение осведомленности об устойчивости и рециркуляции ускорило спрос на полиолефины в упаковках и потребительских товарах. Компании активно ищут материалы, которые поддерживают инициативы по круговой экономике, что приводит к использованию перерабатываемых и био-полиолефинов. Это также привело к сотрудничеству между производителями полимеров и отраслями конечного использования для повышения производительности материалов при одновременном снижении воздействия на окружающую среду.
Устойчивость и регуляторные тенденции влияют на решения о покупке, при этом производители подчеркивают экологически чистые производственные процессы, сокращение выбросов углерода и проекты перерабатываемых продуктов. Эти факторы помогают компаниям дифференцировать свои предложения на конкурентном рынке и построить долгосрочное доверие клиентов. Предприятия также сосредоточены на инновациях и сертификации в соответствии с глобальными экологическими стандартами.
Например, в 2024 году ведущие производители полимеров расширили свои портфели за счет внедрения перерабатываемых и био-полиолефиновых продуктов для упаковки и автомобильного применения. Эти запуски были направлены на удовлетворение растущего спроса на экологически чистые материалы и были распространены на промышленных и потребительских рынках. Продукты также позиционировались как экологически ответственные альтернативы, повышающие ценность бренда и принятие клиентов.
В то время как спрос на полиолефины растет, устойчивое расширение рынка зависит от непрерывных инноваций, экономически эффективного производства и эффективной инфраструктуры переработки. Производители сосредоточены на улучшении свойств материалов, повышении перерабатываемости и разработке устойчивых решений для удовлетворения глобального спроса.
Динамика рынка полиолефинов
водитель
«Рост спроса на универсальные и экономически эффективные полимерные материалы»
Рост спроса на универсальные и экономически эффективные материалы является основным драйвером для рынка полиолефинов. Отрасли промышленности все чаще принимают полиолефины из-за их превосходных механических свойств, химической стойкости и простоты обработки. Эти характеристики делают их пригодными для широкого спектра применений, поддерживая инновации продукта и эффективность производства.
Расширение применения в упаковке, автомобилестроении, строительстве и потребительских товарах влияет на рост рынка. Полиолефины обеспечивают прочность, гибкость и долговечность, позволяя производителям соответствовать требованиям к производительности в различных отраслях конечного использования. Растущий спрос на легкие материалы в автомобильном и упаковочном секторах еще больше усиливает эту тенденцию.
Производители активно продвигают решения на основе полиолефинов посредством инновационных продуктов, технологических достижений и стратегического сотрудничества. Эти усилия поддерживаются растущей потребностью в эффективных и устойчивых материалах, поощряя внедрение передовых полимерных решений в различных отраслях промышленности.
Например, в 2023 году крупные производители полимеров сообщили об увеличении использования полиолефинов в упаковочных и автомобильных приложениях для повышения эффективности и снижения затрат. Это расширение последовало за ростом спроса на легкие и прочные материалы, что привело к повторному использованию и дифференциации продукции. Компании также подчеркнули устойчивость и перерабатываемость в своих стратегиях по укреплению рыночного позиционирования.
Хотя растущий спрос поддерживает рост, более широкое внедрение зависит от доступности сырья, оптимизации затрат и достижений в технологиях переработки. Инвестиции в устойчивое производство и инициативы в области экономики замкнутого цикла будут иметь решающее значение для удовлетворения глобального спроса и сохранения конкурентных преимуществ.
Сдержанность/вызов
«Экологические проблемы и колебания цен на сырье»
Экологические проблемы, связанные с пластиковыми отходами и удалением, остаются ключевой проблемой, ограничивая широкое признание полиолефинов в некоторых областях применения. Регулятивные ограничения и растущее давление с целью сокращения использования пластика влияют на динамику рынка. Компании должны инвестировать в устойчивые альтернативы и решения по переработке для решения этих проблем.
Колебания цен на сырье, особенно на сырую нефть и природный газ, влияют на стоимость производства и стабильность цен на полиолефины. Эти изменения могут повлиять на маржу прибыли и создать неопределенность для производителей и конечных пользователей. Управление волатильностью затрат остается важной задачей для участников отрасли.
Ограничения в цепочке поставок и перерабатывающей инфраструктуре также влияют на рост рынка, поскольку во многих регионах все еще развиваются эффективные системы сбора, сортировки и переработки. Это увеличивает эксплуатационные проблемы и ограничивает повторное использование полиолефиновых материалов. Компании должны инвестировать в передовые технологии переработки и инфраструктуру для улучшения результатов устойчивого развития.
Например, в 2024 году несколько производителей столкнулись с проблемами, связанными с нормативным давлением и ростом затрат на сырье, что повлияло на стратегии производства и ценообразования. Эти факторы привели к осторожному принятию на некоторых рынках и усилению внимания к разработке устойчивых альтернатив. Некоторые компании также столкнулись с задержками в реализации инициатив по переработке из-за инфраструктурных ограничений.
Преодоление этих проблем потребует инвестиций в технологии переработки, разработку био-альтернатив и повышение эффективности цепочки поставок. Сотрудничество между заинтересованными сторонами отрасли, политиками и организациями по переработке может помочь раскрыть долгосрочный потенциал роста. Кроме того, укрепление инициатив в области устойчивого развития и инноваций в области материаловедения будет иметь важное значение для более широкого внедрения на рынке.
Как сегментируется рынок полиолефинов
Рынок сегментирован на основе типа, конечного пользователя и приложения.
• По типу
На основе типа мировой рынок полиолефинов сегментирован на полиэтилен, полипропилен и функциональные полиолефины. Сегмент полиэтилена занимал самую большую долю рынка в 2025 году благодаря широкому использованию в упаковке, пленках и потребительских товарах благодаря своей гибкости, долговечности и экономической эффективности. Полиэтилен широко используется во всех отраслях промышленности для его отличной влагостойкости и простоты обработки, что делает его предпочтительным материалом для крупномасштабных применений.
Ожидается, что в сегменте полипропилена будет наблюдаться самый быстрый рост с 2026 по 2033 год, обусловленный его превосходной прочностью, легкими свойствами и высокой химической устойчивостью. Он все чаще используется в автомобильных, медицинских и промышленных приложениях, где производительность и долговечность имеют решающее значение. Растущий спрос на легкие материалы и устойчивые альтернативы еще больше способствует его быстрому внедрению.
• Конечный пользователь
На базе конечного потребителя мировой рынок полиолефинов сегментирован на упаковку, потребительские товары, строительство и строительство, автомобилестроение, медицину и фармацевтику и другие. Сегмент упаковки занимал самую большую долю рынка в 2025 году, чему способствовал растущий спрос на гибкие и жесткие упаковочные решения в пищевой промышленности, производстве напитков и электронной коммерции. Полиолефины широко используются в упаковке из-за их универсальности, прочности и экономической эффективности, поддерживая их доминирующее положение.
Ожидается, что в автомобильном сегменте будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущим спросом на легкие и экономичные транспортные средства. Полиолефины широко используются в автомобильных компонентах для снижения веса автомобиля и повышения производительности. Растущее внедрение электромобилей и достижения в области материальных технологий еще больше ускоряют спрос в этом сегменте.
• Подача заявки
На основе применения глобальный рынок полиолефинов сегментирован на пленки и листы, литье под давлением, литье под давлением, ленты и волокна. Сегмент пленок и листов занимал самую большую долю рынка в 2025 году благодаря широкому использованию в упаковке, сельском хозяйстве и промышленности. Эти материалы обеспечивают гибкость, долговечность и влагостойкость, что делает их очень подходящими для широкого спектра конечных применений.
Ожидается, что в сегменте литья под давлением будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные его способностью эффективно производить сложные и высокоточные компоненты. Он широко используется в автомобильной, потребительской и медицинской промышленности из-за его экономической эффективности и масштабируемости. Растущий спрос на массовое производство пластиковых компонентов способствует росту этого сегмента.
В каком регионе находится наибольшая доля рынка полиолефинов
Азиатско-Тихоокеанский регион доминировал на рынке полиолефинов с самой большой долей доходов в 2025 году, что обусловлено высоким спросом со стороны упаковочной, автомобильной и строительной промышленности, а также быстрой индустриализацией и урбанизацией.
Потребители и отрасли промышленности в регионе высоко ценят универсальность, экономическую эффективность и долговечность полиолефинов, особенно в упаковке, потребительских товарах и инфраструктурных приложениях.
Это широкое внедрение дополнительно поддерживается расширением производственных возможностей, увеличением инвестиций в развитие инфраструктуры и растущим спросом на легкие и устойчивые материалы, устанавливая полиолефины в качестве ключевого материала в нескольких отраслях промышленности.
Китайский рынок полиолефинов
Китайский рынок полиолефинов получил наибольшую долю доходов в 2025 году, чему способствовала его мощная производственная база и высокий спрос со стороны упаковочного и строительного секторов. Отрасли все чаще используют полиолефины из-за их экономической эффективности, гибкости и широкого спектра применения. Растущее расширение электронной коммерции и отраслей потребительских товаров в сочетании с крупномасштабным промышленным производством способствует дальнейшему росту рынка. Кроме того, постоянные инвестиции в нефтехимический потенциал и развитие инфраструктуры вносят значительный вклад в расширение рынка.
Японский рынок полиолефинов
Ожидается, что на японском рынке полиолефинов будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год из-за сосредоточенности страны на передовых материалах и высококачественном производстве. Отрасли все чаще используют полиолефины для приложений, требующих долговечности, точности и производительности. Интеграция полиолефинов в автомобильном, электронном и упаковочном секторах способствует росту. Кроме того, акцент Японии на устойчивость и эффективное использование ресурсов, как ожидается, будет стимулировать спрос на перерабатываемые полиолефиновые материалы.
Европейский рынок полиолефинов Insight
Ожидается, что на европейском рынке полиолефинов будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, в основном за счет увеличения внимания к устойчивости и спросу на перерабатываемые материалы. Переход к практике круговой экономики в сочетании со строгими экологическими нормами способствует инновациям в области био- и перерабатываемых полиолефинов. Потребителей также привлекает устойчивая упаковка и экологически чистые материалы. Регион переживает значительный рост в автомобильном и упаковочном секторах, причем полиолефины широко используются в передовых производственных приложениях.
Великобритания Polyolefin Market Insight
Ожидается, что рынок полиолефинов в Великобритании будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено растущим спросом на устойчивые упаковочные решения и растущим внедрением передовых полимерных материалов. Отрасли промышленности сосредоточены на снижении воздействия на окружающую среду при сохранении производительности продукта, поощряя использование перерабатываемых полиолефинов. Ожидается, что сильный акцент страны на инновации в сочетании с растущими инвестициями в устойчивое производство будет продолжать стимулировать рост рынка.
Германия Polyolefin Market Insight
Ожидается, что на рынке полиолефинов Германии будут наблюдаться самые высокие темпы роста с 2026 по 2033 год, чему способствует растущий спрос на высокопроизводительные материалы в автомобильной и промышленной промышленности. Сильная производственная база Германии в сочетании с ее акцентом на устойчивость и технологический прогресс способствует внедрению полиолефинов. Интеграция легких материалов в автомобильное производство также становится все более распространенной, что соответствует акценту страны на эффективность и экологические стандарты.
Полиолефиновый рынок Северной Америки Insight
Ожидается, что на рынке полиолефинов в Северной Америке будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущим спросом на передовые упаковочные материалы и растущим внедрением легких полимеров в автомобильной и медицинской промышленности. Сильная промышленная база региона и акцент на инновации поддерживают внедрение полиолефинов. Кроме того, достижения в области технологий переработки и устойчивого развития материалов расширяют рыночные возможности.
Американский рынок полиолефинов Insight
Американский рынок полиолефинов завоевал значительную долю доходов в 2025 году, чему способствовал высокий спрос со стороны упаковочной, автомобильной и медицинской промышленности. Отрасли все чаще принимают полиолефины из-за их легких свойств, долговечности и экономической эффективности в широком спектре применений. Растущий спрос на гибкую упаковку в сочетании с достижениями в области технологий переработки полимеров еще больше способствует росту рынка. Кроме того, повышение внимания к инициативам по переработке и устойчивому развитию материалов в значительной степени способствует расширению рынка полиолефинов в США.
Какие компании являются крупнейшими на рынке полиолефинов
Индустрия полиолефина в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- INEOS AG(Великобритания)
- Корпорация ZEON(Япония)
- SK geo centric Co., Ltd.(Южная Корея)
- BASF SE(Германия)
- Корпорация Exxon Mobil(США)
- LyondellBasell Industries Holdings B.V.
- Mitsubishi Chemical Corporation (Япония)
- Dow Inc. (США)
- China Petroleum & Chemical Corporation (Китай)
- Royal Dutch Shell (Великобритания)
- Eni S.p.A. (Италия)
- Evonik Industries AG (Германия)
- LANXESS AG (Германия)
- LG Chem Ltd. (Южная Корея)
- ПАО "Нижнекамскнефтехим" (Россия)
- JSR Corporation (Япония)
- Repsol S.A. (Испания)
- SABIC (Саудовская Аравия)
- TPC Group Inc. (США)
- Компания Formosa Plastics Corporation (Тайвань)
- Shanghai Petrochemical Company Limited (Китай)
- Borealis AG (Австрия)
- Versalis S.p.A. (Италия)
- Shanxi Sanwei Group Co., Ltd. (Китай)
Каковы последние тенденции на рынке полиолефинов
- В феврале 2025 года компания CCL Label представила новое поколение термоусадочных рукавов, изготовленных из полиолефинового материала низкой плотности в Юго-Восточной Азии. Материал совместим с разделением флотации на предприятиях по переработке ПЭТ, что позволяет клиентам бренда заменять термоусадочные рукава ПВХ или ПЭТ-Г экологичнее. Это нововведение получило одобрение у переработчиков и признание от RecyClass в Европе и APR в США, поддерживая устойчивость и улучшая цикличность упаковки. Ожидается, что запуск ускорит внедрение решений на основе полиолефинов в сегментах напитков и потребительских товаров.
- В октябре 2024 года ExxonMobil запустила инициативу Signature Polymers, направленную на укрепление сотрудничества с клиентами и расширение цепочки создания стоимости. Стратегия фокусируется на предоставлении расширенной поддержки, упрощении процессов и руководстве клиентами в области инноваций и стратегического роста. Укрепляя партнерские отношения, программа направлена на решение сложных проблем цепочки создания стоимости и укрепление позиций ExxonMobil как надежного глобального поставщика полиолефинов. Ожидается, что эта инициатива повысит доверие рынка и ускорит внедрение специализированных полиолефиновых продуктов.
- В январе 2024 года PetroChina Lanhai Advanced Material объявила о планах строительства завода по производству полиолефинов в Наньтуне, провинция Цзянсу, с годовым объемом производства 200 000 тонн полиэтилена, 100 000 тонн альфа-олефинов, 100 000 тонн полиолефинового эластомера (POE) и 50 000 тонн EPDM. Инвестиции в размере 1,6 млрд долларов США отражают стратегическую важность расширения производственных возможностей для удовлетворения растущего мирового спроса. Ожидается, что новый объект укрепит позиции компании на азиатском рынке полиолефинов и поддержит рост региональной цепочки поставок.
- В ноябре 2022 года Tavian Quang Yen Petrochemical Ltd. выбрала технологию Spheripol polypropylene компании LyondellBasell для своего мирового производства полиолефинов мощностью 600 килотонн в год. Сотрудничество позиционирует LyondellBasell в качестве полипропиленового лицензиара для проекта и подчеркивает растущий спрос на передовые технологии производства полиолефинов в Юго-Восточной Азии. Ожидается, что это развитие поддержит расширение регионального потенциала и укрепит конкурентное преимущество Tavian Quang Yen в поставках полипропилена.
- В августе 2022 года SABIC SK Nexlene, совместное предприятие SABIC и SK Geo Centric, объявило о расширении своего завода по производству полиолефинов в Ульсане, Южная Корея, чтобы удовлетворить растущий спрос на решения на основе NEXLENE. Завод, который будет введен в эксплуатацию к 2 кварталу 2024 года, призван обеспечить передовые полиолефиновые материалы для различных промышленных применений. Ожидается, что расширение укрепит присутствие компании на рынке в Азиатско-Тихоокеанском регионе и повысит доступность высокопроизводительных полиолефиновых продуктов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











