



Глобальный рынок генеративной инфраструктуры искусственного интеллекта, по компонентам (серверы искусственного интеллекта, системы хранения искусственного интеллекта, сетевая инфраструктура искусственного интеллекта, ускорители и графические процессоры), тип развертывания (частная инфраструктура искусственного интеллекта, инфраструктура искусственного интеллекта «он-премиум»), конечный пользователь (BFSI, здравоохранение, правительство и оборона, ИТ и телекоммуникации, производство, розничная торговля и электронная коммерция, СМИ и развлечения, другие) - отраслевые тенденции и прогноз до 2033 - отраслевые тенденции и прогноз до 2033
Каков размер и обзор рынка частной и локальной генеративной инфраструктуры ИИ
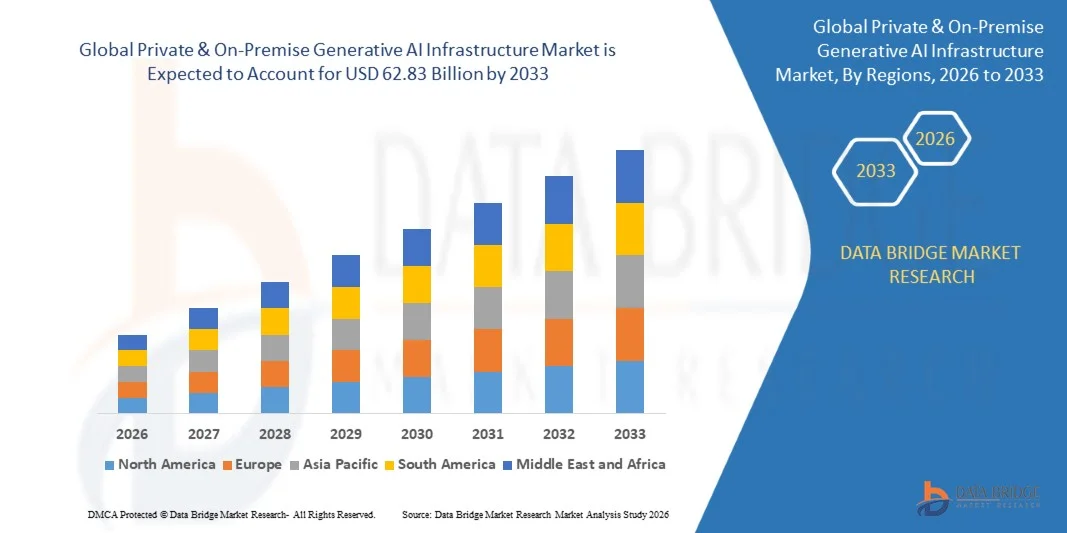
Мировой рынок частной и локальной генеративной инфраструктуры ИИ был оценен как18,64 млрд долларов в 2025 годуи, по прогнозам, достигнет$62,83 млрд к 2033 годуРастущий в aCAGR 16,4% с 2026 по 2033 годРынок демонстрирует значительный рост из-за растущего спроса предприятий на безопасные среды развертывания ИИ, растущего внедрения крупных языковых моделей в регулируемых отраслях и растущих инвестиций в высокопроизводительную вычислительную инфраструктуру ИИ.
Организации в банковском, медицинском, государственном и производственном секторах все чаще внедряют частные и локальные генеративные системы искусственного интеллекта для обеспечения конфиденциальности данных, обработки с низкой задержкой, соблюдения нормативных требований и большего оперативного контроля. Предприятия вкладывают значительные средства в серверы ИИ, кластеры GPU, сетевые системы и передовую инфраструктуру хранения для поддержки генеративных рабочих нагрузок ИИ и обучения бизнес-моделям.
Ключевые тенденции рынка и перспективы
- Северная Америка доминировала на мировом рынке частных и локальных генеративных инфраструктур ИИ с самой большой долей дохода в 38,44% в 2025 году, чему способствовало сильное внедрение ИИ на предприятиях и крупномасштабные инвестиции в инфраструктуру центров обработки данных ИИ.
- Сегмент серверов AI возглавил рынок с долей 36,18% в 2025 году, чему способствовало растущее развертывание систем на базе GPU для обучения генеративным моделям ИИ и приложений вывода.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 18,1% с 2026 по 2033 год, чему способствуют быстрая цифровая трансформация и увеличение инвестиций в суверенную инфраструктуру ИИ.
- Сегмент ускорителей и графических процессоров является самой быстрорастущей категорией компонентов, прогнозируемой на 18,7%, что отражает растущий спрос на высокопроизводительные вычисления ИИ.
- Сегмент инфраструктуры частного искусственного интеллекта доминирует в категории типов развертывания с долей дохода 57,62% в 2025 году, что обусловлено растущим предпочтением предприятий специализированным средам искусственного интеллекта с повышенной безопасностью и управлением.
- Правительство и оборона составляют основную долю рынка из-за растущего развертывания суверенных систем ИИ и безопасных генеративных платформ ИИ для критически важных приложений.
- Сегмент Healthcare является самой быстрорастущей категорией конечных пользователей, с CAGR 17,9%, что обусловлено растущим внедрением диагностики на основе искусственного интеллекта, медицинских исследований и безопасных платформ обработки данных пациентов.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 18,64 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): $ 62,83 млрд.
- Прогноз CAGR (2026–2033): 16,4%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Сфера охвата и сегментация глобального частного и локального рынка генеративной инфраструктуры ИИ
|
Атрибуты |
Частная и локальная генеративная инфраструктура ИИОбзор рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Какова ключевая тенденция на глобальном рынке инфраструктуры искусственного интеллекта для частных и локальных сетей
Растущий спрос предприятий на суверенную и безопасную инфраструктуру ИИ
Предприятия все чаще развертывают частную и локальную генеративную инфраструктуру искусственного интеллекта для поддержания контроля над конфиденциальными бизнес-данными, интеллектуальной собственностью и нормативными требованиями. Организации в высоко регулируемых отраслях отдают приоритет специализированным вычислительным средам ИИ, которые поддерживают безопасное обучение модели ИИ, вывод с низкой задержкой и управление контролируемым доступом. Растущее использование корпоративных моделей больших языков и ИИ-копилотов еще больше ускоряет инвестиции в высокопроизводительную инфраструктуру ИИ.
Глобальная динамика рынка частной и локальной генеративной инфраструктуры ИИ
Драйвер рынка: высокие требования к капиталовложениям
Быстрое внедрение корпоративных генеративных решений ИИ в сфере обслуживания клиентов, разработки программного обеспечения, диагностики здравоохранения, финансовой аналитики и генерации контента значительно стимулирует спрос на частную инфраструктуру ИИ. Предприятия развертывают кластеры на базе GPU, сетевые системы ИИ и масштабируемую инфраструктуру хранения для поддержки обучения модели, тонкой настройки и рабочих нагрузок вывода. Потребность в безопасных средах развертывания и соблюдении нормативных требований еще больше укрепляет рост рынка.
Ключевое ограничение / проблема: высокая начальная инвестиционная стоимость продвинутых симуляторов
Значительной проблемой на мировом рынке инфраструктуры генеративного искусственного интеллекта является высокая начальная инвестиция, связанная с вычислительной инфраструктурой искусственного интеллекта. Передовые серверы ИИ, ускорители, высокоскоростные сетевые системы и технологии охлаждения требуют значительных капитальных затрат. Кроме того, текущие эксплуатационные расходы, связанные с потреблением энергии, модернизацией инфраструктуры и потребностями в квалифицированной рабочей силе, продолжают ограничивать внедрение среди малых и средних предприятий.
Ключевые возможности рынка: расширение центров обработки данных AI-Ready
Растущее развертывание центров обработки данных, готовых к использованию ИИ, открывает большие возможности для роста рынка. Правительства и предприятия инвестируют в суверенные экосистемы ИИ, специализированные облачные регионы ИИ и локализованную инфраструктуру ИИ для поддержки национальных стратегий ИИ и инициатив по цифровой трансформации предприятий. Ожидается, что растущий спрос на безопасные среды ИИ в банковском, медицинском и оборонном секторах создаст долгосрочные возможности для инвестиций в инфраструктуру.
Как сегментируется глобальный рынок частной и локальной инфраструктуры ИИ
Рынок частной и локальной генеративной инфраструктуры ИИ сегментирован на основе компонентов, типа развертывания и конечного пользователя.
- Компонент
На основе компонента глобальный рынок частной и локальной генеративной инфраструктуры ИИ сегментируется на серверы ИИ, системы хранения ИИ, сетевую инфраструктуру ИИ и ускорители и графические процессоры. Сегмент серверов ИИ доминировал на рынке с долей 36,18% в 2025 году, благодаря увеличению развертывания корпоративных кластеров ИИ и высокопроизводительных вычислительных систем для генеративных рабочих нагрузок ИИ. Организации вкладывают значительные средства в серверы ИИ, интегрированные с передовыми графическими процессорами, высокоширотной памятью и оптимизированными архитектурами обработки для поддержки крупномасштабного обучения модели и вывода.
Сегмент ускорителей и графических процессоров, по прогнозам, продемонстрирует самый быстрый рост на уровне CAGR 18,7% с 2026 по 2033 год, что обусловлено растущим спросом на технологии ускорения ИИ, способные эффективно обрабатывать сложные генеративные модели ИИ. Растущее внедрение на предприятиях ИИ-копилотов, мультимодальных систем ИИ и больших языковых моделей ускоряет развертывание высокопроизводительной инфраструктуры графических процессоров во всем мире.
- По типу развертывания
На основе типа развертывания глобальный рынок частной и локальной генеративной инфраструктуры ИИ сегментирован на частную инфраструктуру ИИ и локальную инфраструктуру ИИ. Сегмент инфраструктуры частного ИИ доминировал на рынке с долей 57,62% в 2025 году из-за растущего предпочтения предприятий специализированным средам ИИ, которые обеспечивают повышенную безопасность данных, управление соответствием требованиям и оптимизацию рабочей нагрузки. Крупные предприятия и регулируемые отрасли все чаще используют частные системы искусственного интеллекта для поддержания большего оперативного контроля и минимизации рисков кибербезопасности.
Ожидается, что сегмент инфраструктуры локального ИИ будет иметь самый быстрый CAGR 16,9% с 2026 по 2033 год, что обусловлено растущим спросом предприятий на локализованные среды обработки ИИ с низкой задержкой производительности и прямой собственностью на инфраструктуру. Увеличение инвестиций в корпоративные центры обработки данных ИИ и развертывание передовых ИИ еще больше поддерживают расширение сегмента.
- Конечный пользователь
На основе конечного пользователя глобальный рынок частной и локальной генеративной инфраструктуры ИИ сегментирован на BFSI, здравоохранение, правительство и оборону, ИТ и телекоммуникации, производство, розничную торговлю и электронную коммерцию, СМИ и развлечения и другие. Сегмент правительства и обороны доминировал на рынке с долей 24,48% в 2025 году из-за растущего внедрения суверенной инфраструктуры ИИ, безопасных вычислительных платформ ИИ и критически важных генеративных приложений ИИ. Государственные учреждения и оборонные организации все чаще инвестируют в частные системы ИИ для обеспечения конфиденциальности данных, кибербезопасности и оперативной устойчивости.
Ожидается, что сегмент здравоохранения станет свидетелем самого быстрого CAGR в 17,9% с 2026 по 2033 год, что обусловлено растущим внедрением диагностики на основе искусственного интеллекта, анализа медицинских изображений, обнаружения лекарств и систем управления данными пациентов. Растущие нормативные требования в отношении конфиденциальности данных пациентов и безопасного развертывания ИИ ускоряют инвестиции в частную инфраструктуру ИИ в области здравоохранения.
В каком регионе находится наибольшая доля глобального рынка инфраструктуры искусственного интеллекта для частных и локальных производителей
Северная Америка доминировала на рынке генеративной инфраструктуры искусственного интеллекта Private & On-Premise и составляла наибольшую долю дохода в 38,44% в 2025 году, чему способствовало сильное внедрение искусственного интеллекта на предприятиях, увеличение инвестиций в центры обработки данных, готовые к искусственному интеллекту, а также присутствие ведущих поставщиков полупроводниковой и искусственного интеллекта. Регион также выигрывает от растущего развертывания частных крупных языковых моделей, растущего спроса на безопасные среды ИИ и растущего внедрения систем ИИ на базе графических процессоров в корпоративном и государственном секторах. Расширение инвестиций в суверенную инфраструктуру ИИ и инициативы по трансформации корпоративного ИИ продолжают укреплять лидирующие позиции Северной Америки на мировом рынке.
Частный и локальный рынок инфраструктуры ИИ Insight
Рынок инфраструктуры искусственного интеллекта в США, основанный на частных и локальных технологиях, демонстрирует сильный рост благодаря растущим инвестициям в инфраструктуру корпоративного искусственного интеллекта, растущему внедрению генеративных приложений искусственного интеллекта и растущему развертыванию безопасных вычислительных систем искусственного интеллекта в регулируемых отраслях. Передовая полупроводниковая экосистема страны, мощная гипермасштабная инфраструктура и растущее внедрение серверов ИИ на базе GPU стимулируют спрос в корпоративном, медицинском, оборонном и финансовом секторах. Кроме того, растущее внимание к безопасности данных, управлению ИИ и обработке ИИ с низкой задержкой ускоряет развертывание инфраструктуры в организациях.
Частный и локальный рынок инфраструктуры ИИ Insight
Рынок инфраструктуры искусственного интеллекта в Европе остается основным источником глобальных доходов, что обусловлено сильной государственной поддержкой суверенных инициатив в области искусственного интеллекта, увеличением инвестиций в инфраструктуру, готовую к искусственному интеллекту, и растущим спросом на безопасные среды развертывания корпоративного искусственного интеллекта. Широкое внедрение частных систем искусственного интеллекта в банковской, медицинской и обрабатывающей промышленности поддерживает расширение рынка по всему региону. Повышение внимания к правилам конфиденциальности данных, структурам управления ИИ и локализованной инфраструктуре ИИ продолжает способствовать внедрению частной и локальной генеративной инфраструктуры ИИ по всей Европе.
Великобритания Private & On-Premise Generative AI Infrastructure Market Insight
Рынок генеративной инфраструктуры ИИ в Великобритании переживает устойчивый рост, поддерживаемый увеличением инвестиций предприятий в вычислительные системы ИИ, растущим внедрением генеративных платформ ИИ и растущим развертыванием суверенной инфраструктуры ИИ. Растущий спрос на безопасные среды обработки ИИ и инфраструктуру GPU корпоративного масштаба способствует росту рынка. Кроме того, интеграция ускорителей ИИ, передовых сетевых систем и корпоративных центров обработки данных ИИ улучшает производительность и масштабируемость инфраструктуры, позиционируя Великобританию в качестве ключевого инновационного центра в индустрии генеративной инфраструктуры ИИ.
Германия Private & On-Premise Generative AI Infrastructure Market Insight
Рынок инфраструктуры искусственного интеллекта в Германии постоянно расширяется благодаря сильной экосистеме промышленной автоматизации в стране, передовой ИТ-инфраструктуре предприятия и растущему внедрению технологий ИИ следующего поколения. Производственные компании, исследовательские учреждения и корпоративные организации все чаще развертывают частную инфраструктуру ИИ для безопасной обработки данных, обучения модели ИИ и приложений автоматизации. Непрерывные достижения в области ускорителей искусственного интеллекта, технологий центров обработки данных и корпоративных сетевых систем, а также сильный акцент правительства на цифровую трансформацию и инновации в области искусственного интеллекта способствуют дальнейшему росту рынка в Германии.
Asia-Pacific Private & On-Premise Generative AI Infrastructure Market Insight
Ожидается, что на рынке инфраструктуры искусственного интеллекта в Азиатско-Тихоокеанском регионе будет наблюдаться быстрый рост, обусловленный растущими инициативами цифровой трансформации, расширением центров обработки данных, готовых к ИИ, и ростом инвестиций в суверенную инфраструктуру искусственного интеллекта в таких странах, как Китай, Индия, Япония и Южная Корея. Растущее внедрение корпоративных генеративных технологий ИИ, растущий спрос на безопасные среды развертывания ИИ и растущие инвестиции в системы ИИ на базе графических процессоров поддерживают расширение регионального рынка. Кроме того, растущее присутствие полупроводникового производства и корпоративных экосистем ИИ ускоряет внедрение инфраструктуры в коммерческом и государственном секторах.
Японский частный и локальный рынок инфраструктуры искусственного интеллекта Insight
Рынок инфраструктуры искусственного интеллекта Japan Private & On-Premise демонстрирует устойчивый рост благодаря растущим инвестициям в корпоративные технологии искусственного интеллекта, передовую полупроводниковую инфраструктуру и инициативы цифровой трансформации. Технологические компании, производственные предприятия и исследовательские институты все чаще внедряют высокопроизводительные системы ИИ для генеративных рабочих нагрузок ИИ, автоматизации и аналитических приложений. Более того, растущая интеграция ускорителей ИИ, передовой инфраструктуры ИИ и безопасных корпоративных вычислительных систем также способствует росту рынка.
China Private & On-Premise Generative AI Infrastructure Market
Рынок инфраструктуры искусственного интеллекта в Китае быстро растет, что обусловлено увеличением инвестиций в суверенные экосистемы искусственного интеллекта, расширением внутренних полупроводниковых возможностей и растущим вниманием правительства к внедрению искусственного интеллекта на предприятиях. Растущее развертывание кластеров ИИ на базе графических процессоров, центров обработки данных, готовых к ИИ, и безопасной инфраструктуры корпоративного ИИ в коммерческом, промышленном и государственном секторах значительно повышает спрос на рынке. Кроме того, растущие инвестиции в исследования ИИ, автоматизацию предприятий и разработку локализованных моделей ИИ позиционируют Китай как один из самых быстрорастущих рынков для генеративной инфраструктуры искусственного интеллекта в частном секторе.
Какие компании входят в число ведущих на мировом рынке генеративной инфраструктуры ИИ
Индустрия инфраструктуры искусственного интеллекта Private & On-Premise в первую очередь возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Корпорация NVIDIA(США)
- Dell Technologies Inc. (США)
- Hewlett Packard Enterprise Development LP (США)
- Lenovo Group Limited (Китай)
- Super Micro Computer, Inc.(США)
- Корпорация IBM (США)
- Cisco Systems, Inc. (США)
- Advanced Micro Devices, Inc.(США)
- Intel Corporation (США)
- Корпорация Oracle (США)
- Fujitsu Limited (Япония)
- Группа Inspur(Китай)
- Huawei Technologies Co., Ltd. (Китай)
- NetApp, Inc. (США)
- Pure Storage, Inc. (США)
Каковы последние события на глобальном рынке инфраструктуры частного и локального генерирования ИИ
- В марте 2026 года корпорация NVIDIA объявила о расширении своего портфеля инфраструктуры корпоративного ИИ с системами графического процессора следующего поколения, оптимизированными для крупномасштабных генеративных рабочих нагрузок ИИ, повышая возможности обучения и вывода корпоративного ИИ.
- В январе 2026 года компания Dell Technologies представила передовые решения для заводской инфраструктуры ИИ, предназначенные для развертывания ИИ на частных предприятиях, что позволило организациям ускорить безопасное внедрение искусственного интеллекта.
- В ноябре 2025 года Hewlett Packard Enterprise запустила новые серверные системы с жидкостным охлаждением для развертывания корпоративных и суверенных центров обработки данных ИИ, повысив энергоэффективность и высокопроизводительные возможности обработки ИИ.
- В октябре 2025 года Lenovo Group расширила свой портфель инфраструктуры ИИ с помощью интегрированных решений для центров обработки данных, предназначенных для корпоративных генеративных приложений ИИ и гибридных сред ИИ.
- В августе 2025 года корпорация IBM расширила возможности корпоративной инфраструктуры ИИ за счет усовершенствованных локальных решений для развертывания ИИ, поддерживающих регулируемые отрасли и безопасные генеративные приложения ИИ.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











