



Сегментация рынка программного обеспечения для радиационной онкологии по типу (программное обеспечение для планирования лечения, информационные системы для онкологии (OIS), программное обеспечение для обработки изображений и визуализации, программное обеспечение для поддержки клинических решений и программное обеспечение для управления рабочим процессом и пациентами), приложение (программа внешней лучевой терапии и управления лучевой терапией (EBRT), брахитерапия, стереотаксическая радиохирургия (SRS), мониторинг и аналитика адаптивной радиационной терапии и лечения), индустрия конечного использования (больницы, центры лечения рака, клиники радиационной онкологии и научно-исследовательские и академические институты), канал распределения (прямые продажи, сторонние поставщики / системные интеграторы и облачные платформы / поставщики SaaS) - отраслевые тенденции и прогноз до 2033 года
Каковы размеры и темпы роста рынка радиационной онкологии
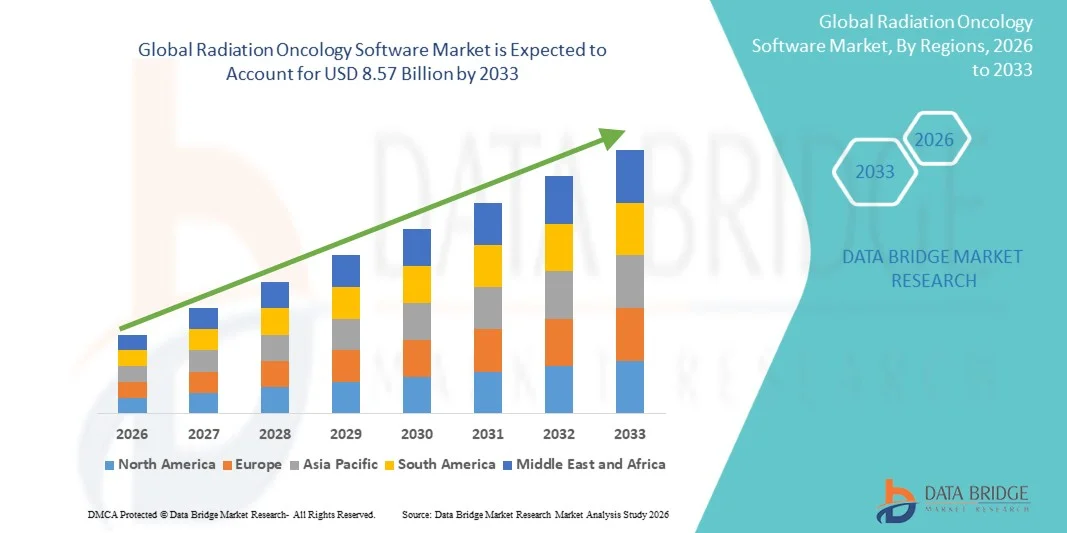
- По данным Data Bridge Market Research Analysis Мировой рынок радиационной онкологии оценивается в4,96 млрд долларов в 2025 годуОжидается, что он достигнет8,57 млрд долларов к 2033 годув aCAGR 7,1%в течение прогнозируемого периода
- Рост рынка в первую очередь обусловлен растущим глобальным бременем рака и растущим внедрением передовых технологий.радиотерапияметоды, которые требуют точного планирования лечения, интеграции изображений и программного обеспечения для управления рабочими процессами
- Кроме того, растущий спрос на персонализированное лечение ракаискусственный интеллектПланирование лучевой терапии и увеличение инвестиций в инфраструктуру цифрового здравоохранения вносят значительный вклад в устойчивое расширение рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$4,96 млрд.
- Ожидаемая рыночная стоимость (2033):$8,57 млрд.
- Прогноз CAGR (2026–2033):7.1%
Анализ рынка радиационной онкологии
- Программное обеспечение радиационной онкологии относится к передовым цифровым решениям, используемым для планирования лечения, расчета дозы, управления данными пациентов, интеграции изображений и оптимизации рабочего процесса в процедурах лучевой терапии.
- Растущий спрос на программное обеспечение для радиационной онкологии обусловлен необходимостью точного таргетирования опухолей, снижения ошибок лечения, улучшения клинических результатов и повышения эффективности в онкологических отделениях в больницах и центрах лечения рака.
- Азиатско-Тихоокеанский регион доминировал на рынке программного обеспечения для радиационной онкологии с долей выручки 41,20% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высоким внедрением решений на основе искусственного интеллекта и сильным присутствием ключевых игроков рынка.
- Ожидается, что в Северной Америке в течение прогнозируемого периода рост составит 7,0% из-за роста заболеваемости раком, улучшения инфраструктуры здравоохранения и увеличения инвестиций в онкологическую помощь в таких странах, как Китай и Индия.
- Сегмент программного обеспечения для планирования лечения доминировал на рынке с 23,45% в 2025 году, что обусловлено его критической ролью в точном расчете дозы облучения, локализации опухоли и оптимизации результатов терапии.
Сегментация рынка программного обеспечения по охвату и радиационной онкологии
|
Атрибуты |
Программное обеспечение радиационной онкологии Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции на рынке программного обеспечения для радиационной онкологии
Растущий переход к ИИ-управляемым, точным и интегрированным онкологическим решениям
Значительной и ускоряющейся тенденцией на мировом рынке программного обеспечения для радиационной онкологии является растущий сдвиг в сторону передовых, управляемых ИИ и точных решений для лечения, обусловленный растущей потребностью в точном нацеливании на опухоль, улучшенных клинических результатах и сокращении времени лечения в процедурах лучевой терапии.
Принятие передовых технологий, таких как искусственный интеллект, машинное обучение и автоматизация, позволяет поставщикам медицинских услуг повысить точность планирования лечения, оптимизировать доставку дозы радиации и повысить безопасность пациентов во всех рабочих процессах онкологии.
Растущий спрос на интегрированные онкологические платформы еще больше стимулирует рост рынка, поскольку больницы и центры лечения рака все чаще предпочитают унифицированные системы, которые объединяют визуализацию, планирование лечения, управление данными пациентов и аналитику в единый интерфейс.
Повышение внимания к персонализированному лечению рака способствует разработке адаптивных решений лучевой терапии, позволяющих в режиме реального времени вносить коррективы в планы лечения на основе конкретных условий пациента и реакции на опухоль.
Расширение инфраструктуры цифрового здравоохранения повышает спрос на программное обеспечение для радиационной онкологии, особенно в развивающихся странах, таких как Китай и Индия, где инвестиции в онкологическое обслуживание и оцифровку больниц значительно растут.
Непрерывные инновации в программных возможностях, наряду с повышением нормативного акцента на точность лечения и безопасность пациентов, способствуют переходу к более эффективным, масштабируемым и совместимым программным решениям в области онкологии во всем мире.
Динамика рынка радиационной онкологии
водитель
Растущий спрос на передовое лечение рака и точную лучевую терапию
Растущая глобальная распространенность рака является основным фактором, стимулирующим рынок программного обеспечения для радиационной онкологии, поскольку поставщики медицинских услуг требуют передовых решений для точного планирования лечения, оптимизации дозы и управления пациентами.
Быстрые достижения в технологиях радиотерапии, включая интенсивно-модулированную лучевую терапию (IMRT) и стереотаксическую радиохирургию (SRS), значительно повышают спрос на специализированное программное обеспечение, способное обрабатывать сложные рабочие процессы лечения.
Расширение внедрения цифровых систем здравоохранения и онкологических информационных систем способствует дальнейшему росту рынка, поскольку больницы стремятся повысить эффективность, уменьшить количество ошибок и оптимизировать клинические операции.
Растущие инвестиции в инфраструктуру здравоохранения, особенно в развивающихся регионах, расширяют доступ к передовым решениям для лечения рака и поддерживают внедрение программного обеспечения.
Повышение внимания к улучшению результатов лечения пациентов и снижению побочных эффектов лечения стимулирует спрос на высокоточные и основанные на данных программные решения для радиационной онкологии.
Сдержанность / Вызов
«Высокие затраты на внедрение и сложность интеграции»
Высокие первоначальные инвестиции, необходимые для передовых программных систем радиационной онкологии, включая интеграцию с устройствами визуализации и ИТ-инфраструктурой больниц, остаются ключевой проблемой для роста рынка.
Сложность интеграции программного обеспечения с существующими больничными системами, такими как электронные медицинские карты (EHR) и платформы визуализации, может создавать операционные проблемы и требовать специализированного технического опыта.
Строгие нормативные требования, связанные с валидацией медицинского программного обеспечения, безопасностью данных и безопасностью пациентов, увеличивают затраты на соблюдение и сроки разработки для поставщиков программного обеспечения.
Ограниченная доступность квалифицированных специалистов, обученных передовому программному обеспечению для радиотерапии и анализа данных, может ограничить эффективное использование этих систем в некоторых регионах.
Проблемы, связанные с конфиденциальностью данных, кибербезопасностью и совместимостью, продолжают создавать проблемы, особенно в связи с тем, что системы здравоохранения все чаще принимают облачные и подключенные решения.
Сфера охвата рынка радиационной онкологии
Рынок сегментирован на основе типа, применения, отрасли конечного использования и канала распределения.
По типу
Рынок сегментирован на программное обеспечение для планирования лечения, информационные системы онкологии (OIS), программное обеспечение для обработки изображений и визуализации, программное обеспечение для поддержки клинических решений, программное обеспечение для управления рабочим процессом и пациентами. Сегмент программного обеспечения для планирования лечения доминировал на рынке с долей около 42,80% в 2025 году из-за его критической роли в точном расчете дозы облучения, локализации опухоли и оптимизации результатов терапии. Он широко используется в больницах и центрах лечения рака для обеспечения точности и эффективности лучевой терапии.
Ожидается, что в течение прогнозируемого периода онкологические информационные системы и сегменты программного обеспечения для обработки изображений будут наблюдать устойчивый рост CAGR примерно на 7,0%, чему будет способствовать растущий спрос на интегрированные решения для управления данными пациентов, анализа изображений и оптимизации рабочих процессов.
С помощью приложения
Рынок сегментирован на внешнюю лучевую терапию (EBRT), брахитерапию, стереотаксическую радиохирургию (SRS), адаптивную лучевую терапию, мониторинг лечения и аналитику. Сегмент внешней лучевой терапии (EBRT) составил наибольшую долю рынка примерно 51,60% в 2025 году, что обусловлено его широким использованием в лечении рака и необходимостью в передовом программном обеспечении для поддержки планирования, доставки и мониторинга лучевой терапии.
Ожидается, что такие приложения, как стереотаксическая радиохирургия (SRS), брахитерапия и адаптивная лучевая терапия, продемонстрируют значительный рост CAGR примерно на 7,3% в течение прогнозируемого периода из-за растущего внедрения методов точного лечения и технологических достижений.
По конечной отрасли
Рынок разделен на больницы, центры лечения рака, радиационные онкологические клиники, исследовательские и академические институты. Госпитали доминировали на рынке с долей около 58,40% в 2025 году из-за высокого объема пациентов, доступности передовой инфраструктуры и растущего внедрения цифровых онкологических решений.
Ожидается, что в течение прогнозируемого периода центры лечения рака и научно-исследовательские институты будут быстро расти с CAGR примерно на 7,2%, чему будет способствовать увеличение специализации в области онкологической помощи и увеличение инвестиций в исследования и клинические испытания рака.
Дистрибьюторский канал
Рынок разделен на прямые продажи, сторонних поставщиков / системных интеграторов, облачных платформ / поставщиков SaaS. Сегмент прямых продаж доминировал на рынке с долей около 63,10% в 2025 году из-за прочных отношений с поставщиками больниц и крупных учреждений здравоохранения, обеспечения индивидуальных решений, поддержки интеграции и долгосрочных соглашений об обслуживании.
Ожидается, что облачные платформы и системные интеграторы будут быстро расти с CAGR примерно на 7,4% в течение прогнозируемого периода из-за растущего внедрения моделей SaaS, улучшения доступности и растущего спроса на масштабируемые и экономически эффективные программные решения для онкологии.
Региональный анализ рынка радиационной онкологии
Азиатско-Тихоокеанский регион доминировал на рынке программного обеспечения для радиационной онкологии с самой большой долей доходов примерно 41,20% в 2025 году, чему способствовало увеличение заболеваемости раком, улучшение инфраструктуры здравоохранения и расширение внедрения передовых технологий радиотерапии в таких странах, как Китай, Индия и Япония.
Регион выигрывает от растущих инвестиций в онкологическую помощь, расширения больниц и центров лечения рака и увеличения правительственных инициатив по улучшению доступа к диагностике и лечению рака, которые стимулируют широкомасштабное внедрение программных решений для радиационной онкологии.
Ожидается, что в течение прогнозируемого периода Северная Америка будет расширяться с устойчивым CAGR примерно на 7,0%, что обусловлено передовой инфраструктурой здравоохранения, высоким внедрением онкологических решений на основе ИИ и сильным присутствием ведущих игроков рынка.
Европа, по прогнозам, станет свидетелем умеренного роста из-за растущего внимания к точной медицине, растущего бремени рака и сильной нормативной базы, поддерживающей внедрение передовых медицинских программных решений.
Американский рынок радиационной онкологии Insight
Рынок программного обеспечения для радиационной онкологии США занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовало широкое внедрение передовых технологий радиотерапии, сильное присутствие ведущих ИТ-компаний в области здравоохранения и растущий спрос на решения для точного лечения рака.
Кроме того, растущие инвестиции в исследования и разработки наряду с растущей интеграцией искусственного интеллекта и анализа данных в рабочие процессы онкологии повышают эффективность лечения и результаты лечения пациентов. Расширение центров лечения рака и увеличение внимания к персонализированной медицине продолжают поддерживать рост рынка в Соединенных Штатах.
Европейский рынок радиационной онкологии Insight
Прогнозируется, что рынок программного обеспечения для радиационной онкологии в Европе будет неуклонно расширяться в течение прогнозируемого периода при поддержке сильной нормативной базы, растущего внедрения цифровых систем здравоохранения и акцента на улучшении результатов лечения рака.
Кроме того, наличие устоявшейся инфраструктуры здравоохранения и растущий спрос на передовые информационные системы планирования лечения и онкологии способствуют росту рынка. Непрерывные инновации и увеличение инвестиций в технологии здравоохранения способствуют расширению рынка программного обеспечения для радиационной онкологии в Европе.
Британская радиационная онкология Software Market Insight
Ожидается, что в течение прогнозируемого периода рынок программного обеспечения для радиационной онкологии Соединенного Королевства будет расти при заметном CAGR, чему будет способствовать растущее внедрение передовых решений для лучевой терапии и сильный акцент на улучшении результатов лечения рака.
Хорошо развитая система здравоохранения страны, наряду с растущими инвестициями в цифровые технологии здравоохранения и онкологическую инфраструктуру, еще больше способствует расширению рынка. Увеличение внимания к точной медицине и планированию лечения с использованием ИИ способствует общему росту рынка
Немецкий рынок радиационной онкологии Insight
Ожидается, что в течение прогнозируемого периода рынок программного обеспечения для радиационной онкологии Германии будет расширяться на значительном CAGR, что обусловлено передовой инфраструктурой здравоохранения страны и сильным акцентом на технологические инновации в медицинском программном обеспечении.
Акцент Германии на точном лечении, исследованиях и интеграции передовых систем визуализации и планирования лечения способствует внедрению программного обеспечения для радиационной онкологии. Сильная государственная поддержка и увеличение расходов на здравоохранение еще больше укрепляют позиции страны на рынке.
Азиатско-Тихоокеанский рынок радиационной онкологии
Рынок программного обеспечения для радиационной онкологии в Азиатско-Тихоокеанском регионе будет расти с самым быстрым CAGR примерно на 7,4% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено ростом заболеваемости раком, расширением инфраструктуры здравоохранения и расширением внедрения передовых решений для лучевой терапии в таких странах, как Китай, Индия и Япония.
Растущее население, увеличение расходов на здравоохранение и правительственные инициативы, направленные на улучшение онкологических учреждений, ускоряют спрос на программное обеспечение для радиационной онкологии в этом регионе.
Японский рынок радиационной онкологии Insight
Японский рынок программного обеспечения для радиационной онкологии набирает обороты из-за сильного внимания страны к передовым технологиям здравоохранения и точной медицине.
Все более широкое внедрение систем планирования лечения на основе искусственного интеллекта и интеграция инновационных решений в области цифрового здравоохранения способствуют устойчивому росту рынка. Сильные нормативные стандарты и акцент на качественном здравоохранении способствуют долгосрочному развитию рынка
Индийский рынок радиационной онкологии Insight
Рынок программного обеспечения для радиационной онкологии Индии составил значительную долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, что связано с ростом бремени рака, улучшением инфраструктуры здравоохранения и увеличением внедрения цифровых онкологических решений.
Растущие правительственные инициативы, расширение больничных сетей и увеличение инвестиций в онкологические лечебные учреждения являются ключевыми факторами расширения рынка. Кроме того, повышение осведомленности о ранней диагностике и лечении еще больше ускоряет внедрение программного обеспечения для радиационной онкологии по всей стране.
Доля рынка программного обеспечения радиационной онкологии
Индустрия программного обеспечения для радиационной онкологии в основном возглавляется хорошо известными компаниями, в том числе:
- Varian Medical Systems (США)
- Elekta AB (Швеция)
- Accuray Incorporated (США)
- RaySearch Laboratories AB (Швеция)
- Philips Healthcare (Нидерланды)
- GE HealthCare (США)
- Siemens Healthineers AG (Германия)
- Brainlab AG (Германия)
- Cerner Corporation (США)
- Epic Systems Corporation (США)
- Корпорация McKesson (США)
- Flatiron Health (США)
- Oncentra (Elekta) (Швеция)
- MIM Software Inc. (США)
- DoseLab LLC (США)
Последние события на мировом рынке программного обеспечения для радиационной онкологии
- В декабре 2025 года Varian Medical Systems расширила возможности планирования лечения на основе ИИ, интегрировав передовые функции автоматизации в свои программные решения для радиотерапии, повысив точность, эффективность рабочего процесса и оптимизацию лечения пациентов в онкологических центрах.
- В октябре 2025 года Elekta AB представила обновленные функции информационной системы онкологии, направленные на улучшение взаимодействия данных, мониторинг лечения в режиме реального времени и бесшовную интеграцию с платформами визуализации и радиотерапии.
- В июле 2025 года RaySearch Laboratories AB выпустила улучшенные версии программного обеспечения для планирования лечения с улучшенными алгоритмами расчета дозы и возможностями адаптивной терапии, поддерживая персонализированное лечение рака и улучшенные клинические результаты.
- В мае 2025 года GE HealthCare укрепила свой портфель программного обеспечения для радиационной онкологии, включив инструменты анализа изображений на основе ИИ и автоматизации рабочих процессов, что позволило быстрее принимать решения и повысить точность лечения.
- В марте 2024 года Siemens Healthineers AG расширила свои цифровые онкологические решения за счет улучшения интеграции систем визуализации и программного обеспечения для лучевой терапии, поддержки сквозных онкологических рабочих процессов и повышения операционной эффективности в медицинских учреждениях.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











