



Global Service Lifecycle Management Market Segmentation, By Software Type (Cloud-Based Software and Web-Based Software), Service Based Models (Dealer-Based Model, Performance-Based Model, Depot-Based Model, and Field-Based Model), Solutions (Customer Contact and Support, Field Service Management, Warranty and Service Management, and Service Parts Information Management), End-Use Industry (Automotive and Transportation, Aerospace and Defence, Medical Equipment, High Technology, and Industrial Machinery and Equipment, Telecommunication) - Industry Trends and Forecast to 2033
Каков размер рынка управления жизненным циклом и темпы роста
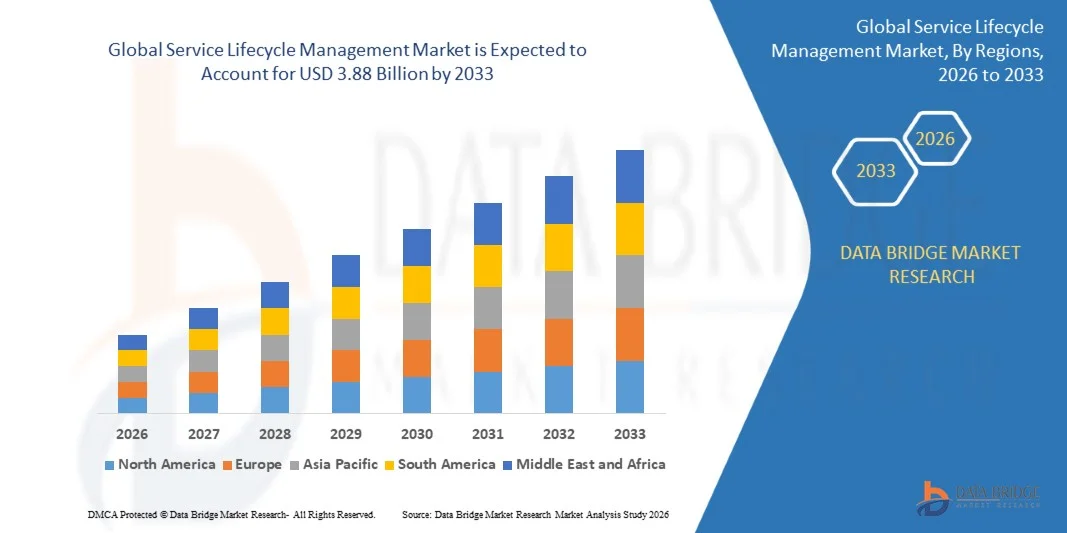
- Согласно анализу Data Bridge Market Research, глобальный размер рынка управления жизненным циклом услуг был оценен как2,03 млн долларов США в 2025 годуОжидается, что он достигнет3,88 млн долларов США к 2033 году, вCAGR 8,40%в течение прогнозируемого периода
- Принятие приложения для управления жизненным циклом увеличивается в основном за счет производителей оригинального оборудования, потребляющего металл, таких как автомобильная, аэрокосмическая и оборонная промышленность, транспорт и другие. Тем не менее, металлические компании, которые производят алюминий и сталь, в основном сосредоточены на ориентированных на продукцию подходах по сравнению с сервис-ориентированными.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):2,03 миллиона долларов
Ожидаемая рыночная стоимость (2033):$3,88 млн.
Прогноз CAGR (2026–2033):8.40%
Каковы основные выводы рынка управления жизненным циклом услуг
- Приложения для управления жизненным циклом услуг помогут в предоставлении послепродажных услуг, таких как сварка, обслуживание и ремонт металлов и отслеживание производительности металлов.
- Таким образом, ожидается, что растущее использование приложений управления жизненным циклом в металлообрабатывающей промышленности будет стимулировать темпы роста рынка.
- Северная Америка доминировала на рынке управления жизненным циклом услуг с предполагаемой долей дохода 42,95% в 2025 году, что обусловлено ранним внедрением облачных сервисных платформ, сильными инициативами цифровой трансформации и высоким проникновением передового корпоративного программного обеспечения в США и Канаде.
- Ожидается, что Азиатско-Тихоокеанский регион зарегистрирует самый быстрый CAGR в 8,69% с 2026 по 2033 год, что обусловлено быстрой индустриализацией, расширением производственных баз и растущим внедрением облачного корпоративного программного обеспечения в Китае, Японии, Индии, Южной Корее и Юго-Восточной Азии.
- Сегмент облачного программного обеспечения доминировал на рынке с долей 58,6% в 2025 году, что обусловлено его масштабируемостью, более низкими первоначальными затратами, доступом к данным в режиме реального времени и простотой интеграции с платформами ERP, CRM и IoT.
Сегментация рынка по охвату и управлению жизненным циклом услуг
|
Атрибуты |
Управление жизненным циклом ключевое понимание рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке управления жизненным циклом услуг
"Увеличение перехода к платформам управления жизненным циклом с поддержкой облачных вычислений, AI-Driven и End-to-End Service"
- Рынок управления жизненным циклом услуг становится свидетелем растущего внедрения облачных и ИИ-платформ, предназначенных для управления планированием, выполнением, мониторингом и оптимизацией услуг на протяжении всего жизненного цикла активов и услуг.
- Продавцы внедряют интегрированные решения SLM с прогнозной аналитикой, отслеживанием услуг в реальном времени, автоматизированными рабочими процессами и подключением к IoT для повышения эффективности обслуживания и времени безотказной работы активов.
- Растущий спрос на экономически эффективные, масштабируемые и управляемые данными инструменты управления услугами стимулирует внедрение в производство, коммунальные услуги, телекоммуникации, здравоохранение и промышленные услуги.
- Например, такие компании, как SAP, Oracle, IBM и ServiceNow, расширяют свои предложения SLM с помощью искусственного интеллекта, цифровых двойников и расширенной аналитики для проактивного управления услугами.
- Повышение внимания к профилактическому и прогнозному обслуживанию, моделям обслуживания на основе результатов и оптимизации клиентского опыта ускоряет внедрение передовых платформ SLM.
- По мере того, как сервисные операции становятся все более сложными и цифровыми, решения для управления жизненным циклом остаются критически важными для повышения операционной эффективности, качества обслуживания и долгосрочной эффективности активов.
Каковы основные драйверы рынка управления жизненным циклом услуг
- Растущий спрос на эффективное планирование услуг, наглядность жизненного цикла активов и мониторинг производительности в режиме реального времени в отраслях с высокой интенсивностью активов
- Например, в 2025 году ведущие поставщики расширили платформы SLM с помощью прогнозирования технического обслуживания на основе ИИ, возможностей удаленного обслуживания и интегрированного управления полевыми службами.
- Растущее внедрение IoT-активов, интеллектуального производства, подключенной инфраструктуры и инициатив цифровой трансформации повышает спрос на унифицированные решения для жизненного цикла услуг.
- Достижения в области облачных вычислений, ИИ, аналитики больших данных и управления мобильными сотрудниками повысили масштабируемость, автоматизацию и возможности принятия решений
- Повышение акцента на сокращение простоев, контроль затрат на обслуживание и повышение удовлетворенности клиентов стимулирует принятие на уровне предприятия.
- Ожидается, что благодаря постоянным инвестициям в трансформацию цифровых услуг и инициативам Индустрии 4.0 рынок управления жизненным циклом услуг будет устойчиво расти в долгосрочной перспективе.
Какой фактор препятствует росту рынка управления жизненным циклом услуг
- Высокие затраты на внедрение и интеграцию передовых платформ SLM могут ограничить внедрение среди малых и средних предприятий.
- Например, в течение 2024-2025 годов рост затрат на ИТ-инфраструктуру и сложные требования к интеграции систем увеличили общие затраты на владение несколькими организациями.
- Сложность интеграции решений SLM с устаревшими системами ERP, CRM и управления активами увеличивает сроки развертывания и требования к навыкам
- Ограниченная осведомленность и опыт на развивающихся рынках в отношении оптимизации сквозного жизненного цикла услуг замедляет принятие решений.
- Безопасность данных, проблемы соблюдения и сопротивление организационным изменениям еще больше бросают вызов крупномасштабному развертыванию.
- Для решения этих проблем компании сосредоточены на модульных платформах, облачных моделях ценообразования, обучении пользователей и бесшовной интеграции систем для расширения глобального внедрения решений управления жизненным циклом услуг.
Как сегментируется рынок управления жизненным циклом
Рынок сегментирован на основеТип программного обеспечения, сервисные модели, решения и отрасль конечного использования.
• Тип программного обеспечения
На основе типа программного обеспечения рынок управления жизненным циклом услуг подразделяется на облачное программное обеспечение и веб-программное обеспечение. Сегмент облачного программного обеспечения доминировал на рынке с долей 58,6% в 2025 году, что обусловлено его масштабируемостью, более низкими первоначальными затратами, доступом к данным в режиме реального времени и простотой интеграции с платформами ERP, CRM и IoT. Предприятия все чаще предпочитают облачные SLM-решения для обеспечения удаленных операций обслуживания, прогнозного обслуживания и централизованной аналитики услуг в разных регионах. Постоянные обновления, интеграция ИИ и ценообразование на основе подписки еще больше поддерживают внедрение.
Сегмент программного обеспечения на основе Web-технологий, как ожидается, будет расти самыми быстрыми темпами с 2026 по 2033 год, чему будет способствовать растущий спрос со стороны малых и средних предприятий, ищущих экономически эффективные, доступные для браузера инструменты управления услугами без серьезных требований к ИТ-инфраструктуре.
• По сервисным моделям
На основе моделей, основанных на услугах, рынок сегментирован на модель на основе дилера, модель на основе производительности, модель на основе депо и модель на основе поля. Модель на основе полей доминировала на рынке с долей 41,2% в 2025 году, поскольку отрасли все больше полагаются на техническое обслуживание на месте, дистанционную диагностику и мобильное управление персоналом для критически важных активов. Интеграция с датчиками IoT и мобильными приложениями позволяет быстрее решать проблемы и улучшать время безотказной работы активов.
Прогнозируется, что модель, основанная на производительности, зафиксирует самый быстрый рост с 2026 по 2033 год, что обусловлено переходом к контрактам, основанным на результатах, где поставщики услуг получают компенсацию на основе показателей производительности, доступности и качества обслуживания, поощряя прогностические и проактивные стратегии обслуживания.
• По решениям
На основе решений рынок управления жизненным циклом услуг сегментирован на контакты и поддержку клиентов, управление полевым обслуживанием, управление гарантиями и обслуживанием и управление информацией об услугах. Сегмент Field Service Management доминировал на рынке с долей 37,9% в 2025 году, чему способствовал рост спроса на техническое планирование в режиме реального времени, управление заказами на работу, удаленную поддержку и отслеживание активов. Отрасли с распределенными активами все больше зависят от решений FSM для сокращения простоев и эксплуатационных расходов.
Ожидается, что сегмент управления гарантиями и услугами будет расти быстрее всего в течение 2026–2033 годов, что обусловлено растущим вниманием к аналитике гарантий, автоматизации требований, управлению соблюдением требований и контролю затрат в сложных экосистемах обслуживания.
• Промышленность конечного использования
На основе отрасли конечного использования рынок сегментирован на автомобильную и транспортную, аэрокосмическую и оборонную, медицинское оборудование, высокие технологии, промышленную технику и оборудование и телекоммуникации. Сегмент промышленного машиностроения и оборудования доминировал на рынке с долей 34,5% в 2025 году, что обусловлено высокой интенсивностью активов, частыми потребностями в обслуживании и сильным внедрением прогнозных моделей обслуживания.
Сегмент медицинского оборудования, как ожидается, станет свидетелем самого быстрого роста с 2026 по 2033 год, поддерживаемого строгими нормативными требованиями, ростом установленной базы подключенных медицинских устройств и растущим акцентом на время безотказной работы оборудования и безопасности пациентов.
В каком регионе находится наибольшая доля рынка управления жизненным циклом услуг
- Северная Америка доминировала на рынке управления жизненным циклом услуг с предполагаемой долей дохода 42,95% в 2025 году, что обусловлено ранним внедрением облачных сервисных платформ, сильными инициативами цифровой трансформации и высоким проникновением передового корпоративного программного обеспечения в США и Канаде. Широкое использование ERP, CRM, IoT-активов и аналитики услуг на основе ИИ продолжает стимулировать спрос на решения для управления жизненным циклом обслуживания в автомобильном, аэрокосмическом, медицинском оборудовании, телекоммуникационном и промышленном секторах.
- Ведущие компании Северной Америки постоянно совершенствуют платформы SLM с прогнозным обслуживанием, оптимизацией услуг на основе ИИ и мониторингом активов в режиме реального времени, укрепляя технологическое лидерство региона. Текущие инвестиции в облачную инфраструктуру, автоматизацию и оцифровку предприятий поддерживают долгосрочное расширение рынка.
- Высокая концентрация поставщиков технологий, наличие квалифицированной рабочей силы и зрелые экосистемы услуг еще больше укрепляют доминирующее положение Северной Америки на рынке.
Обзор рынка управления жизненным циклом США
США являются крупнейшим донором в Северной Америке, чему способствуют высокие корпоративные ИТ-расходы, быстрое внедрение облачных и SaaS-платформ и широкое использование подключенных активов в производстве, здравоохранении, обороне и телекоммуникациях. Растущее внимание к прогнозному обслуживанию, гарантийной аналитике и автоматизации полевых услуг продолжает ускорять рост рынка.
Канадский рынок управления жизненным циклом
Канада вносит устойчивый вклад, что обусловлено растущим внедрением цифровых сервисных платформ в секторах промышленного оборудования, коммунальных услуг и здравоохранения. Поддерживаемые правительством цифровые инициативы, расширение внедрения МСП и повышение внимания к эффективности обслуживания укрепляют развитие рынка.
Азиатско-Тихоокеанский рынок управления жизненным циклом
Ожидается, что Азиатско-Тихоокеанский регион зарегистрирует самый быстрый CAGR в 8,69% с 2026 по 2033 год, что обусловлено быстрой индустриализацией, расширением производственных баз и растущим внедрением облачного корпоративного программного обеспечения в Китае, Японии, Индии, Южной Корее и Юго-Восточной Азии. Расширение развертывания подключенного оборудования и интеллектуальных заводов повышает спрос на интегрированные решения для жизненного цикла услуг.
Китайский рынок управления жизненным циклом
Китай лидирует на рынке Азиатско-Тихоокеанского региона благодаря масштабным производственным операциям, сильной государственной поддержке промышленной оцифровки и быстрому внедрению платформ прогнозного обслуживания и управления активами.
Японский рынок управления жизненным циклом
Япония демонстрирует устойчивый рост благодаря передовой производственной практике, высоким стандартам обслуживания и растущей интеграции IoT и автоматизации в промышленном и автомобильном секторах.
Обзор рынка управления жизненным циклом в Индии
Индия становится быстрорастущим рынком, что обусловлено расширением промышленной базы, растущим внедрением облачных технологий и растущим спросом на эффективное управление услугами в телекоммуникационной, медицинской и обрабатывающей промышленности.
Южнокорейский рынок управления жизненным циклом
Южная Корея вносит значительный вклад благодаря активному внедрению интеллектуального производства, передовому производству электроники и растущему использованию сервисных платформ на основе ИИ, поддерживая устойчивое расширение рынка.
Какие компании являются ведущими на рынке управления жизненным циклом услуг
Индустрия управления жизненным циклом услуг в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Atos SE(Франция)
- Siemens(Нидерланды)
- IBM(США)
- Оркаль(США)
- Wipro (Индия)
- Tata Consultancy Services Limited (Индия)
- Tech Mahindra Limited (Индия)
- Dassault Systèmes (Франция)
- Broadcom (США)
- PTC (США)
- CollabNet Corporation (США)
- Программное обеспечение Intland. (Германия)
- Digité, Inc (США)
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











