


Global Small Lymphocytic Lymphoma Market, By Symptoms (Painless Swelling in Neck, Armpit, or Groin, Fever, Fatigue, Night Sweats, Weight Loss, Loss of Appetite), Diagnosis (Physical Exam, Blood Tests, Imaging Studies, Immunophenotyping, Biopsy), Treatment (Chemotherapy, Targeted Therapy, Stem Cell Transplant, Monoclonal Antibody Therapy, Others), Dosage (Tablet, Capsule, Injections, Others), Route of Administration (Oral, Parenteral, Others), End-Users (Hospitals, Specialty Clinics, Homecare, Others), Distribution Channel (Hospital Pharmacy, Retail Pharmacy, Online Pharmacy, Others) – Industry Trends and Forecast to 2029.
Что такое малый размер рынка лимфоцитарной лимфомы и темпы роста
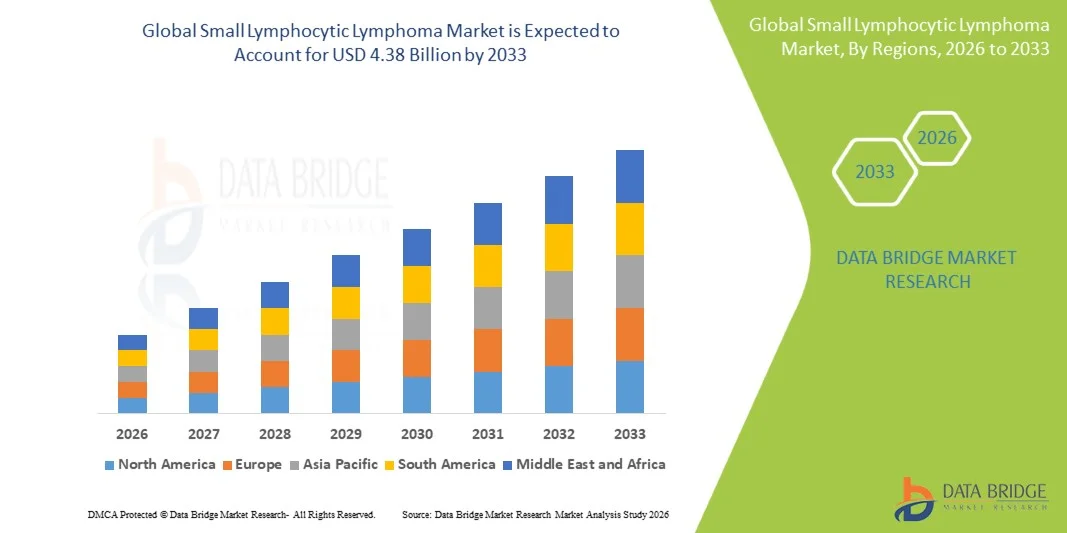
- По данным Data Bridge Market Research Analysis Глобальный рынок малых лимфоцитарных лимфом оценивался в3,46 млрд долларов в 2025 годуОжидается, что он достигнет$4,38 млрд к 2033 годув aCAGR 3.00%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен увеличением частоты гематологических злокачественных новообразований, особенно среди стареющего населения, наряду с улучшенными диагностическими возможностями, такими как проточная цитометрия и молекулярное тестирование.,более раннее и более точное выявление случаев заболевания;
- Кроме того, растущее внедрение таргетной терапии, в том числеБрутоновая тирозинкиназаИнгибиторы (BTK) и ингибиторы BCL-2, наряду с расширением доступа к передовым онкологическим методам лечения и текущим клиническим исследованиям в области точной медицины, создают более эффективные и персонализированные подходы к лечению. Эти сходящиеся факторы ускоряют освоение инновационных терапевтических вариантов, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025)$ 3,46 млрд.
- Ожидаемая рыночная стоимость (2033)$4,38 млрд.
- Прогноз CAGR (2026–2033): 3.00%
Каковы основные выводы малого рынка лимфоцитарной лимфомы
- Малая лимфоцитарная лимфома (SLL), медленно прогрессирующая В-клеточная неходжкинская лимфома, тесно связанная с хроническим лимфоцитарным лейкозом, все чаще управляется с помощью целевых методов лечения, иммунотерапии и точных онкологических подходов в больницах и специализированных учреждениях из-за лучшего понимания биологии заболеваний и путей лечения.
- Растущий спрос на лечение SLL в первую очередь обусловлен ростом заболеваемости гематологическими злокачественными новообразованиями, ростом гериатрической популяции во всем мире и растущим внедрением новых целевых методов лечения, таких как ингибиторы BTK и BCL-2, которые улучшают долгосрочный контроль заболеваний и результаты выживаемости пациентов.
- Северная Америка доминировала на рынке малых лимфоцитарных лимфом с самой большой долей дохода в 42,6% в 2025 году, поддерживаемой передовой онкологической инфраструктурой, показателями ранней диагностики, сильной активностью клинических испытаний и быстрым внедрением инновационных методов лечения, особенно в США, где прецизионная медицина широко интегрирована в практику гематологии.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке малых лимфоцитных лимфом в течение прогнозируемого периода из-за улучшения инфраструктуры здравоохранения, повышения осведомленности о раке и показателей диагностики, увеличения расходов на здравоохранение, расширения доступа к передовым онкологическим методам лечения и растущих инвестиций в лечение рака в странах с развивающейся экономикой.
- Сегмент целевой терапии доминировал на рынке малых лимфоцитарных лимфом с наибольшей долей 58,3% в 2025 году, что обусловлено превосходной эффективностью по сравнению с традиционной химиотерапией, лучшей безопасностью и переносимостью профилей и растущим предпочтением пероральных, долгосрочных схем лечения при лечении хронической лимфомы.
Сфера охвата и сегментация рынка малых лимфоцитарных лимфом
|
Атрибуты |
Маленькая лимфоцитарная лимфома Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
Расширение комбинированных схем, интегрирующих ингибиторы BTK с ингибиторами BCL-2 Растущее развитие следующего поколения высокоселективных пероральных таргетных методов лечения с пониженной резистентностью |
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке малых лимфоцитарных лимфом
«Растущее применение целевой оральной терапии и точной онкологии»
- Значительной и ускоряющейся тенденцией на мировом рынке малых лимфоцитарных лимфом является растущий сдвиг в сторону целенаправленной пероральной терапии и прецизионных онкологических подходов, включая ингибиторы BTK и BCL-2, которые трансформируют лечение из традиционных схем на основе химиотерапии в более персонализированные и долгосрочные стратегии борьбы с болезнями.
- Например, ингибиторы BTK, такие как ибрутиниб, широко используются в случаях SLL первой линии и рецидивов, в то время как комбинации на основе венетоклакса все чаще принимаются для улучшения глубины ремиссии и результатов выживаемости без прогрессирования.
- Принятие таргетной терапии позволяет улучшить клинические исходы при сниженной токсичности, поскольку эти препараты специфически действуют на злокачественные В-клетки, минимизируя повреждение здоровых клеток и поддерживая лучшую переносимость пациентов в течение длительных циклов лечения.
- Растущая интеграция молекулярной диагностики и геномного профилирования также позволяет клиницистам выбирать более эффективные, индивидуализированные пути лечения, улучшая частоту ответов и снижая резистентность к лечению у пациентов с SLL.
- Эта тенденция к высоко персонализированным, пероральным и постоянно оптимизированным схемам лечения коренным образом меняет клинические ожидания в гематологической помощи, а такие компании, как AbbVie и AstraZeneca, продвигают целевые онкологические трубопроводы следующего поколения.
- Спрос на передовые целевые стратегии лечения быстро растет как в развитых, так и в новых системах здравоохранения, поскольку врачи все чаще уделяют приоритетное внимание эффективности, безопасности и долгосрочному лечению заболеваний в SLL.
- Растущее расширение домашних моделей лечения онкологии полости рта также улучшает удобство пациентов и снижает зависимость от больницы, поддерживая долгосрочную приверженность и улучшая качество жизни.
Малая лимфоцитарная лимфома Динамика рынка
водитель
Растущее бремя гематологических злокачественных новообразований и расширение доступа к лечению
- Растущее глобальное бремя гематологических злокачественных новообразований в сочетании с растущей осведомленностью и улучшенными диагностическими возможностями является значительным фактором растущего спроса на лечение небольших лимфоцитарных лимфом в больницах и специализированных онкологических учреждениях.
- Например, в апреле 2025 года несколько онкологических программ расширили доступ к диагностике на основе секвенирования следующего поколения, что позволило ранее и более точно идентифицировать SLL и связанные с ними лимфопролиферативные расстройства.
- По мере старения населения пациентов и роста заболеваемости раком растет потребность в эффективных долгосрочных методах лечения, которые могут управлять прогрессированием заболевания при одновременном улучшении качества жизни в случаях хронической лимфомы.
- Кроме того, расширение доступности таргетной терапии и расширение включения пациентов с СЛЛ в клинические испытания улучшают доступность лечения и способствуют более широкому внедрению инновационных онкологических препаратов во всем мире.
- Удобство пероральной целевой терапии, амбулаторные модели лечения и улучшенные результаты выживаемости являются ключевыми факторами, способствующими принятию передовых вариантов лечения SLL как на развитых, так и на развивающихся рынках здравоохранения.
- Растущие инвестиции фармацевтических компаний в исследования и разработки в области онкологии ускоряют внедрение терапии следующего поколения с улучшенными профилями эффективности и безопасности.
Сдержанность/вызов
«Высокая стоимость лечения и ограниченная ранняя диагностика в развивающихся регионах»
- Опасения, связанные с высокой стоимостью новых целевых методов лечения и ограниченной ранней стадией диагностики в регионах с низким и средним уровнем дохода, представляют собой серьезную проблему для более широкого проникновения на рынок малых лимфоцитарных лимфом.
- Например, современные схемы лечения на основе ингибиторов BTK и BCL-2 могут быть дорогими, ограничивая доступ пациентов к системам здравоохранения, чувствительным к затратам, и ограничивая широкое распространение за пределами крупных онкологических центров.
- Устранение барьеров доступности через биоаналоги, расширение страхового покрытия и поддерживаемые правительством онкологические программы имеет решающее значение для улучшения доступности лечения и результатов лечения пациентов.
- Кроме того, недостаточная диагностика или задержка диагностики из-за отсутствия специализированной гематологической инфраструктуры в развивающихся регионах могут привести к началу лечения на поздней стадии, снижая общую эффективность терапии.
- Хотя осведомленность и диагностические возможности постепенно улучшаются, неравенство в доступе к здравоохранению и высокие расходы на лечение продолжают препятствовать единообразному глобальному внедрению передовых методов лечения СЛЛ.
- Ограниченная доступность опытных гематологов и передовых диагностических лабораторий в сельских и полугородских районах еще больше задерживает точную идентификацию заболеваний и начало лечения.
Малый рынок лимфоцитарной лимфомы
Рынок сегментирован на основе симптомов, диагностики, лечения, дозировки, пути введения, конечных пользователей и канала распределения.
- По симптомам
На основе симптомов рынок сегментирован на безболезненный отек в шее, подмышечной впадине или паху, лихорадку, усталость, ночную потливость, потерю веса и потерю аппетита. Безболезненный отек в сегменте шеи, подмышек или паха доминировал на рынке с наибольшей долей 32,8% в 2025 году, поскольку увеличение лимфатических узлов является одним из самых ранних и наиболее часто наблюдаемых клинических признаков мелкой лимфоцитарной лимфомы. Пациенты часто присутствуют во время обычного физического осмотра или случайных результатов визуализации, что делает этот симптом основным триггером для диагностики. Высокая клиническая видимость отека лимфатических узлов приводит к более раннему выявлению по сравнению с системными симптомами. Кроме того, он тесно связан с мониторингом прогрессирования заболевания, что еще больше усиливает его доминирование в клинических исследованиях.
Ожидается, что в сегменте усталости будет наблюдаться самый быстрый темп роста в 19,6% с 2026 по 2033 год, что обусловлено растущим распознаванием неспецифических системных симптомов на ранней стадии гематологических злокачественных новообразований. Усталость часто недооценивается, но в настоящее время привлекает внимание из-за улучшения отслеживания результатов лечения онкологических заболеваний. Растущая осведомленность клиницистов о связанной с раком усталости как ключевом диагностическом индикаторе поддерживает более раннее подозрение на СЛЛ. Кроме того, растущее внедрение цифровых инструментов мониторинга здоровья и приложений для отслеживания симптомов улучшает обнаружение тонких моделей усталости, связанных с заболеваниями, что способствует его быстрому росту.
- По диагнозу
На основе диагностики рынок сегментирован на физический осмотр, анализы крови, исследования изображений, иммунофенотипирование и биопсию. Сегмент анализов крови доминировал на рынке с наибольшей долей 35,4% в 2025 году, поскольку полный анализ крови и лимфоцитов являются диагностическими инструментами первой линии, используемыми в подозрительных случаях СЛЛ. Анализы крови широко доступны, экономически эффективны и регулярно выполняются как в первичных, так и в специализированных медицинских учреждениях, что позволяет раннее выявление аномальных показателей лимфоцитов. За ними часто следуют подтверждающие диагностические процедуры, что делает их наиболее часто используемым методом первоначального скрининга. Растущая доступность автоматических гематологических анализаторов еще больше укрепила их доминирование в ранней диагностике заболеваний.
Ожидается, что в сегменте иммунофенотипирования будет наблюдаться самый быстрый рост на 22,1% с 2026 по 2033 год, что обусловлено его критической ролью в точном отличии SLL от других лимфопролиферативных расстройств. Этот метод позволяет точно охарактеризовать маркеры В-клеток, повысить точность диагностики и поддержать персонализированные решения лечения. Растущее внедрение проточной цитометрии в онкологических лабораториях и расширение использования передовых молекулярных диагностических платформ еще больше ускоряют ее внедрение. Кроме того, все большее внимание уделяется точной медицине и выбору целевой терапии, что делает иммунофенотипирование важным диагностическим стандартом в современной практике гематологии.
- Лечение
На основе лечения рынок сегментирован на химиотерапию, таргетную терапию, трансплантацию стволовых клеток, моноклональную терапию антителами и другие. Сегмент целевой терапии доминировал на рынке с наибольшей долей 58,3% в 2025 году, что обусловлено сильной клинической эффективностью, улучшенными профилями безопасности и широким внедрением ингибиторов BTK и ингибиторов BCL-2 как при фронтальном, так и при рецидивирующем лечении SLL. Целевые методы лечения все чаще предпочитают химиотерапию из-за лучшей переносимости и долгосрочных преимуществ контроля заболеваний. Их пероральное введение и пригодность для амбулаторного лечения еще больше повышают соответствие пациентов. Растущая интеграция прецизионной онкологии прочно утвердила таргетную терапию в качестве стандарта лечения в управлении SLL.
Ожидается, что в сегменте терапии моноклональными антителами будет наблюдаться самый быстрый темп роста в 20,8% с 2026 по 2033 год, чему способствует увеличение использования антител против CD20 в комбинированных схемах. Эти методы лечения усиливают иммуноопосредованное разрушение раковых клеток и широко используются наряду с целевыми агентами для улучшения реакции на лечение. Расширение клинических данных, подтверждающих комбинированные подходы к иммунотерапии, стимулирует принятие как в недавно диагностированных, так и в рецидивирующих случаях. Кроме того, продолжающаяся разработка трубопровода и все большее одобрение антител следующего поколения способствуют быстрому расширению рынка.
- С помощью дозировки
На основе дозировки рынок сегментируется на таблетки, капсулы, инъекции и другие. Сегмент планшетов доминировал на рынке с наибольшей долей в 46,3% в 2025 году, что обусловлено широким использованием пероральных таргетных методов лечения при СЛЛ. Таблетки предлагают удобство, улучшенное соблюдение и пригодность для долгосрочного амбулаторного лечения, что имеет решающее значение при лечении хронической лимфомы. Пациенты предпочитают пероральные лекарственные формы из-за сокращения посещений больницы и облегчения введения. Растущий сдвиг в сторону домашней терапии рака еще больше усиливает доминирование рецептур таблеток.
Ожидается, что в сегменте инъекций будет наблюдаться самый быстрый темп роста в 18,9% с 2026 по 2033 год, обусловленный увеличением использования моноклональных антител и биологических методов лечения, вводимых внутривенно или подкожно. Инъекционные методы лечения необходимы для комбинированных схем лечения и часто используются в больницах или специализированных клиниках. Растущее внедрение передовых методов иммунотерапии, требующих парентеральной доставки, стимулирует рост сегмента. Кроме того, расширение трубопроводных биопрепаратов и поддерживающей терапии способствует увеличению зависимости от инъекционных препаратов.
- По маршруту администрации
На основе пути администрирования рынок сегментирован на устный, парентеральный и другие. Сегмент ротовой полости доминировал на рынке с наибольшей долей 61,5% в 2025 году, чему способствовало сильное внедрение пероральных целевых методов лечения, таких как ингибиторы BTK и BCL-2. Пероральное введение позволяет проводить длительное амбулаторное лечение, снижает потребности в госпитализации и значительно улучшает качество жизни пациента. Удобство самоуправления и растущее предпочтение домашней онкологической помощи еще больше поддерживают ее доминирование. Кроме того, пероральная терапия хорошо согласуется со стратегиями лечения хронических заболеваний в SLL.
Ожидается, что в парентеральном сегменте будет наблюдаться самый быстрый темп роста в 19,7% с 2026 по 2033 год, обусловленный увеличением использования моноклональных антител, инфузий химиотерапии и комбинированных схем, требующих внутривенного введения. Парентеральная терапия имеет важное значение для достижения быстрого контроля заболевания в агрессивных или рецидивирующих случаях. Растущая больничная онкологическая инфраструктура и расширение инфузионного центра еще больше поддерживают рост сегмента. Кроме того, продолжающаяся разработка новых биологических препаратов, поставляемых с помощью инъекций, усиливает спрос на пути парентерального лечения.
- конечными пользователями
На базе конечных пользователей рынок сегментирован на больницы, специализированные клиники, домашнюю помощь и другие. Сегмент больниц доминировал на рынке с наибольшей долей в 52,9% в 2025 году, что обусловлено наличием передовых диагностических учреждений, специалистов по онкологии и комплексной лечебной инфраструктуры. Больницы служат основным пунктом для диагностики SLL, начала лечения и введения сложных методов лечения, таких как химиотерапия и иммунотерапия. Наличие многопрофильных онкологических бригад обеспечивает комплексный уход за пациентами. Кроме того, увеличение госпитализации в случаях прогрессирующей стадии и рецидивов усиливает доминирование больницы на рынке.
Ожидается, что в сегменте услуг по уходу на дому будут наблюдаться самые быстрые темпы роста в 21,3% с 2026 по 2033 год, что обусловлено растущим внедрением пероральной целевой терапии и предпочтением пациентов к управлению лечением на дому. Настройки домашнего ухода поддерживают долгосрочное соблюдение лекарств и уменьшают бремя частых посещений больницы. Технологические достижения в области дистанционного мониторинга и телеонкологии также обеспечивают безопасную амбулаторную помощь. Кроме того, переход к ориентированным на пациента медицинским моделям ускоряет расширение услуг по лечению онкологии на дому.
- Дистрибьюторский канал
На базе канала дистрибуции рынок сегментирован в больничную аптеку, розничную аптеку, онлайн-аптеку и другие. Сегмент больничных аптек доминировал на рынке с наибольшей долей 48,6% в 2025 году, что обусловлено большим объемом диспансеризации онкологических препаратов в больницах. Большинство целевых методов лечения и инъекционных методов лечения инициируются и выдаются через больничные аптеки под наблюдением специалиста. Потребность в контролируемом распространении дорогостоящих онкологических препаратов еще больше усиливает этот сегмент. Кроме того, интеграция с стационарными и амбулаторными онкологическими службами обеспечивает последовательное доминирование.
Ожидается, что в сегменте онлайн-аптек самые быстрые темпы роста составят 23,4% с 2026 по 2033 год, что обусловлено растущей цифровизацией здравоохранения и растущим спросом на удобный доступ к лекарствам. Пациенты, проходящие длительную оральную терапию, все чаще предпочитают услуги по доставке на дом для лечения хронических заболеваний. Расширение платформ электронной аптеки и интеграция телемедицины способствуют дальнейшему внедрению. Кроме того, растущий комфорт с цифровыми экосистемами здравоохранения и моделями доставки лекарств на основе подписки ускоряет рост сегмента.
Малая лимфоцитарная лимфома Региональный анализ рынка
- Северная Америка доминировала на рынке малых лимфоцитарных лимфом с самой большой долей дохода в 42,6% в 2025 году, поддерживаемой передовой онкологической инфраструктурой, показателями ранней диагностики, сильной активностью клинических испытаний и быстрым внедрением инновационных методов лечения.
- Пациенты и поставщики медицинских услуг в регионе в значительной степени выигрывают от возможностей ранней диагностики, широкой доступности новых ингибиторов BTK и BCL-2 и сильной активности клинических испытаний, поддерживающей инновации в области непрерывного лечения в управлении SLL.
- Это широкое распространение также поддерживается высокими расходами на здравоохранение, сильным присутствием ведущих фармацевтических компаний и хорошо зарекомендовавшими себя структурами возмещения, что делает Северную Америку ключевым центром для углубленного лечения и исследований небольших лимфоцитных лимфом.
Малая лимфоцитарная лимфома США Market Insight
Американский рынок малых лимфоцитарных лимфом получил самую большую долю дохода в 81% в Северной Америке в 2025 году, чему способствовало широкое внедрение передовых методов лечения онкологии, сильная инфраструктура клинических исследований и быстрая интеграция точной медицины в гематологическую помощь. Пациенты в стране получают выгоду от раннего доступа к ингибиторам BTK, ингибиторам BCL-2 и комбинированным схемам иммунотерапии, которые улучшают долгосрочный контроль заболеваний. Наличие ведущих фармацевтических компаний и биотехнологических фирм, ориентированных на онкологию, еще больше ускоряет инновации и доступность лечения. Кроме того, широко распространенное страхование, высокие расходы на здравоохранение и надежные сети больниц поддерживают раннюю диагностику и постоянное управление SLL, укрепляя США как основной двигатель роста мирового рынка.
Малая лимфоцитарная лимфома в Европе Insight Market
По прогнозам, рынок малых лимфоцитарных лимфом в Европе будет расширяться при существенном CAGR в течение прогнозируемого периода, в первую очередь благодаря сильным системам общественного здравоохранения, повышению осведомленности о раке и структурированным программам скрининга гематологических злокачественных новообразований. Регион выигрывает от растущего внедрения точной онкологии и растущего доступа к новым целевым методам лечения в основных странах, таких как Германия, Франция и европейские пациенты Великобритании, также поддерживаются благоприятными рамками возмещения, улучшая доступность передовых вариантов лечения. Кроме того, расширение сотрудничества в области клинических исследований и больничных онкологических сетей ускоряют внедрение инновационных методов лечения СЛЛ как в городских, так и в полугородских районах.
Малая лимфоцитарная лимфома в Великобритании Market Insight
Ожидается, что в течение прогнозируемого периода рынок небольших лимфоцитарных лимфом в Великобритании будет расти с заметным CAGR, что обусловлено растущим вниманием к ранней диагностике рака, сильной поддержкой Национальной службы здравоохранения (NHS) и растущим внедрением целевых онкологических методов лечения. Озабоченность по поводу роста заболеваемости гематологическим раком поощряет более ранний скрининг и направление специалистов для выявления SLL. Сильная инфраструктура клинических испытаний в стране и участие в глобальных онкологических исследованиях еще больше расширяют доступ к лечению. Кроме того, растущее использование прецизионной медицины и цифровых патологий повышает точность диагностики и поддерживает более персонализированные стратегии лечения как в больницах, так и в специализированных учреждениях.
Небольшая лимфоцитарная лимфома в Германии Insight Market
Ожидается, что в течение прогнозируемого периода рынок небольших лимфоцитарных лимфом в Германии будет расширяться на значительном CAGR, чему будет способствовать сильная инфраструктура здравоохранения, высокие инвестиции в онкологические исследования и растущий спрос на передовые биологические методы лечения. Акцент Германии на инновации и прецизионную медицину поддерживает раннее внедрение ингибиторов БТК и комбинированных подходов к иммунотерапии. Хорошо налаженная сеть больниц страны обеспечивает широкий доступ к специализированной гематологической помощи и диагностическим услугам. Кроме того, растущая интеграция молекулярной диагностики и сильный акцент на фактических рекомендациях по лечению еще больше укрепляют внедрение передовых методов лечения SLL в клинических условиях.
Азиатско-Тихоокеанский рынок малой лимфоцитарной лимфомы
Рынок малой лимфоцитарной лимфомы в Азиатско-Тихоокеанском регионе будет расти с самым быстрым CAGR 23,7% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено ростом заболеваемости раком, улучшением диагностической инфраструктуры и расширением доступа к передовым онкологическим методам лечения в развивающихся странах, таких как Китай, Япония и Индия. В регионе наблюдается быстрое расширение медицинских учреждений и растущее осознание гематологических злокачественных новообразований. Правительственные инициативы, поддерживающие модернизацию лечения рака и увеличение расходов на здравоохранение, еще больше ускоряют рост рынка. Кроме того, увеличение доступности экономически эффективных целевых методов лечения расширяет доступ к лечению в более широкой базе пациентов.
Японский рынок малых лимфоцитарных лимфом
Японский рынок малой лимфоцитарной лимфомы набирает обороты благодаря своей передовой системе здравоохранения, сильному акценту на точную медицину и высокому внедрению инновационных методов лечения онкологии. Старение населения страны вносит значительный вклад в рост заболеваемости лимфомой, увеличивая спрос на эффективные варианты долгосрочного лечения. Интеграция молекулярной диагностики и инструментов патологии на основе ИИ улучшает раннее выявление и классификацию заболеваний. Кроме того, сильные возможности фармацевтических исследований и разработок и участие в глобальных клинических испытаниях расширяют доступ к целевым методам лечения следующего поколения, поддерживая улучшение результатов лечения пациентов как в больницах, так и в специализированных медицинских учреждениях.
Малая лимфоцитарная лимфома в Индии Insight Market
На малый рынок лимфоцитарной лимфомы в Индии в 2025 году пришлась самая большая доля доходов рынка в Азиатско-Тихоокеанском регионе, что объясняется быстрой урбанизацией, расширением инфраструктуры здравоохранения и повышением осведомленности о раке крови. В стране наблюдается растущее внедрение диагностических услуг, таких как иммунофенотипирование и передовая визуализация, улучшая показатели раннего выявления SLL. Растущая доступность доступных генерических и биоаналогических онкологических препаратов повышает доступность лечения. Кроме того, правительственные инициативы, направленные на расширение услуг по лечению рака и рост частных онкологических сетей, значительно поддерживают развитие рынка как в городских, так и в полугородских регионах.
Небольшая доля рынка лимфоцитарной лимфомы
Малая лимфоцитарная лимфома в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- AbbVie Inc. (США)
- Bristol-Myers Squibb Company (США)
- Pfizer Inc. (США)
- Merck & Co., Inc. (США)
- Amgen Inc. (США)
- Gilead Sciences, Inc. (США)
- Eli Lilly & Company (США)
- Regeneron Pharmaceuticals, Inc. (США)
- Incyte Corporation (США)
- AstraZeneca PLC (Великобритания)
- Novartis AG (Швейцария)
- Санофи (Франция)
- Bayer AG (Германия)
- Takeda Pharmaceutical Company Limited (Япония)
- Daiichi Sankyo Company, Limited (Япония)
- Teva Pharmaceutical Industries Ltd. (Израиль)
- GSK plc (Великобритания)
- BeiGene, Ltd. (Китай)
Каковы последние события на мировом рынке малых лимфоцитарных лимфом
- В феврале 2026 года Управление по контролю за продуктами и лекарствами США одобрило комбинацию акалабрутиниба (Калкента) с венетоклаксом для лечения взрослых пациентов с хроническим лимфоцитарным лейкозом или мелкой лимфоцитарной лимфомой (CLL / SLL), что ознаменовало значительный сдвиг в сторону фиксированной продолжительности, всеоральной комбинированной терапии в условиях лечения первой линии.
- В декабре 2025 года Eli Lilly объявила о полном одобрении FDA Jaypirca (pirtobrutinib) для рецидивирующих или рефрактерных пациентов с ХЛЛ / СЛЛ, ранее получавших ингибиторы BTK, после сильных результатов исследования III фазы BRUIN, показывающих улучшенную выживаемость без прогрессирования и длительные показатели ответа.
- В марте 2024 года FDA США расширило одобрение терапии CAR-T Бристоля Майерса Сквибба для рецидивирующего или рефрактерного хронического лимфоцитарного лейкоза и мелкой лимфоцитарной лимфомы после нескольких предыдущих методов лечения. Это расширение представило вариант иммунотерапии на основе клеток для продвинутых случаев SLL.
- В декабре 2023 года FDA предоставило ускоренное одобрение пиртобрютинибу для пациентов с рецидивирующими или рефрактерными СЛЛ, которые получили по крайней мере две предыдущие линии терапии, включая ингибиторы BTK и BCL-2. Это представило первый нековалентный ингибитор BTK в ландшафте лечения SLL.
- В январе 2023 года FDA США одобрило zanubrutinib (Brukinsa) для лечения хронического лимфоцитарного лейкоза и мелкой лимфоцитарной лимфомы, расширив варианты ингибитора BTK в первой линии и в рецидивирующих условиях. Это одобрение усилило конкуренцию в классе ингибиторов БТК.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











