



Глобальный рынок интеллектуальных ортопедических имплантатов: сегментация по типу продукции (реконструкция тазобедренного сустава, реконструкция коленного сустава, имплантаты плечевого сустава, имплантаты позвоночника и имплантаты для лечения травм), материалу (костный цемент, металл, кобальт, сплав и титан), конечному пользователю (больницы, специализированные центры, ортопедические клиники и амбулаторные хирургические центры ) — тенденции отрасли и прогноз до 2033 года.
Что такое глобальный размер рынка интеллектуальных ортопедических имплантатов и темпы роста
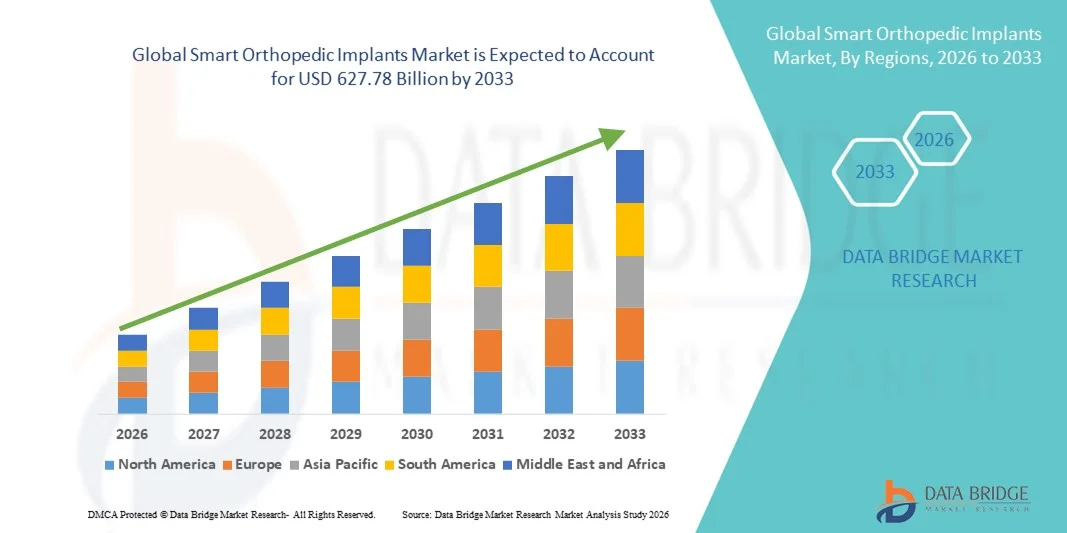
- Согласно анализу Data Bridge Market Research, глобальный размер рынка смарт-ортопедических имплантатов был оценен как375,08 млрд долларов США в 2025 годуОжидается, что он достигнет$627,78 млрд. к 2033 году, вCAGR 6,65%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью ортопедических расстройств, ростом гериатрического населения и быстрыми технологическими достижениями в материалах имплантатов и системах цифровой интеграции, что приводит к более широкому внедрению интеллектуальных ортопедических имплантатов в больницах и специализированных ортопедических центрах.
- Кроме того, растущий спрос на минимально инвазивные операции, послеоперационный мониторинг в режиме реального времени и улучшение результатов лечения конкретного пациента создает интеллектуальные ортопедические имплантаты в качестве передового решения в современной ортопедической помощи. Эти факторы ускоряют внедрение решений Smart Orthopedic Implants, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Рыночная стоимость (2025):375,08 млрд долларов
- Ожидаемая рыночная стоимость (2033):$ 627,78 млрд.
- Прогноз CAGR:6.65%
Каковы основные выводы рынка умных ортопедических имплантатов
- Умные ортопедические имплантаты, интегрирующие передовые датчики, микроэлектронику и беспроводную связь в устройствах для замены суставов и фиксации травм, становятся все более важными компонентами современной ортопедической помощи из-за их способности обеспечивать мониторинг производительности в режиме реального времени, улучшенную оценку долговечности имплантатов и послеоперационное управление данными в больницах и специализированных ортопедических центрах.
- Растущий спрос на интеллектуальные ортопедические имплантаты в первую очередь подпитывается растущей распространенностью остеоартрита и дегенеративных заболеваний костей, увеличением гериатрической популяции, растущим предпочтением минимально инвазивных процедур и расширением внедрения цифровых технологий здравоохранения, которые повышают хирургическую точность и долгосрочные результаты лечения пациентов.
- Северная Америка доминировала на рынке интеллектуальных ортопедических имплантатов с самой большой долей дохода в 44,6% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высокими расходами на здравоохранение, сильным присутствием ведущих производителей медицинских устройств и ранним внедрением цифровых интегрированных ортопедических решений. США продолжают наблюдать существенный рост процедур умной замены суставов, поддерживаемых благоприятными механизмами возмещения и быстрыми технологическими инновациями.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке интеллектуальных ортопедических имплантатов в течение прогнозируемого периода из-за увеличения инвестиций в здравоохранение, увеличения объемов ортопедических хирургических операций, расширения медицинского туризма и растущей осведомленности о передовых технологиях имплантатов в таких странах, как Китай, Индия, Япония и Южная Корея.
- Сегмент титана занимал самую большую долю рынка в 38,9% в 2025 году, что обусловлено его превосходными свойствами биосовместимости и коррозионной стойкости.
Сфера охвата и сегментация рынка умных ортопедических имплантатов
|
Атрибуты |
Умные ортопедические имплантаты - ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке интеллектуальных ортопедических имплантатов
Технологическое развитие с помощью встроенных датчиков и мониторинга в режиме реального времени
- Значительной и ускоряющейся тенденцией на мировом рынке интеллектуальных ортопедических имплантатов является интеграция встроенных датчиков и беспроводной связи внутри имплантатов для обеспечения мониторинга здоровья пациентов и производительности имплантатов в режиме реального времени. Эти передовые системы позволяют непрерывно отслеживать такие параметры, как распределение нагрузки, изменения температуры, стабильность имплантата и прогрессирование заживления.
- Например, некоторые интеллектуальные прототипы имплантатов коленного и тазобедренного суставов включают в себя микродатчики, которые передают данные о послеоперационной эффективности клиницистам, что позволяет раннее обнаружение риска ослабления имплантата, смещения или инфекции. Это улучшает принятие клинических решений и снижает вероятность пересмотра операций.
- Внедрение платформ мониторинга с поддержкой Bluetooth и облачных вычислений позволяет специалистам-ортопедам удаленно оценивать прогресс реабилитации и персонализировать стратегии лечения. Этот подход, основанный на данных, улучшает долгосрочные результаты лечения пациентов и оптимизирует сроки восстановления.
- Растущее внимание к минимально инвазивным операциям и прецизионным ортопедическим процедурам еще больше ускоряет спрос на технологически продвинутые имплантаты, способные обеспечить практические результаты. Больницы и специализированные ортопедические центры постепенно внедряют такие интеллектуальные системы для повышения эффективности процедур.
- Этот переход к подключенным ортопедическим решениям с поддержкой данных переопределяет стандарты послеоперационной помощи и укрепляет сотрудничество между пациентами и поставщиками медицинских услуг. В результате производители вкладывают значительные средства в НИОКР для разработки интеллектуальных ортопедических имплантатов следующего поколения с повышенной долговечностью, биосовместимостью и интегрированными возможностями мониторинга.
Умные ортопедические имплантаты Динамика рынка
водитель
Рост распространенности ортопедических расстройств и увеличение гериатрической популяции
- Растущая распространенность ортопедических расстройств, таких как остеоартрит, ревматоидный артрит, остеопороз и травматические травмы, является основным фактором, стимулирующим спрос на интеллектуальные ортопедические имплантаты во всем мире.
- Быстро растущая гериатрическая популяция, которая более восприимчива к дегенеративным заболеваниям костей и связанным с суставами расстройствам, значительно увеличивает объем замещения суставов и реконструктивных операций.
- Например, растущие случаи процедур замены коленного и тазобедренного суставов во всем мире побуждают поставщиков медицинских услуг внедрять передовые системы имплантатов, которые обеспечивают повышенную долговечность и расширенные возможности послеоперационного мониторинга.
- Кроме того, увеличение числа травм, связанных со спортом, и дорожно-транспортных происшествий способствует спросу на технологически продвинутые имплантаты, которые обеспечивают лучшую структурную стабильность и более быстрое восстановление.
- Правительственные инициативы по улучшению инфраструктуры здравоохранения, увеличению расходов на здравоохранение и повышению осведомленности пациентов о передовых вариантах лечения способствуют дальнейшему расширению рынка как в развитых, так и в развивающихся странах.
Сдержанность/вызов
Проблемы кибербезопасности и высокие первоначальные затраты
- Высокая стоимость, связанная с технологически продвинутыми интеллектуальными ортопедическими имплантатами, остается серьезной проблемой для широкого распространения, особенно в развивающихся регионах с ограниченным покрытием возмещения и ограниченными бюджетными системами здравоохранения.
- Умные имплантаты, интегрированные со встроенными датчиками, модулями беспроводной передачи данных и передовыми биосовместимыми материалами, требуют более высоких затрат на исследования, производство и валидацию по сравнению с обычными ортопедическими имплантатами, что приводит к премиальным ценам.
- Например, имплантаты коленного или тазобедренного суставов с сенсорной поддержкой, предназначенные для обеспечения послеоперационного мониторинга производительности, могут стоить значительно дороже, чем традиционные имплантаты, что делает больницы и пациентов на чувствительных к затратам рынках нерешительными в принятии этих передовых решений без четкой поддержки возмещения.
- Сложные и строгие процессы утверждения нормативных актов для комбинированных продуктов (медицинское устройство плюс цифровой компонент) еще больше увеличивают затраты времени на рынок и соответствие требованиям. Производители должны провести обширную клиническую проверку, чтобы продемонстрировать как механическую безопасность, так и цифровую надежность, прежде чем получать разрешения от регулирующих органов.
- Кроме того, проблемы, связанные с долговечностью устройств, кибербезопасностью передаваемых медицинских данных и интеграцией с ИТ-инфраструктурой больниц, могут замедлить принятие решений о закупках среди поставщиков медицинских услуг.
- Преодоление этих проблем за счет оптимизации затрат, расширения рамок возмещения, гармонизации нормативных актов и усиления мер безопасности данных будет иметь важное значение для обеспечения устойчивого и широкого внедрения интеллектуальных ортопедических имплантатов во всем мире.
Как сегментируется рынок интеллектуальных ортопедических имплантатов
Рынок сегментируется на основе типа продукта, материала и конечного пользователя.
- Тип продукта
На основе типа продукта глобальный рынок интеллектуальных ортопедических имплантатов сегментирован на Hip Reconstruction, Knee Reconstruction, плечевые имплантаты, спинальные имплантаты и травматические имплантаты. Сегмент реконструкции коленного сустава доминировал на рынке с самой большой долей доходов в 34,7% в 2025 году, что обусловлено ростом глобальной распространенности остеоартрита и дегенеративных заболеваний суставов. Увеличение гериатрической популяции в значительной степени способствует более высоким процедурам замены коленного сустава во всем мире. Технологические достижения, такие как интеллектуальные имплантаты коленного сустава с сенсорной поддержкой, позволяют в режиме реального времени после операции контролировать производительность сустава. Растущие показатели ожирения еще больше увеличивают риск ухудшения состояния коленного сустава, поддерживая объемы процедур. Улучшенные хирургические методы и роботизированные ортопедические операции повышают точность имплантации и результаты. Более высокая осведомленность о ранней замене суставов улучшает показатели приема пациентов. Благоприятная политика возмещения расходов в развитых регионах также способствует расширению рынка. Непрерывные инновации в минимально инвазивных процедурах реконструкции коленного сустава сокращают время восстановления. Увеличение травм, связанных со спортом, еще больше стимулирует спрос. Расширение ортопедических специализированных больниц во всем мире усиливает закупки. Рост расходов на здравоохранение в странах с развивающейся экономикой поддерживает доступность. Долгосрочная и долговечная успешность умных коленных имплантатов еще больше укрепляет доминирование.
Сегмент спинальных имплантатов, как ожидается, станет свидетелем самого быстрого CAGR в 9,4% с 2026 по 2033 год, чему способствует растущая частота заболеваний позвоночника, таких как дегенеративные заболевания дисков и стеноз позвоночника. Рост сидячего образа жизни и плохая осанка в значительной степени способствуют осложнениям позвоночника. Умные спинальные имплантаты, оснащенные датчиками мониторинга, набирают обороты для отслеживания послеоперационного восстановления. Увеличение принятия минимально инвазивных операций на позвоночнике усиливает рост сегмента. Технологическая интеграция, позволяющая проводить реабилитацию на основе данных, поддерживает результаты лечения пациентов. Рост стареющего населения во всем мире еще больше стимулирует процедурный спрос. Расширение передовых нейрохирургических центров способствует их внедрению. Повышение осведомленности о раннем вмешательстве при деформациях позвоночника также способствует росту. Развитие инфраструктуры здравоохранения в Азиатско-Тихоокеанском регионе и Латинской Америке ускоряет спрос. Растущие инвестиции в исследования в области биосовместимых интеллектуальных материалов способствуют инновациям продукта. Более высокие показатели успеха процедур спинального слияния повышают уверенность пациента. Постоянные одобрения продукции и клинические испытания еще больше усиливают динамику сегмента.
- По материалам
На основе материала, глобальный рынок интеллектуальных ортопедических имплантатов сегментирован на костный цемент, металл, кобальтовый сплав и титан. Сегмент титана занимал самую большую долю рынка в 38,9% в 2025 году, что обусловлено его превосходными свойствами биосовместимости и коррозионной стойкости. Титановые имплантаты легкие, но очень прочные, что делает их идеальными для ортопедических применений. Материал способствует лучшей остеоинтеграции, повышая стабильность имплантата и долговечность. Растущее предпочтение долговечных имплантатов поддерживает его широкое распространение. Технологические достижения в области 3D-печатных титановых имплантатов еще больше повышают спрос. Совместимость титана с интеллектуальными сенсорами повышает его пригодность для имплантатов следующего поколения. Увеличение процедур замены суставов во всем мире способствует росту объема. Материал также уменьшает аллергические реакции по сравнению с другими металлами. Расширение ортопедических исследований поддерживает разработку передовых титановых сплавов. Благоприятное одобрение регулирующих органов также способствует принятию. Повышение осведомленности пациентов о качестве имплантата влияет на предпочтение материала. Непрерывные инновации в технологиях модификации поверхности повышают производительность.
Сегмент кобальтового сплава, по прогнозам, будет регистрировать самый быстрый CAGR в 8,7% с 2026 по 2033 год из-за его исключительной прочности и износостойкости в ортопедических процедурах с высоким стрессом. Кобальтовые сплавы особенно подходят для коленных и тазобедренных имплантатов, требующих длительной механической прочности. Растущий спрос на ревизионные операции поддерживает материальный рост. Устойчивость сплава к усталости и перелому увеличивает срок службы имплантата. Растущие исследования передовых комбинаций сплавов улучшают эксплуатационные характеристики. Расширение сложных процедур совместной реконструкции еще больше стимулирует использование. Растущий спрос на высокопроизводительные имплантаты для лечения спортивных травм способствует их внедрению. Улучшенные технологии производства повышают точность и надежность. Развивающиеся рынки становятся свидетелями растущего признания прочных имплантатов на основе сплавов. Повышенное предпочтение хирурга механически прочным материалам усиливает рост. Непрерывные клинические испытания, оценивающие улучшенные составы сплава, поддерживают расширение. Рост расходов на здравоохранение во всем мире также способствует ускорению сегмента.
- Конечный пользователь
На базе конечного пользователя глобальный рынок интеллектуальных ортопедических имплантатов сегментирован на больницы, специализированные центры, ортопедические клиники и амбулаторные хирургические центры. Сегмент больниц составил самую большую долю рынка в 45,3% в 2025 году, что обусловлено большим объемом сложных операций по замене суставов и спинного мозга, выполняемых в больницах. Больницы оснащены передовой хирургической инфраструктурой и роботизированными системами. Наличие квалифицированных ортопедических хирургов еще больше усиливает доминирование. Более высокий приток пациентов для травм и неотложных случаев поддерживает процедурный объем. Интеграция интеллектуальных систем мониторинга имплантатов более возможна в больничных условиях. Благоприятные рамки возмещения стимулируют операции в больницах. Расширение многопрофильных больниц во всем мире способствует росту закупок. Увеличение государственных инвестиций в здравоохранение укрепляет инфраструктуру больниц. Доступ к учреждениям послеоперационного ухода улучшает результаты лечения пациентов. Растущий медицинский туризм в развитых странах еще больше усиливает больничные процедуры. Непрерывные технологические обновления поддерживают внедрение имплантатов с сенсорной поддержкой. Наличие подразделений по исследованиям и клиническим испытаниям еще больше укрепляет лидерство в сегменте.
Ожидается, что в сегменте амбулаторных хирургических центров (ASC) самый быстрый CAGR составит 10,1% с 2026 по 2033 год, что обусловлено растущим предпочтением экономически эффективных и минимально инвазивных ортопедических процедур. АСК предлагают более короткое пребывание в больнице и снижение хирургических расходов. Растущее внедрение операций по замене суставов в тот же день ускоряет рост. Технологические достижения позволяют осуществлять интеллектуальный мониторинг имплантатов даже в амбулаторных условиях. Растущее предпочтение пациентов более быстрому восстановлению поддерживает процедуры ASC. Расширение частных медицинских учреждений во всем мире укрепляет инфраструктуру. Благоприятные модели возмещения для амбулаторных операций усиливают принятие. Хирурги все чаще предпочитают АСК для выборных процедур. Снижение риска заражения по сравнению с традиционным пребыванием в больнице привлекает пациентов. Растущая приватизация здравоохранения в странах с развивающейся экономикой способствует расширению сегмента. Постоянные улучшения в анестезии и хирургической эффективности способствуют дальнейшему росту. Повышение осведомленности об амбулаторной ортопедической помощи стимулирует приток пациентов.
В каком регионе находится наибольшая доля рынка интеллектуальных ортопедических имплантатов
- Северная Америка доминировала на рынке интеллектуальных ортопедических имплантатов с самой большой долей дохода 44,6% в 2025 году.
- Характеризуется развитой инфраструктурой здравоохранения, высокими расходами на здравоохранение, сильным присутствием ведущих производителей медицинских устройств и ранним внедрением цифровых интегрированных ортопедических решений. Регион извлекает выгоду из хорошо налаженных больничных сетей, увеличения объемов операций по замене суставов и быстрого внедрения технологий имплантации с поддержкой датчиков и данных.
- Руководство региона также поддерживается благоприятными механизмами возмещения, сильными возможностями клинических исследований и непрерывными технологическими инновациями в имплантированных материалах и встроенных системах мониторинга. Растущий спрос на точные ортопедические процедуры и улучшенное послеоперационное отслеживание результатов продолжают укреплять расширение рынка в больницах и специализированных ортопедических центрах.
Рынок умных ортопедических имплантатов США
Рынок смарт-ортопедических имплантатов в США занял самую большую долю доходов в Северной Америке в 2025 году и, как ожидается, вырастет в течение прогнозируемого периода. Рост обусловлен высокой распространенностью остеоартрита и скелетно-мышечных расстройств, ростом гериатрической популяции и высоким спросом на передовые процедуры замены суставов. В стране по-прежнему наблюдается значительное внедрение интеллектуальных имплантатов коленного и тазобедренного суставов, интегрированных с возможностями мониторинга производительности. Кроме того, благоприятная политика возмещения расходов, сильные инвестиции в НИОКР и присутствие ключевых игроков отрасли ускоряют инновации и коммерциализацию интеллектуальных ортопедических решений следующего поколения в США.
Европейский рынок умных ортопедических имплантатов
Прогнозируется, что рынок интеллектуальных ортопедических имплантатов в Европе будет расширяться при существенном CAGR в течение прогнозируемого периода, главным образом за счет увеличения ортопедических хирургических процедур, растущего пожилого населения и растущего внимания к технологически продвинутым и минимально инвазивным подходам к лечению. Сильные нормативные стандарты и акцент на высококачественные медицинские устройства поддерживают внедрение цифровых ортопедических имплантатов по всему региону. В регионе наблюдается постоянный спрос в государственных больницах, частных специализированных клиниках и академических медицинских центрах, а технологии интеллектуальных имплантатов используются как в первичных, так и в пересмотренных процедурах замены суставов.
Британский рынок умных ортопедических имплантатов
Ожидается, что рынок умных ортопедических имплантатов в Великобритании будет неуклонно расти в течение прогнозируемого периода, чему будет способствовать увеличение случаев дегенеративных заболеваний суставов и сильная система общественного здравоохранения. Ориентация страны на раннюю диагностику, точное ортопедическое лечение и улучшение послеоперационного мониторинга способствует внедрению передовых технологий имплантации. Непрерывные инициативы по модернизации здравоохранения и исследовательское сотрудничество стимулируют рост рынка.
Немецкий рынок умных ортопедических имплантатов
Ожидается, что рынок интеллектуальных ортопедических имплантатов в Германии в течение прогнозируемого периода будет расширяться на значительном CAGR, чему будет способствовать растущий спрос на высокопроизводительные имплантаты и сильная производственная база в стране. Акцент Германии на инженерную точность, клинические инновации и передовую хирургическую инфраструктуру способствует внедрению интеллектуальных ортопедических имплантатов следующего поколения, особенно в процедурах замены тазобедренного и коленного суставов.
Азиатско-Тихоокеанский рынок умных ортопедических имплантатов
Ожидается, что рынок интеллектуальных ортопедических имплантатов в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение прогнозируемого периода, что обусловлено увеличением инвестиций в здравоохранение, ростом объемов ортопедических хирургических операций, расширением медицинского туризма и растущей осведомленностью о передовых технологиях имплантатов в таких странах, как Китай, Индия, Япония и Южная Корея. Быстрые улучшения в инфраструктуре здравоохранения и расширение доступа к специализированной ортопедической помощи также способствуют региональному росту. По мере модернизации систем здравоохранения и роста располагаемых доходов пациенты все чаще выбирают технологически продвинутые имплантаты, которые обеспечивают повышенную долговечность и лучшие клинические результаты.
Японский рынок умных ортопедических имплантатов
Японский рынок интеллектуальных ортопедических имплантатов набирает обороты из-за быстро стареющего населения страны и высокой распространенности дегенеративных заболеваний костей. Сильные технологические возможности, развитая больничная инфраструктура и раннее внедрение инновационных медицинских технологий поддерживают устойчивое расширение рынка. Спрос на долговечные высокоточные имплантаты, интегрированные с возможностями мониторинга, особенно заметен на японском рынке.
Китайский рынок умных ортопедических имплантатов
Рынок интеллектуальных ортопедических имплантатов в Китае составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется ростом объемов ортопедических процедур, расширением населения среднего класса и сильными государственными инвестициями в инфраструктуру здравоохранения. Расширение медицинского туризма, улучшение доступа к передовой хирургической помощи и растущее присутствие отечественных и международных производителей имплантатов являются ключевыми факторами, способствующими росту рынка. Непрерывная модернизация больниц и повышение осведомленности о передовых технологиях замены суставов еще больше ускоряют внедрение по всей стране.
Какие компании занимают ведущие позиции на рынке умных ортопедических имплантатов
Индустрия интеллектуальных ортопедических имплантатов в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Zimmer Biomet Holdings, Inc.(США)
- Stryker Corporation (США)
- Компания Smith & Nephew PLC(Великобритания)
- Medtronic plc (Ирландия)
- Globus Medical, Inc.(США)
- NuVasive, Inc. (США)
- Exactech, Inc. (США)
- MicroPort Scientific Corporation(Китай)
- B. Braun Melsungen AG(Германия)
- Arthrex, Inc. (США)
- Wright Medical Group N.V. (США)
- Conformis, Inc. (США)
- LimaCorporate S.p.A. (Италия)
- DJO Global, Inc. (США)
- Corin Group (Великобритания)
- Integra LifeSciences (США)
- Aesculap Implant Systems (Германия)
- Амплитудная хирургия (Франция)
- OMNIlife Science, Inc. (США)
Каковы последние события на мировом рынке умных ортопедических имплантатов
- В августе 2021 года Persona IQ Smart Knee от Zimmer Biomet получила классификацию FDA De Novo, что сделало ее одной из первых сенсорных систем замены коленного сустава, разрешенных для клинического использования в Соединенных Штатах. Эта нормативная веха позволила имплантату передавать биомеханические данные в режиме реального времени на внешние устройства для мониторинга выздоровления пациентов и совместной работы, что ознаменовало ключевое продвижение в технологии подключенных ортопедических имплантатов.
- В апреле 2022 года eCential Robotics вступила в сотрудничество с Amplitude Surgical для разработки роботизированного решения для хирургии коленного сустава, направленного на повышение точности и результатов в интеллектуальных ортопедических процедурах имплантации. Это сотрудничество подчеркнуло растущую интеграцию роботизированных систем и интеллектуальных имплантатов для поддержки внутриоперационного принятия решений и хирургических рабочих процессов, основанных на данных.
- В марте 2024 года Intellirod Spine получила разрешение FDA на установку имплантата LoadSmart для спинального синтеза, который включает в себя встроенные датчики, способные измерять нагрузку и напряжение в сегментах позвонков для оптимизации результатов после операции. Этот клиренс подчеркнул продолжающиеся инновации в сенсорно-интегрированных спинальных имплантатах, предназначенных для улучшения стратегий мониторинга производительности и реабилитации.
- В марте 2025 года Zimmer Biomet расширила свой интеллектуальный ортопедический портфель с запуском Persona IQ 30 mm Stem, нового сенсорного расширения для интеллектуальных коленных решений, предназначенного для более широкого спектра анатомий пациентов и улучшения сбора данных для персонализированных планов восстановления. Запуск этого продукта укрепил лидерство компании в области технологий имплантации на основе датчиков и расширил клиническую применимость.
- В июне 2025 года NanoHive Medical LLC заключила партнерское соглашение с DirectSync Surgical для совместной разработки имплантатов Hive Soft Titanium для слияния позвоночника с интегрированными пьезоэлектрическими датчиками и возможностями удаленного мониторинга, сочетая передовые 3D-печатные структуры с технологией интеллектуальных датчиков, чтобы обеспечить стимуляцию костей и улучшенный захват данных для ухода за пациентом. Это стратегическое сотрудничество проиллюстрировало тенденцию к высоко настраиваемым и подключенным решениям для имплантатов в интеллектуальном ортопедическом сегменте.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











