


Сегментация мирового рынка систем обеспечения осведомленности о космической обстановке по предлагаемым решениям (услуги и программное обеспечение), объектам (космический мусор, корпуса ракет, осколочные обломки, функциональные и нефункциональные космические аппараты), конечным пользователям (государственные, военные и коммерческие организации), возможностям (обнаружение, отслеживание и идентификация (D/T/ID), предупреждение и оценка угроз, а также характеристика) — отраслевые тенденции и прогноз до 2033 года.
Каков размер и темпы роста глобального рынка космической ситуационной осведомленности
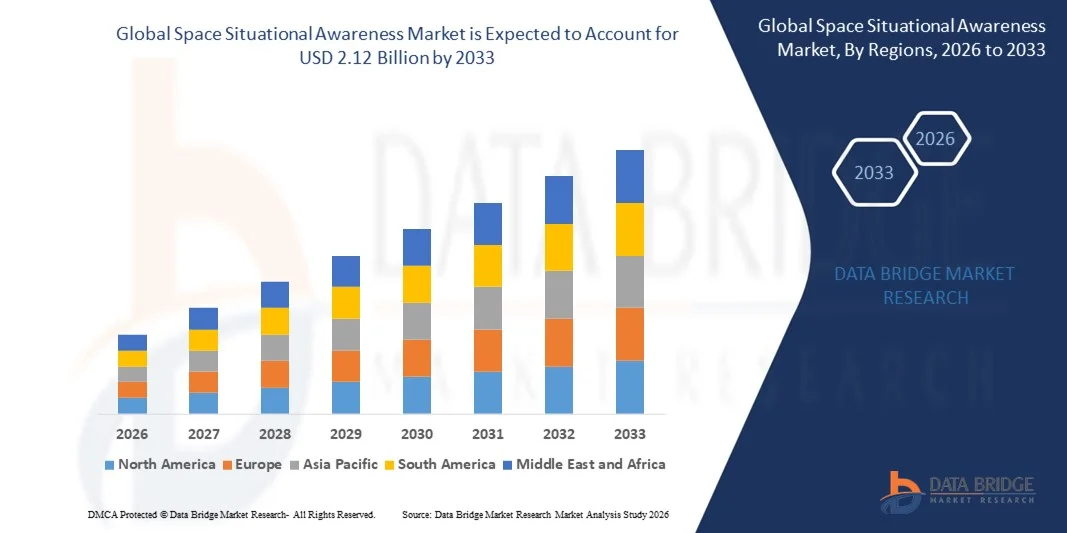
- Согласно анализу Data Bridge Market Research, глобальный объем рынка космической ситуационной осведомленности был оценен как1,49 млрд долларов в 2025 годуОжидается, что он достигнет2,12 млрд долларов к 2033 году, вCAGR 4,50%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен ростом числа запусков спутников, растущими опасениями по поводу космического мусора и растущей потребностью в отслеживании и мониторинге космических объектов в режиме реального времени.
- Расширение коммерческой космической деятельности и быстрое развертывание мега-созвездий для связи и наблюдения Земли еще больше ускоряют спрос на передовые решения SSA.
Размер рынка и прогноз
- Рыночная стоимость (2025):$1,49 млрд.
- Ожидаемая рыночная стоимость (2033):2,12 миллиарда долларов
- Прогноз CAGR:4.50%
Каковы основные выводы рынка космической ситуационной осведомленности
- Рынок демонстрирует устойчивый рост благодаря интеграции технологий искусственного интеллекта, анализа данных и синтеза датчиков в системы космического мониторинга, повышая точность обнаружения и возможности прогнозирования.
- Растущее сотрудничество между государственными космическими агентствами и частными космическими компаниями, наряду с достижениями в области радиолокационной и оптической инфраструктуры слежения, поддерживает инновации и конкурентную динамику на мировом рынке космической ситуационной осведомленности.
- Северная Америка доминировала на рынке космической ситуационной осведомленности с самой большой долей доходов в 2025 году, чему способствовали значительные инвестиции в программы космической обороны, передовая инфраструктура наблюдения и увеличение развертывания спутников.
- Ожидается, что в Азиатско-Тихоокеанском регионе будут наблюдаться самые высокие темпы роста в мире.Космическая ситуационная осведомленностьЭто обусловлено ростом оборонных бюджетов, быстрым расширением спутниковых группировок и растущим акцентом правительства на космическую устойчивость и безопасность. Такие страны, как Китай, Индия, Япония и Южная Корея активно инвестируют в передовые системы мониторинга для повышения осведомленности о региональных космических доменах.
- Сегмент услуг занимал самую большую долю рынка в 2025 году, чему способствовал растущий спрос на мониторинг в режиме реального времени, поддержку предотвращения столкновений и услуги аналитики данных, предоставляемые спутниковым операторам и оборонным ведомствам. Поставщики услуг предлагают постоянное отслеживание, оценку рисков и поддержку соблюдения нормативных требований, что делает их необходимыми как для государственных, так и для коммерческих миссий.
Область охвата и сегментация рынка космической ситуационной осведомленности
|
Атрибуты |
Космическая ситуационная осведомленность - ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке космической ситуационной осведомленности
Растущее развертывание спутников и растущая обеспокоенность по поводу космических мусоров
- Растущее число запусков спутников для связи, навигации, наблюдения Земли и обороны значительно формирует глобальный рынок космической ситуационной осведомленности. Правительства и частные космические компании инвестируют в передовые системы слежения и мониторинга для обеспечения безопасности эксплуатации и предотвращения столкновений. Космические ситуационные решения улучшают обнаружение, отслеживание и характеристику космических объектов в режиме реального времени, поддерживая непрерывность миссии и защиту активов.
- Растущие опасения относительно космического мусора и заторов на низкой околоземной орбите ускоряют спрос на технологии предиктивной аналитики и предотвращения столкновений. По мере расширения мегасозвездий возрастает риск орбитальных столкновений, побуждая регулирующие органы и спутниковых операторов внедрять передовые платформы SSA. Эта тенденция усиливает инвестиции в радиолокационные, оптические датчики и системы интеграции данных для улучшения орбитального мониторинга.
- Расширение сотрудничества между государственными космическими агентствами и коммерческими операторами оказывает влияние на развитие инноваций и технологий. Государственно-частное партнерство содействует развертыванию наземных и космических сетей наблюдения следующего поколения. Это сотрудничество улучшает обмен данными, расширяет возможности ситуационной осведомленности и поддерживает стандартизированные рамки управления космическим трафиком.
- Например, в 2024 году НАСА в США и Европейское космическое агентство в Европе расширили инициативы по отслеживанию космического мусора и укрепили партнерские отношения с частными спутниковыми операторами. Эти инициативы были направлены на улучшение услуг по предотвращению столкновений и интеграцию аналитики, основанной на ИИ, в платформы мониторинга. Эти события повысили оперативную транспарентность и укрепили долгосрочную устойчивость космической деятельности.
- В то время как внедрение решений SSA расширяется, устойчивый рост рынка зависит от непрерывного технологического прогресса, точности данных и согласования нормативных требований. Заинтересованные стороны сосредоточены на масштабируемой инфраструктуре, улучшенной точности датчиков и экономически эффективных моделях развертывания для обеспечения всеобъемлющего охвата и надежной координации космического движения.
Динамика рынка космической ситуационной осведомленности
водитель
Повышение внимания к космической безопасности и защите активов
- Растущая геополитическая напряженность и стратегическое значение космических активов являются основными факторами для рынка космической ситуационной осведомленности. Правительства уделяют приоритетное внимание защите спутников, используемых для оборонной связи, наблюдения и навигации. Инвестиции в передовые системы SSA укрепляют потенциал национальной безопасности и обеспечивают устойчивость к потенциальным угрозам.
- Расширение коммерческих космических операций еще больше влияет на рост рынка. Участие частного сектора в развертывании спутников и миссиях в глубоком космосе требует точных решений в области мониторинга и снижения рисков. Платформы SSA обеспечивают системы раннего предупреждения, улучшают планирование миссий и уменьшают операционную неопределенность для коммерческих операторов.
- Оборонные ведомства и космические организации активно продвигают передовые сети наблюдения посредством исследовательских программ и международного сотрудничества. Эти инициативы подкрепляются увеличением ассигнований и программных рамок, направленных на поддержание безопасных и устойчивых космических операций. Интеграция ИИ и аналитики больших данных также повышает возможности прогнозирования и реагирования.
- Например, в 2023 году Космические силы США расширили контракты на расширенные возможности информирования о космической области, в то время как ISRO укрепила инфраструктуру отслеживания коренных народов. Эти инициативы улучшили национальный потенциал мониторинга и стимулировали спрос на инновационные технологии SSA, усиливая конкурентную динамику на мировом рынке.
- Хотя растущие проблемы безопасности поддерживают рост, долгосрочное расширение зависит от стандартов совместимости, трансграничного обмена данными и устойчивых механизмов финансирования. Постоянные инвестиции в НИОКР и модели совместного управления будут иметь решающее значение для поддержания операционной эффективности и глобальной координации.
Сдержанность/вызов
Высокая стоимость инфраструктуры и сложности интеграции данных
- Высокая стоимость, связанная с развертыванием и обслуживанием передовых радиолокационных систем, оптических телескопов и центров обработки данных, остается серьезной проблемой для рынка космической ситуационной осведомленности. Развитие инфраструктуры требует значительных капиталовложений и долгосрочных обязательств по техническому обслуживанию, что ограничивает участие мелких операторов.
- Проблемы интеграции данных и взаимодействия также препятствуют росту рынка, поскольку системы SSA должны консолидировать информацию из нескольких датчиков и международных баз данных. Вариации в технических стандартах и протоколах обмена данными могут ограничивать бесперебойную координацию и снижать эффективность работы.
- Ограниченная гармонизация нормативных положений в разных странах создает дополнительные барьеры, особенно в деле разработки единой системы управления космическими перевозками. Различия в национальной политике и соображениях безопасности могут ограничивать транспарентный обмен данными, затрагивая всеобъемлющую ситуационную осведомленность.
- Например, в 2024 году операторы спутников, сотрудничающие с Японским агентством аэрокосмических исследований и региональными сетями слежения, сообщили о проблемах в согласовании форматов данных и требований соответствия. Эти сложности увеличили эксплуатационные расходы и задержали сроки внедрения, что повлияло на масштабируемость услуг.
- Для решения этих проблем потребуются стандартизированные глобальные рамки, оптимизированные по стоимости модели инфраструктуры и расширение сотрудничества между государственными и частными заинтересованными сторонами. Инвестиции в автоматизацию, облачную аналитику и платформы совместного мониторинга будут иметь важное значение для раскрытия полного потенциала роста глобального рынка космической ситуационной осведомленности.
Как сегментируется рынок космической ситуационной осведомленности
Рынок сегментируется на основе предложения, объекта, конечного пользователя и емкости.
- Предлагая
На основе предложения глобальный рынок космической ситуационной осведомленности сегментирован на Услуги и Программное обеспечение. Сегмент услуг занимал самую большую долю рынка в 2025 году, чему способствовал растущий спрос на мониторинг в режиме реального времени, поддержку предотвращения столкновений и услуги аналитики данных, предоставляемые спутниковым операторам и оборонным ведомствам. Поставщики услуг предлагают постоянное отслеживание, оценку рисков и поддержку соблюдения нормативных требований, что делает их необходимыми как для государственных, так и для коммерческих миссий.
Ожидается, что в сегменте программного обеспечения будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущим внедрением передовых аналитических платформ, инструментов прогнозирования с поддержкой ИИ и облачных решений SSA. Программные платформы обеспечивают автоматизированную обработку данных, визуализацию и поддержку принятия решений, повышая операционную эффективность и масштабируемость для спутниковых операторов.
- по объекту
На основе объекта рынок сегментирован на Миссионные Обломки и Ракетные Тела, Обломки Фрагментации, Функциональные Космические Корабли и НеФункциональные Космические Корабли. Сегмент Fragmentation Debris занимал самую большую долю рынка в 2025 году из-за растущего накопления мелких частиц мусора на орбите и высокого риска, который они представляют для работающих спутников. Постоянный мониторинг фрагментации мусора имеет решающее значение для предотвращения столкновений и долгосрочной орбитальной устойчивости.
Ожидается, что в сегменте функциональных космических аппаратов будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные быстрым развертыванием коммерческих спутниковых группировок и растущей зависимостью от космических услуг. Растущие запуски спутников усиливают потребность в возможности точного отслеживания и идентификации.
- Конечный пользователь
На базе конечного потребителя рынок сегментирован на государственный и военно-коммерческий. Сегмент «Правительство и вооруженные силы» занимал самую большую долю рынка в 2025 году, чему способствовали приоритеты национальной безопасности, программы модернизации обороны и инвестиции в инфраструктуру космического пространства. Правительства уделяют особое внимание укреплению возможностей мониторинга для защиты стратегических космических активов и обеспечения оперативного превосходства.
Ожидается, что в коммерческом сегменте будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему будет способствовать расширение участия частного сектора в развертывании спутников, наблюдении за Землей и услугах связи. Коммерческие операторы все больше полагаются на решения SSA для минимизации операционных рисков и обеспечения соответствия меняющимся нормативным стандартам.
- По способности
На основе емкости рынок подразделяется на обнаружение, отслеживание и идентификацию (D/T/ID), предупреждение и оценку угроз и характеристику. Сегмент «Обнаружение, отслеживание и идентификация» (D/T/ID) занимал самую большую долю рынка в 2025 году, обусловленную фундаментальным требованием постоянного мониторинга и каталогизации космических объектов по нескольким орбитам. Передовые радарные и оптические системы широко используются для повышения точности обнаружения и покрытия.
Ожидается, что в сегменте «Предупреждение об угрозах и оценка» будут наблюдаться самые высокие темпы роста с 2026 по 2033 год, что обусловлено растущими опасениями по поводу рисков столкновений и потенциальной враждебной деятельности в космосе. Продвинутые системы прогнозной аналитики и раннего предупреждения поддерживают принятие активных решений и укрепляют общие рамки космической безопасности.
В каком регионе находится наибольшая доля рынка космической информации
- Северная Америка доминировала на рынке космической ситуационной осведомленности с самой большой долей доходов в 2025 году, чему способствовали значительные инвестиции в программы космической обороны, передовая инфраструктура наблюдения и увеличение развертывания спутников.
- Правительственные учреждения и оборонные организации в регионе уделяют первоочередное внимание отслеживанию в реальном времени, предотвращению столкновений и возможностям информирования о космической области для защиты критически важных космических активов.
- Это широкое распространение также поддерживается сильным присутствием ведущих аэрокосмических и оборонных компаний, хорошо налаженными наземными радиолокационными сетями и инициативами по непрерывной модернизации, устанавливая космические системы ситуационной осведомленности как стратегическую необходимость как для военных, так и для коммерческих операторов.
Прозрение рынка космической ситуационной осведомленности США
Американский рынок космической ситуационной осведомленности занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовали надежные расходы на оборону и расширение национальных инициатив в области космической безопасности. Страна активно инвестирует в системы слежения следующего поколения, расширенные возможности радаров и аналитические платформы на основе искусственного интеллекта для улучшения орбитального мониторинга. Растущая роль Космических сил США в повышении осведомленности о космическом пространстве способствует дальнейшему развитию рынка. Кроме того, расширение сотрудничества между государственными учреждениями и частными спутниковыми операторами в значительной степени способствует устойчивому расширению рынка.
Европейское исследование рынка космической ситуационной осведомленности
Ожидается, что европейский рынок космической ситуационной осведомленности будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, в основном за счет роста инвестиций в космическую безопасность и устойчивые космические операции. Увеличение числа запусков спутников и нормативная направленность на уменьшение космического мусора способствуют внедрению передовых систем мониторинга. Европейские страны подчеркивают важность совместных рамок для управления космическим движением и трансграничного обмена данными. В регионе наблюдается заметный рост оборонных и коммерческих приложений, чему способствуют инициативы Европейского космического агентства.
Проницательность рынка космической ситуационной осведомленности
Ожидается, что на рынке космической ситуационной осведомленности Великобритании будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущими приоритетами национальной безопасности и расширением внутренних космических программ. Страна инвестирует в передовую инфраструктуру наблюдения и укрепляет партнерские отношения с союзными странами для расширения возможностей мониторинга. Растущая коммерческая спутниковая деятельность и инновации в космических аналитических платформах еще больше стимулируют развитие рынка. Акцент Великобритании на устойчивых космических операциях продолжает создавать возможности для поставщиков технологий.
Немецкий рынок космической ситуационной осведомленности
Ожидается, что на рынке космической ситуационной осведомленности Германии будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему будет способствовать повышение акцента на безопасную спутниковую связь и модернизацию обороны. Сильные инженерные возможности Германии и приверженность космической устойчивости поддерживают развертывание передовых радиолокационных и оптических систем слежения. Сотрудничество с европейскими партнерами и интеграция аналитики на основе ИИ становятся все более распространенными. Ориентация на точный мониторинг и соблюдение международных стандартов соответствует национальным стратегическим приоритетам.
Азиатско-Тихоокеанский рынок ситуационной осведомленности
Ожидается, что на Азиатско-Тихоокеанском рынке космической ситуационной осведомленности будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные ростом запусков спутников, расширением оборонных бюджетов и быстрым продвижением местных космических программ в таких странах, как Китай, Япония и Индия. Правительства стран региона отдают приоритет космической безопасности и инвестируют в наземную и космическую инфраструктуру мониторинга. Расширение участия в коммерческих космических проектах и инициативы по цифровой трансформации еще больше ускоряют внедрение решений SSA.
Японский рынок космической ситуационной осведомленности
Ожидается, что на японском рынке космической ситуационной осведомленности будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год из-за сильных технологических возможностей и растущего внимания к национальной космической безопасности. Страна совершенствует свои системы орбитального мониторинга и укрепляет партнерские отношения с международными учреждениями для обеспечения устойчивых космических операций. Растущее развертывание коммерческих и исследовательских спутников подпитывает спрос на точные решения для отслеживания и прогнозной аналитики. Акцент Японии на инновациях и долгосрочной космической устойчивости продолжает поддерживать рост рынка.
Китайский рынок космической ситуационной осведомленности
Китайский рынок космической ситуационной осведомленности составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрым расширением спутниковых группировок и значительными государственными инвестициями в космическую инфраструктуру. Китай активно развивает передовые радиолокационные и оптические сети наблюдения для укрепления своих возможностей в области космической осведомленности. Стремление к развитию космической станции, космическим миссиям и инициативам в области национальной безопасности ускоряет принятие SSA. Сильные внутренние производственные возможности и стратегическое долгосрочное планирование являются ключевыми факторами, способствующими развитию рынка в Китае.
Какие компании являются ведущими на рынке космической ситуационной осведомленности
Индустрия космической ситуационной осведомленности в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Vision Engineering Ltd.(Великобритания)
- ExoAnalytic Solutions (США)
- Schafer Industries(США)
- etamax space GmbH (Германия)
- Kratos Defense & Security Solutions, Inc.(США)
- Analytical Graphics, Inc (США)
- Lockheed Martin Corporation(США)
- Sky and Space Global Ltd (Австралия)
- NorthStar Earth & Space Inc. (Канада)
- Polaris Alpha (США)
- Солеры (США)
- L3 Applied Defense Solutions (США)
- Elecnor Deimos (Испания)
- SpaceNav (США)
- GMV (Испания)
- Харрис (США)
- GlobVision Inc. (США)
Каковы последние события на мировом рынке космической ситуационной осведомленности
- В апреле 2024 года L3Harris Technologies, Inc., получила пятую опционную премию за инициативу MOSSAIC на сумму около 187 миллионов долларов США от Космических сил США. Программа поддерживает поддержание и улучшение критической инфраструктуры космической ситуационной осведомленности для укрепления возможностей мониторинга космической области. Это развитие укрепляет долгосрочные оборонные партнерства и стимулирует устойчивый спрос на передовые решения SSA на рынке США.
- В январе 2024 года Rocket Lab успешно развернула четыре спутника SSA для NorthStar Earth & Space Inc. и Spire Global. Миссия разместила спутники на круговой орбите в 530 км для улучшения мониторинга космических объектов в режиме реального времени. Этот запуск укрепляет коммерческие возможности SSA и ускоряет рост участия частного сектора на мировом рынке SSA.
- В августе 2023 года EnduroSat AD и Vyoma GmbH, стратегическое партнерство, сотрудничали в первой коммерческой миссии SSA в Европе. Инициатива предполагает развертывание оптических телескопов на микроспутниках для предоставления услуг отслеживания и передачи данных в режиме реального времени. Это партнерство расширяет возможности SSA в Европе и расширяет предложения коммерческих услуг, поддерживая конкурентную динамику на региональном рынке.
- В сентябре 2021 года правительственное финансирование Kratos Defense & Security Solutions, Inc. обеспечило 2,8 миллиона долларов США от Министерства обороны США для создания прототипа системы, обеспечивающей быстрый доступ к данным о ситуации в космосе. Решение поддерживает Единую библиотеку данных через виртуализированную инфраструктуру и облачную интеграцию. Этот прогресс усиливает цифровую трансформацию в космических операциях и способствует инновациям в платформах SSA, управляемых данными.
- В августе 2021 года Telespazio UK, сервисный контракт, получил контракт Европейского космического агентства на эксплуатацию научных центров миссий в Европейском космическом астрономическом центре. Контракт поддерживает астрономические и гелиофизические миссии, повышая операционную эффективность и управление данными миссии. Это развитие укрепляет экосистему SSA и космических исследований в Европе, поддерживая устойчивые инвестиции в расширенные возможности мониторинга и анализа.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











