


Сегментация мирового рынка обвязочных материалов по типу продукции (сталь, полипропилен и полиэстер), области применения (строительство, продукты питания и напитки, металл, газеты и графика, промышленная логистика, гофрированный картон и бумага) — тенденции отрасли и прогноз до 2033 года
Каков размер рынка материалов и темпы роста
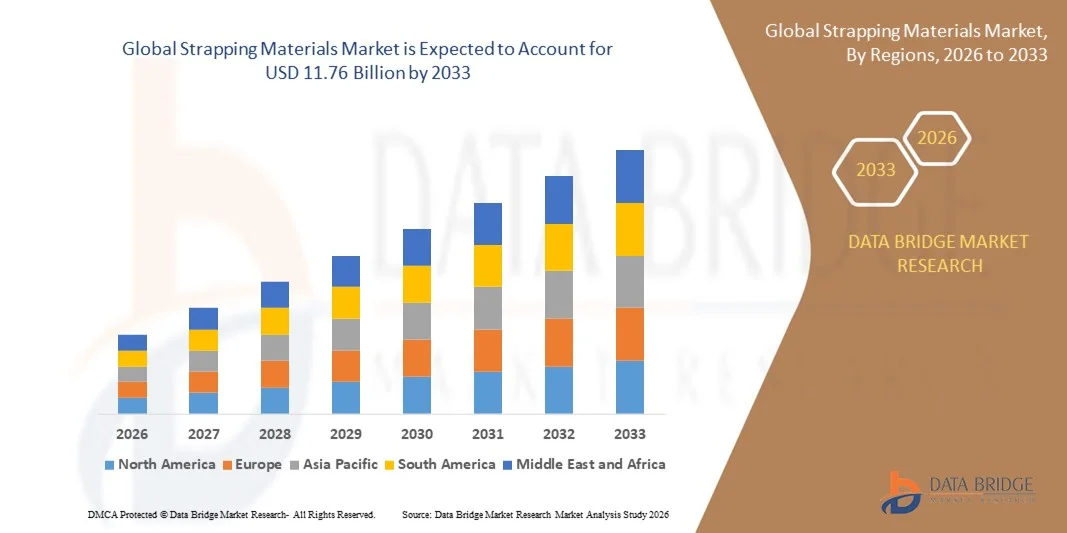
- Согласно анализу Data Bridge Market Research, объем мирового рынка скрепляющих материалов оценивался в соответствии с7,38 млрд долларов в 2025 годуОжидается, что он достигнет11,76 млрд долларов к 2033 году, вCAGR 6.00%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением легких и устойчивых решений для электронной коммерции, промышленной логистики и производственных секторов.
- Увеличение спроса на ПЭТ и полипропиленовые привязки для обеспечения безопасного связывания нагрузки, снижения затрат на доставку и повышения операционной эффективности еще больше стимулирует расширение рынка.
Размер рынка и прогноз:
- Глобальная рыночная стоимость (2025):7,38 млрд. долларов США
- Ожидаемая рыночная стоимость (2033):$11,76 млрд.
- Прогноз CAGR (2026–2033):6.00%
Как анализируется рынок материалов
- Рынок демонстрирует устойчивый рост благодаря расширению глобальной торговли, электронной коммерции и промышленных цепочек поставок, которые требуют высокопроизводительных и надежных решений для крепления.
- Технологические достижения, такие как автоматизированные привязочные машины, совместимые с ПЭТ и полипропиленовыми материалами, повышают эффективность, снижают затраты на рабочую силу и минимизируют повреждение продукта.
- Северная Америка доминировала на рынке скрепляющих материалов с самой большой долей дохода в 2025 году, чему способствовал быстрый рост электронной коммерции, промышленной логистики и производственных секторов, требующих высокопрочных, надежных и устойчивых решений скрепления.
- Ожидается, что в Азиатско-Тихоокеанском регионе будут наблюдаться самые высокие темпы роста в мире.скрепляющие материалырынок, обусловленный увеличением производственной деятельности, растущей трансграничной торговлей и растущим спросом на экономически эффективные и устойчивые решения
- Сегмент полиэфира занимал самую большую долю рынка в 2025 году, что обусловлено его высокой прочностью на разрыв, долговечностью и устойчивостью к удлинению, что делает его идеальным для обеспечения тяжелых и дальних перевозок. ПЭТ-сцепление широко используется в электронной коммерции, промышленной логистике и обрабатывающей промышленности из-за его экономичности, перерабатываемости и совместимости с автоматизированными системами сцепления.
Сфера охвата и сегментация рынка материалов
|
Атрибуты |
Strapping Materials Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают анализ экспорта импорта, обзор производственных мощностей, анализ потребления продукции, анализ ценового тренда, сценарий изменения климата, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Тенденции рынка материалов
Подъем легких и устойчивых решений
- Растущее внедрение легких и устойчивых привязочных материалов трансформирует ландшафт упаковки и логистики, обеспечивая безопасную и экологичную упаковку грузов. Эти материалы снижают общий вес упаковки при сохранении высокой прочности на разрыв, что приводит к снижению затрат на доставку, повышению операционной эффективности и снижению углеродного следа. Эта тенденция усиливается за счет растущего внимания к устойчивым методам цепочки поставок в различных отраслях промышленности.
- Высокий спрос на перерабатываемые и многоразовые привязки в электронной коммерции, складировании и промышленном судоходстве ускоряет внедрение полиэфирных (ПЭТ) и полипропиленовых (ПП) привязок. Эти материалы помогают предприятиям достичь целей устойчивого развития, соблюдать нормативные требования по упаковочным отходам и минимизировать взносы на свалки. Повышение осведомленности производителей и поставщиков логистических услуг об экологически чистых решениях еще больше поддерживает эту тенденцию.
- Универсальность и простота обработки современных решений для крепления делают их привлекательными для операций большого объема. Пользователи извлекают выгоду из более быстрого применения, снижения поломки, повышения стабильности нагрузки и менее трудоемких процессов, которые в конечном итоге повышают надежность цепочки поставок и сокращают время простоя. Эти преимущества способствуют внедрению в крупных логистических центрах и промышленных складах.
- Например, в 2024 году несколько глобальных компаний, занимающихся логистикой и электронной коммерцией, сообщили о снижении затрат на упаковку, меньшем ущербе от отправки и меньшем потреблении материалов после внедрения высокопрочного ПЭТ-сцепления. Эти инициативы способствовали достижению целей в области устойчивого развития, повышению операционной эффективности и повышению общей эффективности цепочки поставок.
- В то время как легкие и устойчивые решения для обвязки способствуют внедрению, рост рынка зависит от постоянных инноваций, оптимизации затрат и совместимости с автоматизированными системами упаковки. Производители должны сосредоточиться на стандартизации продукции, обучении операторов и НИОКР, чтобы полностью использовать растущий спрос при сохранении качества и надежности.
Динамика рынка материалов
водитель
Расширение электронной коммерции и промышленной логистики
- Быстрый рост электронной коммерции и промышленной логистики является основным драйвером рынка скрепляющих материалов. С увеличением объемов посылок, сложностью цепочки поставок и более короткими сроками доставки предприятия требуют надежных решений для обеспечения безопасности поставок, предотвращения повреждений, обеспечения операционной эффективности и поддержания удовлетворенности клиентов.
- Промышленные сектора, такие как химические вещества, строительство и продукты питания и напитки, все чаще используют высокопроизводительные материалы для обеспечения безопасности, нормативных требований и требований к качеству для транспортировки. Это приводит к постоянному спросу на долговечные, специализированные и специфические для применения продукты в глобальных цепочках поставок.
- Растущая глобализация и международная торговля подпитывают потребность в стандартизированных, высокопрочных обвязочных материалах, которые могут выдерживать перевозки на большие расстояния, различные климатические условия и логистические нагрузки. Улучшенная инфраструктура цепочки поставок, автоматизация на складах и интеграция с упаковочным оборудованием еще больше поддерживают эту тенденцию.
- Например, в 2023 году несколько многонациональных логистических провайдеров в Северной Америке перешли на ПЭТ и композитную обвязку для крупногабаритных поставок, уменьшив ущерб продуктам, снизив страховые требования и повысив операционную эффективность в распределительных сетях.
- В то время как электронная коммерция и промышленная логистика способствуют росту рынка, заинтересованные стороны должны сосредоточиться на материальных инновациях, эффективности затрат, автоматизации процессов и совместимости с различными привязными машинами для обеспечения устойчивого внедрения и глобальной масштабируемости.
Сдержанность/вызов
Колебания затрат на сырье и проблемы совместимости
- Волатильность цен на сырье, такое как ПЭТ, ПП и сталь, значительно влияет на стоимость производства привязочных материалов. Колебания цен бросают вызов производителям в поддержании конкурентоспособного ценообразования, прибыльности и контрактов цепочки поставок, особенно в низкомаржинальных операциях. Эти колебания также влияют на долгосрочное планирование закупок и инвестиции в новые технологии производства.
- Проблемы совместимости с автоматизированными крепежными машинами, различные требования к нагрузке и различные конфигурации упаковки могут препятствовать принятию определенных типов креплений. Предприятия могут столкнуться с операционными сбоями, увеличением простоев и более высокими затратами на рабочую силу, если материалы не соответствуют спецификациям оборудования или отраслевым стандартам.
- Ограниченная доступность переработанных материалов, альтернативы, основанные на устойчивости, и высокопроизводительные композиты ограничивают масштабируемость экологически чистых решений. Это создает разрыв между нормативными ожиданиями, корпоративными целями ESG и практической реализацией в глобальных логистических цепочках.
- Например, в 2024 году несколько поставщиков упаковки в Европе сообщили об увеличении производственных затрат, задержках поставок и операционной неэффективности из-за роста цен на ПЭТ-смолу и непоследовательного качества переработанных материалов. Эти проблемы подчеркивают необходимость альтернативных стратегий поиска и оптимизации процессов.
- В то время как волатильность сырья, проблемы совместимости и ограничения в цепочке поставок создают проблемы, они также поощряют инновации в направлении экономически эффективных, стандартизированных и экологически чистых решений. Производители изучают новые полимеры, композиционные смеси и технологии автоматизированной обработки для переопределения долгосрочной устойчивости рынка, производительности и устойчивости.
Сфера охвата рынка материалов
Рынок скрепляющих материалов сегментирован на основе типа и применения продукта.
- Тип продукта
Исходя из типа продукта, рынок ленточных материалов сегментирован на сталь, полипропилен (ПП) и полиэстер (ПЭТ). Сегмент полиэфира занимал самую большую долю рынка в 2025 году, что обусловлено его высокой прочностью на разрыв, долговечностью и устойчивостью к удлинению, что делает его идеальным для обеспечения тяжелых и дальних перевозок. ПЭТ-решения широко используются в электронной коммерции, промышленной логистике и обрабатывающей промышленности из-за их экономической эффективности, пригодности для повторного использования и совместимости с автоматизированными системами.
Ожидается, что в сегменте полипропилена будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено его легким характером, гибкостью и простотой обработки. PP обвязка особенно популярна для упаковочных приложений, где достаточно умеренной прочности, а ее способность уменьшать вес доставки помогает снизить транспортные расходы. Производители все чаще предпочитают ПП для небольших и средних операций и многотомных повторяющихся задач объединения.
- С помощью приложения
На основе применения рынок скрепляющих материалов сегментирован на строительство и строительство, продукты питания и напитки, металл, газету и графику, промышленную логистику и гофрированный картон и бумагу. Сегмент промышленной логистики доминировал на рынке в 2025 году из-за быстрого роста электронной коммерции, мировой торговли и необходимости надежного обеспечения загрузки на складах и распределительных центрах. Промышленная логистика в значительной степени опирается на высокопроизводительные обвязочные материалы для обеспечения безопасности отгрузки, уменьшения повреждений и поддержания операционной эффективности.
Ожидается, что в сегменте продуктов питания и напитков будет наблюдаться самый быстрый рост с 2026 по 2033 год, что обусловлено растущим спросом на безопасную упаковку скоропортящихся и сыпучих продуктов. ПЭТ и ПП обычно используются для паллетизации и объединения пищевых продуктов для повышения эффективности цепочки поставок, минимизации риска загрязнения и поддержки устойчивых инициатив по упаковке.
Региональный анализ рынка материалов
- Северная Америка доминировала на рынке скрепляющих материалов с самой большой долей дохода в 2025 году, чему способствовал быстрый рост электронной коммерции, промышленной логистики и производственных секторов, требующих высокопрочных, надежных и устойчивых решений скрепления.
- Потребители и предприятия в регионе высоко ценят долговечность, простоту использования и соответствие окружающей среде, предлагаемые современными привязными материалами, такими как ПЭТ и полипропилен.
- Это широкое внедрение также поддерживается передовой инфраструктурой цепочки поставок, высокой промышленной автоматизацией и строгими правилами упаковки, устанавливая привязочные материалы в качестве критического решения в нескольких отраслях промышленности.
Американский Strapping Materials Market Insight
Рынок скрепляющих материалов в США занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовала растущая потребность в безопасной и экономически эффективной нагрузке в секторах электронной коммерции, промышленной логистики и строительства. Принятие высокопрочного ПЭТ и полипропиленового крепления в сочетании с автоматизированными системами крепления повышает эффективность работы и уменьшает повреждение продукта. Кроме того, растущая осведомленность об устойчивой практике упаковки и нормативных инициативах вносит значительный вклад в расширение рынка.
Обзор рынка материалов Strapping Materials
Ожидается, что на европейском рынке материалов для обвязки будут наблюдаться самые высокие темпы роста с 2026 по 2033 год, в основном благодаря строгим правилам упаковки и устойчивости, а также растущему внедрению автоматизированных логистических и промышленных систем. Европейские компании все чаще выбирают перерабатываемые и легкие ремни для минимизации воздействия на окружающую среду при сохранении стабильности нагрузки. Регион переживает устойчивый рост в области электронной коммерции, производства и промышленной логистики.
Великобритания Strapping Materials Market Insight
Ожидается, что на рынке скрепляющих материалов в Великобритании будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущей индустриализацией, расширением электронной коммерции и нормативным давлением на устойчивую упаковку. Предприятия отдают приоритет легкой, перерабатываемой обвязке для оптимизации затрат на доставку и повышения операционной эффективности. Интеграция автоматизированного оборудования с высокопроизводительными материалами еще больше стимулирует рост рынка.
Германия проницательность рынка материалов
Ожидается, что на немецком рынке скрепочных материалов будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено повышением осведомленности об устойчивости, промышленной автоматизации и спросе на долговечные и стандартизированные решения для крепления. Передовая производственная и логистическая инфраструктура Германии в сочетании с внедрением ПЭТ и полипропилена в крупномасштабных операциях поддерживает рост рынка. Тенденция к экологически чистой упаковке также способствует использованию перерабатываемых и многоразовых привязочных материалов.
Asia-Pacific Strapping Materials Market Insight (недоступная ссылка)
Ожидается, что Азиатско-Тихоокеанский рынок скрепляющих материалов будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущей индустриализацией, ростом внедрения электронной коммерции и расширением логистических и производственных секторов в таких странах, как Китай, Япония и Индия. Растущий спрос на экономически эффективные, долговечные и устойчивые решения для крепления подпитывает принятие рынка. Кроме того, регион становится производственным центром для высокопроизводительных материалов, что делает их все более доступными и доступными для бизнеса.
Japan Strapping Materials Market Insight (недоступная ссылка)
Ожидается, что на японском рынке скрепочных материалов будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год из-за высокотехнологичной промышленной базы страны, эффективных логистических систем и сильного внимания к устойчивости. Японские компании внедряют передовые ПЭТ и полипропиленовые привязки для безопасной обработки нагрузки и оптимизации упаковки. Кроме того, автоматизированные технологии крепления, интегрированные с высокопроизводительными материалами, повышают операционную эффективность и поддерживают экологически безопасные методы упаковки.
China Strapping Materials Market Insight (альбом)
Китайский рынок скрепляющих материалов составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется расширением промышленного и электронного сектора торговли страны, быстрой урбанизацией и высокими производственными возможностями. Предприятия все чаще внедряют ПЭТ и полипропиленовые привязки для обеспечения стабильности нагрузки, снижения затрат на доставку и соблюдения инициатив в области устойчивого развития. Сильное внутреннее производство и доступность доступных решений для обвязки являются ключевыми факторами, стимулирующими рост рынка.
Какие компании являются лучшими на рынке штриховых материалов
Отрасль штриховых материалов в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- 3М(США)
- циклоп(Германия)
- Dynaric, Inc.(США)
- Корпорация Polychem(США)
- ЮНИПАК(Великобритания)
- Plastofine Industries (Индия)
- Intertape Polymer Group (Канада)
- NITTO DENKO CORPORATION (Япония)
- Tesa Tapes (Индия) Private Limited (Индия)
- Signode Industrial Group LLC (США)
- Crawford Packaging (США)
- Titan Umreifungstechnik GmbH & Co. KG (Германия)
- Mosca GmbH (Германия)
- StraPack, Inc (США)
- Martin Packaging (США)
- Panorama Packaging Pvt. Ltd. (Индия)
Каковы последние события на мировом рынке штриховых материалов
- В марте 2023 года EAM-Mosca Corp., дочерняя компания Mosca GmbH, объявила о стратегическом партнерстве в области продаж и маркетинга с испанской компанией Reisopack S.L. В соответствии с этим соглашением, EAM-Mosca будет эксклюзивно распространять системы крепления Reisopack и детали OEM в США, Мексике, Канаде и Бразилии. Это сотрудничество направлено на расширение присутствия Reisopack на рынке Северной и Латинской Америки, предоставляя клиентам EAM-Mosca доступ к передовым, высококачественным решениям для крепления. Ожидается, что партнерство повысит операционную эффективность для дистрибьюторов и конечных пользователей и укрепит конкурентоспособность на региональном рынке ленточных материалов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











