



Глобальный рынок хирургической полипропиленовой сетки: сегментация по типу продукции (нерассасывающаяся и рассасывающаяся хирургическая сетка), типу (стоматологические мешки, пояса и бандажи, адгезивные спреи, защитные накладки для стомы), типу заболевания (рак, дивертикулит, язвенный колит, болезнь Крона и другие), применению (лечение грыж, травматических или хирургических ран и другие), конечным пользователям (больницы и клиники, амбулаторные хирургические центры и другие) — тенденции отрасли и прогноз до 2033 года.
Каков размер рынка хирургической полипропиленовой сетки и темпы роста
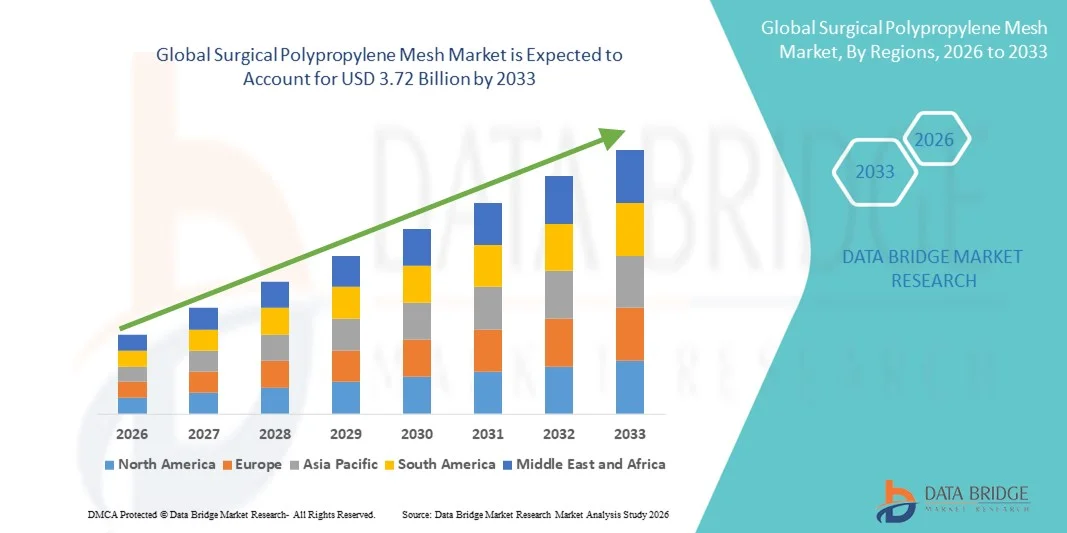
- Глобальный объем рынка хирургических полипропиленовых сеток был оценен в2,68 млрд долларов в 2025 годуОжидается, что он достигнет3,72 млрд долларов к 2033 году, вCAGR 4,20%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением и технологическими достижениями в процедурах хирургического ремонта и лечения грыжи, что приводит к увеличению спроса на прочные, легкие и биосовместимые сетчатые имплантаты как в больничных, так и в амбулаторных хирургических условиях.
- Кроме того, растущий спрос со стороны хирургов и поставщиков медицинских услуг на эффективные, экономичные и долговечные решения для восстановления грыжи создает хирургическую полипропиленовую сетку в качестве предпочтительного выбора для процедур укрепления грыжи и мягких тканей. Эти конвергентные факторы ускоряют освоение решений Surgical Polypropylene Mesh, тем самым значительно повышая рост отрасли.
Каковы основные выводы хирургического рынка полипропиленовой сетки
- Хирургическая полипропиленовая сетка, широко используемый синтетический имплантат для восстановления грыжи и укрепления мягких тканей, становится все более важной в современных хирургических процедурах благодаря своей прочности, долговечности и способности поддерживать интеграцию тканей как в больничных, так и в амбулаторных хирургических условиях.
- Растущий спрос на хирургическую полипропиленовую сетку в первую очередь подпитывается ростом заболеваемости грыжами, увеличением числа минимально инвазивных операций и увеличением предпочтения методам восстановления на основе сетки, которые обеспечивают более быстрое восстановление и более низкие показатели рецидивов.
- Северная Америка доминировала на рынке хирургических полипропиленовых сеток с самой большой долей дохода в 42,3% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, большим количеством хирургических процедур, сильным присутствием ведущих производителей медицинских устройств и растущим внедрением минимально инвазивных методов лечения грыжи в больницах и хирургических центрах.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке хирургических полипропиленовых сеток в течение прогнозируемого периода из-за увеличения инвестиций в здравоохранение, увеличения объемов хирургических операций, повышения осведомленности о преимуществах ремонта на основе сеток и расширения доступа к передовой хирургической помощи в развивающихся странах.
- Непоглощаемый сегмент хирургической сетки доминировал на крупнейшей доле рынка в 68,4% в 2025 году, чему способствовало его широкое использование в операциях по восстановлению грыжи из-за долгосрочной долговечности и прочной интеграции тканей.
Сфера охвата и сегментация рынка хирургической полипропиленовой сетки
|
Атрибуты |
Хирургический полипропилен Mesh Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке хирургической полипропиленовой сетки
Улучшенные хирургические результаты благодаря усовершенствованным сетчатым конструкциям и минимально инвазивным методам
- Значительной и ускоряющейся тенденцией на мировом рынке хирургических полипропиленовых сеток является растущее внедрение передовых сетчатых материалов и улучшенных хирургических методов, которые поддерживают минимально инвазивные процедуры и ускоряют выздоровление пациентов.
- Например, хирурги во всем мире все чаще используют легкие макропористые полипропиленовые сетки для восстановления грыжи и реконструкции тазового дна, которые обеспечивают лучшую интеграцию тканей и снижение послеоперационных осложнений по сравнению с более старыми конструкциями сетки.
- Развитие биоабсорбируемых и композитных сетчатых материалов также набирает обороты, предлагая улучшенную биосовместимость и снижение риска хронической боли и воспаления.
- Кроме того, растет предпочтение лапароскопической и роботизированной сетчатой имплантации, которая позволяет делать меньшие разрезы, сокращать пребывание в больнице и быстрее возвращаться к нормальной деятельности.
- Тенденция к улучшению сетчатых покрытий, улучшенным методам фиксации и анатомически разработанным сетчатым структурам позволяет более точно размещать и улучшать долгосрочные результаты в операциях грыжи и тазового дна.
- В целом, эти инновации укрепляют рынок, поддерживая более безопасные и эффективные хирургические результаты и улучшая качество жизни пациентов.
Каковы ключевые драйверы рынка хирургической полипропиленовой сетки
Растущая заболеваемость грыжой и тазовыми расстройствами пола во всем мире
- Растущая распространенность случаев грыжи и нарушений тазового дна во всем мире является основным фактором для рынка хирургической полипропиленовой сетки
- Например, растущие случаи паховой грыжи, дефекты брюшной стенки и пролапс тазовых органов, особенно в стареющих популяциях, повышают спрос на хирургические сетчатые продукты.
- Растущая осведомленность пациентов и медицинских работников о ранней диагностике и эффективном хирургическом лечении также способствует росту рынка.
- Кроме того, все более широкое внедрение минимально инвазивных процедур восстановления грыжи в больницах и амбулаторных хирургических центрах обуславливает необходимость в передовых полипропиленовых сетчатых продуктах, которые обеспечивают долговечность и гибкость.
- Расширение хирургической инфраструктуры в развивающихся регионах и рост числа выборных операций также способствуют росту рынка.
- В целом, эти факторы увеличивают спрос на высококачественные хирургические полипропиленовые сетчатые продукты в глобальных системах здравоохранения.
Сдержанность/вызов
Регулятивные проблемы и послеоперационные осложнения
- Опасения, связанные с регуляторным контролем и вопросами безопасности, связанными с хирургическими сетчатыми продуктами, представляют собой серьезную проблему для роста рынка.
- Например, сообщения о связанных с сеткой осложнениях, таких как хроническая боль, инфекция, миграция сетки и адгезия, вызвали обеспокоенность среди пациентов и поставщиков медицинских услуг.
- В некоторых регионах жесткие нормативные требования и отзыв продукции привели к увеличению затрат на соблюдение требований для производителей и замедлению процесса утверждения продукции.
- Кроме того, иски пациентов и негативная гласность вокруг сетчатых осложнений повлияли на доверие рынка в некоторых регионах.
- Потребность в обширных клинических данных и долгосрочных исследованиях результатов для доказательства безопасности и эффективности также ограничивает быстрое внедрение на некоторых рынках.
- Преодоление этих проблем с помощью улучшенного дизайна сетки, улучшенных клинических данных и строгого контроля качества будет иметь важное значение для устойчивого роста мирового рынка хирургической полипропиленовой сетки.
Как сегментируется рынок хирургической полипропиленовой сетки
Рынок сегментируется на основе типа продукта, типа, типа заболевания, приложения и конечного пользователя.
- Тип продукта
На основе типа продукта рынок хирургической полипропиленовой сетки сегментирован на неабсорбируемую хирургическую сетку и поглощаемую хирургическую сетку. Непоглощаемый сегмент хирургической сетки доминировал на крупнейшей доле рынка в 68,4% в 2025 году, чему способствовало его широкое использование в операциях по восстановлению грыжи из-за долгосрочной долговечности и сильной интеграции тканей. Неабсорбируемые полипропиленовые сетки широко предпочтительны хирургами для их высокой прочности на растяжение и низких частот рецидивов в процедурах восстановления брюшной грыжи. Сегмент выигрывает от установленных клинических рекомендаций и широкой доступности различных размеров и конфигураций сетки. Кроме того, неабсорбируемые сетки обычно используются как в открытом, так и в лапароскопическом восстановлении грыжи, что способствует высокому спросу. Увеличение числа операций по удалению грыжи во всем мире и растущее внедрение как на развитых, так и на развивающихся рынках еще больше поддерживают рост. Сильное знакомство с продуктом среди хирургов и долгосрочные клинические данные также укрепляют доминирование на рынке. В целом, непоглощаемая сетка остается ведущим сегментом благодаря своей доказанной производительности и высокой клинической приемлемости.
Ожидается, что впитываемый сегмент хирургической сетки будет наблюдать самый быстрый CAGR в 19,8% с 2026 по 2033 год, что обусловлено увеличением предпочтения временному усилению и уменьшением долгосрочных осложнений. Поглощаемые сетки все чаще используются в загрязненных или рискованных хирургических средах, где постоянные имплантаты могут привести к инфекции или осложнениям. Сегмент также поддерживается достижениями в биоабсорбируемых материалах и растущими клиническими данными, подтверждающими их использование в конкретных случаях восстановления грыжи. Растущий спрос на минимально инвазивные операции и предпочтение пациентов к уменьшению послеоперационных осложнений еще больше подпитывает принятие. Кроме того, ожидается расширение ассортимента продукции за счет расширения исследований и разработки продукции производителями. В целом, поглощаемая сетка, по прогнозам, будет быстро расти благодаря улучшению профилей безопасности и расширению клинических применений.
- По типу
В зависимости от типа, рынок хирургической полипропиленовой сетки сегментирован на мешки для стомы, пояса и пояса, клеевые спреи и стомы. Сегмент стомы доминировал на крупнейшей доле рынка в 45,7% в 2025 году, что обусловлено ростом числа операций по остомии и увеличением распространенности колоректальных заболеваний. Сумки для стомы являются важными послеоперационными аксессуарами для пациентов с колостомией или илеостомией, и их спрос поддерживается улучшением осведомленности пациентов и доступа к медицинской помощи. Сегмент выигрывает от непрерывных инноваций в продуктах, включая контроль запаха и безопасные для кожи материалы, улучшая комфорт и приверженность пациентов. Увеличение поддержки домашнего здравоохранения и доступность различных типов сумок также способствуют доминированию на рынке. Кроме того, растущее внимание к качеству жизни и удобству пациентов поддерживает устойчивый спрос. В целом, мешки для стомы остаются ведущим сегментом из-за их важной роли в уходе за остомией.
Ожидается, что в сегменте ремней и поясов будет наблюдаться самый быстрый CAGR в 17,6% с 2026 по 2033 год, что обусловлено растущим спросом на послеоперационную поддержку и продукты сжатия брюшной полости. Пояса и пояса широко используются после восстановления грыжи и операций на животе, чтобы обеспечить поддержку, уменьшить боль и улучшить восстановление. Растущее предпочтение пациентов неинвазивным вспомогательным устройствам и растущее внедрение программ реабилитации после операции способствуют росту рынка. Кроме того, растущая осведомленность хирургов и пациентов о послеоперационном уходе подпитывает спрос. Сегмент также стимулируется наличием передовых материалов и эргономичных конструкций, улучшающих комфорт и удобство использования. По прогнозам, пояса и пояса будут быстро расти из-за растущего внимания к послеоперационному восстановлению и поддержке.
- По типу болезни
Исходя из типа заболевания, рынок хирургической полипропиленовой сетки сегментирован на рак, дивертикулит, язвенный колит, болезнь Крона и другие. Сегмент заболеваний, связанных с грыжей, доминировал на крупнейшей доле рынка в 52,1% в 2025 году, что обусловлено высокой распространенностью случаев грыжи в животе и сильным клиническим предпочтением сетчатого армирования во время ремонта. Восстановление грыжи является наиболее распространенным применением полипропиленовой сетки, и растущее число операций по грыже во всем мире поддерживает доминирование сегмента. Наличие различных сетчатых конструкций и сильные клинические результаты также способствуют высокому принятию. Кроме того, увеличение пожилого населения и факторы образа жизни, такие как ожирение и физическое напряжение, увеличивают заболеваемость грыжей. В целом, заболевания, связанные с грыжей, остаются основным драйвером спроса на сетку из-за их высокого хирургического объема и установленных протоколов лечения.
Сегмент рака, как ожидается, будет наблюдать самый быстрый CAGR 15,9% с 2026 по 2033 год, что обусловлено увеличением операций по лечению рака, требующих реконструкции и укрепления брюшной стенки. Растущая заболеваемость колоректальным раком и растущие хирургические вмешательства способствуют повышению спроса на полипропиленовую сетку в процедурах, связанных с раком. Кроме того, достижения в области хирургических методов и повышенное внимание к улучшению послеоперационных результатов поддерживают принятие. Расширение доступа к здравоохранению и увеличение инвестиций в инфраструктуру лечения рака также способствуют росту. В целом, сегмент рака, как ожидается, будет быстро расти из-за увеличения хирургических вмешательств и расширения использования сетки в реконструктивных процедурах.
- С помощью приложения
На основе применения рынок хирургической полипропиленовой сетки сегментирован на восстановление грыжи, травматическую или хирургическую рану и другие. Сегмент восстановления грыжи составил самую большую долю выручки на рынке в 61,3% в 2025 году, что обусловлено большим объемом операций по грыже и сильным клиническим предпочтением сетчатого подкрепления. Полипропиленовая сетка широко используется как в открытых, так и в лапароскопических процедурах восстановления грыжи из-за ее долговечности и сильной интеграции тканей. Сегмент выигрывает от увеличения распространенности случаев грыжи, роста уровня ожирения и растущего гериатрического населения. Кроме того, повышение осведомленности о минимально инвазивных методах восстановления грыжи поддерживает принятие. Сильные клинические данные и долгосрочные показатели успеха еще больше усиливают доминирование на рынке. В целом, восстановление грыжи остается ведущим применением из-за большого хирургического объема и установленных протоколов лечения.
Ожидается, что травматический или хирургический сегмент раны будет наблюдать самый быстрый CAGR 14,7% с 2026 по 2033 год, что обусловлено растущим спросом на реконструкцию брюшной стенки и процедуры укрепления ран. Увеличение частоты травматических травм и хирургических осложнений, требующих поддержки тканей, подпитывает усыновление. Кроме того, достижения в области хирургической сетчатой технологии и увеличение доступности передовых сетчатых продуктов поддерживают рост. Растущее внимание к улучшению результатов заживления ран и снижению послеоперационных осложнений также способствует росту сегмента. В целом, ожидается, что применение травматических или хирургических ран будет быстро расти из-за увеличения хирургических вмешательств и расширения использования сетки в реконструктивных операциях.
- Конечный пользователь
На базе конечного пользователя рынок хирургической полипропиленовой сетки сегментирован на больницы и клиники, амбулаторные хирургические центры и другие. Сегмент больниц и клиник составил самую большую долю рынка в 72,5% в 2025 году, что обусловлено большим количеством хирургических процедур, выполняемых в больницах, и сильным внедрением сетчатого восстановления грыжи. Больницы являются основными конечными пользователями из-за их передовой хирургической инфраструктуры, обученных хирургов и больших объемов пациентов. Сегмент выигрывает от сильных систем закупок и текущих инвестиций в хирургические учреждения. Кроме того, увеличение числа операций по грыже и процедур реконструкции брюшной полости поддерживают рост. Наличие специализированных хирургических бригад и высокий приток пациентов еще больше укрепляет доминирование на рынке. В целом, больницы остаются ведущим конечным пользователем из-за их способности к сложным операциям и высоким хирургическим объемам.
Ожидается, что в сегменте амбулаторных хирургических центров будет наблюдаться самый быстрый CAGR в 16,2% с 2026 по 2033 год, что обусловлено увеличением числа амбулаторных процедур по восстановлению грыжи и растущим сдвигом в сторону операций по дневному уходу. Амбулаторные центры расширяют свои хирургические возможности и внедряют передовые сетчатые продукты благодаря экономической эффективности и улучшению удобства пациентов. Растущее предпочтение минимально инвазивных процедур и более быстрое время восстановления поддерживает рост. Кроме того, растущий доступ к здравоохранению и расширение числа амбулаторных учреждений способствуют повышению спроса. В целом, амбулаторные хирургические центры, как ожидается, будут быстро расти из-за увеличения объема амбулаторных хирургических операций и растущего внедрения передовых хирургических сетчатых продуктов.
В каком регионе находится наибольшая доля рынка хирургической полипропиленовой сетки
- Северная Америка доминировала на рынке хирургических полипропиленовых сеток с самой большой долей дохода в 42,3% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, большим количеством хирургических процедур, сильным присутствием ведущих производителей медицинских устройств и растущим внедрением минимально инвазивных методов лечения грыжи в больницах и хирургических центрах.
- Высокие расходы региона на здравоохранение и хорошо налаженные хирургические учреждения способствуют широкому использованию полипропиленовой сетки в восстановлении грыжи и реконструкции брюшной стенки. Северная Америка также выигрывает от сильного клинического внедрения и программ повышения квалификации для хирургов, которые повышают спрос на сетчатые продукты. Кроме того, присутствие крупных игроков рынка и сильных дистрибьюторских сетей еще больше способствует росту рынка.
- Растущая распространенность случаев грыжи из-за старения населения и ожирения приводит к увеличению хирургических объемов. Постоянные инновации в сетчатых технологиях, включая легкие и составные сетки, также способствуют внедрению. В целом, Северная Америка остается ведущим рынком из-за сильного клинического принятия и развитой инфраструктуры хирургической помощи.
Американский хирургический анализ рынка полипропиленовой сетки
Американский рынок хирургических полипропиленовых сеток занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовало большое количество операций по грыже, развитая инфраструктура здравоохранения и сильное присутствие ключевых производителей медицинских устройств. США являются основным рынком полипропиленовой сетки из-за высокого уровня внедрения минимально инвазивных процедур восстановления грыжи и надежных клинических исследований, поддерживающих использование сетки. Увеличение хирургических объемов, растущее осознание преимуществ ремонта на основе сетки и растущее внимание к улучшению послеоперационных результатов способствуют расширению рынка. Кроме того, сильная политика возмещения расходов и передовые системы больниц поддерживают более широкое использование. Наличие крупных производителей устройств и обширных каналов дистрибуции еще больше усиливает рост рынка. В целом, США лидируют на рынке благодаря передовым медицинским учреждениям и высоким показателям хирургических процедур.
Европейский хирургический рынок полипропиленовой сетки Insight
Прогнозируется, что рынок хирургических полипропиленовых сеток в Европе будет расширяться при существенном CAGR в течение прогнозируемого периода, что обусловлено увеличением объемов хирургических операций, сильной инфраструктурой здравоохранения и растущим внедрением минимально инвазивных процедур. Регион пользуется передовыми медицинскими учреждениями и высокой осведомленностью о сетчатом восстановлении грыжи среди хирургов. Кроме того, растущая гериатрическая популяция и растущая распространенность случаев грыжи поддерживают спрос. Европейские страны также наблюдают увеличение инвестиций в здравоохранение и хирургические технологии, что способствует росту рынка. Кроме того, сильные клинические данные, подтверждающие использование полипропиленовой сетки при восстановлении грыжи, усиливают принятие. В целом, Европа остается ключевым рынком из-за больших объемов операций и сильного клинического признания.
Британская хирургическая полипропиленовая сетка Market Insight
Ожидается, что рынок хирургических полипропиленовых сеток в Великобритании будет расти с заметным CAGR в течение прогнозируемого периода, что обусловлено ростом числа операций по грыже и увеличением внедрения передовых хирургических методов. Сильная инфраструктура здравоохранения Великобритании и растущий акцент на улучшении хирургических результатов поддерживают использование полипропиленовой сетки в восстановлении грыжи. Кроме того, повышение осведомленности пациентов и увеличение расходов на здравоохранение способствуют росту рынка. Наличие ведущих компаний по производству медицинских устройств и сильная клиническая поддержка ремонта на основе сетки также способствуют внедрению. В целом, ожидается, что рынок Великобритании будет неуклонно расти из-за увеличения объемов операций и повышения осведомленности о преимуществах сетки.
Немецкий хирургический рынок полипропиленовой сетки Insight
Ожидается, что в течение прогнозируемого периода рынок хирургических полипропиленовых сеток в Германии будет расширяться при значительном CAGR, чему будет способствовать сильная инфраструктура здравоохранения, растущее число хирургических процедур и растущее внедрение минимально инвазивного восстановления грыжи. Передовые медицинские учреждения Германии и акцент на инновации поддерживают внедрение полипропиленовых сетчатых продуктов. Кроме того, растущая осведомленность среди хирургов и растущая распространенность случаев грыжи способствуют повышению спроса. Сильная экосистема производства медицинских изделий в стране также поддерживает рост рынка. В целом, Германия остается значительным рынком из-за больших объемов хирургических операций и развитой инфраструктуры здравоохранения.
Азиатско-Тихоокеанский хирургический рынок полипропилена
Ожидается, что рынок хирургических полипропиленовых сеток в Азиатско-Тихоокеанском регионе будет самым быстрорастущим регионом в течение прогнозируемого периода, что обусловлено увеличением инвестиций в здравоохранение, увеличением объемов хирургических операций, повышением осведомленности о преимуществах ремонта на основе сетки и расширением доступа к передовой хирургической помощи в развивающихся странах. Быстрое развитие инфраструктуры здравоохранения в таких странах, как Китай, Индия и страны Юго-Восточной Азии, поддерживает более широкое внедрение полипропиленовой сетки. Увеличение числа операций по удалению грыжи и повышение осведомленности пациентов о минимально инвазивных процедурах еще больше повышают спрос. Кроме того, растущее присутствие производителей медицинских изделий и улучшение каналов дистрибуции способствуют росту рынка. В целом, ожидается, что APAC будет быстро расти из-за расширения хирургических учреждений и роста расходов на здравоохранение.
Японский хирургический рынок полипропилена
Японский рынок хирургических полипропиленовых сеток набирает обороты из-за увеличения объема операций, сильной инфраструктуры здравоохранения и растущего внедрения передовых методов восстановления грыжи. Старение населения Японии и высокие стандарты здравоохранения поддерживают рост рынка. Кроме того, повышение осведомленности среди хирургов и растущее внедрение минимально инвазивных процедур способствуют повышению спроса. Япония остается ключевым рынком в Азиатско-Тихоокеанском регионе благодаря своей развитой экосистеме здравоохранения.
Китайская хирургическая полипропиленовая сетка Market Insight
Китайский рынок хирургических полипропиленовых сеток составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется увеличением инвестиций в здравоохранение, ростом объемов хирургических операций и ростом распространенности случаев грыжи. Быстрое расширение инфраструктуры здравоохранения и растущее внедрение минимально инвазивных методов восстановления грыжи способствуют росту рынка. Кроме того, сильное отечественное производство и расширение доступа к передовым хирургическим устройствам поддерживают более высокий спрос. В целом, Китай остается ведущим рынком в Азиатско-Тихоокеанском регионе из-за большого числа пациентов и расширения возможностей хирургической помощи.
Каковы ведущие компании на рынке хирургической полипропиленовой сетки
Хирургическая полипропиленовая сетчатая промышленность в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Медтроник(Ирландия)
- колопласт(Дания)
- Terumo Corporation(Япония)
- Гор медицинский(США)
- Джонсон и Джонсон(США)
- Boston Scientific (США)
- Cook Medical (США)
- Acelity (США)
- Atrium Medical (США)
- ConvaTec (Великобритания)
- Zimmer Biomet (США)
- Becton Dickinson (США)
- Страйкер (США)
Каковы последние события на мировом рынке хирургической полипропиленовой сетки
- В апреле 2024 года Deep Blue Medical Advances запустила T-Line Mini Mesh, инновационную хирургическую сетку с запатентованной технологией распределения напряжения для восстановления небольших пуповинных и эпигастральных грыж, предназначенную для улучшения фиксации и снижения риска рецидивов по сравнению с обычными сетками.
- В марте 2024 года компания TELA Bio, Inc. представила в Соединенных Штатах укрепленную матрицу тканей OviTex Inguinal Hernia Repair (IHR), роботизированный хирургический сетчатый продукт с улучшенной структурной поддержкой, сочетающий биологические и минимальные полимерные материалы, направленный на улучшение результатов в лапароскопическом и паховом ремонте грыжи.
- В марте 2025 года Medtronic объявила о стратегическом сотрудничестве с клиникой Майо для совместной разработки сетки для восстановления паховой грыжи следующего поколения с новым биосовместимым покрытием и улучшенным соотношением прочности к весу для улучшения хирургической производительности и результатов лечения пациентов.
- В апреле 2025 года Becton, Dickinson and Company (BD) представила Phasix ST Umbilical Hernia Patch, получив клиренс FDA 510 (k) для этой полностью поглощаемой сетки, специально предназначенной для восстановления пуповинной грыжи, которая направлена на поддержку заживления тканей при постепенном поглощении, что представляет собой ключевое новшество в сетчатой технологии.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











