



Сегментация мирового рынка облачного биллинга в сфере телекоммуникаций по типу биллинга (конвергентный, предоплаченный, постоплатный, межсетевой, роуминговый, встроенный и другие), приложение (управление доходами, управление учетными записями, управление клиентами, управление трафиком, биллинг и предоставление услуг и другие), облачная платформа (непрерывность бизнеса как услуга (BCaaS), программное обеспечение как услуга (SaaS), платформа как услуга (PaaS), инфраструктура как услуга (IaaS) и другие), развертывание (государственное, частное и гибридное), режим тарификации (на основе подписки и на основе использования), услуга (профессиональная и управляемая), тип пользователя (частные лица и предприятия), конечный пользователь (транспорт, правительство, СМИ и развлечения, здравоохранение, BFSI, розничная торговля и другие) — отраслевые тенденции и прогноз до 2032 г.
Каковы размеры и темпы роста Telecom Cloud
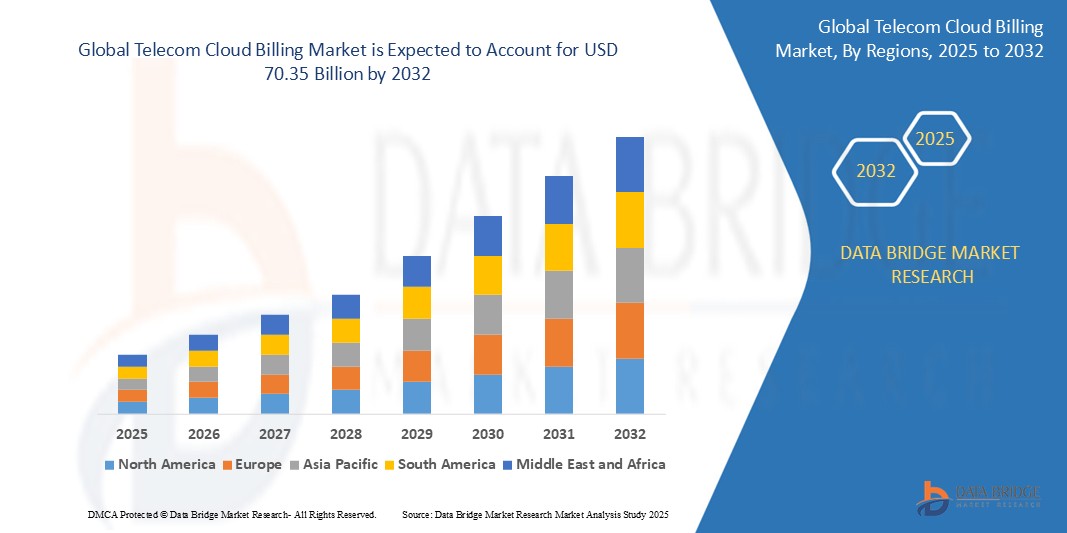
- По данным Data Bridge Market Research Analysis Мировой рынок облачных услуг оценили в12,61 млрд долларов в 2024 годуОжидается, что он достигнет70,35 млрд долларов к 2032 году, вCAGR 23,96 %в течение прогнозируемого периода
- Этот рост обусловлен такими факторами, как растущее принятие облачных решений, растущий спрос на облачные решения.Цифровая трансформацияn в телекоммуникационных услугах и растущей потребности в эффективных системах выставления счетов и управления доходами.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2024):$12,61 млрд.
- Ожидаемая рыночная стоимость (2032):$70,35 млрд.
- Прогноз CAGR (2024-2032):23.96 %
Каковы основные выводы Telecom Cloud Billing
- Рынок телекоммуникационного облачного биллинга переживает значительный рост из-за растущего сдвига операторов связи в сторону облачных решений для лучшей масштабируемости и гибкости в биллинговых операциях. Внедряются облачные биллинговые системы для повышения эффективности и снижения затрат телекоммуникационных компаний
- Телекоммуникационные облачные решения для выставления счетов набирают популярность, поскольку они поддерживают расширенные функции, такие как выставление счетов в реальном времени, автоматизация и анализ данных. Эта растущая тенденция способствует спросу на более сложные облачные платежные платформы в телекоммуникационном секторе.
- Ожидается, что Северная Америка будет доминировать на рынке Telecom Cloud Billing благодаря передовой технологической инфраструктуре, присутствию крупных операторов связи и быстрому внедрению сетей 5G.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке Telecom Cloud Billing в течение прогнозируемого периода из-за быстрого расширения телекоммуникационных сетей, увеличения проникновения смартфонов и Интернета и растущего спроса на цифровые услуги.
- Ожидается, что программное обеспечение как сегмент услуг будет доминировать на рынке телекоммуникационных облачных платежей с наибольшей долей 56,2% в 2025 году. Благодаря своей масштабируемости, экономичности и простоте развертывания, которые позволяют операторам связи быстро запускать и управлять сложными расчетными операциями без значительных инвестиций в инфраструктуру.
Сфера охвата и сегментация рынка облачных услуг Telecom
|
Атрибуты |
Telecom Cloud Биллинг Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции в биллинге в облаке телекоммуникаций
«Переход к платёжным моделям на основе подписки и использования»
- Поставщики телекоммуникационных услуг переходят от плоской ставки к платёжным моделям, позволяющим пользователям платить за то, что они потребляют.
- Например, AT&T предлагает планы данных с ограничениями использования, а T-Mobile обеспечивает гибкий счет на основе фактического использования данных.
- Биллинг на основе подписки набирает обороты, поскольку он помогает телекоммуникационным компаниям обеспечить стабильный доход.
- Например, планы Vodafone Red и ежемесячные пакеты услуг Verizon иллюстрируют, как регулярные платежи поддерживают финансовую предсказуемость.
- Платформы облачного выставления счетов позволяют использовать эти модели с автоматическим выставлением счетов и отслеживанием в режиме реального времени, что упрощает управление сложными системами выставления счетов, как видно из облачного платежного решения Amdocs и облачных инструментов монетизации Netcracker.
- Ведущие телекоммуникационные компании, такие как AT&T и Vodafone, используют гибридные подходы к выставлению счетов для создания персонализированных предложений, которые адаптируются к поведению и предпочтениям клиентов.
- Эта тенденция повышает удовлетворенность клиентов, предоставляя пользователям больше контроля над расходами и увеличивая прозрачность выставления счетов, например, настраиваемые мобильные планы Verizon и оповещения об использовании T-Mobile в режиме реального времени.
Динамика рынка Telecom Cloud Billing
водитель
«Рост спроса на оплату в реальном времени и прозрачность клиентов»
- Расчеты в режиме реального времени становятся все более важными, поскольку телекоммуникационные услуги расширяются и включают в себя:облачное хранилищепотокового контента и предложений на основе IoT
- Клиенты ожидают немедленных обновлений по использованию услуг и тарифам, которые традиционные системы выставления счетов не могут эффективно обеспечить.
- Облачный биллинг позволяет пользователям отслеживать потребление и затраты в режиме реального времени, улучшая контроль и прозрачность.
- Например, трекер использования данных Verizon в режиме реального времени и уведомления о выставлении счетов T-Mobile помогают пользователям оставаться в курсе событий.
- Поставщики телекоммуникационных услуг получают выгоду от более быстрой монетизации новых услуг и меньшего количества споров по выставлению счетов из-за точной и актуальной информации.
- Этот подход повышает удовлетворенность клиентов и доверие, способствуя лучшему удержанию обслуживания, как видно из инструментов самообслуживания AT&T и персонализированных оповещений Vodafone о выставлении счетов.
Возможность
«Расширение новых цифровых услуг и монетизация 5G»
- Развертывание сетей 5G создает спрос на гибкие системы выставления счетов для поддержки таких услуг, как игры со сверхнизкой задержкой и подключенные транспортные средства.
- Традиционным платежным системам не хватает гибкости для управления индивидуальными ценами и микротранзакциями, необходимыми для современных цифровых услуг.
- Платформы облачных платежей предлагают масштабируемость и обработку в режиме реального времени, что необходимо для обработки больших объемов данных и динамического ценообразования.
- Например, Amdocs поддерживает выставление счетов в режиме реального времени для развертывания интеллектуальных городов, а Netcracker позволяет выставлять счета для промышленной автоматизации на базе 5G.
- Растущие цифровые сервисы, такие как OTT-контент и облачное хранилище, повышают потребность в адаптивных моделях выставления счетов, которые могут развиваться с учетом тенденций использования.
- Телекоммуникационные компании могут использовать облачные платежи для создания новых потоков доходов и стратегических партнерских отношений со сторонними поставщиками услуг, что видно из партнерства Verizon с Amazon Web Services и интеграции Vodafone с Microsoft Azure.
Сдержанность/вызов
«Обеспокоенность безопасностью и соблюдением данных»
- Обеспокоенность безопасностью и соблюдением нормативных требований остается серьезной проблемой, поскольку выставление счетов по телекоммуникациям связано с конфиденциальными данными, такими как платежные реквизиты и поведение пользователей.
- Перемещение этой информации в облако повышает риск утечки данных и несанкционированного доступа, особенно без надлежащих гарантий.
- Строгие правила, такие как GDPR, требуют от операторов связи обеспечить соответствие своих партнеров по выставлению счетов высоким стандартам защиты данных.
- Например, европейские операторы должны соблюдать GDPR, а индийские телекоммуникации должны соответствовать законопроекту о защите персональных данных.
- Несоблюдение может привести к юридическим санкциям, ущербу репутации и потере доверия клиентов, что делает безопасность критической проблемой.
- Законы о резидентстве данных еще больше усложняют принятие облачных счетов, ограничивая возможности хранения или обработки данных клиентов, как это видно из правил LGPD в Бразилии и PIPEDA в Канаде.
Как сегментируется плата за облачные услуги
Рынок сегментирован на основе типа выставления счетов, приложения, облачной платформы, развертывания, скорости режима зарядки, сервиса, типа пользователя и конечного пользователя.
|
Сегментация |
Подсегментация |
|
По типу Биллинга |
|
|
С помощью приложения |
|
|
Облачная платформа |
|
|
путем развертывания |
|
|
По тарифу режима зарядки |
|
|
Услуги |
|
|
Тип пользователя |
|
|
Конечный пользователь |
|
В 2025 году программное обеспечение как услуга (SaaS) будет доминировать на рынке с наибольшей долей в сегменте облачных платформ.
Ожидается, что программное обеспечение как сегмент услуг будет доминировать на рынке телекоммуникационных облачных платежей с наибольшей долей 56,2% в 2025 году. Благодаря своей масштабируемости, экономичности и простоте развертывания, которые позволяют операторам связи быстро запускать и управлять сложными расчетными операциями без значительных инвестиций в инфраструктуру.
Ожидается, что на частный сегмент будет приходиться наибольшая доля в течение прогнозируемого периода на рынке развертывания.
Ожидается, что в 2025 году частный сегмент будет доминировать на рынке с самой большой долей рынка в 56,9% из-за его повышенной безопасности, лучшего контроля над данными и возможностей соответствия, что делает его предпочтительным выбором для телекоммуникационных компаний, обрабатывающих конфиденциальную информацию о клиентах и соблюдающих строгие нормативные стандарты.
Регион Хич имеет самую большую долю в сегменте Telecom Cloud Billing.
Северная Америка имеет самую большую долю на рынке банковских услуг в сфере телекоммуникаций
- Северная Америка доминирует на рынке телекоммуникационных облачных платежей, удерживая долю рынка в 35%.
- Надежная телекоммуникационная индустрия Северной Америки и широкое внедрение облачных технологий позиционируют ее как доминирующего игрока на рынке телекоммуникационных облачных счетов.
- Спрос на передовые решения для выставления счетов обусловлен быстрым развертыванием сетей 5G и потребностью в гибких интегрированных моделях выставления счетов, которые могут поддерживать конвергентные услуги.
- Регион выигрывает от присутствия ведущих поставщиков облачных услуг, таких как Amdocs, Oracle и Nutcracker, предлагающих инновационные решения, адаптированные для операторов связи.
- Зрелая нормативно-правовая среда в Северной Америке гарантирует, что операторы связи соответствуют требованиям конфиденциальности и безопасности данных, что повышает доверие к облачным решениям для выставления счетов.
- Высокая скорость технологических инноваций и скорейшее внедрение инициатив цифровой трансформации среди телекоммуникационных компаний в Северной Америке способствуют последовательному росту рынка.
Азиатско-Тихоокеанский регион планирует зарегистрировать самый высокий CAGR на рынке телекоммуникационного облачного биллинга
- Азиатско-Тихоокеанский регион, по прогнозам, станет самым быстрорастущим рынком для выставления счетов за облачные услуги связи, что обусловлено быстрым расширением телекоммуникационных сетей и большим, технически подкованным населением региона.
- Рост использования смартфонов, высокий уровень проникновения интернета и растущий спрос на цифровые услуги в таких странах, как Китай и Индия, создают значительную потребность в гибких, масштабируемых облачных платежных решениях.
- Внедрение сетей 5G и интеграция интеллектуальных технологий в регионе открывают перед телеком-провайдерами новые возможности для внедрения передовых платежных решений.
- Правительственные инициативы, поддерживающие цифровую трансформацию и стремление к модернизации в телекоммуникационном секторе, ускоряют внедрение технологий облачного выставления счетов в регионе.
- Развивающиеся рынки Азиатско-Тихоокеанского региона обладают огромным потенциалом роста, поскольку операторы связи стремятся предоставлять более персонализированные и эффективные услуги по выставлению счетов для своей расширяющейся клиентской базы.
Какие крупнейшие компании в сфере телекоммуникационного облака
Конкурентный ландшафт рынка предоставляет детали конкурентам. Подробности включают в себя обзор компании, финансовые показатели компании, генерируемые доходы, рыночный потенциал, инвестиции в исследования и разработки, новые рыночные инициативы, глобальное присутствие, производственные площадки и объекты, производственные мощности, сильные и слабые стороны компании, запуск продукта, ширина и широта продукта, доминирование приложений. Приведенные выше данные касаются только фокуса компаний на рынке.
Основными лидерами рынка, работающими на рынке, являются:
- Amdocs (США)
- Oracle (США)
- CGI Inc. (Канада)
- Telefonaktiebolaget LM Ericsson (Швеция)
- Netcracker (США)
- Cerillion Technologies Limited (Великобритания)
- AsiaInfo Technologies Limited (Китай)
- Optiva, Inc. (Канада)
- Huawei Technologies Co., Ltd. (Китай)
- Mahindra&Mahindra Ltd. (Индия)
- DXC Technology Company (США)
- Vodafone Group (Великобритания)
- Verizon (США)
- NTT Communications Corporation (Япония)
- Deutsche Telekom AG (Германия)
- CenturyLink (США)
- BT (Великобритания)
- Интеллектуальная собственность AT&T (США)
- SAP (Германия)
Каковы последние разработки в области телекоммуникационного облака
- В сентябре 2023 года Optiva запустила свои MVNO Hubs в Google Cloud, предложив в качестве сервиса BSS (Business Support System). Эта разработка направлена на предоставление операторам мобильной виртуальной сети (MVNO) облачной масштабируемой платформы для выставления счетов, управления клиентами и предоставления услуг. Используя инфраструктуру Google Cloud, Optiva позволяет MVNO быстрее развертывать решения, сокращать эксплуатационные расходы и улучшать качество обслуживания клиентов с помощью данных и аналитики в режиме реального времени. Ожидается, что этот запуск позволит упростить операции MVNO и стимулировать рост рынка, предлагая более эффективные и гибкие модели обслуживания в телекоммуникационной отрасли.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











