



Сегментация мирового рынка стент-графтов для грудной аорты по типу (металлические и полимерные), конечным пользователям (больницы, амбулаторные клиники, медицинские центры и другие) — отраслевые тенденции и прогноз до 2033 года.
Что такое размер рынка торакальных аортальных трансплантатов и темпы роста
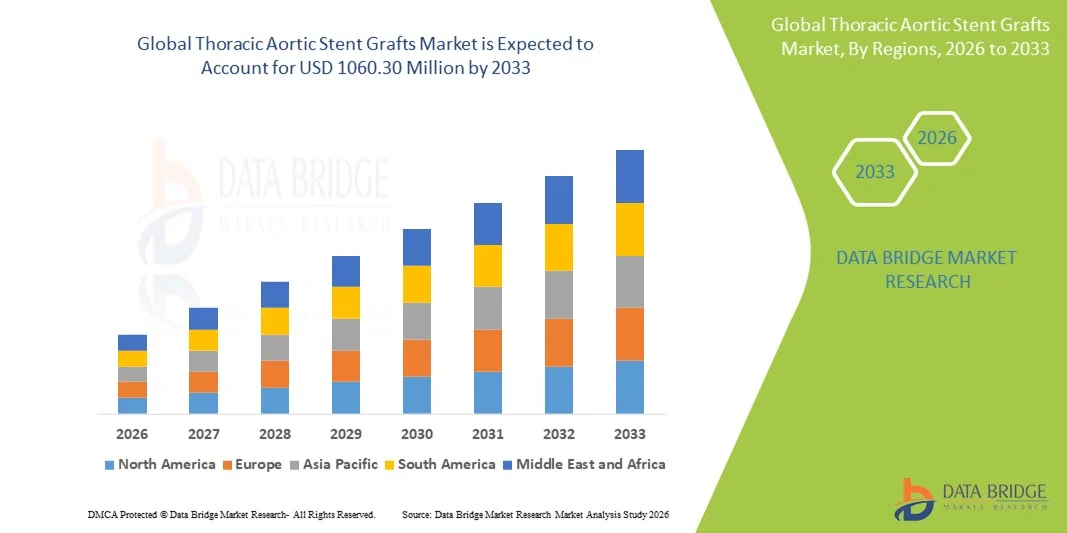
- По данным Data Bridge Market Research Analysis Глобальный объем рынка грудных аортальных трансплантатов оценивался по787,99 млн долларов США в 2025 годуОжидается, что он достигнет1060,30 млн долларов США к 2033 году, вCAGR 3,78%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью аневризм и расслоений грудной аорты, а также увеличением принятия минимально инвазивных эндоваскулярных процедур, что приводит к улучшению клинических результатов и сокращению пребывания в больнице по сравнению с открытым хирургическим ремонтом.
- Кроме того, растущий спрос на передовые, более безопасные и специфичные для пациента варианты лечения в сочетании с непрерывными технологическими достижениями в проектировании стент-трансплантата, руководстве по визуализации и системах доставки устанавливает грудные трансплантаты стента аорты в качестве предпочтительного подхода к лечению. Эти сходящиеся факторы ускоряют освоение решений Thoracic Aortic Stent Grafts, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025)$787,99 млрд.
- Ожидаемая рыночная стоимость (2033)$ 1060,30 млрд.
- Прогноз CAGR (2026–2033): 3.78%
Каковы основные выводы рынка торакальных аортальных трансплантатов
- Трансплантаты стента торакальной аорты, используемые в эндоваскулярном восстановлении аневризмы и вскрытия грудной аорты, являются критически важными медицинскими устройствами в современной сердечно-сосудистой помощи из-за их минимально инвазивного характера, снижения хирургического риска и более быстрого восстановления пациента по сравнению с открытыми хирургическими процедурами.
- Растущий спрос на трансплантаты стента грудной аорты в первую очередь обусловлен растущей распространенностью сердечно-сосудистых заболеваний, увеличением гериатрической популяции и растущим предпочтением методов эндоваскулярного восстановления среди врачей, поддерживаемых непрерывными достижениями в материалах трансплантата стента и системах доставки.
- Северная Америка доминировала на рынке трансплантатов грудной аорты с самой большой долей дохода около 38,6% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высоким внедрением минимально инвазивных сосудистых процедур, благоприятной политикой возмещения и сильным присутствием ведущих производителей медицинских устройств, причем на США приходится большая часть регионального спроса.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке трансплантатов грудной аорты в течение прогнозируемого периода, регистрируя CAGR около 8,9%, что обусловлено улучшением доступа к здравоохранению, ростом заболеваемости аортальными расстройствами, увеличением расходов на здравоохранение и расширением внедрения передовых эндоваскулярных технологий в таких странах, как Китай и Индия.
- Сегмент металла доминировал на крупнейшем рынке с долей выручки около 63,1% в 2025 году, что обусловлено его превосходной механической прочностью, долговечностью и долгосрочной клинической надежностью в процедурах торакального эндоваскулярного восстановления аорты (TEVAR).
Сфера охвата и сегментация рынка торакальных аортальных стентовых трансплантатов
|
Атрибуты |
Thoracic Aortic Stent Grafts - ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Какова ключевая тенденция на рынке трансплантатов торакальных аортальных стентов
Достижения в технологиях минимально инвазивного эндоваскулярного восстановления
- Значительной и ускоряющейся тенденцией на мировом рынке трансплантатов стента грудной аорты является постоянное продвижение технологий эндоваскулярного восстановления, направленных на улучшение процедурных результатов, снижение хирургической травмы и расширение права пациентов на минимально инвазивное лечение заболеваний грудной аорты.
- Например, ведущие производители, такие как Medtronic, W. L. Gore & Associates и Terumo, сосредоточились на разработке трансплантатов грудного стента следующего поколения с повышенной конформностью, улучшенными зонами уплотнения и большей гибкостью для размещения сложных анатомий аорты.
- Технологические инновации, такие как низкопрофильные системы доставки, улучшенный контроль радиальной силы и фенестратные или разветвленные конструкции стента, позволяют врачам лечить более широкий спектр аневризм грудной аорты и расслоений с большей точностью.
- Растущее внедрение минимально инвазивных эндоваскулярных процедур по сравнению с открытым хирургическим ремонтом еще больше усиливает спрос, поскольку эти процедуры предлагают сокращение времени восстановления, более низкие показатели осложнений и более короткое пребывание в больнице.
- Эта тенденция к инновациям в устройствах и процедурному совершенствованию меняет клиническую практику в сосудистой хирургии и интервенционной кардиологии, стимулируя устойчивое внедрение трансплантатов стента грудной аорты как на развитых, так и на развивающихся рынках здравоохранения.
Динамика рынка торакальных аортальных стентов
водитель
Повышение распространенности аневризм грудной аорты и предпочтение минимально инвазивных процедур
- Растущая частота аневризм грудной аорты, диссекции и травматических травм аорты, особенно среди стареющего населения, является основным фактором, поддерживающим рост рынка трансплантатов грудной аорты во всем мире.
- Например, растущее клиническое внедрение торакального эндоваскулярного восстановления аорты (TEVAR) в качестве варианта лечения первой линии во многих системах здравоохранения значительно увеличило спрос на передовые устройства трансплантата стента.
- По сравнению с обычной открытой хирургией, TEVAR предлагает такие преимущества, как более низкая периоперационная смертность, снижение кровопотери и более быстрое выздоровление пациентов, что делает его предпочтительным подходом к лечению для пациентов с высоким риском и пожилых людей.
- Улучшение диагностической визуализации, раннее выявление заболеваний и расширенные клинические рекомендации еще больше увеличили число пациентов, имеющих право на эндоваскулярное вмешательство.
- Кроме того, рост инвестиций в здравоохранение и улучшение доступа к специализированным учреждениям сосудистой помощи в странах с развивающейся экономикой способствуют более широкому внедрению трансплантатов стента грудной аорты во всем мире.
Сдержанность/вызов
Высокие затраты на устройства и осложнения, связанные с процедурой
- Одной из ключевых проблем на рынке трансплантатов стента грудной аорты является высокая стоимость устройств трансплантата стента и связанных с ними эндоваскулярных процедур, которые могут ограничить доступность в чувствительных к затратам системах здравоохранения и развивающихся регионах.
- Например, передовые системы грудных трансплантатов со специализированными конструкциями для сложных анатомий значительно увеличивают общие расходы на лечение, возлагая финансовую нагрузку на больницы и пациентов, где покрытие возмещения ограничено.
- Кроме того, потенциальные осложнения, такие как эндолеак, миграция стента, коллапс трансплантата и необходимость долгосрочного наблюдения за визуализацией, могут повлиять на клинические результаты и увеличить расходы на постпроцедурный уход.
- Требование к высококвалифицированным сосудистым хирургам и специализированной инфраструктуре, включая передовые визуализации и гибридные операционные, еще больше ограничивает внедрение в небольших медицинских центрах.
- Преодоление этих проблем будет зависеть от оптимизации затрат, продолжающихся инноваций в устройствах, расширенной поддержки возмещения и улучшенной подготовки врачей, которые имеют решающее значение для устойчивого роста глобального рынка трансплантатов стента грудной аорты.
Сфера рынка торакальных аортальных трансплантатов
Рынок сегментирован на основе типа и конечного пользователя.
- По типу
В зависимости от типа, рынок термических трансплантатов сегментирован на металл и полимер. Сегмент металла доминировал на крупнейшем рынке с долей выручки около 63,1% в 2025 году, что обусловлено его превосходной механической прочностью, долговечностью и долгосрочной клинической надежностью в процедурах торакального эндоваскулярного восстановления аорты (TEVAR). Стентовые трансплантаты на основе металлов, в основном состоящие из нитинола и нержавеющей стали, обеспечивают отличную радиальную силу, гибкость и устойчивость к усталости, которые имеют решающее значение для управления сложными аневризмами грудной аорты и рассечениями. Их доказанная способность поддерживать проходимость сосудов и обеспечивать безопасную фиксацию способствует высоким показателям успеха процедур. Сильные предпочтения врачей, обширные клинические данные и широко распространенная доступность в третичных больницах еще больше усиливают доминирование. Постоянные технологические улучшения в системах развертывания и производительности уплотнения также поддерживают устойчивое внедрение трансплантатов металлического стента.
Ожидается, что сегмент полимеров продемонстрирует самый быстрый рост на уровне CAGR 10,2% с 2026 по 2033 год, что обусловлено ростом инноваций в передовых полимерных материалах и увеличением спроса на гибкие, легкие решения для трансплантата стента. Стентовые трансплантаты на основе полимеров обеспечивают повышенную конформность, улучшенную биосовместимость и уменьшенную травму сосудов, что делает их подходящими для отдельных групп пациентов. Все большее внимание уделяется минимально инвазивным процедурам и эндоваскулярным устройствам следующего поколения. Текущие исследования и разработки, разработка гибридных материалов и благоприятные ранние клинические результаты еще больше ускоряют рост. Поскольку производители продолжают совершенствовать конструкции на основе полимеров, этот сегмент, по прогнозам, будет быстро расширяться в течение прогнозируемого периода.
- Конечный пользователь
На основе конечного пользователя рынок термических трансплантатов сегментируется на больницы, амбулаторные хирургические центры, медицинские центры и другие. Сегмент больниц составил самую большую долю доходов на рынке примерно 69,4% в 2025 году, что обусловлено большим объемом аневризмы грудной аорты и случаев диссекции, обработанных в больницах. Больницы обладают развитой инфраструктурой визуализации, гибридными операционными и специализированными сосудистыми и кардиоторакальными хирургами, необходимыми для сложных процедур TEVAR. Наличие отделений интенсивной терапии и учреждений послеоперационного мониторинга также способствует проведению больничных процедур. Более высокий охват возмещением и способность управлять пациентами с высоким риском также способствуют доминированию сегмента. Кроме того, наличие многопрофильных групп по уходу и доступ к широкому спектру технологий трансплантата стента укрепляют больницы как основных конечных пользователей.
Ожидается, что сегмент амбулаторных хирургических центров будет регистрировать самый быстрый CAGR в 9,6% с 2026 по 2033 год, что обусловлено растущим переходом к минимально инвазивным процедурам и экономически эффективным моделям оказания медицинской помощи. Достижения в технологии трансплантата стента и упрощенных процедурных методах позволяют проводить отдельные торакальные вмешательства в амбулаторных условиях. АСК предлагают более короткое пребывание в больнице, снижение процедурных затрат и более быстрое выздоровление пациентов, что делает их все более привлекательными. Рост затрат на здравоохранение и благоприятная политика возмещения поддерживают этот переход. Поскольку безопасность и эффективность процедур продолжают улучшаться, ожидается, что применение грудных трансплантатов в амбулаторных хирургических центрах будет неуклонно расти.
Региональный анализ рынка торакальных аортальных трансплантатов
- Северная Америка доминировала на рынке трансплантатов грудной аорты с самой большой долей дохода около 38,6% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высоким внедрением минимально инвазивных эндоваскулярных процедур и сильными механизмами возмещения.
- Регион выигрывает от высокой распространенности аневризм и расслоений грудной аорты, а также ранней диагностики и своевременного хирургического вмешательства.
- Сильный клинический опыт, широкая доступность гибридных операционных и быстрое внедрение технологий трансплантата стента следующего поколения еще больше поддерживают лидерство на рынке.
Американский рынок торакального аортального стента Insight
Рынок трансплантатов грудной аорты в США составил основную долю в Северной Америке в 2025 году, чему способствовали высокие объемы процедур и сильное предпочтение врача для эндоваскулярного восстановления по сравнению с открытой хирургией. Страна выигрывает от хорошо зарекомендовавших себя программ сосудистой хирургии, передовых возможностей визуализации и выгодного возмещения за минимально инвазивные вмешательства. Увеличение заболеваемости аневризмами аорты среди стареющего населения и пациентов с сердечно-сосудистыми факторами риска продолжает стимулировать спрос. Кроме того, продолжающиеся клинические испытания, быстрое одобрение FDA и присутствие ключевых игроков отрасли значительно способствуют устойчивому расширению рынка.
Европейское исследование рынка торакальных аортальных трансплантатов
Прогнозируется, что рынок трансплантатов грудной аорты в Европе будет расширяться при устойчивом CAGR в течение прогнозируемого периода, что обусловлено повышением осведомленности о заболеваниях аорты и увеличением принятия минимально инвазивных сосудистых процедур. Сильные нормативные стандарты и акцент на безопасность пациентов способствуют использованию клинически проверенных систем трансплантата стента. Рост поддерживается старением населения, увеличением распространенности сердечно-сосудистых заболеваний и расширением доступа к передовым эндоваскулярным методам лечения. Страны Западной Европы продолжают инвестировать в модернизацию здравоохранения, поддерживая более широкое внедрение в больницах и специализированных учреждениях.
Великобритания Thoracic Aortic Stent Grafts Market
Ожидается, что рынок трансплантатов грудной аорты в Великобритании будет расти при заметном CAGR, поддерживаемом Национальной службой здравоохранения (NHS), направленном на снижение хирургической инвазивности и улучшение результатов лечения пациентов. Расширение использования процедур TEVAR для аневризм и расслоений грудной аорты стимулирует спрос на рынке. Централизованные сосудистые центры, улучшенные реферальные пути и расширенные возможности диагностической визуализации также способствуют росту. Ожидается, что текущие инвестиции в инфраструктуру сердечно-сосудистой помощи будут поддерживать расширение рынка в течение прогнозируемого периода.
Германия Thoracic Aortic Stent Grafts Market
Ожидается, что рынок трансплантатов грудной аорты в Германии будет расширяться при значительном CAGR, обусловленном сильным клиническим опытом, высокими объемами процедур и передовой инфраструктурой больницы. Акцент Германии на технологических инновациях и медицинской практике, основанной на фактических данных, поддерживает внедрение систем трансплантата стента следующего поколения. Благоприятная политика возмещения и раннее внедрение передовых эндоваскулярных методов еще больше укрепляют рост рынка. Лидерство страны в исследованиях и производстве медицинских устройств также способствует повышению доступности и использованию грудных трансплантатов стента.
Азиатско-Тихоокеанский рынок торакальных аортальных трансплантатов
Ожидается, что рынок трансплантатов грудной аорты в Азиатско-Тихоокеанском регионе будет самым быстрорастущим регионом, регистрируя CAGR около 8,9% в течение прогнозируемого периода, что обусловлено улучшением доступа к здравоохранению и ростом заболеваемости расстройствами аорты. Быстрая урбанизация, факторы риска сердечно-сосудистых заболеваний, связанные с образом жизни, и растущая осведомленность о минимально инвазивных вариантах лечения ускоряют принятие. Увеличение расходов на здравоохранение и расширение больниц третичного ухода еще больше поддерживают рост рынка. В регионе наблюдается растущее внедрение передовых эндоваскулярных технологий как в государственных, так и в частных системах здравоохранения.
Японский рынок торакальных аортальных трансплантатов
Японский рынок трансплантатов грудной аорты переживает устойчивый рост, поддерживаемый быстро стареющим населением и высокой распространенностью сердечно-сосудистых заболеваний. Сильный клинический опыт и раннее принятие передовых эндоваскулярных процедур стимулируют спрос на грудные трансплантаты стента. Система здравоохранения Японии подчеркивает минимально инвазивные методы лечения, которые снижают пребывание в больнице и процедурный риск. Постоянные технологические инновации и строгий надзор со стороны регулирующих органов способствуют дальнейшему расширению рынка.
China Thoracic Aortic Stent Grafts Market
Китайский рынок трансплантатов грудной аорты занимал самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовало расширение инфраструктуры здравоохранения и увеличение диагностики заболеваний аорты. Государственные инвестиции в модернизацию больниц и растущее внедрение минимально инвазивных сосудистых процедур являются ключевыми факторами роста. Рост расходов на здравоохранение, повышение доступности квалифицированных специалистов и присутствие отечественных производителей медицинских изделий способствуют расширению рынка. По мере улучшения доступа к передовой эндоваскулярной терапии Китай, как ожидается, останется ключевым фактором регионального роста.
Доля рынка торакальных аортальных трансплантатов
Индустрия Thoracic Aortic Stent Grafts в основном возглавляется хорошо известными компаниями, в том числе:
- Medtronic plc (Ирландия)
- W. L. Gore & Associates, Inc. (США)
- Terumo Corporation (Япония)
- Cook Medical (США)
- MicroPort Scientific Corporation (Китай)
- Endologix LLC (США)
- Artivion, Inc. (ранее CryoLife)
- Lombard Medical (Великобритания)
- Braile Biomédica (Бразилия)
- JOTEC GmbH (Германия)
- Больтон Медикал (США)
- Meril Life Sciences (Индия)
Последние события на мировом рынке торакальных аортальных трансплантатов
- В марте 2023 года Bolton Medical, Inc. получила одобрение FDA США на свою систему RelayPro Thoracic Stent-Graft System, которая включает в себя компоненты нитинола и полиэфирного стента, используемые для восстановления повреждений в нисходящей грудной аорте, расширяя варианты лечения для восстановления эндоваскулярной аорты в Соединенных Штатах.
- В сентябре 2023 года MicroPort Endovastec получила одобрение от Управления по контролю за продуктами и лекарствами Таиланда (TFDA) на три продукта для вмешательства в аорту, включая систему геркулесового торакального стент-графта с низкопрофильной системой доставки при торакальной и брюшной аорте, что позволяет использовать ее в клинических условиях Таиланда.
- В июне 2023 года RelayPro Thoracic Stent-Graft компании Terumo Aortic получил одобрение FDA в Соединенных Штатах на лечение грудной диссекции и аневризмы с низкопрофильным дизайном, расширяющим охват патологией и процедурную гибкость.
- В апреле 2025 года Gore & Associates объявила об одобрении FDA для четырех новых конических конструкций с большим диаметром Gore TAG Conformable Thoracic Stent Graft с активной системой управления (размерами до 45 × 37 мм), улучшая варианты лечения различных анатомий грудной аорты.
- В июне 2025 года Gore & Associates получила одобрение FDA на TAG Thoracic Branch Endoprosthesis (TBE) для использования в зонах 0 и 1 аорты, расширив его показания для эндоваскулярного управления дугой аорты и нисходящими грудными поражениями при сохранении потока к ветвистым сосудам.
- В марте 2025 года Cook Medical объявила о коммерческом запуске своего торакального эндоваскулярного трансплантата Zenith Alpha 2 (ZTA2) в Соединенных Штатах после одобрения регулирующих органов. Устройство построено на установленной платформе Zenith от Cook с улучшениями, предназначенными для поддержки грудных эндоваскулярных процедур восстановления аорты.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











