


Глобальный рынок устройств для лечения мочекаменной болезни по типу лечения (экстракорпоральная ударно-волновая литотрипсия (ЭУВЛ), интракорпоральная литотрипсия, чрескожная нефролитотомия и другие), типу продукта (литотриптеры, уретероскопы), конечному пользователю (больницы и клиники, амбулаторные хирургические центры) — тенденции отрасли и прогноз до 2029 года.
Каков размер рынка устройств для управления уролитиазом и темпы роста
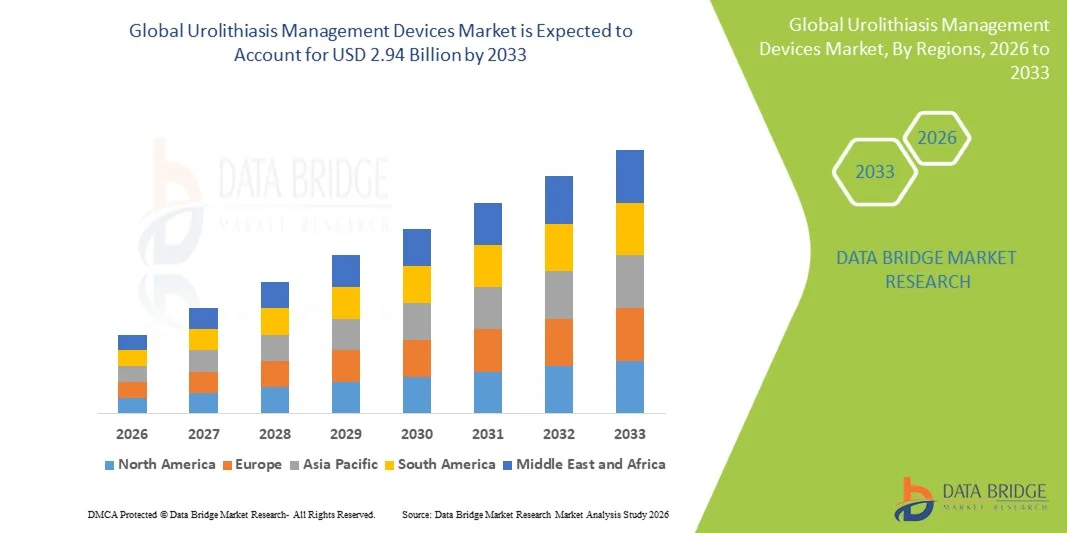
- Согласно анализу рынка Data Bridge Market Research, глобальный размер рынка устройств для управления уролитиазом был оценен как1,86 млрд долларов в 2025 годуОжидается, что он достигнет2,94 млрд долларов к 2033 годув aCAGR 5,90%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен ростом распространенности камней в почках, увеличением сидячего образа жизни, расстройствами, связанными с обезвоживанием, и ростом гериатрического населения, а также постоянными достижениями в минимально инвазивных и неинвазивных технологиях удаления камней в системах здравоохранения.
- Кроме того, увеличение предпочтения пациентов более быстрым процедурам восстановления, улучшение клинических результатов и широкое внедрение лазерной литотрипсии, уретероскопии и экстракорпоральной ударной волны литотрипсии устанавливают передовые устройства управления уролитиазом в качестве предпочтительного подхода к лечению, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):$1,86 млрд.
Ожидаемая рыночная стоимость (2033):$2,94 млрд.
Прогноз CAGR (2026–2033):5.90%
Каковы основные выводы рынка устройств для управления уролитиазом
- Устройства управления уролитиазом, используемые для разрушения, удаления и лечения камней в почках, становятся все более важными в современной урологии из-за их способности поддерживать минимально инвазивные процедуры, уменьшать хирургические осложнения и улучшать результаты восстановления пациентов в больницах и специализированных клиниках.
- Растущий спрос на эти устройства в первую очередь обусловлен ростом глобальной заболеваемости камнями в почках из-за диетических изменений, ожирения, обезвоживания и метаболических расстройств, а также растущим предпочтением минимально инвазивных и высокоэффективных вариантов лечения.
- Северная Америка доминировала на рынке устройств для управления уролитиазом с самой большой долей дохода в 38,6% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокими показателями процедурного принятия и сильным присутствием ведущих компаний по производству медицинских устройств, причем США демонстрируют значительное поглощение передовых технологий литотрипсии и эндоскопического управления камнем.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке устройств для управления уролитиазом в течение прогнозируемого периода из-за растущей нагрузки на пациентов, улучшения инфраструктуры здравоохранения, повышения осведомленности о лечении камней в почках и расширения доступа к минимально инвазивным урологическим процедурам.
- Сегмент экстракорпоральной ударно-волновой литотрипсии (ESWL) доминировал на рынке устройств для управления уролитиазом со значительной долей 44,1% в 2025 году, что обусловлено его неинвазивным характером, высокой приемлемостью для пациентов и эффективностью фрагментации камней в почках без хирургического вмешательства.
Сфера охвата и сегментация рынка устройств для управления уролитиазом
|
Атрибуты |
Устройства управления уролитиазом Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
Растущие возможности в системах литотрипсии с искусственным интеллектом и на основе изображений · Расширение амбулаторных хирургических центров (АСЦ) |
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке устройств для управления уролитиазом
«Продвижение к минимально инвазивному и лазерному лечению камней»
- Значительной и ускоряющейся тенденцией на мировом рынке устройств для управления уролитиазом является переход к минимально инвазивным и лазерным технологиям, таким как внутрителесная литотрипсия и передовые уретероскопические процедуры, повышение эффективности фрагментации камня и результаты восстановления пациентов в больницах и амбулаторных условиях.
- Например, Holmium:YAG и новые системы Thulium Fiber Laser все чаще используются во внутрителесных процедурах литотрипсии, что позволяет точно распылять и фрагментировать камни с уменьшенными коэффициентами осложнений по сравнению с обычными хирургическими подходами.
- Технологические достижения в урологических устройствах позволяют интегрировать изображения в режиме реального времени, повысить гибкость охвата и повысить энергоэффективность в системах литотрипсии, тем самым повышая точность процедур и сокращая рабочее время и продолжительность пребывания в больнице.
- Кроме того, интеграция цифровых систем визуализации с уретероскопами и литотриптерами позволяет урологам выполнять более точную локализацию и фрагментацию камней с помощью унифицированных платформ визуализации в рабочих процессах лечения.
- Эта тенденция к высокоэффективным, управляемым изображением и минимально инвазивным системам управления камнем меняет клинические ожидания, а такие компании, как Boston Scientific и Olympus, разрабатывают лазерную литотрипсию следующего поколения и передовые платформы уретероскопии.
- Спрос на минимально инвазивные решения для управления уролитиазом быстро растет в больницах и амбулаторных хирургических центрах, поскольку медицинские работники все чаще отдают приоритет более быстрому выздоровлению, уменьшению осложнений и улучшению пропускной способности пациентов.
- Кроме того, появление роботизированной эндурологии повышает точность процедур извлечения камня, поддерживая лучшие клинические результаты и уменьшая усталость хирурга.
Устройства управления уролитиазом Динамика рынка
водитель
«Повышение распространенности камней в почках и увеличение предпочтения неинвазивных методов лечения»
- Растущая распространенность заболевания камней в почках во всем мире в сочетании с изменениями образа жизни, такими как обезвоживание, диеты с высоким содержанием натрия и растущие показатели ожирения, является значительным фактором роста спроса на устройства для управления уролитиазом в системах здравоохранения.
- Например, в апреле 2025 года несколько урологических центров расширили внедрение передовых систем ESWL и лазерной литотрипсии для управления растущим притоком пациентов, что отражает растущую зависимость от минимально инвазивных технологий обработки камня.
- Поскольку пациенты и поставщики медицинских услуг все чаще отдают приоритет неинвазивным вариантам лечения с низким риском, такие устройства, как системы ESWL и гибкие уретероскопы, становятся широко предпочтительными для эффективного управления камнем с уменьшенным временем восстановления.
- Кроме того, повышение осведомленности о ранней диагностике и лечении камней в почках приводит к увеличению объемов процедур в больницах, специализированных урологических клиниках и амбулаторных хирургических центрах по всему миру.
- Удобство амбулаторных процедур, более короткие периоды госпитализации и улучшенные клинические результаты являются ключевыми факторами, ускоряющими внедрение передовых устройств управления уролитиазом как на развитых, так и на развивающихся рынках здравоохранения.
- Кроме того, расширение медицинского страхования для эндоскопических и лазерных процедур удаления камней способствует повышению доступности лечения и скорости принятия.
- Кроме того, растущие инвестиции в больничные урологические отделения и модернизацию хирургической инфраструктуры позволяют шире внедрять передовые системы литотрипсии.
Сдержанность/вызов
«Высокая стоимость процедур и ограниченный доступ к передовой урологической инфраструктуре»
- Опасения, связанные с высокой стоимостью современных устройств и процедур для лечения уролитиаза, включая системы лазерной литотрипсии и гибкие уретероскопы, представляют собой серьезную проблему для более широкого внедрения на рынок, особенно в чувствительных к затратам регионах здравоохранения.
- Например, многие медицинские учреждения в развивающихся регионах по-прежнему полагаются на традиционные хирургические методы из-за ограниченной доступности и доступности передовых систем литотрипсии.
- Потребность в специализированной инфраструктуре, квалифицированных урологах и высокие затраты на техническое обслуживание передовых устройств еще больше ограничивают внедрение, особенно в небольших больницах и сельских медицинских учреждениях.
- Кроме того, ограничения на возмещение и непоследовательное страхование для продвинутых процедур почечного камня могут снизить доступность пациентов к современным вариантам лечения в определенных регионах.
- В то время как технологические достижения постепенно повышают эффективность устройства и экономическую эффективность, относительно высокие первоначальные инвестиции продолжают препятствовать быстрому проникновению передовых решений по управлению уролитозом на развивающихся рынках.
- Кроме того, неравномерное распределение подготовленных специалистов по урологии ограничивает эффективное использование передовых технологий литотрипсии и уретероскопии в системах здравоохранения с низкими ресурсами.
- Кроме того, ограничения в цепочке поставок и зависимость от импортируемых высококачественных устройств могут задержать сроки внедрения и увеличить общие процедурные расходы в нескольких регионах.
Как сегментируется рынок устройств для управления уролитиазом
Рынок сегментирован на основе типа обработки, типа продукта и конечного пользователя.
- Тип лечения
На основе типа лечения рынок устройств для управления уролитиазом сегментирован на экстракорпоральную ударно-волновую литотрипсию (ESWL), внутрикорпоральную литотрипсию, чрескожную нефролитотомию и другие. Экстракорпоральная ударно-волновая литотрипсия (ESWL) доминировала на рынке с самой большой долей дохода в 44,1% в 2025 году, что обусловлено ее неинвазивным характером и способностью фрагментировать камни в почках без хирургического вмешательства. ESWL широко используется как в больницах, так и в амбулаторных условиях из-за сокращения времени восстановления и минимальных осложнений. Он особенно эффективен для почечных камней малого и среднего размера, что делает его вариантом лечения первой линии во многих клинических рекомендациях. Процедура также требует сравнительно более низкой госпитализации, что поддерживает ее активное внедрение в системы здравоохранения, чувствительные к затратам. Кроме того, постоянные улучшения в нацеливании ударной волны и наведении изображений повысили его клиническую эффективность. Его присутствие и широкое распространение еще больше укрепляют его доминирование в глобальных медицинских учреждениях.
Интракорпоральная литотрипсия, как ожидается, станет свидетелем самого быстрого роста на 8,9% с 2026 по 2033 год, что обусловлено растущим внедрением лазерных технологий и минимально инвазивных эндоскопических процедур. Этот метод позволяет непосредственно визуализировать и фрагментировать камни, что приводит к более высокой точности и улучшенным показателям отсутствия камней. Растущее использование лазеров на основе Holmium и Thulium-волокна значительно повысило эффективность лечения и сократило время работы. Он все более предпочтителен для сложных и трудно поддающихся лечению камней, расположенных в мочеточнике и почках. Растущий спрос на амбулаторные процедуры и более короткое пребывание в больнице еще больше способствует его расширению. Кроме того, технологические достижения в области гибких уретероскопов повышают темпы процедурного успеха, ускоряя его внедрение во всем мире.
- Тип продукта
Исходя из типа продукта, рынок сегментирован на литотриптеры и уретероскопы. Литотриптеры доминировали на рынке с самой большой долей выручки в 57,6% в 2025 году, чему способствовало их широкое использование в процедурах ESWL и внутрителесной фрагментации камня. Литотриптеры широко используются в больницах из-за их эффективности в разрушении камней в почках неинвазивным или минимально инвазивным способом. Наличие современных лазерных и электромагнитных литотриптеров значительно улучшило результаты лечения и точность процедуры. Эти устройства являются предпочтительными из-за их способности обрабатывать широкий спектр размеров и композиций камня. Увеличение инвестиций больниц в современное урологическое оборудование еще больше поддерживает доминирование сегмента. Кроме того, растущие объемы процедур во всем мире продолжают стимулировать высокий спрос на литотриптерные системы.
Ожидается, что уретероскопы будут наблюдать самый быстрый темп роста в 9,4% с 2026 по 2033 год, что обусловлено растущим предпочтением минимально инвазивных эндоскопических процедур удаления камней. Гибкие уретероскопы все чаще используются для точной визуализации и прямого извлечения камня из мочевыводящих путей. Постоянные достижения в области цифровой визуализации и одноразовой технологии уретероскопа повышают безопасность и эффективность процедур. Их способность снижать риск заражения и перекрестного загрязнения еще больше способствует принятию в крупных хирургических центрах. Растущий спрос на амбулаторные урологические процедуры также ускоряет их использование. Кроме того, улучшенная эргономика и повышенная маневренность делают уретероскопы более эффективными для сложных каменных корпусов.
- Конечный пользователь
На базе конечного потребителя рынок сегментирован на больницы и клиники, амбулаторные хирургические центры. Больницы и клиники доминировали на рынке с самой большой долей дохода в 66,8% в 2025 году, что обусловлено наличием передовой хирургической инфраструктуры и квалифицированных урологов. Больницы обрабатывают большой объем сложных случаев камней в почках, требующих ESWL, литотрипсии и чрескожных процедур. Наличие комплексных диагностических и хирургических средств поддерживает более широкое внедрение передовых устройств для лечения уролитоза. Эти настройки также выигрывают от улучшения системы возмещения и доверия пациентов к специализированной помощи. Увеличение инвестиций в больничные отделения урологии еще больше укрепляет лидерство в сегменте. Кроме того, увеличение притока пациентов для экстренного лечения камнями в значительной степени способствует доминированию в больнице.
Ожидается, что в амбулаторных хирургических центрах (ASC) будет наблюдаться самый быстрый рост на 10,2% с 2026 по 2033 год, что обусловлено растущим сдвигом в сторону амбулаторных и однодневных хирургических процедур. ASCs предлагают экономически эффективные варианты лечения с уменьшенным пребыванием в больнице и более быстрым временем восстановления. Растущее внедрение минимально инвазивных процедур литотрипсии и уретероскопии хорошо согласуется с возможностями АСК. Эти центры все чаще оснащаются передовыми лазерными и эндоскопическими системами для управления камнями в почках. Предпочтение пациента быстрому и удобному лечению еще больше ускоряет использование АСК. Кроме того, растущее давление на расходы на здравоохранение стимулирует миграцию из больничного ухода в амбулаторные учреждения.
В каком регионе находится наибольшая доля рынка устройств для управления уролитиазом
- Северная Америка доминировала на рынке устройств для управления уролитиазом с самой большой долей дохода в 38,6% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокими темпами процедурного принятия и сильным присутствием ведущих компаний по производству медицинских устройств.
- Пациенты и поставщики медицинских услуг в регионе высоко ценят наличие передовых вариантов лечения, таких как ESWL, лазерная литотрипсия и гибкая уретероскопия, которые обеспечивают более высокие показатели успеха и более быстрое восстановление по сравнению с традиционными хирургическими методами.
- Это сильное внедрение на рынке дополнительно поддерживается высокими расходами на здравоохранение, ранним внедрением инновационных медицинских технологий и присутствием ведущих компаний по производству медицинских устройств, устанавливающих устройства для лечения уролитоза в качестве стандарта лечения как в больницах, так и в амбулаторных условиях.
U.S. Urolithiasis Management Devices Market Insight
Американский рынок устройств для управления уролитиазом занял самую большую долю дохода в 79% в Северной Америке в 2025 году, чему способствовала высокая распространенность заболеваний почечных камней и сильное внедрение передовых минимально инвазивных процедур лечения. Пациенты и медицинские работники все чаще отдают приоритет эффективному управлению камнями с помощью систем ESWL, лазерной литотрипсии и уретероскопии из-за их более высокой точности и более быстрых результатов восстановления. Растущее внимание к амбулаторным процедурам в сочетании с надежной инфраструктурой здравоохранения и высокими объемами процедур еще больше продвигает рынок. Кроме того, непрерывные технологические достижения в лазерных системах и эндоскопических устройствах вносят значительный вклад в расширение рынка.
Европейские устройства для управления уролитиазом Market Insight
Европейский рынок устройств для управления уролитиазом, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, в основном за счет роста заболеваемости камнем в почках и увеличения предпочтения минимально инвазивных урологических процедур. Регион выигрывает от сильных систем здравоохранения, установленных структур возмещения и растущего внедрения передовых технологий литотрипсии и эндоскопии в больницах. Кроме того, повышение осведомленности о ранней диагностике и эффективном лечении камней способствует более широкому процессуальному охвату как государственных, так и частных медицинских учреждений.
Великобритания Urolithiasis Management Devices Market Insight
Ожидается, что рынок устройств для управления уролитиазом в Великобритании будет расти с заметным CAGR в течение прогнозируемого периода, что обусловлено ростом случаев заболевания камнями в почках и увеличением спроса на минимально инвазивные и амбулаторные варианты лечения. Растущее давление на Национальную службу здравоохранения (NHS) для повышения эффективности стимулирует внедрение передовых систем ESWL и уретероскопии. Кроме того, растущее предпочтение более быстрого выздоровления и сокращения пребывания в больницах способствует дальнейшему росту рынка в больницах и специализированных урологических центрах.
Германия Urolithiasis Management Devices Market Insight
Ожидается, что в течение прогнозируемого периода рынок устройств для управления уролитиазом в Германии будет расширяться на значительном CAGR, чему будет способствовать сильная инфраструктура здравоохранения, высокотехнологичное внедрение и растущее использование лазерных литотрипсических систем. Акцент страны на точную медицину и минимально инвазивную хирургию способствует внедрению передовых решений для внутрителесной литотрипсии и цифровой уретероскопии. Кроме того, хорошо развитые медицинские учреждения и сильный акцент на клиническую эффективность поддерживают более широкую интеграцию современных урологических устройств.
Азиатско-тихоокеанские устройства для управления уролитиазом Market Insight
Рынок устройств для управления уролитиазом в Азиатско-Тихоокеанском регионе будет расти с самым быстрым CAGR 9,6% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено ростом распространенности камней в почках, быстрой урбанизацией и улучшением доступа к здравоохранению. Растущее внедрение современных урологических процедур в таких странах, как Китай, Индия и Япония, значительно повышает спрос на устройства для ESWL, литотрипсии и уретероскопии. Кроме того, расширение инфраструктуры больниц, рост медицинского туризма и повышение доступности минимально инвазивных методов лечения ускоряют рост рынка по всему региону.
Японские устройства для управления уролитиазом Market Insight
Японский рынок устройств для управления уролитиазом набирает обороты благодаря передовой инфраструктуре здравоохранения, высокотехнологичному внедрению и сильному предпочтению минимально инвазивных хирургических процедур. Расширение интеграции цифровых изображений и лазерных систем литотрипсии улучшает процедурную точность и результаты лечения. Кроме того, стареющее население страны стимулирует спрос на более безопасные, низкорисковые и быстро восстанавливаемые варианты лечения камней в почках в больницах и специализированных клиниках.
Индия Urolithiasis Management Devices Market Insight
Рынок устройств для управления уролитиазом в Индии составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что связано с ростом распространенности камней в почках, быстрой урбанизацией и расширением доступа к медицинским услугам. Растущая осведомленность о минимально инвазивных вариантах лечения и растущая доступность экономически эффективных устройств литотрипсии и уретероскопии поддерживают сильный рост рынка. Кроме того, правительственные инициативы, способствующие развитию инфраструктуры здравоохранения и быстрому расширению частных больниц и диагностических центров, значительно способствуют внедрению передовых урологических устройств по всей стране.
Каковы основные компании на рынке устройств для управления уролитиазом
Индустрия Urolithiasis Management Devices в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Медтроник(Ирландия)
- Siemens Healthineers AG(Германия)
- Boston Scientific Corporation(США)
- Olympus Corporation(Япония)
- Кук (США)
- Karl Storz SE & Co. KG (Германия)
- Richard Wolf GmbH (Германия)
- Dornier MedTech GmbH (Германия)
- EDAP TMS S.A. (Франция)
- EMS Electro Medical Systems SA (Швейцария)
- Storz Medical AG (Швейцария)
- Колопласт А/С (Дания)
- Allengers Medical Systems Limited (Индия)
- DirexGroup SA (Германия)
- Elmed Medical Systems Ltd. (Турция)
- Lumenis Ltd. (Израиль)
- C. R. Bard Inc. (США)
- Страйкер (США)
- Medispec Ltd. (Израиль)
- Allium Medical Solutions Ltd. (Израиль)
Каковы последние события на мировом рынке устройств для управления уролитиазом
- В марте 2026 года Boston Scientific получила клиренс FDA 510(k) для своей системы управления жидкостью Asurys, предназначенной для улучшения контроля ирригации и мониторинга внутрипочечного давления во время процедур почечного камня на основе уретероскопии. Система повышает безопасность и процедурную эффективность при использовании вместе с уретероскопами LithoVue Elite, укрепляя интегрированные минимально инвазивные рабочие процессы управления камнем. Эта разработка подчеркивает растущий акцент на точность и мониторинг в режиме реального времени в эндурологии.
- В феврале 2024 года Olympus получил разрешение FDA на использование гибкого уретероскопа RenaFlex, разработанного для диагностики и лечения камней в почках с помощью минимально инвазивных процедур уретероскопии. Устройство предлагает высокоточную визуализацию и устраняет риски перекрестного загрязнения, связанные с многоразовыми областями. Этот запуск отражает растущий сдвиг в сторону одноразовых эндоскопических устройств в урологической практике.
- В январе 2024 года Medtronic объявила о одобрении регулирующих органов для своей передовой системы литотрипсии на основе ESWL, предназначенной для неинвазивной фрагментации камней в почках. Система улучшает точность ударной волны и эффективность лечения, поддерживая более широкое внедрение экстракорпоральной ударной волны в больницах. Эта разработка укрепляет позиции Medtronic в решениях для лечения урологии на основе энергии.
- В июне 2023 года Boston Scientific расширила свое портфолио по управлению камнем в почках благодаря совместным инициативам, ориентированным на технологии уретероскопии следующего поколения с улучшенными возможностями визуализации и навигации. Усилия направлены на улучшение визуализации и доступа в сложных случаях камней мочевыводящих путей. Это отражает растущее внимание отрасли к интегрированным цифровым эндоскопическим решениям для урологии.
- В мае 2022 года компания Dornier MedTech получила регуляторный клиренс для своего уретероскопа AXIS II URS SLIM, предназначенного для повышения маневренности и точности в минимально инвазивных процедурах удаления камней в почках. Устройство расширяет доступ к сложным анатомическим областям и поддерживает визуализацию высокой четкости во время операции. Это развитие поддерживает продолжающийся переход к передовым компактным эндоскопическим системам в урологической помощи.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











