



Сегментация мирового рынка производства вакцин по классификации (производство вакцин для взрослых и производство детских вакцин), типу заболевания (гепатит В, малярия, желтая лихорадка, брюшной тиф, бешенство, ВИЧ, рак, грипп, лихорадка Западного Нила, японский энцефалит, пневмококковая инфекция, ротавирусная инфекция, АКДС, полиомиелит, ветряная оспа, менингококковая инфекция, корь, эпидемический паротит и краснуха, туберкулез) — тенденции отрасли и прогноз до 2032 г.
Какова глубина роста и размера рынка вакцин
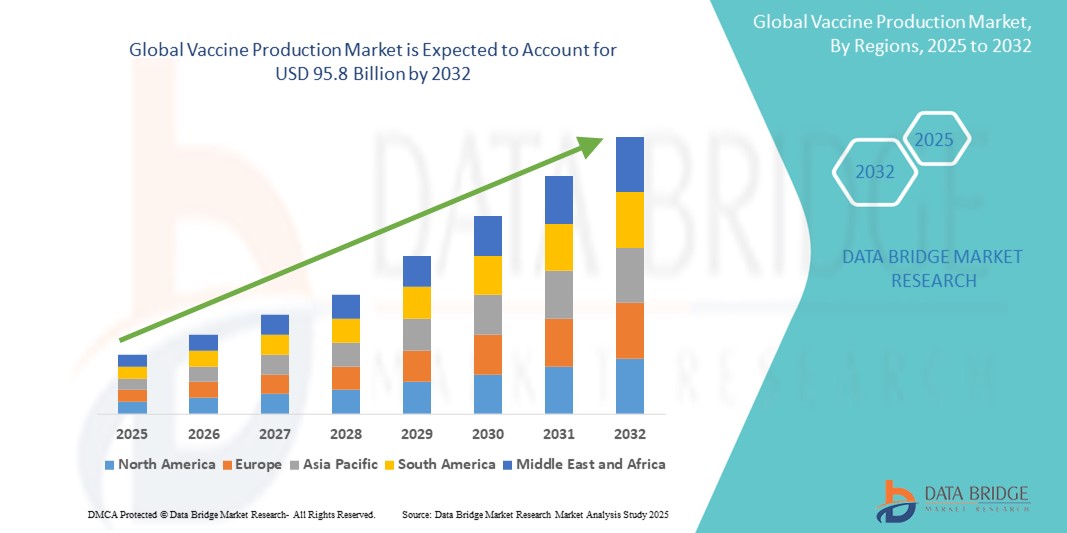
- Согласно анализу Data Bridge Market Research, объем мирового рынка производства вакцин был оценен как54,77 млрд долларов в 2024 годуОжидается, что он достигнет$95,88 млрд. к 2032 году, вCAGR 7,25%в течение прогнозируемого периода
- Рынок производства вакцин переживает значительный рост, в первую очередь благодаря быстрому технологическому прогрессу и растущему глобальному спросу на эффективные решения для иммунизации. Это расширение приводит к большей цифровизации по всей цепочке создания стоимости вакцин, от исследований и разработок до производства и распределения.
- Кроме того, растущее глобальное сознание здоровья и необходимость быстрого реагирования на возникающие инфекционные заболевания создают передовые решения для производства вакцин в качестве современного стандарта для обеспечения готовности общественного здравоохранения. Эти факторы ускоряют внедрение инновационных решений для производства вакцин, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
Глобальная рыночная стоимость (2024):$ 54,77 млрд.
Ожидаемая рыночная стоимость (2032):$95,88 млрд.
Прогноз CAGR (2025-2032):7.25%
Каковы основные выводы о глубине рынка производства вакцин
- Рынок производства вакцин переживает значительный рост, обусловленный растущим глобальным спросом на эффективные решения для иммунизации и быстрыми технологическими достижениями, что приводит к увеличению цифровизации по всей цепочке создания стоимости вакцин - от исследований и разработок до производства и распределения. Это расширение подчеркивает важную роль вакцин в современном здравоохранении и профилактике заболеваний.
- Растущий спрос на решения для производства вакцин в первую очередь подпитывается ростом распространенности инфекционных заболеваний, усилением глобальных проблем безопасности здравоохранения и растущим акцентом на профилактическое здравоохранение. Кроме того, значительные прорывы в вакцинных технологиях, таких как мРНК и вирусные векторные платформы, ускоряют развитие и производственные возможности, устанавливая передовые решения для производства вакцин в качестве современного стандарта для обеспечения готовности общественного здравоохранения.
- Северная Америка доминировала на рынке производства вакцин, с самой большой долей доходов в 43% в 2024 году. Это доминирование объясняется ранним и сильным внедрением передовых технологий здравоохранения, высокими располагаемыми доходами и устойчивым присутствием ключевых игроков отрасли, включая крупные фармацевтические и биотехнологические компании.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом с CAGR в 12,4% на рынке производства вакцин в течение прогнозируемого периода. Этот рост в значительной степени обусловлен увеличением урбанизации, ростом располагаемых доходов, расширением инфраструктуры здравоохранения и растущим вниманием к инициативам общественного здравоохранения и программам иммунизации в таких странах, как Китай и Индия, которые также становятся важными центрами производства вакцин.
- Сегмент производства вакцин для взрослых доминировал на рынке производства вакцин с долей рынка 58,3% в 2024 году, что обусловлено растущим спросом на вакцины, предназначенные для взрослого населения, такие как грипп, пневмококк и черепица.
Сфера охвата и сегментация рынка производства вакцин
|
Атрибуты |
Ключ к производству вакцинОбзор рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке производства вакцин
Динамика рынка производства вакцин: развивающиеся ландшафты и стратегические императивы
- Значительной и ускоряющейся тенденцией на мировом рынке производства вакцин является непрерывная эволюция производственных платформ и все большее внимание к возможностям быстрого реагирования. Этот прогресс в области производственных технологий в корне повышает скорость и масштабы разработки и производства новых вакцин, что оказывает решающее влияние на глобальную готовность общественного здравоохранения.
- Например, быстрое развитие и развертывание платформ мРНК-вакцин во время недавних глобальных кризисов в области здравоохранения продемонстрировали их способность ускорить доступность вакцин. Аналогичным образом, достижения в области вирусных векторных и рекомбинантных белковых технологий способствуют созданию разнообразного набора вакцинных кандидатов, предлагая универсальные решения для различных инфекционных заболеваний.
- Интеграция передовых технологий биообработки, таких как одноразовые системы и непрерывное производство, обеспечивает такие функции, как повышение гибкости и снижение рисков загрязнения при производстве вакцин. Например, некоторые ведущие производители используют передовые биореакторы и системы очистки для оптимизации урожайности и обеспечения высококачественных результатов вакцинации. Кроме того, внедрение модульных производственных блоков обеспечивает простоту быстрого развертывания и масштабируемость, позволяя децентрализованное производство и более быстрое глобальное распределение.
- Бесшовная интеграция процессов исследований, разработок и производства облегчает централизованный контроль над различными аспектами цепочки создания стоимости вакцин. Благодаря единому подходу заинтересованные стороны могут управлять НИОКР наряду с клиническими испытаниями, нормативными представлениями и крупномасштабным производством, создавая более эффективную и отзывчивую экосистему.
- Эта тенденция к более гибким, эффективным и взаимосвязанным системам производства вакцин коренным образом меняет глобальные ожидания в отношении профилактики заболеваний и реагирования на пандемии. Следовательно, такие компании, как BioNTech и Moderna, постоянно инвестируют в инновационные технологии платформ для увеличения своих производственных мощностей и скорости.
- Спрос на решения для производства вакцин, которые обеспечивают бесшовную масштабируемость и возможности быстрого развертывания, быстро растет как в развитых, так и в развивающихся странах, поскольку правительства и организации здравоохранения все чаще отдают приоритет готовности и всеобъемлющим стратегиям иммунизации.
Динамика рынка производства вакцин
водитель
Растущая потребность из-за растущих глобальных угроз здоровью и технологических достижений
- Растущая распространенность инфекционных заболеваний в сочетании с ускоряющимися темпами биотехнологических достижений является значительным фактором повышенного спроса на производство вакцин. Это включает в себя появление новых патогенов и повторное появление старых, что требует постоянных инноваций в разработке и производстве вакцин.
- Например, продолжающиеся глобальные усилия по обеспечению готовности после COVID-19 привели к значительным инвестициям в обеспечение готовности к пандемии, включая расширение возможностей по производству вакцин во всем мире. Ожидается, что такие стратегические инициативы правительств и фармацевтических компаний будут стимулировать рост отрасли производства вакцин в прогнозируемый период.
- По мере того, как страны становятся более осведомленными о потенциальных угрозах для общественного здравоохранения и стремятся к усилению защиты своего населения, передовые технологии производства вакцин предлагают такие функции, как быстрая масштабируемость, различные варианты платформы и повышение эффективности, обеспечивая убедительное обновление по сравнению с традиционными, более медленными методами производства.
- Кроме того, растущий глобальный акцент на профилактическом здравоохранении и стремление к справедливому доступу к жизненно важным вакцинам делают надежное производство вакцин неотъемлемым компонентом национальных стратегий здравоохранения, предлагая бесшовную интеграцию с более широкими инициативами в области общественного здравоохранения и планами реагирования на чрезвычайные ситуации.
- Удобство более быстрых циклов разработки, способность быстро производить большое количество вакцин и потенциал для адаптации платформенных технологий к новым вариантам являются ключевыми факторами, способствующими расширению производства вакцин как на развитых, так и на развивающихся рынках. Тенденция к распределенным производственным моделям и растущая доступность сложных вариантов биообработки также способствуют росту рынка.
Сдержанность/вызов
«Обеспокоенность производственными сложностями и высокими первоначальными инвестициями»
- Опасения, связанные с огромной сложностью и высокими первоначальными капитальными затратами, необходимыми для создания и расширения производства вакцин, представляют собой серьезную проблему для более широкого проникновения на рынок. Поскольку производство вакцин зависит от высокоспециализированного оборудования, строгого контроля качества и сложных биологических процессов, оно подвержено техническим проблемам и значительным финансовым затратам, что вызывает беспокойство среди потенциальных инвесторов и новых участников.
- Например, громкие сообщения о задержках в производстве или неудачах при увеличении числа новых кандидатов на вакцину заставили некоторых заинтересованных сторон не решиться на крупномасштабные, рискованные инвестиции в новые производственные мощности.
- Решение этих производственных сложностей посредством надежной оптимизации процессов, передачи технологий и партнерских отношений имеет решающее значение для укрепления доверия и обеспечения надежных цепочек поставок. Такие компании, как Lonza и Catalent, подчеркивают свои передовые возможности и протоколы обеспечения качества в маркетинге, чтобы успокоить потенциальных клиентов.
- Кроме того, относительно высокая первоначальная стоимость некоторых передовых предприятий по производству вакцин и требуемая специализированная рабочая сила могут стать препятствием для входа для небольших биотехнологических компаний или развивающихся регионов, особенно там, где государственное финансирование ограничено. Хотя базовые возможности заполнения и завершения могут быть более доступными, премиум-функции, такие как интегрированная обработка вверх по течению и вниз по течению для новых платформ, часто имеют более высокую цену.
- В то время как правительства и международные организации предоставляют значительное финансирование, предполагаемая премия за передовые технологии биопроизводства и длительные сроки строительства объектов все еще могут препятствовать широкому расширению, особенно для тех, кто не имеет немедленного доступа к значительному капиталу или опыту.
Как сегментируется глубина рынка производства вакцин
Рынок сегментирован по классификации и типу заболевания.
- Классификация
На основе классификации рынок производства вакцин сегментирован на производство вакцин для взрослых и производство вакцин для детей. Сегмент производства вакцин для взрослых составил наибольшую долю рынка в 58,3% в 2024 году, что обусловлено растущим спросом на вакцины, предназначенные для взрослого населения, такие как грипп, пневмококк и черепица. Рост стареющего населения во всем мире и повышение осведомленности о программах иммунизации взрослых в значительной степени способствуют доминированию этого сегмента.
Сегмент производства педиатрических вакцин, по прогнозам, станет свидетелем самого быстрого CAGR в 10,7% с 2025 по 2032 год. Такие факторы, как обязательные графики иммунизации, государственные программы вакцинации детей и повышенная осведомленность о профилактике детских заболеваний, способствуют росту этого сегмента.
- По типу болезни
На основе типа заболевания рынок производства вакцин подразделяется на гепатит B, малярию, желтую лихорадку, брюшной тиф, бешенство, ВИЧ, рак, грипп, западный Нил, японский энцефалит, пневмококковый, ротавирусный, DTP, полиомиелит, ветряную оспу, менингококковую, корь, свинку и краснуху (MMR) и туберкулез. Сегмент гриппа занимал самую большую долю рынка в 18,9% в 2024 году, что обусловлено сезонным спросом, глобальными инициативами по вакцинации и непрерывной эволюцией штаммов гриппа, требующих обновленных вакцин. Ежегодные кампании по иммунизации против гриппа в развитых и развивающихся странах еще больше поддерживают высокие показатели сегмента.
Ожидается, что сегмент вакцин против рака будет наблюдать самый быстрый CAGR в 12,4% с 2025 по 2032 год, что обусловлено достижениями в персонализированной медицине, растущими инвестициями в иммунотерапию и увеличением клинических испытаний, направленных на ВПЧ и другие антигены, связанные с раком. Рост распространенности рака во всем мире и переход к профилактической онкологии являются основными факторами роста.
В каком регионе находится наибольшая доля рынка производства вакцин
- Северная Америка доминировала на рынке производства вакцин с самой большой долей доходов в 43% в 2024 году, чему способствовали увеличение инвестиций в инфраструктуру производства вакцин, активные исследования и разработки и сильная государственная поддержка программ иммунизации.
- Регион пользуется передовыми биофармацевтическими возможностями и благоприятной нормативной базой, что делает его центром разработки и производства вакцин.
- Кроме того, присутствие крупных фармацевтических компаний и растущая осведомленность о профилактике заболеваний в значительной степени способствуют росту регионального рынка.
Американский рынок вакцин Insight
Американский рынок производства вакцин в 2024 году занял самую большую долю в 78,9% на рынке производства вакцин в Северной Америке, чему способствовали высокие показатели потребления вакцин, рост государственно-частного партнерства и существенное финансирование инноваций в области вакцин. Страна лидирует в разработке и производстве передовых вакцин против таких заболеваний, как грипп, ВПЧ и COVID-19. Принятие новых платформ, таких как мРНК и увеличение усилий по накоплению запасов для обеспечения готовности к пандемии, еще больше продвигает рынок США вперед.
Европейское исследование рынка вакцин
По прогнозам, рынок производства вакцин в Европе будет расширяться на 8,3% с 2025 по 2032 год, что обусловлено строгими нормативными стандартами, инициативами по иммунизации под руководством правительства и увеличением инвестиций в инфраструктуру общественного здравоохранения. Урбанизация и необходимость профилактики заболеваний в густонаселенных районах подталкивают спрос на крупномасштабное производство вакцин. Кроме того, Европа фокусируется на локализованном производстве, чтобы обеспечить устойчивость цепочки поставок и уверенность в себе в будущих пандемиях.
Британский рынок вакцин Insight
Ожидается, что рынок производства вакцин в Великобритании вырастет на 7,9% с 2025 по 2032 год из-за сильного акцента на инновации в области наук о жизни, инвестиции после Brexit в отечественное производство вакцин и активную национальную программу иммунизации. Стратегическое сотрудничество с глобальными фармацевтическими компаниями и академическими учреждениями, наряду с ростом спроса на педиатрические и туристические вакцины, еще больше подпитывает расширение рынка.
Немецкое исследование рынка вакцин
Ожидается, что рынок производства вакцин в Германии вырастет на 8,1% с 2025 по 2032 год, чему будет способствовать сильная государственная поддержка биотехнологических инноваций, внедрение цифровых технологий в здравоохранении и растущий спрос на устойчивые решения для производства вакцин. Акцент страны на высококачественную производственную практику и интегрированную автоматизацию на фармацевтических предприятиях повышает производство вакцин и глобальную конкурентоспособность.
Азиатско-Тихоокеанский рынок производства вакцин
Азиатско-тихоокеанский рынок производства вакцин готов к регистрации самого быстрого CAGR в 12,4% с 2025 по 2032 год, что обусловлено быстрой урбанизацией, расширением инфраструктуры здравоохранения и растущим спросом на доступные вакцины в таких странах, как Китай, Индия и Япония. Правительственные инициативы, способствующие иммунизации, стимулированию местного производства и увеличению экспорта вакцин в развивающиеся страны, поддерживают рост рынка. Регион также становится стратегическим местом для контрактного производства и клинических испытаний.
Японский рынок вакцинации Insight
Рынок производства вакцин в Японии расширяется благодаря передовому биотехнологическому сектору и сильной национальной системе здравоохранения. Страна уделяет первоочередное внимание обеспечению готовности к пандемии и потребностям стареющего населения, что стимулирует инновации в разработке вакцин. Ожидается, что рынок вырастет на 9,2% с 2025 по 2032 год, чему будет способствовать интеграция цифровых медицинских платформ и увеличение финансирования исследований и разработок в области вакцин против рака и инфекционных заболеваний.
Китайский рынок производства вакцин Insight
Китайский рынок производства вакцин составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2024 году, что объясняется его огромным населением, сильной государственной поддержкой и расширением возможностей биофармы. Ожидается, что рынок вырастет на 16,1% с 2025 по 2032 год, чему будет способствовать быстрое внедрение технологий, государственные кампании иммунизации и инвестиции как в внутреннее производство, так и в глобальный экспорт вакцин.
Какие компании занимают лидирующие позиции на рынке производства вакцин
Индустрию производства вакцин в первую очередь возглавляют хорошо зарекомендовавшие себя компании, среди которых:
- Санофи(Франция)
- Валнева SE(Франция)
- CSL(Австралия)
- GSK plc(Великобритания)
- MassBiologics(США)
- Johnson & Johnson Services, Inc. (США)
- AstraZeneca (Великобритания)
- Pfizer Inc. (США)
- Merck KGaA (Германия)
- Novartis AG (Швейцария)
- Бакстер (США)
- Teva Pharmaceutical Industries Ltd. (Израиль)
- IDT Biologika (США)
- Thermo Fisher Scientific Inc. (США)
- Лонза (Швейцария)
- Boehringer Ingelheim International GmbH (Германия)
- Catalent, Inc (США)
- Лаборатории реки Чарльз (США)
Каковы последние тенденции на рынке производства вакцин
- В августе 2023 года Pfizer Inc. (США) получила одобрение FDA США на ABRYSVO, свою двухвалентную вакцину против префузии RSV F (RSVpreF) для профилактики заболеваний нижних дыхательных путей (LRTD) и тяжелой LRTD, вызванной RSV у младенцев от рождения до шестимесячного возраста, путем активной иммунизации беременных лиц в возрасте от 32 до 36 недель гестационного возраста. Это значительное одобрение ознаменовало новую эру в иммунизации матерей и, как ожидается, внесет свой вклад в сегмент вакцин для взрослых, на который приходится доминирующая доля рынка вакцин в 2023 году.
- В мае 2023 года GSK plc (Великобритания) получила одобрение FDA США на вакцину Arexvy (респираторная синцитиальная вирусная вакцина, адъювантная) для профилактики заболеваний нижних дыхательных путей (LRTD), вызванных респираторно-синцитиальным вирусом (RSV) у лиц в возрасте 60 лет и старше. Это была первая вакцина против РСВ, одобренная для пожилых людей, направленная на удовлетворение основных неудовлетворенных медицинских потребностей и призванная значительно повлиять на рынок вакцин для взрослых.
- В октябре 2023 года компания Lonza (Швейцария) объявила о расширении сотрудничества с Vaxcyte для глобального коммерческого производства пневмококковых конъюгированных вакцин широкого спектра действия. Это подчеркивает роль Lonza в качестве ключевой организации по разработке и производству контрактов на рынке вакцин. Сегмент рынка CDMO переживает рост, поскольку все больше компаний передают на аутсорсинг сложное производство.
- В январе 2023 года Sanofi (Франция) в рамках продолжающихся НИОКР продолжила работу по разработке вакцины. В то время как конкретные запуски продуктов с процентами в январе 2023 года не широко освещаются в аспекте «Производство вакцин», приверженность Sanofi инновациям в области вакцин остается сильной. Например, Sanofi в сотрудничестве с AstraZeneca позже в 2023 году (и ускорил в 2024 году на сезон 2025 года) значительно увеличил производственные мощности для Beyfortus (nirsevimab), иммунизации RSV для младенцев, подчеркнув их приверженность удовлетворению растущего спроса в ключевых областях заболеваний.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











