


Сегментация мирового рынка подписки на автомобили по типу подписки (одна марка и несколько марок), поставщику услуг (производители оригинального оборудования/собственные компании, поставщики услуг мобильности и технологические компании), пакету услуг (бюджетный, стандартный и премиум), конечному пользователю (корпоративный и частный) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка подписки на транспортные средства и темпы роста
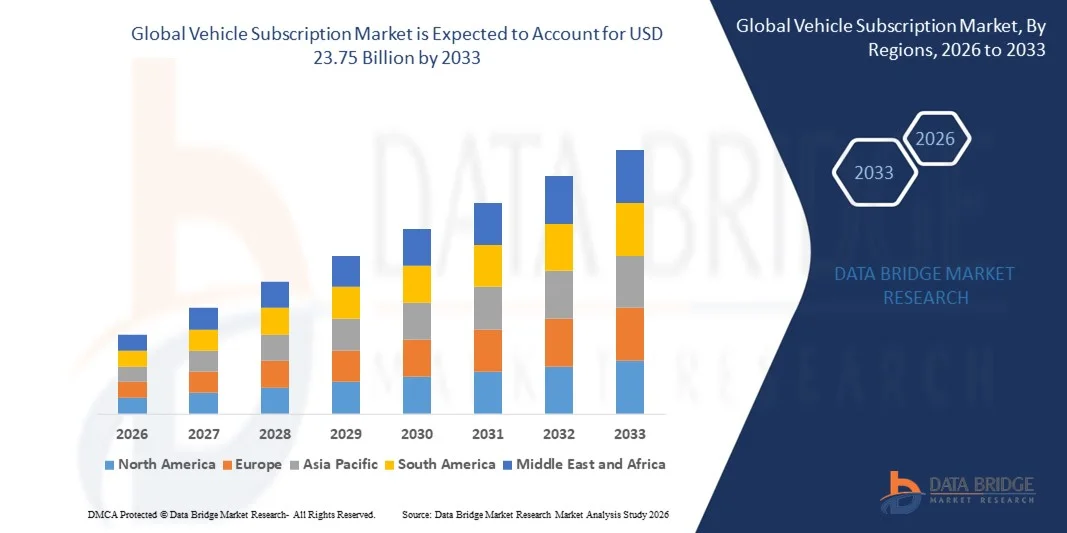
- Согласно анализу Data Bridge Market Research, размер глобального рынка подписки на транспортные средства был оценен как8,21 млрд долларов в 2025 годуОжидается, что он достигнет23,75 млрд долларов к 2033 году, вCAGR 14,2%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим переходом от традиционного владения транспортными средствами к гибким моделям мобильности на основе использования, поддерживаемым растущей цифровизацией в автомобильной и мобильной экосистеме.
- Кроме того, растущее предпочтение потребителей прозрачности затрат, комплексных услуг и краткосрочных обязательств позиционирует подписку на транспортные средства как привлекательную альтернативу как для частных, так и для бизнес-пользователей, ускоряя общее расширение рынка.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):8,21 млрд. долларов США
Ожидаемая рыночная стоимость (2033):$23,75 млрд.
Прогноз CAGR (2026–2033):14.2%
Каковы основные факторы рынка подписки на транспортные средства
- Услуги по подписке на транспортные средства, предлагающие гибкий доступ к транспортным средствам через единый периодический платеж, охватывающий услуги по страхованию, техническому обслуживанию и поддержке, становятся неотъемлемой частью современных мобильных решений для индивидуальных и корпоративных пользователей.
- Растущий спрос на автомобильные подписки в первую очередь обусловлен изменением моделей городской мобильности, увеличением принятия услуг на основе приложений и сильным предпочтением удобства, гибкости и снижения долгосрочных финансовых обязательств.
- Северная Америка доминирует на рынке подписки на автомобили с долей в38,9% в 2025 году из-за изменения потребительских предпочтений в отношении гибкого доступа к транспортным средствам и сокращения долгосрочных обязательств по владению
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке подписки на транспортные средства в течение прогнозируемого периода.
- Сегмент OEM/captives доминировал на рынке с долей рынка 64,5% в 2025 году из-за их прямого доступа к цепочкам поставок транспортных средств, установленным дилерским сетям и доверию к бренду. Подписки под руководством OEM выигрывают от оптимизированных цен, интегрированной поддержки послепродажного обслуживания и комплексных услуг по страхованию и обслуживанию.
Сфера охвата и сегментация рынка подписки на транспортные средства
|
Атрибуты |
Автомобильная подписка Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке подписки на транспортные средства
Увеличение перехода к гибкому и удобному доступу к транспортным средствам
- Основной тенденцией на рынке подписки на транспортные средства является растущий сдвиг в сторону гибкого, основанного на использовании доступа к транспортным средствам, обусловленный изменением отношения потребителей к собственности и растущим спросом на решения для мобильности, ориентированные на удобство. Потребители все чаще предпочитают подписки, которые позволяют краткосрочное использование без долгосрочных финансовых или договорных обязательств, особенно в городских условиях.
- Например, программа Volvo Car Corporation Care by Volvo позволяет клиентам получать доступ к транспортным средствам за счет фиксированной ежемесячной платы за страхование, обслуживание и техническое обслуживание, что усиливает привлекательность упрощенного и гибкого использования транспортных средств. Такие предложения меняют то, как потребители воспринимают доступ к транспортным средствам, уделяя приоритетное внимание простоте, адаптивности и комплексным услугам.
- Автопроизводители все чаще позиционируют подписки как расширение экосистем цифровой мобильности, интеграцию на основе приложений, обмены автомобилями и управление учетными записями. Это усиливает взаимодействие с пользователями и улучшает общий опыт работы с клиентами на платформах подписки.
- Тенденция также набирает обороты среди молодых потребителей, которые предпочитают доступ к собственности и стоимость предсказуемых ежемесячных расходов. Модели подписки тесно связаны с предпочтениями мобильности, обусловленными образом жизни, особенно в густонаселенных городах.
- Компании принимают автомобильные подписки для поддержки краткосрочных операционных потребностей и динамичной мобильности рабочей силы. Это расширяет актуальность подписок за пределами частных пользователей и усиливает их роль в современных стратегиях мобильности.
- Продолжающееся расширение предложений по подписке в различных категориях транспортных средств и регионах усиливает эту тенденцию. Гибкий доступ к транспортным средствам все чаще становится основным компонентом меняющегося глобального ландшафта мобильности.
Динамика рынка автоподписки
водитель
Растущее предпочтение экономически прозрачных и всеохватывающих мобильных решений
- Ключевой движущей силой рынка подписки на транспортные средства является растущее предпочтение прозрачных по стоимости мобильных решений, которые объединяют страхование, техническое обслуживание, помощь на дороге и обслуживание в единый периодический платеж. Эта структура устраняет непредвиденные затраты на владение и упрощает использование транспортных средств для потребителей и предприятий.
- Например, Volkswagen Group of America через свою программу VW Flex предлагает абонентам единую ежемесячную плату за страхование, техническое обслуживание и помощь на дороге. Этот подход напрямую учитывает потребительский спрос на предсказуемые расходы и упрощенное управление транспортными средствами.
- Корпоративные пользователи все чаще обращаются к подпискам, поскольку они снижают капитальные затраты и административную сложность, связанную с традиционным владением автопарком. Это стимулирует внедрение среди предприятий, ищущих гибкие и масштабируемые решения для мобильности.
- Частные потребители положительно реагируют на модели подписки, которые устраняют долгосрочные обязательства по финансированию и риски амортизации. Четкость и удобство комплексного ценообразования укрепляют доверие и ускоряют принятие.
- По мере того, как потребители все чаще отдают предпочтение простоте и финансовой предсказуемости, модели подписки «все включено» продолжают выступать в качестве сильного катализатора роста рынка.
Сдержанность/вызов
Высокие эксплуатационные и управленческие расходы флота
- Рынок подписки на транспортные средства сталкивается со значительными проблемами из-за высоких эксплуатационных расходов и расходов на управление автопарком, связанных с обслуживанием, страхованием и поворотом транспортных средств по абонентской базе. Эти расходы оказывают давление на рентабельность, особенно для поставщиков, эксплуатирующих большие и разнообразные парки.
- Например, поставщики услуг мобильности, такие как Lyft, Inc., несут значительные расходы, связанные с приобретением, обслуживанием, страхованием и амортизацией активов при поддержке моделей гибкого доступа. Управление этими структурами затрат остается ключевой оперативной задачей.
- Частый оборот транспортных средств и короткие циклы подписки увеличивают износ, повышая затраты на техническое обслуживание и ремонт. Это влияет на операционную эффективность и усложняет усилия по оптимизации парка.
- Страховые взносы и нормативные требования дополнительно увеличивают финансовое бремя для поставщиков подписки, работающих в нескольких регионах. Эти факторы ограничивают гибкость ценообразования и увеличение маржи.
- Эти проблемы продолжают влиять на стратегии поставщиков, поощряя инвестиции в оптимизацию операций, инструменты управления цифровым флотом и партнерские отношения для улучшения контроля затрат и долгосрочной устойчивости.
Как сегментируется рынок автоподписки
Рынок сегментирован на основе типа подписки, поставщика услуг, пакета и конечного пользователя.
- Тип подписки
На основе типа подписки рынок подписки на транспортные средства сегментирован на один бренд и несколько брендов. Сегмент единого бренда доминировал на рынке в 2025 году, чему способствовали сильные программы, поддерживаемые OEM-производителями, лучший контроль над качеством транспортных средств и постоянный опыт бренда. Автопроизводители используют подписки на один бренд для улучшения удержания клиентов и монетизации праздных запасов, предлагая предсказуемое ценообразование и покрытие обслуживания. Потребители часто предпочитают эти планы для гарантированных стандартов обслуживания, гарантийной непрерывности и бесшовной интеграции с OEM-финансами и страховыми экосистемами. Доминирование также поддерживается растущим вниманием OEM к моделям мобильности напрямую потребителям.
Ожидается, что сегмент мультибрендов зафиксирует самый быстрый рост с 2026 по 2033 год, чему способствует растущий потребительский спрос на гибкость и разнообразие автомобилей по единой подписке. Многобрендовые платформы привлекают городских пользователей, которые ищут краткосрочный доступ к различным типам транспортных средств без долгосрочных обязательств. Возможность переключаться между брендами и моделями повышает воспринимаемую ценность, поддерживая быстрое внедрение в регионах метро.
- Поставщик услуг
На базе поставщика услуг рынок сегментирован на OEM/Captives, провайдеров мобильности и технологические компании. Сегмент OEM/Captives занимал самую большую долю выручки в 64,5% в 2025 году из-за их прямого доступа к цепочкам поставок транспортных средств, установленным дилерским сетям и доверию к бренду. Подписки под руководством OEM выигрывают от оптимизированных цен, интегрированной послепродажной поддержки и комплексных услуг по страхованию и обслуживанию. Эти поставщики используют подписки в качестве стратегического инструмента для управления остаточной стоимостью и расширения взаимодействия с клиентами. Сильная финансовая поддержка и знание регулирующих органов еще больше укрепляют их лидерство на рынке.
Ожидается, что в течение прогнозируемого периода провайдеры мобильной связи будут наблюдать самые быстрые темпы роста, поддерживаемые моделями освещения активов и оптимизацией парка данных. Их внимание сосредоточено на доступе к приложениям, гибких вариантах владения и конкурентном ценообразовании для молодых и корпоративных пользователей. Быстрая экспансия в города уровня 1 и уровня 2 ускоряет их траекторию роста.
- По пакету
На основе пакета рынок подписки на транспортные средства сегментирован на бюджетные, стандартные и премиальные планы. Сегмент стандартных пакетов доминировал на рынке в 2025 году благодаря сбалансированной структуре ценообразования и включению основных услуг, таких как техническое обслуживание, страхование и помощь на дорогах. Стандартные пакеты обслуживают широкую потребительскую базу, стремясь к удобству без более высоких затрат на премиальные предложения. Они широко используются как частными пользователями, так и малыми предприятиями из-за предсказуемых ежемесячных расходов. Сегмент выигрывает от высокой масштабируемости по категориям пассажирских транспортных средств.
Сегмент премиум-пакетов, по прогнозам, будет расти самыми быстрыми темпами с 2026 по 2033 год, чему будет способствовать растущий спрос на роскошные автомобили и персонализированный опыт мобильности. Потребители с высоким доходом все больше ценят доступ к премиальным моделям без риска владения. Усовершенствованные функции, такие как консьерж-услуги, модернизация транспортных средств и более короткие циклы замены, способствуют дальнейшему внедрению.
- Конечный пользователь
На базе конечного пользователя рынок сегментирован на бизнес и частных пользователей. На долю бизнес-сегмента приходится наибольшая доля рынка в 2025 году, что обусловлено усилением корпоративного внимания к гибкому управлению автопарком и оптимизации затрат. Подписка на транспортные средства позволяет предприятиям избегать капитальных затрат при обеспечении оперативной гибкости и предсказуемых затрат на мобильность. Компании, занимающиеся консалтингом, логистикой и продажами, предпочитают подписки на перевозки сотрудников и краткосрочные проекты. Налоговая эффективность и упрощенное управление автопарком усиливают доминирование сегмента.
Ожидается, что частный сегмент будет испытывать самый быстрый рост в течение прогнозируемого периода, чему будет способствовать изменение отношения потребителей к владению транспортными средствами. Городские потребители все чаще предпочитают решения для мобильности на основе доступа, которые снижают долгосрочные финансовые обязательства. Удобство, комплексные услуги и возможность периодически обновлять транспортные средства делают подписки привлекательными для частных пользователей.
В каком регионе находится наибольшая доля рынка автоподписки
- Северная Америка доминировала на рынке подписки на транспортные средства с самой большой долей дохода 38,9% в 2025 году, что обусловлено изменением потребительских предпочтений в отношении гибкого доступа к транспортным средствам и сокращением долгосрочных обязательств по владению.
- Потребители в регионе все больше ценят модели ценообразования «все включено», которые объединяют страхование, обслуживание и помощь на дорогах, предлагая предсказуемость и удобство.
- Наличие программ подписки под управлением OEM, высокий уровень проникновения транспортных средств, развитая цифровая инфраструктура и зрелая экосистема мобильности продолжают позиционировать подписки на транспортные средства как привлекательную альтернативу как для индивидуальных, так и для корпоративных пользователей.
Американский рынок подписки на автомобили Insight
Американский рынок подписки на автомобили занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовала высокая осведомленность потребителей о мобильности на основе подписки и активное участие крупных автопроизводителей и поставщиков мобильности. Потребители все чаще обращаются к моделям подписки, которые предлагают гибкость для переключения транспортных средств и предотвращения рисков амортизации. Рост городского населения, растущее принятие мобильных решений на основе приложений и высокий спрос со стороны корпоративных парков ускоряют расширение рынка. Кроме того, интеграция цифровых платформ для бесшовной посадки и управления транспортными средствами продолжает укреплять внедрение.
Европейский рынок подписки на автомобили Insight
В течение прогнозируемого периода европейский рынок подписки на транспортные средства будет расти с заметным CAGR, что обусловлено изменением отношения к владению автомобилями и усилением нормативного давления на выбросы и устойчивость. Потребители по всему региону предпочитают гибкие решения для мобильности, которые согласуются с городской жизнью и экологическими соображениями. Растущее внедрение электромобилей в модели подписки еще больше поддерживает рост рынка. Активное участие OEM-производителей и расширение поставщиков услуг мобильности повышают доступность в крупных европейских городах.
Британский рынок подписки на автомобили Insight
Ожидается, что рынок подписки на транспортные средства в Великобритании будет неуклонно расти в течение прогнозируемого периода, чему способствует растущий спрос на краткосрочный доступ к транспортным средствам и прозрачность затрат. Потребители все чаще выбирают подписки, чтобы избежать авансовых платежей и долгосрочных финансовых обязательств. Наличие передовых цифровых платформ мобильности и хорошо зарекомендовавшая себя экосистема розничной торговли автомобильными товарами поддерживает внедрение. Корпоративный спрос на гибкие решения для автопарка также способствует устойчивому росту рынка.
Немецкий рынок автоподписки Insight
Ожидается, что рынок подписки на автомобили в Германии будет расширяться на значительном CAGR, поддерживаемом сильными возможностями производства автомобилей и высоким доверием потребителей к программам, поддерживаемым OEM. Немецкие потребители ценят надежность, качество транспортных средств и гарантию обслуживания, что хорошо согласуется со структурированными предложениями по подписке. Растущее внимание к электрической мобильности и устойчивости побуждает автопроизводителей внедрять планы подписки на EV. Рынок выигрывает от технологически развитой инфраструктуры и растущего предпочтения гибких мобильных решений.
Азиатско-Тихоокеанский рынок подписки на транспортные средства
Азиатско-тихоокеанский рынок подписки на транспортные средства будет расти самыми быстрыми темпами в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено быстрой урбанизацией, ростом располагаемых доходов и меняющимися предпочтениями в мобильности. В регионе наблюдается растущее признание моделей на основе подписки среди молодых потребителей, стремящихся к удобству и гибкости. Расширение цифровых экосистем и проникновение смартфонов поддерживают доступ к автомобилям на основе приложений. Растущее присутствие региональных поставщиков услуг мобильности и инициатив OEM еще больше ускоряет их внедрение.
Японский рынок подписки на автомобили Insight
Японский рынок подписки на автомобили набирает обороты благодаря активному внедрению цифровых технологий в стране, плотности городов и предпочтению эффективных решений для мобильности. Потребителей все больше привлекают модели подписки, которые упрощают использование транспортных средств и сложности, связанные с владением. Интеграция передовых технологий, подключенных систем транспортных средств и бесшовных цифровых интерфейсов поддерживает рост рынка. Кроме того, спрос со стороны корпоративных пользователей и городских жителей продолжает усиливать усыновление.
Китайский рынок подписки на автомобили Insight
Китайский рынок подписки на транспортные средства составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовала быстрая урбанизация, растущий средний класс и высокое признание цифровых мобильных платформ. Потребители все чаще выбирают услуги подписки для доступа к транспортным средствам без долгосрочных финансовых обязательств. Сильная государственная поддержка совместной мобильности и электромобилей побуждает OEM-производителей и поставщиков мобильных услуг расширять предложения по подписке. Наличие конкурентоспособных автомобилей и передовых цифровых экосистем продолжает стимулировать рост рынка в Китае.
Каковы основные компании на рынке подписки на транспортные средства
Индустрия подписки на автомобили в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Fair Financial Corp.(США)
- Clutch Technologies, LLC(США)
- CarNext(Нидерланды)
- FlexDrive (США)
- Cluno GmbH (Германия)
- DriveMyCar Rentals Pty Ltd (Австралия)
- BMW AG (Германия)
- Daimler AG (Германия)
- General Motors (США)
- Hyundai Motor India (Индия)
- Tata Motors (Индия)
- Tesla (США)
- Volkswagen (Германия)
- Volvo Car Corporation (Швеция)
- ZoomCar (Индия)
- Cox Automotive (США)
- Wagonex Limited (Великобритания)
- LeasePlan (Нидерланды)
- Lyft, Inc. (США)
Каковы последние тенденции на рынке автоподписки
- В октябре 2024 года Volkswagen Group of America совместно с Volkswagen Financial Services запустила программу подписки на автомобили VW Flex в районе метро Атланты, ознаменовав стратегический шаг по укреплению участия OEM-производителей на рынке подписки на автомобили. Предлагая ежемесячную модель с единым платежом, охватывающим страхование, техническое обслуживание и помощь на дорогах 24/7, инициатива снижает барьеры входа для потребителей, сомневающихся в долгосрочной собственности. Это развитие усиливает рыночный сдвиг в сторону гибких комплексных решений для мобильности и усиливает конкурентное давление на независимых поставщиков услуг мобильности.
- В январе 2023 года FINN расширила свой сервис подписки на автомобили для бизнеса на рынке США, основываясь на доказанном успехе своей модели B2B в Германии. Запуск усилил международное присутствие FINN, одновременно ускорив внедрение решений на основе подписки среди корпоративных пользователей. Подчеркивая гибкость, покрытие полного спектра услуг и постоянную поддержку клиентов, этот шаг способствовал растущему принятию подписки в качестве жизнеспособной альтернативы традиционному корпоративному лизингу.
- В октябре 2022 года Carvolution получила от Redalpine финансирование в размере 16,12 млн долларов США для расширения своих операций по подписке на автомобили. Инвестиции позволили компании расширить свой абонентский парк и улучшить цифровые процессы, повысив общую эффективность обслуживания. Этот раунд финансирования подчеркнул сильную уверенность инвесторов в моделях мобильности на основе подписки и поддержал зрелость рынка за счет улучшения доступа и операционной масштабируемости.
- В марте 2022 года Arval представила гибкое решение для подписки Arval Adaptiv, ориентированное на частных клиентов, ищущих настраиваемые варианты мобильности. Позволяя абонентам выбирать из ряда моделей ICE и EV с регулируемой продолжительностью контракта, запуск поддерживал растущий спрос на персонализированный и устойчивый доступ к транспортным средствам. Эта разработка укрепила сегмент частных конечных пользователей и согласовала предложения по подписке с меняющимися предпочтениями мобильности потребителей.
- В феврале 2022 года Avis заключила партнерское соглашение с FlexClub о поставке автомобилей по конкурентоспособным ценам в Южной Африке, расширив модель подписки на развивающиеся рынки. Сотрудничество было сосредоточено на долгосрочных, но гибких контрактах через онлайн-рынок, улучшая доступность и доступность. Эта инициатива расширила географический охват автомобильных подписок и продемонстрировала адаптивность модели за пределами зрелых автомобильных рынков.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











