



Global Video Encoder Market Segmentation, By Encoder Type (Hardware Encoders, Software Encoders, Cloud/SaaS Encoders), Encoding Standard (H.264/AVC, H.265/HEVC, AV1, VVC/H.266, Other Legacy Codecs), Application (Broadcast & Pay-TV, OTT & Live Streaming, Video Surveillance, Video Conferencing & Enterprise Communication, Remote Education & Telehealth), End-User Industry (Media & Entertainment, Enterprise/Corporate, Government & Defense, Healthcare, Education), Resolution Support (HD, Full HD, 4K, 8K), Deployment Mode (On-Premise, Cloud-Based, Hybrid), Latency Type (Ultra-Low Latency, Low Latency, Standard Latency), Channel Capacity (Encoder Hardware/Appliance, Encoding Software/SDK, Encoding Services & Support), Distribution Channel (Direct Sales/OEM Contracts, System Integrators &
Каков размер рынка видеокодеров и темпы роста
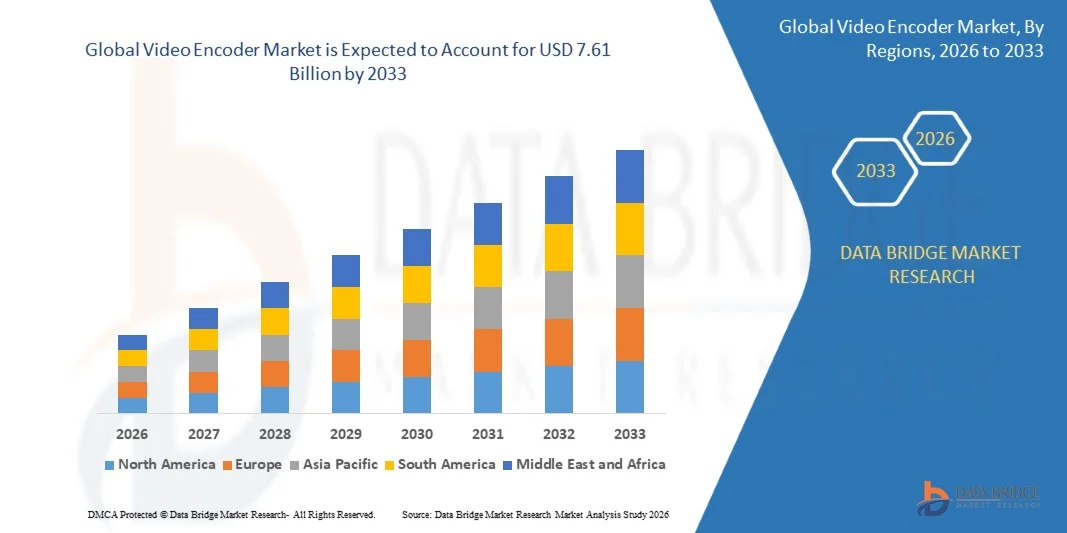
- Согласно анализу Data Bridge Market Research, рынок видеокодеров был оценен как3,43 млрд долларов в 2025 годуи, по прогнозам, достигнет7,61 млрд долларов к 2033 годуРастущий в aCAGR 10,50% с 2026 по 2033 год.
- Рынок переживает сильный рост, обусловленный глобальным переходом от устаревшей инфраструктуры H.264 / AVC к более эффективным стандартам H.265 / HEVC, AV1 и новым стандартам VVC / H.266, ростом подписок на потоковую передачу OTT и расширением развертывания IP-видеонаблюдения в программах умных городов по всему миру.
- Растущий потребительский и вещательный спрос на разрешения 4K и 8K, растущее внедрение платформ кодирования с использованием облачных вычислений и искусственного интеллекта, а также продолжающееся расширение приложений для потоковой передачи и видеоконференцсвязи с низкой задержкой еще больше ускоряют расширение рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 3,43 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): 7,61 млрд долларов США
- Прогноз CAGR (2026–2033): 10,50%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка видеокодеров
- Северная Америка доминировала на мировом рынке видеокодеров с самой большой долей дохода в 36,50% в 2025 году, поддерживаемой зрелой экосистемой средств массовой информации и развлечений, быстрым развертыванием 5G и присутствием ведущих поставщиков кодеров.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 13,80% с 2026 по 2033 год, чему способствуют крупномасштабные развертывания IP-камер умного города и быстрое расширение инфраструктуры OTT и вещания в Китае, Индии и странах Персидского залива.
- Сегмент аппаратных энкодеров возглавил рынок с долей 61,00% в 2025 году, что обусловлено эффективностью обработки и постоянным предпочтением в средах прямой трансляции и спутниковой передачи.
- Кодеры Cloud/SaaS являются наиболее быстро растущим типом кодеров, который, по прогнозам, будет регистрировать CAGR 14,60%, что отражает растущий спрос на эластичную инфраструктуру кодирования на основе использования.
- Сегмент H.264/AVC доминировал в стандартной категории кодирования с долей дохода 49,00% в 2025 году, что отражает его постоянную широкую совместимость с существующей вещательной и потоковой инфраструктурой.
- Сегмент приложений для вещания и платного телевидения составил 58,40% доли рынка в 2025 году, чему способствовала постоянная глобальная зависимость от кодеров для распространения спутникового, кабельного и наземного вещания.
- Стандарт кодирования AV1 является самой быстрорастущей категорией с CAGR 15,80%, что обусловлено его моделью лицензирования без роялти и поддержкой Альянса за открытые медиа.
Сегментация рынка отчетов и видеокодеров
|
Атрибуты |
Оригинальное название: Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке видеокодеров
- Вендоры Encoder все чаще создают платформы с несколькими кодеками, которые сочетают поддержку AV1 и VVC, позиционируя себя, чтобы получить долю от действующих лиц, которые только унаследовали, в качестве аппаратно ускоренной поддержки кодеков следующего поколения от графических процессоров центров обработки данных до граничных SoC.
- Например, в марте 2025 года Intel представила новые процессоры Xeon, которые встраивают ускорение VVC/H.266, позволяя центрам обработки данных обрабатывать кодеки следующего поколения без дополнительных карт и снижая затраты на облачное кодирование на целых 60% по сравнению с программными подходами.
- Облачные провайдеры продолжают расширять глобальную инфраструктуру кодирования, чтобы уменьшить задержку и поддерживать региональные предпочтения кодеков для быстрорастущих рынков потоковой передачи и наблюдения.
- Например, в июле 2025 года AWS Elemental расширила свой глобальный охват кодированием с помощью новых объектов в Мумбаи и Сан-Паулу, сократив задержку для клиентов из Азиатско-Тихоокеанского региона и Южной Америки до 40% и представив специализированное оборудование AV1 для удовлетворения растущего интереса к сжатию без роялти.
- Поскольку кодеки следующего поколения продолжают созревать, а облачная инфраструктура продолжает расширяться во всем мире, ожидается, что вендоры ускорят инвестиции в мультикодеки, географически распределенные платформы кодирования, усиливая диверсификацию кодеков в качестве основной тенденции рынка.
Каковы основные драйверы рынка видеокодеров
- Глобальный толчок к стандартам вещания следующего поколения и продолжающийся взрыв подписок на OTT-видео, которые превысили 1,8 миллиарда во всем мире в 2024 году, заставляют операторов и предприятия модернизировать инфраструктуру кодирования на сжатых временных линиях.
- Например, в сентябре 2025 года Harmonic выделила 85 миллионов долларов США на продвижение аппаратного ускорения VVC/H.266 для потоков 8K в спортивных и развлекательных заведениях, позиционируя себя для удовлетворения растущего спроса на рабочие процессы сверхвысокой четкости, поскольку премиальные дисплеи 8K набирают обороты.
- Быстрый рост развертывания IP-видеонаблюдения в программах «умных городов» в Китае, Индии и странах Персидского залива стимулирует устойчивый спрос на местную инфраструктуру кодирования.
- Например, в сентябре 2024 года AWS Elemental представила аппаратно-ускоренную кодировку AV1 на AWS MediaLive, снизив затраты на однопотоковое облако примерно на 25% для ранних пользователей, что отражает коммерческий импульс, стоящий за принятием кодеков без роялти.
- Поскольку на видео в настоящее время приходится большинство глобального интернет-трафика, а предприятия продолжают уделять приоритетное внимание эффективности пропускной способности, ожидается, что устойчивые инвестиции в передовую инфраструктуру кодирования останутся ключевым фактором роста для рынка.
Какие факторы препятствуют росту рынка видеокодеров
- Переход от устаревших H.264/AVC к H.265/HEVC, AV1 и VVC/H.266 требует от поставщиков и операторов одновременной поддержки нескольких кодеков, что увеличивает сложность НИОКР и затраты на инфраструктуру в течение многолетнего периода миграции.
- Растущее потребление электроэнергии в дата-центрах, связанное с транскодированием видео, в сочетании с ужесточением нормативной базы, такой как Директива ЕС об энергоэффективности, нацеленная на пороги использования энергии в центрах обработки данных, усиливает давление на поставщиков, чтобы продемонстрировать измеримые улучшения эффективности.
- Умеренно фрагментированный конкурентный ландшафт, охватывающий сотрудников аппаратных средств и облачных конкурентов, создает ценовое давление и усложняет долгосрочный выбор поставщиков для корпоративных покупателей.
- Сочетание сложности многокодового перехода, растущего давления со стороны регулирующих органов и энергоэффективности на инфраструктуру центров обработки данных и фрагментированного конкурентного ландшафта продолжает усложнять решения о закупках и смягчать темпы модернизации инфраструктуры для некоторых операторов.
Как сегментируется рынок видеокодеров
Рынок видеокодеров сегментирован на основе типа кодера, стандарта кодирования, приложения, индустрии конечных пользователей, поддержки разрешения, режима развертывания, типа задержки, пропускной способности канала, компонента и канала распространения.
- Тип кодера
На основе типа кодера глобальный рынок видеокодеров сегментирован на аппаратные кодеры, программные кодеры и кодеры облачных / SaaS. Сегмент аппаратных кодеров доминировал на рынке с долей 61,00% в 2025 году, что обусловлено их эффективностью обработки и постоянным предпочтением в средах прямой трансляции и спутникового ввода, где задержка подкадра и детерминированная производительность остаются не обсуждаемыми.
Сегмент энкодеров облачных / SaaS, по прогнозам, продемонстрирует самый быстрый рост на уровне CAGR 14,60% с 2026 по 2033 год, что обусловлено растущим спросом на эластичную инфраструктуру кодирования на основе использования, которая поддерживает удаленное производство и многоплатформенную доставку контента.
- Стандарт кодирования
На основе стандарта кодирования мировой рынок видеокодеров сегментирован на H.264/AVC, H.265/HEVC, AV1, VVC/H.266 и другие устаревшие кодеки. Сегмент H.264/AVC доминировал на рынке с долей 49,00 % в 2025 году, что отражает его постоянную широкую совместимость и его позицию как наиболее широко развернутого кодека в существующей вещательной и потоковой инфраструктуре.
Ожидается, что сегмент AV1 станет свидетелем самого быстрого CAGR в 15,80% с 2026 по 2033 год, что обусловлено его моделью лицензирования без роялти и поддержкой Альянса за открытые медиа, включая Google, Apple, Meta и Netflix, которая ускоряет внедрение среди чувствительных к затратам крупномасштабных потоковых развертываний.
- С помощью приложения
На основе применения глобальный рынок видеокодеров сегментирован на вещание и платное телевидение, OTT и прямую трансляцию, видеонаблюдение, видеоконференции и корпоративные коммуникации, а также дистанционное образование и телездравоохранение. Сегмент вещания и платного телевидения доминировал на рынке с долей 58,40% в 2025 году, чему способствовала постоянная глобальная зависимость от кодеров для спутникового, кабельного и наземного вещания.
Ожидается, что в сегменте потоковой передачи OTT & live будет наблюдаться самый быстрый CAGR в 13,20% с 2026 по 2033 год, что обусловлено продолжающимся глобальным ростом потоковых подписок и растущим потребительским спросом на доставку живого контента с высоким разрешением и низкой задержкой.
- Отрасль конечных пользователей
На основе индустрии конечных пользователей глобальный рынок видеокодеров сегментирован на медиа и развлечения, предприятия / корпорации, правительство и оборону, здравоохранение и образование. Сегмент средств массовой информации и развлечений доминировал на рынке с долей 38,60% в 2025 году, чему способствовали рост вещания 4K HDR, потоковая трансляция на платформе OTT и производство живых видов спорта, требующее высокоэффективного сжатия видео.
Ожидается, что в сегменте правительства и обороны будет наблюдаться самый быстрый CAGR в 12,40% с 2026 по 2033 год, что обусловлено ростом инвестиций в инфраструктуру видеонаблюдения, разведки и разведки, требующую оптимизированных для SWaP модулей кодирования, соответствующих стандартам.
- Поддержка резолюции
На основе поддержки разрешения мировой рынок видеокодеров сегментирован на HD, Full HD, 4K и 8K. Сегмент 4K доминировал на рынке с долей 44,00% в 2025 году, чему способствовал широко распространенный переход потребителей и вещателей к контенту сверхвысокой четкости в потоковых и живых производственных рабочих процессах.
Сегмент 8K, по прогнозам, станет свидетелем самого быстрого CAGR в 18,90% с 2026 по 2033 год, хотя и с меньшей базы, что обусловлено растущим внедрением премиальных дисплеев и растущим спросом на трансляции спортивных и развлекательных программ с кодеком следующего поколения.
- Режим развертывания
На основе режима развертывания глобальный рынок видеокодеров сегментирован на локальный, облачный и гибридный. Сегмент локального кодирования доминировал на рынке с долей 54,00% в 2025 году, отражая продолжающееся предпочтение вещателя и предприятия специализированной, детерминированной инфраструктуры кодирования производительности в критически важных условиях жизни.
Ожидается, что в облачном сегменте будет наблюдаться самый быстрый CAGR в 15,40% с 2026 по 2033 год, что обусловлено растущим внедрением эластичной инфраструктуры кодирования с оплатой по мере продвижения, которая снижает капитальные затраты и поддерживает быстрое масштабирование в нескольких регионах.
- Тип латентности
На основе типа латентности глобальный рынок видеокодеров сегментирован на ультранизкую латентность (<200 мс), низкую латентность и стандартную латентность. Сегмент стандартной задержки доминировал на рынке с долей 48,00% в 2025 году, чему способствовало его постоянное широкое использование в вещательных и потоковых приложениях по требованию и без учета времени.
Ожидается, что сегмент сверхнизкой задержки будет наблюдать самый быстрый CAGR в 13,70% с 2026 по 2033 год, что обусловлено растущим спросом на субсекундную доставку в спортивных, интерактивных потоковых и видеоконференционных приложениях в реальном времени.
- Вместимость канала
На основе пропускной способности канала мировой рынок видеокодеров сегментирован на одноканальные и многоканальные кодеры (4+ потока). Сегмент одноканальных кодеров доминировал на рынке с долей 52,00% в 2025 году, отражая их продолжающееся широкое использование в небольших вещательных операциях и выделенных ссылках вклада «точка-точка».
Ожидается, что в сегменте многоканальных кодеров самый быстрый CAGR составит 12,90% с 2026 по 2033 год, что обусловлено растущим спросом на одновременную потоковую передачу контента между владельцами контента, распространяющимися на многочисленных OTT и социальных платформах.
- Компонент
На основе компонента глобальный рынок видеокодеров сегментирован на аппаратное обеспечение / устройство кодирования, программное обеспечение кодирования / SDK и службы кодирования и поддержки. Сегмент кодерного оборудования/приборов доминировал на рынке с долей 47,50% в 2025 году, что отражает устойчивые инвестиции вещательных компаний в специальное специальное оборудование для кодирования критически важных рабочих процессов.
Сегмент программного обеспечения для кодирования / SDK, по прогнозам, станет свидетелем самого быстрого CAGR в 13,10% с 2026 по 2033 год, что обусловлено растущим внедрением программно-определяемых, кодеко-агностических платформ кодирования, которые могут гибко развертываться в локальной и облачной инфраструктуре.
- Дистрибьюторский канал
На основе канала распространения глобальный рынок видеокодеров сегментирован на прямые продажи / OEM-контракты, системных интеграторов и дистрибьюторов и облачный рынок. Сегмент прямых продаж / OEM-контрактов доминировал на рынке с долей 51,00% в 2025 году, поддерживаемый крупномасштабными соглашениями о закупках для вещательных компаний и предприятий, которые обычно связаны с прямым привлечением поставщиков.
Ожидается, что в сегменте облачного рынка будет наблюдаться самый быстрый CAGR в 16,20% с 2026 по 2033 год, что обусловлено растущими закупками предприятиями мощности кодирования непосредственно через крупные рынки поставщиков облачных услуг.
В каком регионе самая большая доля рынка видеокодеров
- Северная Америка доминировала на рынке видеокодеров и составляла самую большую долю дохода в 36,50% в 2025 году, поддерживаемую зрелой экосистемой средств массовой информации и развлечений, быстрым развертыванием 5G и присутствием ведущих поставщиков кодеров и поставщиков облачной инфраструктуры.
- Регион также выигрывает от раннего внедрения кодеков следующего поколения, сильных инвестиций вещательных компаний и платформ OTT в контент сверхвысокой четкости и продолжающегося расширения инфраструктуры от крупных поставщиков облачного кодирования, что продолжает укреплять лидирующие позиции Северной Америки на мировом рынке.
Американский видеокодер Market Insight
Американский рынок видеокодеров переживает сильный рост, поддерживаемый быстрым внедрением кодеков следующего поколения и продолжающимися инвестициями от ведущих поставщиков облачных и аппаратных кодеров. Присутствие крупных потоковых платформ, вещателей и технологических компаний продолжает стимулировать частые запуски продуктов и конкурентные инновации. Растущий спрос предприятий на платформы кодирования с использованием ИИ, основанные на облаке, также способствует росту рынка в США.
Германия Video Encoder Market Insight
Рынок видеокодеров Германии неуклонно расширяется, чему способствует сильная вещательная и промышленная технологическая база страны. Производители и вещатели продолжают инвестировать в поддержку кодеков следующего поколения для удовлетворения меняющихся требований к доставке контента и эффективности регулирования. Продолжающиеся инновации в решениях с низкой задержкой и многокодовым кодированием еще больше влияют на рост рынка в Германии.
Азиатско-Тихоокеанский рынок видеокодеров
Ожидается, что рынок видеокодеров в Азиатско-Тихоокеанском регионе будет наблюдать самый быстрый рост во всем мире благодаря крупномасштабному развертыванию IP-камер в умных городах и быстрому расширению инфраструктуры OTT и вещания в Китае, Индии и странах Персидского залива. Растущий внутренний производственный потенциал и растущие государственные инвестиции в инфраструктуру наблюдения и вещания продолжают поддерживать сильное расширение регионального рынка.
Японский видеокодер Market Insight
Японский рынок видеокодеров демонстрирует стабильный рост, поддерживаемый передовой вещательной инфраструктурой страны и высоким потребительским спросом на контент с высоким разрешением. Отечественные и международные поставщики продолжают внедрять решения для кодирования следующего поколения, адаптированные к требованиям Японии в области вещания, наблюдения и корпоративной связи.
Китайский видеокодер Market Insight
Китайский рынок видеокодеров быстро растет, что обусловлено крупномасштабным развертыванием систем видеонаблюдения в умных городах и быстрым расширением отечественных ОТТ и вещательных платформ. Растущий внутренний производственный потенциал среди ведущих компаний в области видеотехнологий улучшает доступность и доступность инфраструктуры кодирования, в то время как продолжающиеся государственные инвестиции в инфраструктуру наблюдения и вещания еще больше поддерживают долгосрочный рост рынка по всему Китаю.
Каковы основные компании на рынке видеокодеров
Индустрия видеокодеров в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Harmonic Inc.(США)
- Haivision Systems Inc.(Канада)
- Ateme SA(Франция)
- Telestream LLC(США)
- Элементарный AWS(США)
- Cisco Systems, Inc.(США)
- ВИТЭК(Франция)
- Компания Wowza Media Systems LLC(США)
- Bitmovin, Inc.(Австрия)
- Brightcove Inc.(США)
- Компания Imagine Communications Corp.(США)
- Корпорация NVIDIA(США)
- Intel Corporation(США)
- Hikvision(Китай)
- Компания Axis Communications AB(Швеция)
Каковы последние события на рынке видеокодеров
- В феврале 2026 года Harmonic выпустила видеокодер следующего поколения, который подчеркивает бесшовную интеграцию с основными облачными платформами и сетями доставки контента, упрощенную оркестровку для рабочих процессов в реальном времени и расширенную поддержку кодеков для повышения оперативной гибкости и простоты развертывания в средах вещания и потоковой передачи.
- В сентябре 2025 года Harmonic выделила 85 миллионов долларов США на продвижение аппаратного ускорения VVC/H.266 для потоков 8K в спортивных и развлекательных заведениях, позиционируя себя для удовлетворения растущего спроса на рабочие процессы сверхвысокой четкости, поскольку премиальные дисплеи 8K набирают обороты.
- В июле 2025 года AWS Elemental расширила свой глобальный охват кодированием с помощью новых объектов в Мумбаи и Сан-Паулу, сократив задержку для клиентов из Азиатско-Тихоокеанского региона и Южной Америки до 40% и представив специализированное оборудование AV1 для удовлетворения растущего интереса к сжатию без роялти.
- В марте 2025 года Intel представила новые процессоры Xeon, которые встраивают ускорение VVC/H.266, позволяя центрам обработки данных обрабатывать кодеки следующего поколения без дополнительных карт и снижая затраты на облачное кодирование на целых 60% по сравнению с программными подходами.
- В сентябре 2024 года AWS Elemental представила аппаратно-ускоренную кодировку AV1 на AWS MediaLive, снизив затраты на однопотоковое облако примерно на 25% для ранних пользователей, что отражает растущую коммерческую динамику за принятием кодеков без роялти.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











