


Сегментация мирового рынка оптовой и розничной торговли автомобильными запчастями по категориям: запасные части (шины, аккумуляторы, тормозные детали, фильтры, кузовные детали, осветительные и электронные компоненты, колеса, компоненты выхлопной системы и другие), сертификация (оригинальные запчасти, сертифицированные запчасти и несертифицированные запчасти), каналы сбыта (розничные продавцы, оптовики и дистрибьюторы), каналы обслуживания (самостоятельный ремонт, ремонт по запросу и OEM) — тенденции отрасли и прогноз до 2033 года.
Каков размер и обзор рынка оптовой и дистрибуционной автомобильной продукции
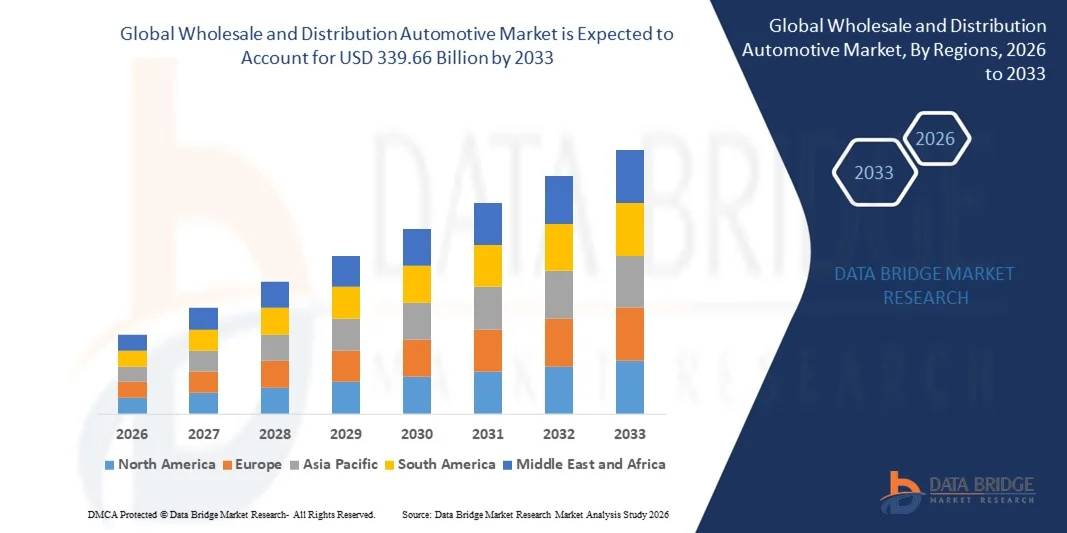
- Анализ рынка Data Bridge Мировой объем оптового и дистрибутивного автомобильного рынка был оценен в221,32 млрд долларов в 2025 годуОжидается, что он достигнет339,66 млрд долларов США к 2033 году, вCAGR 5,50%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим спросом на автомобильные запчасти для вторичного рынка, расширением платформ электронной коммерции для автомобильной дистрибуции и ростом парка транспортных средств в развивающихся странах.
- Кроме того, растущее принятиеЭлектромобилиПотребность в специализированных компонентах и компонентах способствует дальнейшему росту рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) USD221,32 млрд.
- Ожидаемая рыночная стоимость (2033): USD339,66 млрд.
- Прогноз CAGR (2026–2033):5.50%
Каковы основные выводы оптового и распределительного автомобильного рынка
- Рынок переживает трансформацию за счет интеграции каналов цифровой дистрибуции, оптимизации цепочки поставок и передовых решений по управлению запасами.
- Расширение сотрудничества между производителями, дистрибьюторами и розничными торговцами повышает доступность и эффективность доставки автомобильных запчастей, укрепляя общий рыночный ландшафт.
- Северная Америка доминировала на оптовом и дистрибутивном автомобильном рынке с самой большой долей выручки 25,3% в 2025 году, что обусловлено хорошо зарекомендовавшей себя автомобильной промышленностью, сильным спросом на вторичном рынке и высоким внедрением каналов цифровой дистрибуции.
- Ожидается, что в Азиатско-Тихоокеанском регионе будут наблюдаться самые высокие темпы роста в мире.Оптовая и дистрибуция автомобильныхрынок, обусловленный увеличением парка транспортных средств, ростом располагаемых доходов, растущим внедрением послепродажного обслуживания и расширением эффективных логистических и распределительных сетей в странах с развивающейся экономикой
- Сегмент шин занимал самую большую долю рынка в 2025 году, чему способствовали высокая частота замены, широкое использование транспортных средств и растущий спрос на прочные и ориентированные на производительность шины. Шины имеют важное значение для безопасности и эффективности транспортных средств, что делает их ключевым направлением для дистрибьюторов и розничных продавцов.
Сфера охвата и оптовая и распределительная сегментация автомобильного рынка
Атрибуты |
Оптовая и дистрибуция автомобильных ключевых рынков |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на оптовом и дистрибутивном автомобильном рынке
Растущий спрос на каналы электронной коммерции и эффективного распределения
- Растущее внимание к цифровым платформам продаж и оптимизированным цепочкам поставок значительно формирует оптовый и распределительный автомобильный рынок, поскольку компании все чаще предпочитают каналы, которые предлагают более быструю доставку, более широкий выбор продуктов и надежное управление запасами. Решения для онлайн- и омниканальной дистрибуции набирают обороты благодаря их способности снижать эксплуатационные расходы, повышать эффективность обслуживания и повышать удовлетворенность клиентов, побуждая дистрибьюторов внедрять инновационные логистические и цифровые инструменты.
- Повышение осведомленности о техническом обслуживании транспортных средств, доступности запасных частей и удобных вариантах заказа ускорило внедрение оптовых и распределительных автомобильных услуг в пассажирских транспортных средствах, коммерческих транспортных средствах и специализированных сегментах. Потребители и операторы автопарка активно ищут более быстрые и доступные каналы для запчастей и аксессуаров, побуждая компании укреплять партнерские отношения с дистрибьюторами и платформами электронной коммерции.
- Технологические достижения, такие как управление запасами на основе искусственного интеллекта, прогнозная аналитика и автоматизированное складирование, влияют на решения о покупке, при этом дистрибьюторы подчеркивают более быстрое время обработки, прозрачные цепочки поставок и отслеживание в режиме реального времени. Эти факторы помогают автомобильным компаниям дифференцироваться на конкурентном рынке, одновременно повышая операционную эффективность и удовлетворенность клиентов.
- Например, в 2024 году AutoZone в США и LKQ Corporation расширили свои цифровые распределительные сети и интегрировали платформы электронной коммерции для запасных частей и аксессуаров. Эти инициативы были введены в ответ на растущий спрос на более быструю, удобную доставку деталей и более широкую доступность продукта, с распределением по розничным магазинам, онлайн-рынкам и каналам обслуживания автопарка.
- В то время как спрос на эффективные оптовые и распределительные каналы растет, устойчивое расширение рынка зависит от постоянных инвестиций в логистическую инфраструктуру, цифровые платформы и надежность цепочки поставок. Компании также сосредоточены на оптимизации управления запасами, сетей доставки и выполнения заказов, чтобы сбалансировать стоимость, скорость и качество обслуживания для более широкого внедрения.
Оптовая и распределительная динамика автомобильного рынка
водитель
Растущее внедрение электронной коммерции и Omnichannel
- Растущий спрос на более быстрые, удобные решения для заказа и доставки является основным драйвером для оптового и дистрибутивного автомобильного рынка. Дистрибьюторы все чаще интегрируют онлайн-платформы с традиционными розничными сетями для удовлетворения ожиданий потребителей, улучшения доступности продуктов и расширения охвата рынка.
- Расширение автомобильного рынка запасных частей, управление автопарком и сегменты запасных частей влияют на рост рынка. Эффективные каналы распределения помогают обеспечить своевременную доставку, сократить время простоя и поддерживать производительность транспортных средств, удовлетворяя растущий спрос на высококачественные детали и услуги.
- Производители и дистрибьюторы автомобилей активно продвигают цифровые продажи и оптимизируют цепочки поставок через партнерские отношения, внедрение технологий и улучшение логистики. Эти усилия поддерживаются растущим владением транспортными средствами, урбанизацией и переходом к подключенным и электрическим транспортным средствам, которые требуют специализированных решений для распределения.
- Например, в 2023 году Advance Auto Parts в США и Brembo в Италии сообщили о повышении эффективности дистрибуции за счет интеграции цифрового отслеживания заказов и автоматизации склада. Это расширение последовало за более высоким спросом на своевременную поставку автомобильных деталей и аксессуаров, что повысило удовлетворенность клиентов и лояльность.
- Хотя рост электронной коммерции и повсеместное внедрение поддерживают рост, более широкое проникновение на рынок зависит от оптимизации логистики, управления затратами и технологических инвестиций. Инвестиции в автоматизацию складов, отслеживание запасов с помощью ИИ и надежные сети доставки будут иметь решающее значение для удовлетворения глобального спроса и поддержания конкурентных преимуществ.
Сдержанность/вызов
Высокие эксплуатационные расходы и комплексное управление цепочками поставок
- Сравнительно высокие эксплуатационные затраты на поддержание обширных распределительных сетей, складирование и доставку последней мили остаются ключевой проблемой, ограничивая прибыльность для некоторых дистрибьюторов. Рост затрат на топливо, затраты на рабочую силу и инвестиции в технологии способствуют повышению эксплуатационных расходов.
- Осведомленность рынка и внедрение цифровых технологий остаются неравномерными, особенно в странах с развивающейся экономикой, где онлайн- и омниканальное распространение все еще развивается. Ограниченное понимание эффективности электронной коммерции и логистики ограничивает рост рынка в некоторых регионах.
- Сложности цепочки поставок также влияют на расширение рынка, поскольку распределение автомобильных запчастей требует координации между производителями, оптовиками, розничными торговцами и поставщиками услуг. Задержки, неправильное управление запасами и логистическая неэффективность могут повлиять на качество обслуживания и удовлетворенность клиентов.
- Например, в 2024 году дистрибьюторы в Индии и Юго-Восточной Азии, поставляющие запчасти для автосервисов, сообщили о замедлении роста из-за высоких эксплуатационных расходов и ограниченного внедрения цифровых технологий. Ограничения инфраструктуры и фрагментированные сети поставок являются дополнительными барьерами, влияющими на своевременную доставку и охват рынка.
- Преодоление этих проблем потребует инвестиций в экономически эффективную логистику, цифровые платформы цепочки поставок и образование для дистрибьюторов и розничных торговцев. Сотрудничество с производителями, платформами электронной коммерции и операторами автопарка может помочь раскрыть долгосрочный потенциал роста мирового оптово-распределительного автомобильного рынка. Кроме того, оптимизация сетей доставки и управления запасами будет иметь важное значение для широкого внедрения.
Оптовая и дистрибутивная область автомобильного рынка
Рынок сегментирован на основе запасной части, сертификации, канала распределения и канала обслуживания.
- Замена части
На основе запасной части оптовый и распределительный автомобильный рынок подразделяется на шинные, аккумуляторные, тормозные части, фильтры, части кузова, осветительные и электронные компоненты, колеса, компоненты выхлопных газов и другие. Сегмент шин занимал самую большую долю рынка в 2025 году, чему способствовали высокая частота замены, широкое использование транспортных средств и растущий спрос на прочные и ориентированные на производительность шины. Шины имеют важное значение для безопасности и эффективности транспортных средств, что делает их ключевым направлением для дистрибьюторов и розничных продавцов.
Ожидается, что в сегменте аккумуляторов будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущим внедрением электромобилей и гибридных транспортных средств, которые требуют частой замены и передовых технологий батарей. Спрос на замену аккумуляторов также подпитывается потребительскими предпочтениями в отношении более долговечных аккумуляторов большой емкости и все более широким использованием систем управления батареями в современных транспортных средствах.
- По сертификации
На основе сертификации рынок сегментируется на подлинные детали, сертифицированные детали и несертифицированные детали. Сегмент подлинных деталей занимал самую большую долю рынка в 2025 году, чему способствовали потребительские предпочтения в отношении качества, надежности и гарантийного обеспечения производителя оригинального оборудования. Подлинные детали широко востребованы владельцами транспортных средств и сервисными центрами для поддержания стандартов производительности и безопасности транспортных средств.
Ожидается, что в сегменте сертифицированных деталей будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные нормативными требованиями, повышением осведомленности о стандартах безопасности и увеличением доступности сертифицированных компонентов послепродажного обслуживания. Сертифицированные детали обеспечивают проверенное качество и производительность, при этом часто являются более экономичными, чем детали OEM.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментируется на розничных торговцев, оптовиков и дистрибьюторов. Сегмент ритейлеров занимал самую большую долю выручки в 2025 году, чему способствовали доступность автомобильных запчастей для конечных потребителей, расширение розничных сетей и рост каналов онлайн-продаж. Ритейлеры часто объединяют физические магазины и платформы электронной коммерции, чтобы обеспечить удобные варианты покупки.
Ожидается, что в сегменте дистрибьюторов будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует растущий спрос на объемные поставки, услуги по управлению автопарком и партнерские отношения с автопроизводителями. Дистрибьюторы обеспечивают эффективные решения для цепочки поставок и обеспечивают более широкое проникновение на рынок запасных частей.
- Сервисный канал
На базе сервисного канала рынок сегментирован на DIY, DIFM (Do It For Me) и OEM. Сегмент DIFM занимал самую большую долю рынка в 2025 году, что обусловлено предпочтением владельцев транспортных средств профессиональному монтажу, удобству и уверенности в правильной установке и производительности. Услуги DIFM обычно предлагаются сервисными центрами, мастерскими и дилерскими центрами.
Ожидается, что в сегменте DIY будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущей тенденцией владельцев транспортных средств, выполняющих незначительные ремонты и замены самостоятельно, поддерживаемые онлайн-уроками, учебным контентом и доступностью простых в установке деталей.
Региональный анализ оптового и распределительного автомобильного рынка
- Северная Америка доминировала на оптовом и дистрибутивном автомобильном рынке с самой большой долей выручки 25,3% в 2025 году, что обусловлено хорошо зарекомендовавшей себя автомобильной промышленностью, сильным спросом на вторичном рынке и высоким внедрением каналов цифровой дистрибуции.
- Предприятия в регионе высоко ценят эффективное управление цепочками поставок, надежную доступность запасов и быстрые услуги доставки, предлагаемые оптовиками и дистрибьюторами, обеспечивая своевременный доступ к запасным частям и автомобильным компонентам.
- Это широкое внедрение также поддерживается надежной инфраструктурой, передовыми логистическими сетями и сильным акцентом на управление автопарком и качество обслуживания, создание оптовых и распределительных каналов в качестве предпочтительного решения для автомобильных деталей как в коммерческом, так и в розничном сегментах.
Оптовая и дистрибуция автомобильного рынка США Insight
Оптовый и дистрибутивный автомобильный рынок США занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовало увеличение парка автомобилей, рост спроса на запчасти для вторичного рынка и растущая тенденция онлайн-продаж автомобилей. Предприятия отдают приоритет более быстрому и надежному доступу к запасным компонентам через интегрированные распределительные сети. Расширение платформ электронной коммерции в сочетании с передовыми системами управления запасами и решениями по обслуживанию автопарка еще больше продвигает рынок. Кроме того, партнерские отношения между дистрибьюторами, розничными торговцами и производителями повышают доступность и операционную эффективность, что значительно способствует росту рынка.
Европа Оптовая и дистрибуция Автомобильный рынок Insight
Ожидается, что на европейском оптово-распределительном автомобильном рынке будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, в основном за счет нормативных требований к качеству и безопасности, увеличения владения транспортными средствами и спроса на своевременную поставку запасных частей. Урбанизация в сочетании с ростом технологий подключенных транспортных средств способствует внедрению передовых решений для распределения. Европейские компании также инвестируют в цифровые платформы цепочки поставок для обеспечения бесперебойных закупок и дистрибуции в розничном и коммерческом сегментах.
Оптовая и дистрибуция автомобильного рынка Великобритании Insight
Ожидается, что оптовый и дистрибутивный автомобильный рынок Великобритании будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, что обусловлено растущим спросом на запчасти для вторичного рынка, услуги по управлению автопарком и дистрибуцию на основе электронной коммерции. Опасения по поводу простоев транспортных средств и необходимости оперативного обслуживания побуждают предприятия и отдельных потребителей полагаться на профессиональных дистрибьюторов и оптовиков. Ожидается, что хорошо развитая логистическая и розничная инфраструктура страны, наряду с ростом проникновения онлайн-продаж, продолжит поддерживать рост рынка.
Германия Оптовая и дистрибуция автомобильного рынка
Ожидается, что на оптово-распределительном автомобильном рынке Германии будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствуют большая автомобильная производственная база страны, высококачественные стандарты и передовые логистические сети. Компании в Германии все чаще внедряют комплексное управление запасами, автоматизированное складирование и решения для цифрового заказа для повышения эффективности распределения. Акцент на своевременной доставке, устойчивости в логистике и операционной оптимизации поддерживает принятие рынка в коммерческих и розничных сегментах.
Азиатско-Тихоокеанский оптовый и распределительный автомобильный рынок Insight
Ожидается, что на азиатско-тихоокеанском оптово-распределительном автомобильном рынке будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные быстрой индустриализацией, ростом продаж автомобилей и расширением инфраструктуры автомобильного рынка в таких странах, как Китай, Япония и Индия. Растущая урбанизация, увеличение располагаемых доходов и технологические достижения в логистике и платформах электронной коммерции способствуют принятию эффективных решений для распределения. Кроме того, появление APAC в качестве производственного центра для автомобильных компонентов повышает доступность запасных частей по всему региону.
Японский оптовый и распределительный автомобильный рынок
Оптово-распределительный автомобильный рынок Японии, как ожидается, продемонстрирует самые быстрые темпы роста с 2026 по 2033 год из-за высокого уровня владения автомобилем в стране, спроса на эффективное управление автопарком и внедрения цифровых решений в цепочке поставок. Японские компании все больше полагаются на дистрибьюторов и оптовиков для своевременного доступа к запасным частям, обеспечивая минимальные простои и операционную эффективность. Интеграция автоматизированного управления запасами, предиктивного заказа и каналов электронной коммерции стимулирует рост, в то время как тенденции старения населения также повышают спрос на легкодоступные автомобильные услуги.
Китай оптовая и дистрибуция автомобильного рынка
Китайский оптовый и дистрибутивный автомобильный рынок составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что связано с расширяющейся автомобильной промышленностью страны, быстро растущим парком транспортных средств и растущим спросом на послепродажные услуги. Китай является одним из крупнейших рынков запасных частей и автомобильных компонентов, и оптовики и дистрибьюторы играют решающую роль в обеспечении доступности в сегментах розничной торговли, торговли и автопарка. Правительственные инициативы, способствующие цифровизации, расширению каналов электронной коммерции и местным производственным возможностям, являются ключевыми факторами, способствующими росту рынка.
Доля оптового и распределительного автомобильного рынка
Оптовая и дистрибуционная автомобильная промышленность в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- 3M (США)
- Continental AG(Германия)
- BorgWarner Inc.(США)
- ОРГАНИЗАЦИЯ ДЕНСО(Япония)
- Tenneco Inc. (США)
- Marelli Holdings Co., Ltd (Япония)
- Robert Bosch GmbH (Германия)
- Goodyear Tire and Rubber Company (США)
- ZF Friedrichshafen AG (Германия)
- Cooper Tire and Rubber Company (США)
- Lemans Corporation (США)
- Motorsport Aftermarket Group (США)
- Textron Inc. (США)
- Western Power Sports, Inc. (США)
- Polaris Inc. (США)
- AISIN SEIKI Co., Ltd. (Япония)
- Deere and Company (США)
- BRP (Канада)
Последние события на мировом оптовом и распределительном автомобильном рынке
- В июле 2023 года General Motors Co. завершила приобретение израильского стартапа ALGOLiON Ltd. Этот стратегический шаг, управляемый командой GM по ускорению и коммерциализации технологий (TAC), направлен на расширение возможностей разработки аккумуляторов GM с помощью передовых программных решений. Приобретение укрепляет позиции GM в области технологий электромобилей и поддерживает более быстрые инновации в производительности аккумуляторов, эффективности и управлении энергией, что положительно влияет на рынок электромобилей.
- В июне 2023 года Continental AG представила UltraContact NXT, самую экологичную шину на сегодняшний день. Изготовленная на 65% из переработанных, возобновляемых и сертифицированных материалов, шина обеспечивает безопасность и производительность высшего уровня, одновременно снижая воздействие на окружающую среду. Этот запуск укрепляет стратегию Continental по устойчивому развитию и обслуживает экологически сознательных потребителей, повышая конкурентоспособность на рынке решений для экологически чистой мобильности.
- В мае 2023 года Stellantis NV в партнерстве с Petromin в Саудовской Аравии запустила линейку автозапчастей Eurorepar и предметов технического обслуживания. Это сотрудничество повышает доступность обслуживания транспортных средств и поддерживает инициативы по безопасности дорожного движения. Предлагая надежный ассортимент деталей, Stellantis укрепляет свое послепродажное присутствие и расширяет охват рынка в регионе Ближнего Востока.
- В феврале 2023 года Continental AG выпустила летнюю шину CrossContact H/T, предназначенную для универсальности по асфальтированным и грунтовым дорогам. Подходит как для обычных, так и для электромобилей, шина сочетает в себе прочную долговечность с комфортом и безопасностью, включая рейтинг M + S для легкого внедорожного использования. Запуск расширяет ассортимент продукции Continental и удовлетворяет потребительский спрос на многоцелевые высокопроизводительные шины.
- В марте 2023 года BorgWarner Inc. представила биметаллические тормозные диски, которые легче, тише и экономичнее традиционных чугунных дисков. Конструкция из двух частей сплава снижает вес на 15%, улучшая экономию топлива и снижая выбросы, минимизируя вибрацию и шум для более плавной езды. Это новшество повышает производительность и устойчивость автомобиля, укрепляя конкурентные позиции BorgWarner на рынке тормозных компонентов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











