



Сегментация рынка IgG4-ассоциированных заболеваний на Ближнем Востоке и в Африке по типу заболевания (тип 1 (IgG4-ассоциированный) аутоиммунный панкреатит (АИП), ретроперитонеальный фиброз, IgG4-ассоциированный тубулоинтерстициальный нефрит (ТИН), IgG4-ассоциированный склерозирующий холангит, IgG4-ассоциированный дакриоаденит и сиаладенит, IgG4-ассоциированный пахименингит, IgG4-ассоциированные заболевания щитовидной железы, концентрация IgG4 в сыворотке крови и другие), типу (диагностический и лечебный), способу введения (парентеральный, пероральный и другие), конечным пользователям (больницы, специализированные клиники и другие), каналам сбыта (больничные аптеки, розничные аптеки, онлайн-аптеки и другие) - тенденции отрасли и прогноз до 2033 года.
Каков размер и темпы роста рынка заболеваний, связанных с IgG4 на Ближнем Востоке и в Африке
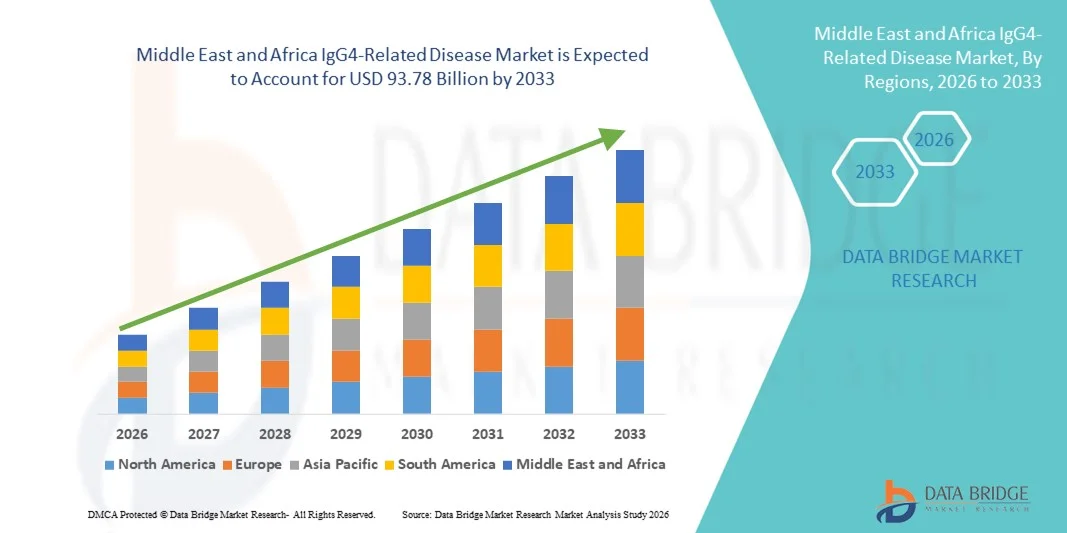
- Согласно анализу Data Bridge Market Research, размер рынка заболеваний, связанных с IgG4, на Ближнем Востоке и в Африке был оценен как$78,19 млрд в 2025 годуОжидается, что он достигнет93,78 млрд долларов США к 2033 году, вCAGR 2,30%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью и улучшенной диагностикой аутоиммунных и воспалительных заболеваний, а также повышением осведомленности среди медицинских работников о заболеваниях, связанных с IgG4 (IgG4-RD), что приводит к более высоким показателям выявления и расширению внедрения лечения в больницах и специализированных клиниках.
- Кроме того, растущая исследовательская деятельность, ориентированная на иммуносупрессивную терапию, биологические препараты и целевые подходы к лечению, улучшает клинические результаты и укрепляет терапевтические трубопроводы. Эти факторы ускоряют внедрение решений для лечения заболеваний, связанных с IgG4, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$78,19 млрд.
- Ожидаемая рыночная стоимость (2033):$93,78 млрд.
- Прогноз CAGR (2026-2033):2.30%
Что представляет собой рынок болезней, связанных с IgG4 на Ближнем Востоке и в Африке
- Болезнь, связанная с IgG4, хроническое иммуноопосредованное фибро-воспалительное состояние, затрагивающее несколько органов, получает все большее клиническое внимание из-за улучшенных диагностических критериев, растущей осведомленности врача и расширения доступности расширенной визуализации и гистопатологического тестирования в третичных медицинских учреждениях.
- Растущий спрос на лечение заболеваний, связанных с IgG4, в первую очередь обусловлен увеличением распространенности аутоиммунных расстройств, растущим принятием кортикостероидов и иммуносупрессивной терапии, а также продолжающимися исследованиями целевых биологических препаратов, направленных на снижение частоты рецидивов и долгосрочного повреждения органов.
- Саудовская Аравия доминировала на рынке заболеваний, связанных с IgG4, с самой большой долей доходов примерно 34,7% в 2025 году, чему способствовали сильные государственные инвестиции в инфраструктуру здравоохранения, расширение специализированных и третичных больниц, улучшение доступа к передовым диагностическим услугам и усиление внимания к управлению редкими и иммуноопосредованными заболеваниями в рамках национальных инициатив по трансформации здравоохранения.
- Ожидается, что ОАЭ станет самой быстрорастущей страной на рынке заболеваний, связанных с IgG4, в течение прогнозируемого периода, что обусловлено быстрым ростом частных медицинских учреждений, ростом медицинского туризма, растущим внедрением передовой иммунологической диагностики и растущей доступностью специализированных методов лечения редких аутоиммунных заболеваний.
- Сегмент парентеральных препаратов доминировал, удерживая наибольшую долю выручки в 62,1% в 2025 году из-за широкого использования внутривенных кортикостероидов, иммуноглобулинов и биологических методов лечения тяжелых или многоорганных IgG4-RD.
Сегментация рынка заболеваний, связанных с IgG4
|
Атрибуты |
IgG4-Related Disease Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Ближний Восток и Африка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке заболеваний, связанных с IgG4
Усиленное внимание к ранней диагностике и целенаправленному лечению
- Все больше внимания уделяется раннему выявлению и точному лечению болезни, связанной с IgG4, поскольку отсроченная диагностика может привести к необратимому повреждению органов у пострадавших пациентов. Раннее распознавание имеет решающее значение для предотвращения осложнений в таких органах, как поджелудочная железа, почки, слюнные железы и легкие.
- Например, в 2024 году в больнице третичного ухода в Японии была реализована комбинированная программа визуализации и серологического скрининга, которая привела к увеличению на 35% раннего выявления IgG4-связанного заболевания, что позволило своевременно начать лечение и улучшить результаты лечения пациентов.
- Передовые методы диагностики, включая визуализацию с высоким разрешением, тестирование IgG4 сыворотки и биопсию тканей, все чаще используются во всем мире, особенно в специализированных медицинских центрах.
- Рынок также стал свидетелем перехода к целевым методам лечения, таким как кортикостероидные иммунодепрессанты и моноклональные антитела, такие как ритуксимаб, которые позволяют точно контролировать заболевание при минимизации долгосрочного воздействия стероидов.
- Мультидисциплинарные подходы, включающие ревматологов, гастроэнтерологов, нефрологов и патологоанатомов, становятся все более распространенными, обеспечивая комплексное лечение пациентов и снижая риск рецидивов.
Динамика рынка заболеваний, связанных с IgG4, на Ближнем Востоке и в Африке
водитель
Растущая распространенность и растущее осознание
- Рынок обусловлен растущей распространенностью заболевания, связанного с IgG4, в сочетании с повышенной осведомленностью медицинских работников и пациентов о его проявлениях и осложнениях.
- В 2023 году клиника Майо в США запустила кампанию по информированию врачей о болезни, связанной с IgG4, что привело к увеличению на 28% обращений в специализированные лечебные центры, демонстрируя прямое влияние образования и осведомленности на диагностику и рост рынка.
- Инвестиции в инфраструктуру здравоохранения, включая специализированные клиники иммунологии, передовые лаборатории визуализации и патологии, улучшают доступ к надлежащей диагностике и постоянному мониторингу.
- Растущая распространенность аутоиммунных и воспалительных заболеваний, наряду со старением населения мира, увеличивает потребность в эффективных стратегиях управления.
- Непрерывные программы подготовки врачей и профессиональные семинары помогают уменьшить ошибочный диагноз, сократить время лечения и продвигать стандартизированные терапевтические подходы.
Сдержанность/вызов
Высокая стоимость лечения и ограниченный доступ
- Высокая стоимость передовых методов лечения и биологических методов лечения остается ключевым сдерживающим фактором для рынка, ограничивая доступ к эффективным вариантам управления как в развивающихся, так и в некоторых развитых странах.
- Исследование, проведенное в Индии в 2022 году, показало, что менее 40% пациентов с диагнозом IgG4-Related Disease могут получить доступ к биологической терапии из-за высоких затрат и ограниченной доступности специализированных лечебных центров.
- Долгосрочная терапия часто требуется из-за рецидивирующего характера заболевания, что увеличивает финансовое и материально-техническое бремя для пациентов.
- Ограниченный опыт клиницистов в некоторых регионах способствует задержке диагностики и неоптимальным результатам лечения, что еще больше сдерживает рост рынка.
- Комплексные схемы терапии и побочные эффекты иммунодепрессантов могут повлиять на приверженность пациентов, в то время как поездки в специализированные центры могут быть сложными для пациентов в сельских или полугородских районах.
- Усилия по снижению затрат, расширению страхового покрытия и увеличению доступности передовых методов лечения будут иметь решающее значение для устойчивого роста на развивающихся рынках.
Как сегментируется рынок заболеваний, связанных с IgG4 на Ближнем Востоке и в Африке
Рынок сегментирован на основе типа заболевания, типа, пути введения, конечного пользователя и канала распределения.
- По типу болезни
На основе типа заболевания рынок IgG4-Related Disease сегментирован на аутоиммунный панкреатит 1 типа (IgG4-Related), ретроперитонеальный фиброз, IgG4-Related Tubulointerstitial Nephritis (TIN), IgG4-Related Sclerosing Cholangitis, IgG4-Related Dacryoadenitis and Sialadenitis, IgG4-Related Pachymeningitis, IgG4-Related Thyroid Disease, Serum IgG4 Concentration и другие. Сегмент аутоиммунного панкреатита 1 типа (AIP) доминировал на рынке, составляя наибольшую долю выручки примерно в 39,5% в 2025 году из-за его высокой распространенности среди пациентов с IgG4-RD и устоявшегося клинического признания. Сегмент выигрывает от широкой осведомленности врача, рутинного диагностического скрининга и установленных протоколов лечения. Случаи AIP часто требуют расширенной визуализации, серологического тестирования и терапии кортикостероидами, которые определяют объем процедуры и принятие лечения. Больницы и специализированные клиники часто управляют этими пациентами, поддерживая доминирование доходов. Ранняя диагностика и повышение осведомленности о заболеваниях способствуют устойчивому росту. Клинические рекомендации и доказательная терапия повышают уверенность в управлении. Устойчивое присутствие сегмента в Северной Америке, Европе и некоторых частях Азии увеличивает долю рынка. Продолжающиеся исследования биомаркеров и методов визуализации сохраняют лидирующие позиции.
Сегмент тубулоинтерстициального нефрита (TIN), связанный с IgG4, по прогнозам, будет наблюдать самый быстрый CAGR в 9,2% с 2026 по 2033 год, что обусловлено повышением осведомленности о почечной активности в IgG4-RD и увеличением диагностических достижений. Сегмент выигрывает от улучшенного серологического тестирования, методов биопсии и растущего распознавания почечных проявлений при системных заболеваниях. Усыновление ускоряется за счет расширения центров нефрологии и увеличения моделей направления от врачей общей практики. Раннее выявление и эффективное лечение улучшают результаты лечения пациентов, что еще больше мотивирует их к принятию. Технологические достижения в области визуализации и лабораторного тестирования улучшают диагностику. Развивающиеся рынки с растущей инфраструктурой здравоохранения все чаще диагностируют и управляют случаями ИНН. Также вносят свой вклад учебные программы для нефрологов и иммунологов. В совокупности эти факторы делают TIN самым быстрорастущим сегментом типа заболевания.
- По типу
Исходя из типа, рынок сегментирован на диагностику и лечение. Сегмент лечения доминировал на рынке, имея долю выручки около 58,3% в 2025 году из-за высокой зависимости от кортикостероидов, иммунодепрессантов и биологических методов лечения заболеваний. Больницы и специализированные клиники широко применяют схемы лечения, особенно в тяжелых или многоорганных случаях. Установленные клинические рекомендации рекомендуют оперативную терапию для предотвращения повреждения органов, поддерживая последовательное получение дохода. Сегмент выигрывает от текущих инноваций в области биологии и таргетной терапии. Усыновление в развитых регионах с высокими расходами на здравоохранение, особенно в Северной Америке и Европе, усиливает доминирование. Сильное знакомство с врачом и надежные рамки возмещения поддерживают постоянный рост. Растущая распространенность случаев IgG4-RD способствует устойчивому спросу. Эффективность лечения и улучшение результатов лечения пациентов продолжают поддерживать лидерство в сегменте.
Ожидается, что в сегменте диагностики будет наблюдаться самый быстрый CAGR в 8,6% с 2026 по 2033 год, что обусловлено растущим использованием сывороточного тестирования IgG4, методов визуализации и диагностики на основе биопсии. Растущая осведомленность среди врачей и улучшенная доступность передовых диагностических инструментов ускоряют внедрение. Ранняя диагностика позволяет своевременно лечиться, снижая осложнения и расходы на госпитализацию. Расширение специализированных клиник и центров третичного ухода также способствует усыновлению. Технологические усовершенствования, включая более чувствительные анализы, еще больше усиливают рост. Развивающиеся рынки, инвестирующие в диагностическую инфраструктуру, скорее всего, станут свидетелями быстрого роста. Правительственные инициативы, способствующие раннему выявлению заболеваний, поддерживают принятие. В совокупности эти факторы позиционируют диагностику как наиболее быстро растущий сегмент.
- По маршруту администрации
На основе пути администрирования рынок сегментирован на Родительский, Устный и другие. Сегмент парентеральных препаратов доминировал, удерживая наибольшую долю дохода в 62,1% в 2025 году из-за широкого использования внутривенных кортикостероидов, иммуноглобулинов и биологических методов лечения тяжелых или многоорганных IgG4-RD. Больницы и специализированные клиники предпочитают парентеральное введение для быстрой эффективности и контролируемого дозирования. Установленные руководящие принципы лечения рекомендуют IV терапию острых обострений, поддерживая получение дохода. Знакомство с врачом, предсказуемая фармакокинетика и надежный ответ пациента поддерживают доминирование. Усыновление является самым сильным в Северной Америке и Европе, где больничная инфраструктура поддерживает инфузионную терапию. Родительское введение предпочтительнее в случаях, требующих немедленного вмешательства, вовлечения нескольких органов или рефрактерного заболевания. Доступность, мониторинг безопасности и стандартизированные протоколы укрепляют лидерство на рынке. Сильный конвейер передовых методов лечения IV поддерживает постоянный рост.
Прогнозируется, что в устном сегменте самый быстрый CAGR составит 7,8% с 2026 по 2033 год, что обусловлено удобством, соблюдением требований пациентов и долгосрочными потребностями в управлении. Пероральные кортикостероиды и иммунодепрессанты все чаще используются для поддерживающей терапии. Рост поддерживается ростом амбулаторного ухода и повышением осведомленности о заболеваниях. Достижения в пероральных препаратах, повышающие биодоступность и уменьшающие побочные эффекты, способствуют принятию. Расширение специализированных клиник и телемедицинских исследований еще больше ускоряют рост. На развивающихся рынках наблюдается более быстрое внедрение пероральной терапии из-за экономической эффективности и доступности. В совокупности эти факторы делают пероральное введение самым быстрорастущим сегментом.
- конечным пользователем
На базе конечного пользователя рынок сегментирован на больницы, специализированные клиники и другие. Сегмент Больницы доминировал, составляя долю дохода приблизительно 54,7% в 2025, из-за высоких объемов пациентов, наличия многопрофильной помощи и специализированных подразделений для аутоиммунных и системных расстройств. Больницы управляют сложными случаями IgG4-RD, требующими расширенной диагностики и лечения. Хорошо оборудованные объекты, доступ к специалистам и поддержка возмещения усиливают доминирование. Больницы также способствуют клиническим испытаниям, исследовательским инициативам и внедрению передовой терапии. Северная Америка и Европа остаются крупнейшими рынками из-за сильной инфраструктуры здравоохранения и осведомленности. Больницы действуют как реферальные центры, еще больше увеличивая объем процедур. Рост инвестиций в специализированные учреждения по уходу поддерживает лидерство в сегменте.
Ожидается, что сегмент специализированных клиник будет наблюдать самый быстрый CAGR в 8,9% с 2026 по 2033 год, что обусловлено повышением осведомленности об IgG4-RD среди иммунологов, гастроэнтерологов и нефрологов. Специализированные клиники расширяют передовые диагностические и лечебные предложения. Растущее предпочтение пациентов целенаправленному уходу, амбулаторному лечению и персонализированному лечению поддерживает усыновление. Увеличение инвестиций в клиническую инфраструктуру в сочетании с ростом проникновения частного здравоохранения на развивающихся рынках еще больше ускоряют рост. Акцент специализированных клиник на раннее выявление и мониторинг заболеваний способствует более быстрому принятию.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментирован в Больничную аптеку, Розничную аптеку, Онлайн-аптеку и другие. Сегмент «Больничная аптека» доминировал, удерживая самую большую долю дохода в 56,2% в 2025 году, поскольку больницы раздают кортикостероиды, биологические препараты и иммунодепрессанты непосредственно пациентам, проходящим лечение. Сильные рамки закупок больниц, надежные цепочки поставок и установленные отношения с фармацевтическими производителями способствуют доминированию. Больничные аптеки поддерживают специализированное дозирование, введение IV и стационарную помощь. Усыновление является самым сильным в Северной Америке и Европе из-за инфраструктуры здравоохранения и систем возмещения расходов. Наличие передовых биологических препаратов и протоколов комбинированной терапии укрепляет лидерство.
Ожидается, что в сегменте онлайн-аптек будет наблюдаться самый быстрый CAGR в 10,1% с 2026 по 2033 год, что обусловлено ростом проникновения электронной коммерции, предпочтениями пациентов в доставке на дом и растущей тенденцией телемедицинских консультаций. Онлайн-аптеки облегчают удобный доступ к пероральным препаратам и поддерживающей терапии для хронических пациентов с IgG4-RD. Расширение цифровых платформ здравоохранения, улучшение логистики и информированность пациентов способствуют дальнейшему внедрению. Экономическая эффективность, доступность в отдаленных регионах и услуги доставки на дом способствуют росту. Ожидается, что развивающиеся рынки с растущим проникновением в Интернет будут быстро внедрять онлайн-аптечные каналы.
Ближний Восток и Африка Региональный анализ рынка заболеваний, связанных с IgG4
- Рынок заболеваний, связанных с IgG4, неуклонно растет, что обусловлено ростом расходов на здравоохранение, повышением осведомленности о редких аутоиммунных заболеваниях и расширением передовой инфраструктуры здравоохранения в регионе.
- Рынок в основном сосредоточен в Саудовской Аравии и ОАЭ, где больницы и специализированные клиники принимают передовые протоколы диагностики и лечения. Растущая доступность биологических препаратов, иммуносупрессивной терапии и специализированных диагностических инструментов поддерживает точное обнаружение и лечение заболеваний.
- Правительственные инициативы по повышению качества здравоохранения, расширению третичных и специализированных больниц и повышению осведомленности пациентов являются ключевыми факторами, способствующими внедрению передовых методов лечения IgG4-RD. Государственно-частное партнерство, инвестиции в медицинские исследования и растущий медицинский туризм также способствуют росту рынка. Принятие передовых лабораторий иммунологии и многопрофильных лечебных центров улучшает доступ к медицинской помощи, в то время как улучшенное покрытие возмещения еще больше подпитывает спрос.
Саудовская Аравия IgG4-Related Disease Market Insight
Рынок болезней, связанных с IgG4, доминировал на Ближнем Востоке и в Африке, занимая самую большую долю дохода в размере около 34,7% в 2025 году. Лидерство на рынке поддерживается значительными государственными инвестициями в инфраструктуру здравоохранения, расширением специализированных и третичных больниц, улучшением доступа к передовой диагностике и национальными инициативами по лечению редких и иммуноопосредованных заболеваний. Больницы и специализированные клиники все чаще используют современные иммунологические лаборатории, биологические препараты и целевые методы лечения для лечения сложных случаев IgG4-RD. Рост заболеваемости аутоиммунными заболеваниями, повышение осведомленности пациентов и сильное присутствие квалифицированных медицинских работников стимулируют спрос на рынке. Государственные и частные больницы инвестируют в многопрофильные группы по уходу и основанные на фактических данных протоколы лечения, укрепляя доминирующее положение Саудовской Аравии.
IgG4-Related Disease Market Insight
Ожидается, что рынок заболеваний, связанных с IgG4, станет самой быстрорастущей страной на рынке Ближнего Востока и Африки с прогнозируемым CAGR с 2026 по 2033 год, чему будет способствовать быстрое расширение частных медицинских учреждений, увеличение медицинского туризма, внедрение передовой иммунологической диагностики и растущая доступность специализированных методов лечения редких аутоиммунных заболеваний. Частные больницы и специализированные клиники активно инвестируют в передовые диагностические инструменты, биологические препараты и иммуносупрессивную терапию, позволяющие раннее выявление и эффективное управление IgG4-RD. Ориентация ЕАОС на модернизацию здравоохранения в сочетании с правительственными инициативами по привлечению иностранных пациентов ускоряет освоение рынка. Повышение осведомленности среди врачей и пациентов в сочетании с сегментами населения с высоким уровнем дохода и надежной инфраструктурой здравоохранения обеспечивает быстрое внедрение новых методов лечения.
Какие компании на Ближнем Востоке и в Африке относятся к IgG4
Индустрия заболеваний, связанных с IgG4, в основном возглавляется хорошо известными компаниями, в том числе:
- Takeda Pharmaceutical Company(Япония)
- GSK. (Великобритания)
- Рош(Швейцария)
- Pfizer (США)
- Бристоль-Майерс Сквибб(США)
- Санофи(Франция)
- AstraZeneca (Великобритания)
- Эли Лилли и компания(США)
- Novartis (Швейцария)
- Johnson & Johnson (США)
- AbbVie (США)
- Boehringer Ingelheim (Германия)
- Celgene (дочерняя компания BMS) (США)
- Амген (США)
- Regeneron Pharmaceuticals (США)
- Mallinckrodt Pharmaceuticals (Ирландия/США)
- Horizon Therapeutics (США)
- Соби (Швеция)
- Mitsubishi Tanabe Pharma (Япония)
- Ипсен (Франция)
Последние события на Ближнем Востоке и в Африке, связанные с IgG4
- В июне 2024 года Amgen объявила о положительных топовых результатах своего исследования фазы 3 MITIGATE, оценивающего UPLIZNA (инэбилизумаб-кдон) для лечения болезни, связанной с иммуноглобулином G4 (IgG4-RD), показывающего снижение вспышек заболевания на 87% по сравнению с плацебо и отвечающего всем первичным и ключевым вторичным конечным точкам — значительная клиническая веха в создании первой целевой терапии для состояния.
- В феврале 2025 года Управление по санитарному надзору за качеством пищевых продуктов и медикаментов США приняло нормативное представление Amgen для UPLIZNA (инэбилизумаб-кдон) в рамках приоритетного рассмотрения для заболевания, связанного с IgG4, продвигаясь к потенциально историческому одобрению заболевания с ограниченными вариантами лечения помимо стероидов.
- В апреле 2025 года FDA США одобрило UPLIZNA (inebilizumab-cdon) в качестве первого и единственного одобренного FDA лечения специально для взрослых, живущих с болезнью, связанной с иммуноглобулином G4 (IgG4-RD), признав его с назначением прорывной терапии и предлагая терапию, уменьшающую стероиды, которая непосредственно нацелена на основные механизмы заболевания.
- В августе 2025 года Европейское агентство по лекарственным средствам предоставило сиротское назначение исследуемому ингибитору BTK рильзабрютинибу Sanofi для лечения заболевания, связанного с IgG4, признавая редкую природу состояния и поддерживая ускоренные пути развития новых терапевтических подходов.
- В марте 2025 года Hansoh Pharmaceutical объявила о том, что вторая заявка на лицензию на биологические препараты (BLA) XINYUE (inebilizumab) была принята Национальным управлением по медицинским продуктам Китая (NMPA) для заболевания, связанного с IgG4, что указывает на активный прогресс в области регулирования в направлении одобрения в Китае и расширения глобального доступа.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











