


Сегментация рынка промышленных котлов на Ближнем Востоке и в Африке по методам трубки (котлы пожарной трубы и котлы водяной трубы), паровому давлению (котлы высокого давления, котлы среднего давления и котлы низкого давления), паровому использованию (котлы, работающие на угле, котлы, работающие на нефти, котлы на газе, котлы на биомассе и другие), типу продукта (конденсирующий котел горячей воды, интегрированный конденсирующий паровой котел, паровой котел с раздельным конденсацией, паровой котел с электрическим нагреванием, паровые котлы с электрической горячей водой и другие), лошадиной силе котла (10-150 л.с., 151 -300 л.с. и 301 - 600 л.с.), промышленности (пищевая промышленность, пивоварни, прачечные и чистящие фирмы, строительство, фармацевтика, автомобильная, целлюлозно-бумажная промышленность, больницы, сельское хозяйство, упаковка и другие) - тенденции отрасли и прогноз до 2033 года
Каковы размеры и темпы роста рынка промышленных котлов на Ближнем Востоке и в Африке
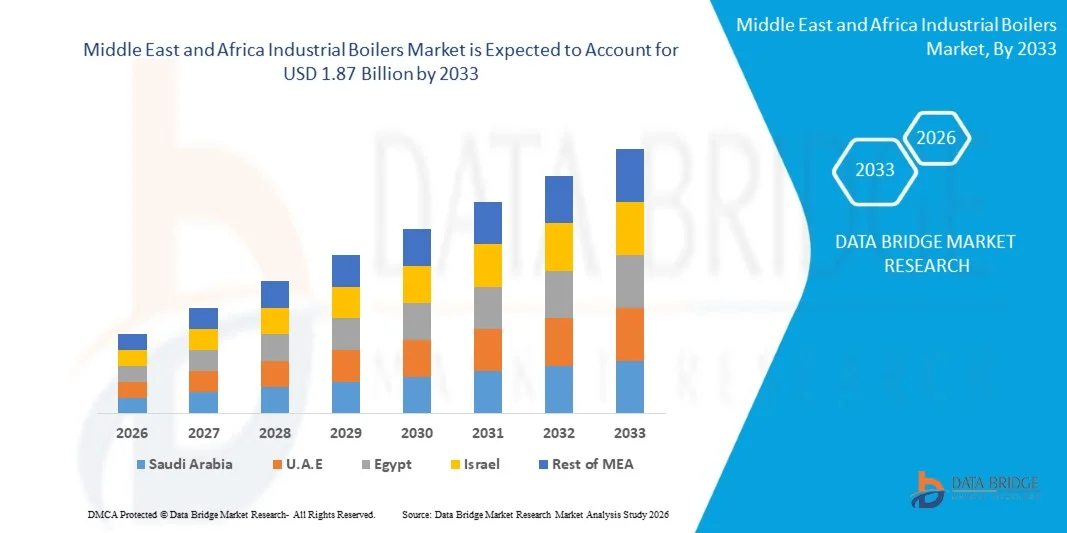
- Согласно анализу Data Bridge Market Research, рынок промышленных котлов на Ближнем Востоке и в Африке оценивался как наиболее привлекательный.1,29 млрд долларов в 2025 годуи, по прогнозам, достигнет$1,87 млрд к 2033 годуРастущий в aCAGR 4,80% с 2026 по 2033 год.
- Рынок переживает последовательный рост, обусловленный растущей индустриализацией, увеличением спроса на производство электроэнергии и технологическое отопление, расширением нефтегазовой и нефтехимической деятельности и растущими инвестициями в энергоэффективные котельные технологии по всему региону.
- Расширение производства, химических веществ и нефтехимии, пищевой промышленности, металлургии и горнодобывающей промышленности, а также электроэнергетики в сочетании с растущим акцентом на энергоэффективность и сокращение выбросов побуждает отрасли внедрять передовые промышленные котельные системы. Котлы на основе природного газа и эффективные котельные технологии набирают обороты, поскольку региональные отрасли промышленности стремятся к надежной генерации пара при управлении потреблением топлива и воздействием на окружающую среду.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 1,29 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): $1,87 млрд
- Прогноз CAGR (2026–2033): 4,80%
- Страна-лидер в 2025 году: Южная Африка
- Самая быстрорастущая страна: Катар
Каковы основные рынки промышленных котлов Ближнего Востока и Африки
- Южная Африка доминировала на рынке промышленных котлов Ближнего Востока и Африки с самой большой долей выручки 28,51% в 2025 году, чему способствовала ее промышленная база и спрос со стороны пищевой промышленности, производства, производства электроэнергии и других энергоемких отраслей.
- Катар, как ожидается, будет самой быстрорастущей страной с CAGR 16% с 2026 по 2033 год, чему способствуют нефтехимическая экспансия, развитие инфраструктуры и экономическая диверсификация.
- Сегмент котлов высокого давления возглавил рынок с долей 46% в 2025 году, что обусловлено обширными требованиями к производству электроэнергии, нефти и газа, нефтехимической и других тяжелых промышленных операций.
- Котлы среднего давления являются наиболее быстро растущим типом парового давления, по прогнозам, регистрируют CAGR в 5,3%, что отражает всплеск применения на производственных, пищевых, фармацевтических и других промышленных объектах.
- Сегмент технологических котлов доминировал в категории использования пара с долей дохода 57% в 2025 году, во главе с обширными требованиями к пару в пищевой промышленности, химических веществах, фармацевтике, целлюлозно-бумажной промышленности и обрабатывающей промышленности.
- Газовые котлы составляли 35% доли рынка в 2025 году, предпочитаемой обильной доступностью природного газа и установленной газовой инфраструктурой на Ближнем Востоке.
- Интегрированный сегмент конденсационных паровых котлов является самой быстрорастущей категорией продуктов с CAGR 6,2%, что обусловлено растущим спросом на компактные и энергоэффективные системы парообразования.
Сегментация рынка промышленных котлов на Ближнем Востоке и в Африке
|
Атрибуты |
Ближний Восток и Африка Индустриальные котлы Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Ближний Восток и Африка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Каковы основные тенденции на рынке промышленных котлов Ближнего Востока и Африки
- Промышленные операторы на Ближнем Востоке и в Африке все чаще внедряют энергоэффективные, низкоэмиссионные и оптимизированные в цифровом виде котельные системы для снижения потребления топлива, улучшения тепловых характеристик и удовлетворения меняющихся экологических требований.
- Например, в ноябре 2025 года Бабкок рассказал о проектах модернизации котлов по всей Африке, включающих модернизацию горелок с низким содержанием NOx, замену деталей под давлением и реконструкцию котлов, предназначенных для повышения энергоэффективности, поддержки декарбонизации и продления срока эксплуатации установок.
- Восстановление тепла и оптимизация пара становятся все более важными, поскольку промышленные объекты стремятся восстановить в противном случае потраченную тепловую энергию и повысить общую эффективность котельной системы.
- Промышленные объекты также интегрируют производство пара с более широкими системами рекуперации энергии, особенно в крупных нефтегазовых, нефтехимических и коммунальных комплексах, где пар является критическим входным процессом.
- Например, в январе 2026 года ADNOC и TAQA объявили о заключении 27-летнего соглашения о коммунальных услугах для промышленной химической зоны TA’ZIZ в Рувайсе, включая развитие централизованного производства пара, охлаждения, электроэнергии и водной инфраструктуры для поддержки химического производства.
- Поскольку промышленные операторы все чаще отдают приоритет энергоэффективности, сокращению выбросов и надежной генерации технологического тепла, внедрение передовых котельных технологий, систем рекуперации тепла и интегрированной паровой инфраструктуры, как ожидается, будет расширяться по всему региону.
Каковы основные драйверы рынка промышленных котлов на Ближнем Востоке и в Африке
- Расширение нефтегазовой, нефтехимической, химической, пищевой, металлургической и обрабатывающей промышленности увеличивает спрос на надежные паровые и технологические системы отопления на Ближнем Востоке и в Африке.
- Например, в апреле 2025 года Aramco, Sinopec и Yasref подписали венчурное рамочное соглашение для продвижения крупного нефтехимического расширения на НПЗ Yasref в Янбу, Саудовская Аравия. Планируемый комплекс включает в себя паровой крекер смешанного питания мощностью 1,8 миллиона тонн в год и ароматический комплекс мощностью 1,5 миллиона тонн в год, что поддерживает дополнительный спрос на оборудование для производства пара и технологического нагрева, такое как промышленные котлы.
- Государственные программы диверсификации промышленности стимулируют новые производственные мощности и инвестиции в инфраструктуру, создавая дополнительные требования к промышленному парогенераторному и тепловому энергетическому оборудованию.
- Например, в январе 2026 года ADNOC и TAQA подписали 27-летнее соглашение о коммунальных услугах для промышленной химической зоны TA’ZIZ в Рувайсе, ОАЭ, охватывающее электроэнергию, производство пара, технологическое охлаждение и водную инфраструктуру. Ожидается, что с 2028 года экосистема TA’ZIZ будет производить 4,7 млн тонн химикатов в год, создавая дополнительные требования к надежным промышленным системам парообразования.
- Увеличение акцента на энергоэффективности и сокращении выбросов побуждает отрасли промышленности заменять или модернизировать стареющие котельные системы с более эффективным оборудованием, решениями по восстановлению тепла и более чистыми технологиями сжигания, поддерживая постоянный спрос на современные промышленные котлы.
Какие факторы препятствуют росту рынка промышленных котлов на Ближнем Востоке и в Африке
- Высокие требования к первоначальным инвестициям в передовые промышленные котлы, установку, модернизацию, оборудование для контроля выбросов и вспомогательную инфраструктуру могут сдерживать внедрение, особенно среди небольших промышленных операторов и предприятий с ограниченным доступом к финансированию.
- Например, в мае 2025 года Allmech подчеркнул, что плохое техническое обслуживание котлов на промышленных объектах Южной Африки может привести к снижению эффективности, более высокому энергопотреблению, рискам безопасности и дорогостоящему ремонту. Компания также определила нехватку квалифицированного персонала как фактор, способствующий неправильной котельной консультации и дорогостоящей корректирующей работе.
- Старение котельной инфраструктуры и нехватка специализированных технических знаний могут еще больше повысить требования к техническому обслуживанию и усложнить переход к автоматизированным высокоэффективным котельным системам, особенно в некоторых частях Африки.
- Например, в январе 2025 года южноафриканский специалист по котлам Allmech сообщил, что многие компании задерживают комплексное обслуживание котлов, поскольку процесс занимает много времени и увеличивает эксплуатационные расходы. Компания отметила, что неадекватная очистка воды может привести к наращиванию масштабов, увеличению потребления топлива, сокращению срока службы котла и, в конечном итоге, к дорогостоящему ремонту и простоям.
- Сочетание капиталоемкой модернизации, ограничений на техническое обслуживание, дефицита технических навыков и все более жестких требований к выбросам может продлить инвестиционные циклы и замедлить замену обычных котельных систем на чувствительных к цене рынках.
Как сегментируется рынок промышленных котлов Ближнего Востока и Африки
Рынок промышленных котлов Ближнего Востока и Африки сегментирован на основе методов труб, давления пара, использования пара, типа топлива, типа продукта, мощности котла и промышленности.
- Методы Tubing
На основе методов трубирования рынок промышленных котлов Ближнего Востока и Африки сегментирован на котлы пожарных труб и котлы водопроводных труб. Сегмент водопроводных котлов доминировал на рынке с долей 64% в 2025 году благодаря своей пригодности для производства пара высокого давления и крупномасштабного промышленного применения. Эти котлы широко используются в производстве электроэнергии, нефти и газа, нефтехимических и химических перерабатывающих предприятиях. Их способность обрабатывать высокие мощности пара делает их пригодными для энергоемких операций. Конструкции водяных труб также обеспечивают эффективную передачу тепла и быструю генерацию пара. Увеличение инвестиций в промышленную инфраструктуру поддерживает спрос на эти системы. Их пригодность для сложных условий эксплуатации продолжает поддерживать их лидирующие позиции.
Ожидается, что котлы пожарных труб будут самым быстрорастущим сегментом, регистрируя CAGR в 5,9% в течение прогнозируемого периода. Их относительно простая конструкция и пригодность для приложений с низкой и средней мощностью поддерживают спрос среди небольших промышленных объектов. Системы пожарных труб обычно используются там, где требования к пару умеренны, а простота установки важна. Переработка продуктов питания, промышленные операции, связанные с гостеприимством, и небольшие производственные мощности могут способствовать внедрению. Спрос на замену старых котельных систем также создает возможности для современных установок пожарных труб. Повышение энергоэффективности в новых конструкциях способствует дальнейшему расширению сегмента.
- Паровое давление
На основе парового давления рынок сегментирован на котлы высокого давления, котлы среднего давления и котлы низкого давления. Сегмент котлов высокого давления доминировал на рынке с долей 46% в 2025 году, чему способствовали обширные потребности в производстве электроэнергии, нефти и газа, нефтехимических и других тяжелых промышленных операциях. Котельные высокого давления производят значительное количество пара для сложных промышленных процессов. Их способность работать в интенсивных условиях делает их пригодными для крупных промышленных объектов. Расширение нефтеперерабатывающей и нефтехимической инфраструктуры поддерживает спрос на паровые системы высокого давления. Эти котлы также используются в приложениях, требующих постоянного и надежного пароснабжения. Увеличение инвестиций в энергоемкие отрасли еще больше поддерживает этот сегмент. Их широкое промышленное применение продолжает поддерживать лидерство на рынке.
Сегмент котлов среднего давления, как ожидается, зафиксирует самый быстрый рост на уровне CAGR 5,3% в течение прогнозируемого периода, что обусловлено расширением применения на производственных, пищевых, фармацевтических и других промышленных объектах. Системы среднего давления обеспечивают баланс между выходом пара и эксплуатационными требованиями. Гибкие эксплуатационные характеристики делают их пригодными для объектов, не требующих чрезвычайно высокого давления пара. Растущее развитие средних промышленных объектов способствует их внедрению. Продукты питания и напитки, фармацевтические и производственные операции требуют надежного технологического пара для нескольких применений. Растущий акцент на энергоэффективности побуждает предприятия заменить старые котельные системы. Ожидается, что эти факторы будут способствовать дальнейшему росту котлов среднего давления.
- Использование Steam
На основе использования пара рынок сегментирован на технологические котлы, коммунальные котлы и морские котлы. Сегмент технологических котлов доминировал на рынке с долей 57% в 2025 году, чему способствовали обширные требования к пару в пищевой промышленности, химической, фармацевтической, целлюлозно-бумажной и обрабатывающей промышленности. Процессные котлы поставляют пар непосредственно для промышленного производства и термообработки. Их широкое применение в производственных операциях дает им значительную базу спроса. Расширение пищевой промышленности и химического производства создает дополнительные требования к надежному технологическому пару. Промышленные предприятия также ищут эффективные паровые системы для контроля потребления энергии. Увеличение производственной активности в регионе способствует дальнейшему внедрению. Их широкое применение в производственных процессах сохраняет лидирующие позиции сегмента.
Ожидается, что в течение прогнозируемого периода в сегменте коммунальных котлов будет зарегистрирован самый быстрый рост на уровне CAGR 5,1%, что обусловлено увеличением потребностей в централизованных паровых и коммунальных услугах на крупных промышленных комплексах. Полезные котлы обеспечивают пар и тепловую энергию для нескольких операций на интегрированных объектах. Растущие инвестиции в нефтегазовую, нефтехимическую, горнодобывающую и промышленную инфраструктуру увеличивают спрос на централизованные коммунальные системы. Новые промышленные разработки создают дополнительные требования к надежной генерации коммунальных услуг. Эти системы также могут поддерживать управление энергией и надежность работы на крупных объектах. Растущее развитие интегрированных промышленных зон расширяет возможности их применения. Следовательно, ожидается, что коммунальные котлы будут испытывать постоянный спрос.
- Тип топлива
На основе типа топлива рынок сегментирован на угольные котлы, нефтяные котлы, газовые котлы, котлы на биомассе и другие. Сегмент газовых котлов доминировал на рынке с долей 35% в 2025 году, поддерживаемый обильной доступностью природного газа и установленной газовой инфраструктурой на Ближнем Востоке. Природный газ обеспечивает надежную производительность сгорания и становится все более предпочтительным для промышленного производства пара из-за его сравнительно более низких выбросов, чем уголь и нефть. Газовые системы широко используются на нефтеперерабатывающих заводах, нефтехимических заводах, энергетических объектах и производственных операциях. Наличие природного газа также способствует стабильному промышленному снабжению топливом. Повышение акцента на более чистое сжигание является еще одним стимулом для систем на основе газа. Эти факторы продолжают поддерживать газовые котлы в качестве ведущей категории топлива.
Сегмент котлов на биомассе, как ожидается, зафиксирует самый быстрый рост на уровне CAGR 6,0% в течение прогнозируемого периода, чему будет способствовать растущий интерес к возобновляемым источникам энергии и промышленной декарбонизации. Котельные биомассы могут использовать сельскохозяйственные остатки, древесные отходы и другие органические материалы в качестве источников топлива. Их внедрение может помочь промышленным предприятиям снизить зависимость от традиционного ископаемого топлива, где имеются подходящие ресурсы биомассы. Растущие инициативы в области устойчивого развития на африканских рынках создают дополнительные возможности для тепловых систем на основе биомассы. Пищевая промышленность, сельское хозяйство, целлюлозно-бумажная промышленность предлагают потенциальные применения для котлов на биомассе. Улучшения в технологиях сжигания также повышают эффективность системы. Ожидается, что увеличение экологических приоритетов будет способствовать более быстрому внедрению систем котлов на биомассе.
- Тип продукта
На основе типа продукта рынок сегментирован на конденсирующий котел горячей воды, интегрированный конденсирующий котел горячей воды, интегрированный конденсирующий паровой котел, сплит-конденсирующий паровой котел, электрический нагретый паровой котел, электрические котлы горячей воды и другие. Сегмент конденсационных котлов с горячей водой доминировал на рынке с долей 37% в 2025 году, чему способствовал растущий спрос на энергоэффективные системы отопления. Конденсационные котлы восстанавливают тепло от выхлопных газов, которые в противном случае были бы потеряны. Это повышает тепловую эффективность и помогает снизить расход топлива. Они все чаще используются там, где производство горячей воды требуется для промышленных и институциональных применений. Растущий акцент на энергоэффективности способствует замене традиционных систем. Повышение осведомленности об операционных расходах также способствует принятию. Эти факторы способствуют лидирующей позиции сегмента на рынке.
Ожидается, что в течение прогнозируемого периода интегрированный сегмент конденсационных паровых котлов будет демонстрировать самый быстрый рост на уровне CAGR 6,2%, что обусловлено растущим спросом на компактные и энергоэффективные парогенерационные системы. Интегрированные конструкции объединяют важные компоненты котла в обтекаемую систему. Технология конденсации позволяет объектам восстанавливать дополнительную тепловую энергию и улучшать использование топлива. Растущий спрос на эффективное производство пара на пищевых, фармацевтических, химических и производственных объектах поддерживает внедрение. Ограниченное пространство на действующих промышленных объектах также повышает привлекательность интегрированных систем. Улучшения в области автоматизации и оперативного управления еще больше усиливают их применение. Ожидается, что эти характеристики будут способствовать более широкому внедрению в регионе.
- Мощность Boiler Horsepower
На основе мощности котла рынок сегментирован на 10-150 BHP, 151-300 BHP и 301-600 BHP. Сегмент мощностью 301-600 л.с. доминировал на рынке с долей 42% в 2025 году, чему способствовал спрос со стороны крупных промышленных предприятий, требующих значительного и непрерывного производства пара. Эти котлы подходят для пищевой промышленности, химических веществ, фармацевтических препаратов, производства, больниц и других энергоемких применений. Их более высокая пропускная способность позволяет промышленным операторам поддерживать несколько процессов, потребляющих пар. Расширение масштабных промышленных проектов создает дополнительные требования к высокопроизводительным котельным системам. Эти системы также подходят для объектов, требующих надежной доступности пара в течение производственных циклов. Их способность поддерживать крупные промышленные операции усиливает спрос. Поэтому сегмент сохраняет лидирующие позиции.
Ожидается, что в течение прогнозируемого периода сегмент BHP 151-300 зафиксирует самый быстрый рост на уровне CAGR 5,4%, что обусловлено увеличением спроса со стороны средних производственных и перерабатывающих предприятий. Эти котлы обеспечивают промежуточную мощность для объектов с расширяющимися требованиями к пару. Их емкость подходит для пищевой, фармацевтической, автомобильной, упаковочной и других промышленных применений. Растущее развитие средних промышленных объектов способствует их внедрению. Их управляемые требования к установке также обеспечивают гибкость для расширения операций. Замена устаревшего и менее эффективного оборудования еще больше поддерживает спрос. Ожидается, что эти факторы будут способствовать сильному росту сегмента.
- Отрасль
На основе промышленности рынок сегментирован в пищевую промышленность, пивоваренные заводы, прачечные и клининговые фирмы, строительство, фармацевтику, автомобилестроение, целлюлозу и бумагу, больницы, сельское хозяйство, упаковку и другие. Сегмент пищевой промышленности доминировал на рынке с долей 30% в 2025 году, чему способствовало широкое использование пара для приготовления пищи, стерилизации, сушки, очистки и других операций по переработке пищевых продуктов. Производители продуктов питания требуют надежных поставок пара для поддержания качества производства и гигиены. Рост населения и урбанизация увеличивают спрос на обработанные пищевые продукты на рынках Ближнего Востока и Африки. Расширение мощностей по переработке пищевых продуктов создает дополнительные требования к промышленным котлам. Современные продовольственные объекты также ищут эффективные системы, которые снижают расход топлива. Увеличение инвестиций в производство продуктов питания еще больше поддерживает спрос. Эти факторы укрепляют лидирующие позиции сегмента.
Ожидается, что в течение прогнозируемого периода фармацевтический сегмент продемонстрирует самый быстрый рост на уровне CAGR в 6,5%, что обусловлено увеличением инвестиций в фармацевтическое производство и здравоохранение в регионе. Фармацевтическое производство требует надежного пара для стерилизации, очистки, приготовления и других контролируемых процессов. Растущие инвестиции в отечественное фармацевтическое производство увеличивают спрос на надежную тепловую инфраструктуру. Расширение медицинских учреждений также создает требования к эффективным котельным системам. Фармацевтические производители требуют оборудования, способного поддерживать стабильные и контролируемые паровые условия. Растущий акцент на местном производстве лекарств способствует дальнейшему расширению промышленного потенциала. Ожидается, что эти факторы ускорят спрос на промышленные котлы в фармацевтической промышленности.
В какой стране находится наибольшая доля рынка промышленных котлов Ближнего Востока и Африки
- Южная Африка доминировала на рынке промышленных котлов Ближнего Востока и Африки с самой большой долей выручки 28,51% в 2025 году, чему способствовала ее промышленная база и спрос со стороны пищевой промышленности, производства, производства электроэнергии и других энергоемких отраслей.
- Страна также выигрывает от продолжающихся инвестиций в промышленное расширение, развитие инфраструктуры и энергоемкого производства в рамках инициатив Саудовской Аравии по диверсификации экономики. Растущие потребности в эффективной парогенерации в нефтепереработке, нефтехимии, производстве электроэнергии и производстве продолжают поддерживать лидирующие позиции Саудовской Аравии на региональном рынке промышленных котлов.
Рынок промышленных котлов Мексики Insight
Ожидается, что на рынке промышленных котлов Мексики будет наблюдаться быстрый рост, обусловленный растущей индустриализацией, расширением производственной деятельности и ростом инвестиций в энергоемкие сектора, такие как химикаты, нефтехимия и пищевая промышленность. Растущая роль страны как производственного центра и растущие краткосрочные инвестиции поддерживают спрос на надежные системы парообразования и тепловой энергии. Кроме того, расширение рынка способствует модернизация промышленной инфраструктуры, ужесточение экологических требований и все более широкое внедрение энергоэффективных котельных технологий.
Рынок промышленных котлов Саудовской Аравии Insight
Рынок промышленных котлов Саудовской Аравии демонстрирует устойчивый рост благодаря сильным инвестициям в нефтегазовую, нефтехимическую, нефтеперерабатывающую и энергетическую отрасли. Большая промышленная база страны, особенно в Джубайле и Янбу, стимулирует спрос на котлы большой мощности, используемые для производства пара и технологического отопления. Кроме того, инициативы по диверсификации экономики стимулируют расширение химической, обрабатывающей и других энергоемких отраслей. Растущее внедрение эффективных котельных технологий и дальнейшее развитие промышленной инфраструктуры способствуют расширению рынка. Саудовская Аравия также признана ведущей страной на рынке промышленных котлов Ближнего Востока и Африки.
Рынок промышленных котлов ОАЭ Insight
Рынок промышленных котлов ОАЭ переживает устойчивый рост, поддерживаемый инвестициями в нефть и газ, нефтехимию, производство электроэнергии и промышленную инфраструктуру. Растущее развитие промышленных объектов и энергоемких производственных операций создает спрос на надежные паровые и технологические системы отопления. Акцент страны на диверсификацию промышленности и энергоэффективность также способствует внедрению передовых и высокоэффективных котельных технологий. Кроме того, расширение химической и нефтехимической деятельности и инвестиции в инфраструктуру способствуют развертыванию современных промышленных котлов на крупных промышленных объектах.
Египетский рынок промышленных котлов Insight
Рынок промышленных котлов Египта демонстрирует рост, обусловленный расширением производства, пищевой промышленности, химических веществ, текстиля и другой промышленной деятельности. Растущая индустриализация и развитие инфраструктуры создают спрос на надежные паровые и тепловые энергетические системы на всех производственных объектах. Котельные системы становятся все более важными для технологического нагрева, стерилизации и других промышленных применений, требующих непрерывного теплового выхода. Кроме того, модернизация промышленных объектов и растущий акцент на энергоэффективное оборудование способствуют внедрению новых котельных технологий. Ожидается, что дальнейшее развитие промышленной базы Египта сохранит спрос на промышленные котлы.
Какие крупнейшие компании на рынке промышленных котлов Ближнего Востока и Африки
Индустрия промышленных котлов Ближнего Востока и Африки в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Компания Babcock & Wilcox Enterprises, Inc.(США)
- Джон Кокерилл(Бельгия)
- Компания Thermax Limited(Индия)
- Robert Bosch GmbH(Германия)
- Корпорация IHI(Япония)
- Mitsubishi Heavy Industries, Ltd (Япония)
- Siemens Energy AG (Германия)
- GE Vernova Inc. (США)
- Doosan Enerbility Co., Ltd. (Южная Корея)
- Larsen & Toubro Limited (Индия)
- Bharat Heavy Electricals Limited (Индия)
- Forbes Marshall (Индия)
- Miura Co., Ltd. (Япония)
- Cleaver-Brooks, Inc. (США)
- Hurst Boiler & Welding Co., Inc. (США)
- Fulton Companies (США)
- Alfa Laval AB (Швеция)
- ANDRITZ AG (Австрия)
- Вальмет Ойдж (Финляндия)
- Clayton Industries (США)
Каковы последние тенденции на рынке промышленных котлов Ближнего Востока и Африки
- В ноябре 2025 года Babcock International подчеркнула свою работу по модернизации котлов по всей Африке, включая модернизацию горелок с низким содержанием NOx, замену деталей под давлением и полную реконструкцию котлов для клиентов нефтехимического, нефтеперерабатывающего и энергетического сектора. Инициативы направлены на повышение эффективности котельных, продление срока службы активов и поддержку требований по сокращению выбросов при сохранении доступности установок.
- В мае 2025 года компания Steinmüller Africa начала работу над проектом по возведению котла Vuselela компании Mondi на заводе Richards Bay в Южной Африке. Проект включает в себя установку нового котла и связанного с ним оборудования, включая части давления, вентиляторы, трубогазовые каналы, резервуары, воздушный предварительный нагреватель и амортизатор дымовых газов, поддерживая модернизацию инфраструктуры парогенерации целлюлозно-бумажного объекта.
- В марте 2024 года Babcock & Wilcox объявила о заключении контрактов на общую сумму около 24 миллионов долларов США на проектирование, производство и поставку трех промышленных котлов и сопутствующего оборудования для нефтехимических объектов на Ближнем Востоке и в Центральной Азии. Контракты демонстрируют продолжение развертывания промышленных котельных систем для поддержки расширения нефтехимической и энергетической инфраструктуры в регионе.
- В июне 2023 года Associated Energy Services завершила модернизацию системы управления котлом для быстро движущегося объекта потребительских товаров в Южной Африке. Проект улучшил автоматическую балансировку нагрузки между несколькими котлами и уменьшил вариацию парового давления, а также снизил расход топлива за счет более стабильной работы котла.
- В апреле 2021 года Babcock Ntuthuko Engineering расширила предложение промышленных котлов в Южной Африке после приобретения Diamond Power Speciality. Сделка добавила продажи, обслуживание и поддержку сажевой розетки в портфель Babcock, а также компоненты котла и связанные с ними тепловые технологии, используемые в производстве электроэнергии, целлюлозно-бумажной промышленности и нефтехимических приложениях.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











